



Seguro de vida temporal · Florida
Cómo obtener un seguro de vida temporal de 25 años para proteger a sus seres queridos
Cómo funciona la cobertura temporal, qué la diferencia de otras opciones y qué datos revisar antes de decidir.
Por Nischay Rawal · Publicado 18 de noviembre de 2026
¿Puede obtener un seguro de vida temporal a 25 años? | NR CPAs
Si se pregunta si puede obtener un seguro de vida temporal a 25 años, la respuesta corta es sí: muchas aseguradoras ofrecen una póliza de término nivelado de 25 años. Si usted califica depende de la aseguradora, su edad y su salud.
Las familias, los profesionales y los dueños de negocios suelen hacerse esta pregunta cuando una hipoteca, los años escolares de un hijo o una obligación comercial abarca unos 25 años. NR CPAs & Business Advisors, una firma de CPA en Miami, ayuda a sus clientes a comparar opciones de seguro de vida temporal y a leer el formulario de la póliza con la perspectiva de un CPA sobre los impuestos y el flujo de efectivo.
Si una hipoteca, una obligación familiar o de negocio dura unos 25 años, nuestro equipo puede revisar sus opciones con usted en una revisión de su cobertura. Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Puede obtener una póliza de seguro de vida temporal a 25 años?
Sí, muchas aseguradoras ofrecen pólizas de término nivelado de 25 años, pero no todas ofrecen todas las duraciones. Los plazos varían según la compañía, así que pregunte qué plazos se le ofrecen realmente a usted. No dé por hecho que los 25 años están disponibles para todos.
Un plazo de 25 años es una opción dentro del seguro de vida temporal, no un tipo de póliza aparte. El resto de la póliza funciona como cualquier otra cobertura temporal: un beneficio por fallecimiento fijo durante un período determinado. La suscripción de la aseguradora decide si ese plazo se le ofrece a usted.
Las personas suelen elegir un plazo según la duración de un préstamo y luego descubren que el plazo que querían no está disponible para su edad. Verificarlo desde el principio ahorra tiempo y evita sorpresas.
¿Cómo funciona una póliza de seguro de vida temporal a 25 años?
Un plazo de 25 años paga un beneficio por fallecimiento solo si el asegurado fallece durante esos 25 años. El beneficio por fallecimiento, también llamado suma asegurada, se mantiene igual durante todo el plazo. La prima es lo que usted paga para mantener la póliza vigente.
Lea el período de pago y cualquier cambio en la prima en el formulario de la póliza antes de firmar. La ley de Florida exige al menos un período de gracia de 30 días para cualquier prima posterior a la primera. La aseguradora puede cobrar intereses de hasta el 8 por ciento anual durante ese tiempo, conforme al estatuto de período de gracia de Florida.
Al terminar el plazo, la cobertura se detiene, salvo que usted la renueve o la convierta. Esas reglas figuran en el formulario de la póliza, así que revíselas allí antes de solicitarla.
¿Cómo afectan a un plazo de 25 años las preguntas de salud y la edad?
Un plazo de 25 años está sujeto a suscripción completa. Las preguntas de salud son obligatorias, y la emisión de la póliza puede depender de la asegurabilidad.
La edad al momento de la solicitud afecta tanto la disponibilidad como el precio. Un plazo de 25 años contratado más tarde en la vida generalmente cuesta más. Algunas aseguradoras limitan la duración o dejan de ofrecerla después de ciertas edades.
Los suscriptores suelen considerar el consumo de tabaco, los antecedentes médicos, los medicamentos y los antecedentes familiares. La aseguradora asigna la clase de riesgo, así que dos solicitantes de la misma edad pueden recibir resultados distintos.
Los errores de edad también importan. Si la edad o el sexo del asegurado, o de cualquier otra persona considerada para determinar la prima o el beneficio, fueron declarados incorrectamente, la ley de Florida establece que el beneficio es lo que la prima habría comprado a la edad o sexo correctos, usando la tarifa de la aseguradora vigente al momento de la emisión (estatuto de Florida sobre declaración errónea de edad). Solicitar mientras su salud es estable puede mantener más opciones abiertas. La suscripción de la aseguradora sigue decidiendo.
¿Qué hace y qué no hace un plazo de 25 años?
Un plazo de 25 años ofrece protección por beneficio por fallecimiento durante el período establecido. No tiene valor en efectivo.
FINRA explica que el seguro de vida temporal cubre un período determinado. El seguro de vida entera o permanente ofrece cobertura de por vida e incluye una función de valor en efectivo (orientación de FINRA sobre seguros).
El seguro de vida entera es un tipo de póliza distinto, con una estructura y un costo diferentes. Comparar ambos solo por el precio puede pasar por alto diferencias en la duración de la cobertura y en lo que acumula la póliza. Esto describe la estructura, no es una promesa de ningún resultado.
Algunas pólizas ofrecen beneficios adicionales (endosos), como un endoso de devolución de primas. Su costo y condiciones varían, así que lea el texto del endoso antes de agregarlo.
¿Qué debe revisar en el formulario de la póliza antes de elegir 25 años?
Revise la renovación, la conversión, los cambios por edad, las exclusiones, el nombre de la aseguradora y el número de formulario antes de comprometerse.
- Renovación: qué ocurre cuando terminan los 25 años, si la renovación está permitida y a qué prima.
- Conversión: si la póliza puede convertirse en cobertura permanente, hasta qué fecha límite y en qué condiciones.
- Cambios por edad: cualquier cambio en las primas o en la suma asegurada durante el plazo.
- Exclusiones: cualquier límite a la cobertura establecido en la póliza.
- Impugnabilidad: la ley de Florida exige que la póliza sea no impugnable después de 2 años desde su fecha de emisión mientras viva el asegurado, excepto por falta de pago de primas y, a opción de la aseguradora, ciertas disposiciones de beneficios por discapacidad y de beneficios adicionales por muerte accidental (estatuto de Florida sobre no impugnabilidad). Una cláusula de no impugnabilidad no impide que una aseguradora se base en las exclusiones de la póliza (estatuto de Florida sobre cobertura restringida).
- Aseguradora y formulario: el nombre de la aseguradora y el número de formulario de la póliza aparecen en la póliza y en la solicitud.
- Cancelación: si el titular puede cambiar o cancelar la cobertura y de qué manera.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Encaja un plazo de 25 años con la situación de su familia?
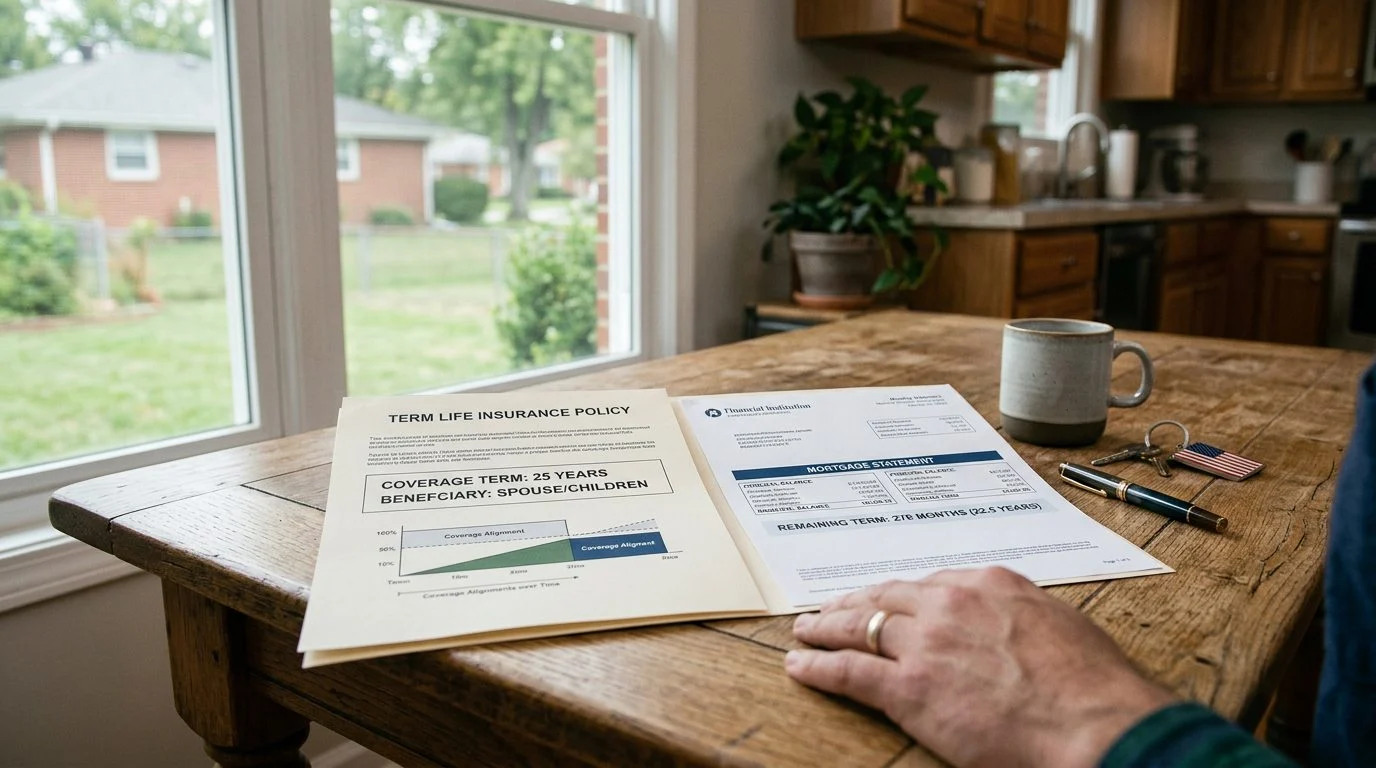
Un plazo de 25 años encaja mejor cuando su duración coincide con la obligación que protege. Piense en una hipoteca, los años en que sus hijos dependen de usted, un préstamo comercial o un acuerdo de compraventa entre socios. Un plazo más corto puede costar menos al año, pero vence antes.
Para los hogares estadounidenses de origen indio y los NRI, pregunte quién es el titular de la póliza y quién figura como beneficiario. Pregunte cómo se aplican las reglas fiscales de Estados Unidos. Según la orientación del IRS, los beneficios por fallecimiento generalmente se excluyen del ingreso bruto, pero los intereses sobre los fondos son gravables (orientación del IRS sobre los pagos de seguros de vida).
La inclusión en el patrimonio es una cuestión aparte. Conforme al IRC § 2042, el seguro pagadero al representante personal se incluye en el patrimonio bruto. El seguro pagadero a otros beneficiarios puede incluirse, en la medida del monto que esos beneficiarios reciben, si el causante tenía un derecho de propiedad al fallecer, ejercible solo o junto con otra persona; un interés de reversión solo cuenta si su valor superaba el 5 por ciento del valor de la póliza inmediatamente antes del fallecimiento (26 U.S.C. § 2042). Guarde una copia de la póliza, la solicitud y la designación de beneficiario con los documentos de su hogar.
Respuestas rápidas
¿Puede obtener un plazo de 25 años a cualquier edad?
No siempre. La disponibilidad depende de la aseguradora, su edad y su salud.
¿Un plazo de 25 años acumula valor en efectivo?
No. La cobertura temporal no tiene valor en efectivo y termina al final del plazo, salvo que se renueve o se convierta.
¿Forman parte del proceso las preguntas de salud?
Sí. Las preguntas de salud son obligatorias, y la emisión de la póliza puede depender de la asegurabilidad.
Siguiente paso: una revisión de su cobertura con nuestro equipo
Si un familiar le pidió que investigara un plazo de 25 años, o si una hipoteca o una obligación comercial abarca los mismos años, no tiene que resolver el formulario de la póliza por su cuenta. Nuestro equipo puede programar una revisión de su cobertura, nuestra primera reunión, para analizar la duración del plazo, sus preguntas de salud y la póliza que está considerando. Contáctenos para comenzar.
El seguro de vida se ofrece a través de Nischay Rawal, agente licenciado de seguros de vida y salud en Florida (licencia G066337, NPN 22274975), por separado de los servicios de contabilidad de NR CPAs & Business Advisors. La compensación, incluida cualquier comisión, se divulga por escrito antes de cualquier contratación, y los honorarios por una revisión de su cobertura también se detallan por escrito.
Por qué revisar su cobertura con nosotros
Visión de contador
NR CPAs & Business Advisors, firma de contadores públicos en Miami, considera el efecto de la cobertura en los impuestos y en el flujo de efectivo de su familia o de su negocio.
Enfoque en la protección
Le ayudamos a identificar qué cantidad de cobertura y qué plazo podrían proteger a sus seres queridos durante los años en que más lo necesiten.
Opciones para negocios y familias
Revisamos seguros de vida temporal, seguros de vida entera, seguros de persona clave, acuerdos de compraventa entre socios y planificación patrimonial.
Atención en Florida
Atendemos a familias y dueños de negocios en Miami, Fort Lauderdale, West Palm Beach, Orlando, Tampa y Jacksonville.
Un plazo temporal tiene límites
Un seguro temporal no acumula valor en efectivo y termina al final del plazo, salvo que se renueve o se convierta. El seguro de vida se ofrece a través de Nischay Rawal, agente con licencia de seguros de vida y salud en Florida (licencia G066337, NPN 22274975), por separado de los servicios de contabilidad de NR CPAs & Business Advisors.
Qué preguntar antes de elegir
¿Cuánto tiempo la necesita?
Compare la duración de sus obligaciones, como una hipoteca o la educación de sus hijos, con el plazo que está considerando.
¿Qué pasa al final del plazo?
Pregunte si la póliza puede renovarse o convertirse y en qué condiciones, porque esto afecta el costo futuro.
¿Cómo encaja con su negocio?
Si es dueño de una empresa, revise si un seguro de persona clave o un acuerdo de compraventa entre socios complementa la cobertura personal.
¿Cómo afecta sus impuestos?
Un contador puede explicar cómo la cobertura y los pagos de primas se relacionan con su situación fiscal y su flujo de efectivo.
Programe su revisión de su cobertura con NR CPAs & Business Advisors
Más de nuestros servicios
- ¿Cuáles son las desventajas del seguro de vida?
- Revisión de la cobertura de seguro de vida temporal para familias y propietarios de negocios
- Key Person Insurance for a Foreign Shareholder in India
- Key Person Life Insurance for Medical Practices
- Difference Between Life Insurance and Whole Life Policies


