



Seguro de vida temporal · Florida
Revisión de cobertura de seguro de vida temporal para proteger a quienes ama
Una revisión de su cobertura con nuestro equipo le ayuda a comparar sus necesidades, el plazo que le interesa y su presupuesto antes de elegir una póliza.
Por qué consultarnos sobre seguros de vida
Visión de CPA
Analizamos el seguro de vida junto con los impuestos y el flujo de caja de su familia o de su negocio.
Familias y empresarios
Atendemos a familias, profesionales y dueños de negocios en Florida, incluidas las familias y los empresarios indo-estadounidenses.
Ciudades de Florida
Trabajamos con clientes en Miami, Fort Lauderdale, West Palm Beach, Orlando, Tampa y Jacksonville.
Explicaciones claras
Le explicamos los términos del seguro en palabras sencillas y revisamos con usted las condiciones de cada póliza.
Por Nischay Rawal · Publicado 11 de noviembre de 2026
Seguro de vida temporal en Florida: cuánto contratar
Quizás se pregunte esto por su propia familia, por su cónyuge, por un padre o por un socio comercial. La respuesta corta es que la cantidad adecuada de seguro de vida temporal reemplaza el dinero que su familia necesitaría y luego resta lo que ya tiene.
Esta guía muestra cómo se calcula esa cifra, qué opciones acompañan a ese cálculo y en qué consiste una revisión de su cobertura.
Si está pensando en cuánta cobertura temporal necesita su familia, nuestro equipo puede revisar sus cifras con usted en una revisión de su cobertura. Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Qué es el seguro de vida temporal y para quién es?
El seguro de vida temporal paga un beneficio por fallecimiento a los beneficiarios que usted designe si el asegurado fallece durante un plazo determinado. Las primas suelen ser niveladas durante ese plazo.
FINRA describe el seguro de vida temporal como una cobertura por un periodo limitado. El seguro de vida entera o permanente cubre al asegurado de por vida e incluye una función de valor en efectivo.
Las partes clave son:
- Beneficio por fallecimiento: la cantidad que se paga a los beneficiarios.
- Duración del plazo: cuántos años dura la cobertura.
- Beneficiario: la persona o entidad que usted designa para recibir el pago.
- Prima: la cantidad que usted paga para mantener la póliza vigente.
- Renovabilidad: si la cobertura puede continuar después del plazo y en qué condiciones, según se indique en el formulario de la póliza.
La cobertura temporal suele ser adecuada para padres con hijos pequeños, cónyuges que dependen del salario de su pareja y dueños de negocios cuya empresa depende de una sola persona. Para la categoría general, consulte conceptos básicos del seguro de vida temporal.
Si está casado, tiene hijos pequeños y gana $75,000 al año, ¿cuánto seguro de vida temporal debería tener?
No existe una cantidad fija única para este hogar. La cifra surge de las necesidades de ingresos de la familia, sus deudas, sus costos futuros y la cobertura existente. Un enfoque común comienza con los ingresos que la familia necesitaría reemplazar y luego resta los recursos que ya tiene.
Comience con estos componentes:
- Reemplazo de ingresos: cuántos años necesitaría el cónyuge sobreviviente reemplazar el ingreso perdido para cubrir los gastos del hogar.
- Deudas: el saldo de la hipoteca y otros préstamos que aún se deben.
- Metas educativas: costos futuros de la universidad, si los planea.
- Gastos finales: costos del funeral y de la liquidación del patrimonio.
- Ingreso del otro cónyuge: lo que gana el cónyuge sobreviviente y lo que podría seguir ganando.
Después, reste lo que ya existe: cobertura colectiva del empleador, pólizas personales vigentes y los ahorros que la familia podría usar.
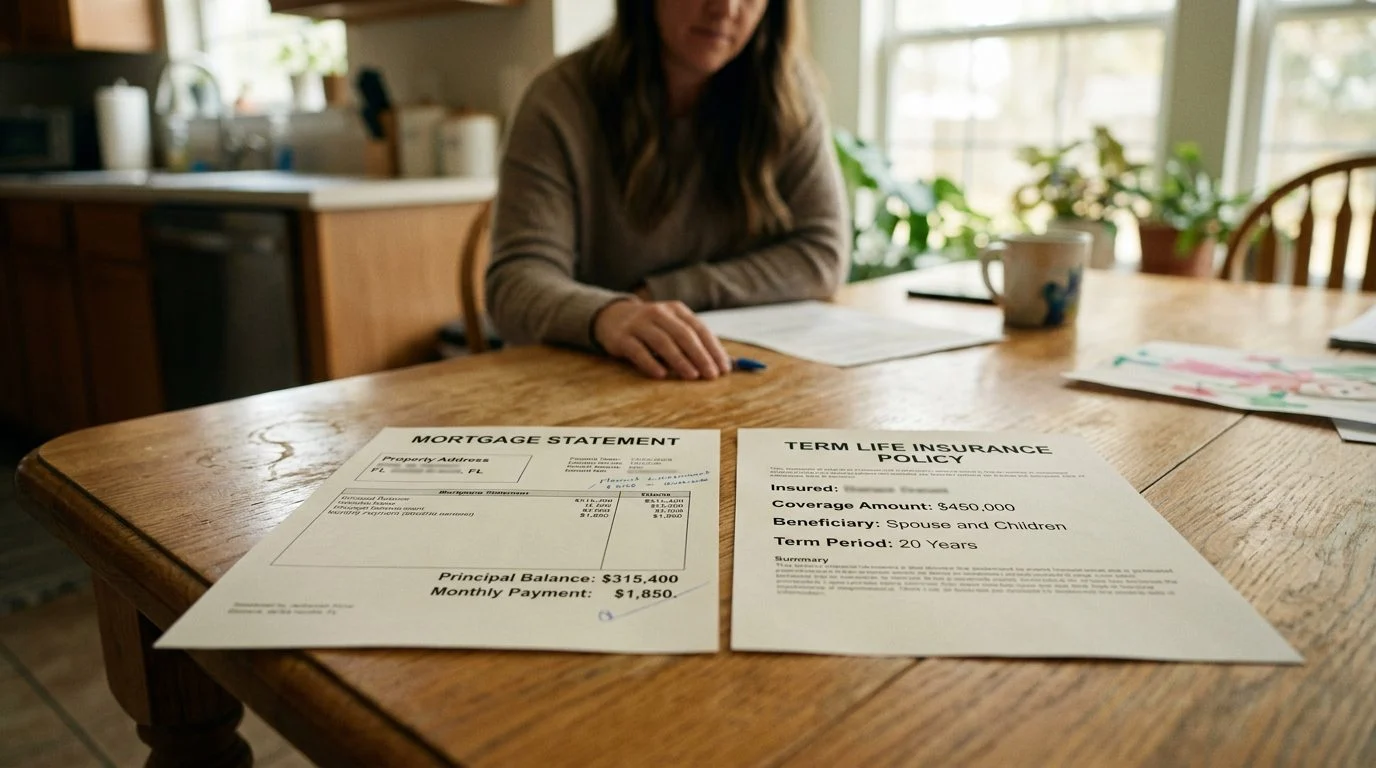
Este es el método, con un ingreso de $75,000 solo como ejemplo. Multiplique los ingresos anuales que la familia necesitaría reemplazar por la cantidad de años necesarios. Sume las deudas y las metas. Reste la cobertura existente y los ahorros. El resultado estima la necesidad. No predice cómo se usaría el dinero.
La suscripción de la aseguradora determina la cantidad que emitirá y la prima. Ninguna de las dos puede prometerse de antemano.
¿Cuánto tiempo debería tener un seguro de vida?
Ajuste el plazo a los años en que su familia depende de sus ingresos. Eso suele significar hasta que los hijos sean independientes o hasta que se reduzca la hipoteca.
- Plazo fijo: el beneficio por fallecimiento se mantiene nivelado durante el plazo elegido.
- Plazo decreciente: el beneficio por fallecimiento disminuye con el tiempo. Un saldo que se reduce, como un préstamo, podría adaptarse a este diseño.
Un plazo más largo suele costar más por año que uno más corto. La edad y la salud al momento de la solicitud también afectan la prima. Consulte tarifas del seguro de vida temporal por edad.
Algunos diseños devuelven las primas si no hay ninguna reclamación. El formulario de la póliza establece esas condiciones.
Si una prima se atrasa, la ley de Florida exige un periodo de gracia de al menos 30 días para las primas posteriores a la primera.
¿El seguro de vida temporal acumula valor en efectivo?
No, el seguro de vida temporal no acumula valor en efectivo. Solo paga un beneficio por fallecimiento si el asegurado fallece durante el plazo.
El seguro de vida entera funciona de otra manera. Incluye una función de valor en efectivo, como explica FINRA. Tiene costos y condiciones distintos, así que compare directamente los formularios de las pólizas.
Si el plazo termina sin una reclamación, la cobertura termina. Cualquier condición de renovación o conversión aparece en el formulario de la póliza. Léalas antes de elegir un plazo.
¿Cuánta cobertura temporal necesitan los dueños de negocios?
Los dueños de negocios suelen dimensionar la cobertura temporal según las obligaciones de la empresa. Estas incluyen pérdidas por la salida de una persona clave, préstamos comerciales y el financiamiento de un acuerdo de compraventa (buy-sell).
- Seguro de persona clave: una póliza sobre una persona esencial para el negocio, con la empresa como propietaria y beneficiaria.
- Seguro para acuerdo de compraventa (buy-sell): pólizas que pueden ayudar a financiar la compra del interés de un dueño fallecido, según un acuerdo por escrito.
Según la Fla. Stat. § 627.404, una entidad comercial puede tener un interés asegurable en la vida y el cuerpo de sus dueños, directores, funcionarios, socios y gerentes, o de sus empleados clave o personas clave, incluidos los de una filial o subsidiaria, salvo que los beneficios del contrato se paguen al individuo asegurado, a sus representantes personales o a una persona que tuviera un interés asegurable en el momento en que se celebró el contrato. Ese interés no necesita existir después de la fecha de inicio de la cobertura. Fla. Stat. § 627.404 también establece que la entidad comercial, o su filial o subsidiaria, no puede tomar represalias ni medidas adversas contra un empleado clave o persona clave que no consienta la emisión de un seguro sobre su vida. Consulte Fla. Stat. § 627.404.
Consulte 26 U.S.C. § 264. Los dueños que viven fuera de Estados Unidos deben llevar los detalles de su propiedad a la revisión.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Cómo funciona una revisión de la cobertura de seguro de vida temporal?
La revisión de su cobertura es la primera reunión. Ahí se ordenan las cifras de su familia junto con un agente con licencia. Para programar una, comuníquese con la firma.
- Comuníquese con la firma y comparta el panorama básico de su familia y de su negocio.
- Reúna información sobre ingresos, deudas, dependientes, pólizas existentes, cobertura del empleador y cualquier acuerdo comercial.
- Revise las opciones con el agente con licencia, incluyendo cómo cambian las cifras con distintos plazos.
- Complete la solicitud. Una póliza con suscripción completa requiere preguntas de salud, y la emisión puede depender de la asegurabilidad.
- Espere la suscripción. La aseguradora decide si emite o rechaza la póliza. Los tiempos los establece la aseguradora.
- Lea el formulario de la póliza, incluidas la renovabilidad y cualquier cambio por edad.
El seguro es ofrecido por el agente con licencia, Nischay Rawal, separado de la práctica de contabilidad. La ley de Florida exige que los agentes indiquen que actúan como agentes de seguros. Si la firma recibe una comisión por un producto que vende a un cliente, debe divulgarlo al cliente por escrito, como lo exige la ley de Florida.
¿Por qué trabajar con NR CPAs & Business Advisors para la cobertura temporal?
NR CPAs & Business Advisors es una firma de CPA en Miami. Ayuda a familias, profesionales y dueños de negocios en todo Estados Unidos a elegir y comprar seguros de vida. La firma aporta la visión de un CPA sobre los impuestos y el flujo de caja a ese trabajo.
- Revisión informada por un CPA: las preguntas sobre impuestos y flujo de caja forman parte de la conversación.
- Funciones separadas: el agente con licencia maneja el seguro, aparte de la práctica de contabilidad.
- Mercados de Florida: la firma atiende a familias en Miami, Fort Lauderdale, West Palm Beach, Orlando, Tampa y Jacksonville.
- Hogares indoamericanos e indios no residentes (NRI): la firma explica la cobertura en lenguaje sencillo para hogares y para indios no residentes.
- Sin reembolsos ni incentivos: la firma no ofrece reembolsos ni incentivos para comprar.
- Apoyo: el personal de apoyo se encarga del trabajo de oficina. El agente con licencia se encarga de las conversaciones sobre seguros.
Nuestro equipo trabaja cada revisión de su cobertura paso a paso, para que sepa qué sigue.
Preguntas frecuentes
¿Cómo elijo una póliza de seguro de vida?
Comience por la necesidad y luego elija el plazo y el tipo de póliza. Lea el formulario de la póliza para conocer las condiciones de la prima, la renovación y las exclusiones antes de decidir.
¿El beneficio por fallecimiento tributa?
Según la regla general, los beneficios por fallecimiento del seguro de vida se excluyen del ingreso bruto. El IRS señala que los intereses recibidos sobre esos fondos sí tributan.
¿Qué cambia el costo de la cobertura temporal?
La edad, la salud, el uso de tabaco, la duración del plazo y el monto de la cobertura afectan las primas. La solicitud muestra cómo se aplica cada factor.
¿Tengo que responder preguntas de salud?
Sí, una póliza con suscripción completa requiere preguntas de salud. La emisión puede depender de la asegurabilidad.
¿Qué pasa cuando termina el plazo?
La renovabilidad y cualquier cambio por edad se indican en el formulario de la póliza. Revise esas condiciones antes de comprar.
Hable con nuestro equipo sobre la cobertura de su familia
Quizás esté reuniendo datos para un cónyuge, un padre o un socio comercial. También puede estar resolviendo esto después de un nuevo hijo, una compra de vivienda o un cambio en su empresa. Si está evaluando cuánta cobertura temporal protege a sus seres queridos, comuníquese con nuestro equipo para programar una revisión de su cobertura con el agente con licencia.
Antes de decidir
Un seguro de vida temporal cubre un plazo determinado y, en general, no acumula valor en efectivo. Antes de elegir, revise con su agente el formulario de la póliza, la prima, las exclusiones y si la póliza es renovable. Los seguros son ofrecidos por Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Cómo pensar en el monto de cobertura
Defina lo que su familia necesita
Considere los gastos del hogar, las deudas y los estudios de sus hijos para estimar el monto que dejaría de cubrir su ingreso.
Elija el plazo
Compare el número de años que necesita la protección según sus compromisos financieros y su etapa de vida.
Revise la prima y la renovación
Pregunte cómo puede cambiar la prima con la edad y qué ocurre al final del plazo de la póliza.
Conecte el seguro con sus finanzas
Nuestro equipo puede revisar el impacto del seguro en sus impuestos y en el flujo de caja de su hogar o de su negocio.
Proteja a quienes ama: comience con una revisión de su cobertura
Más de nuestros servicios
- ¿Está sujeto a impuestos el beneficio por fallecimiento de un seguro de vida temporal para mi beneficiario?


