



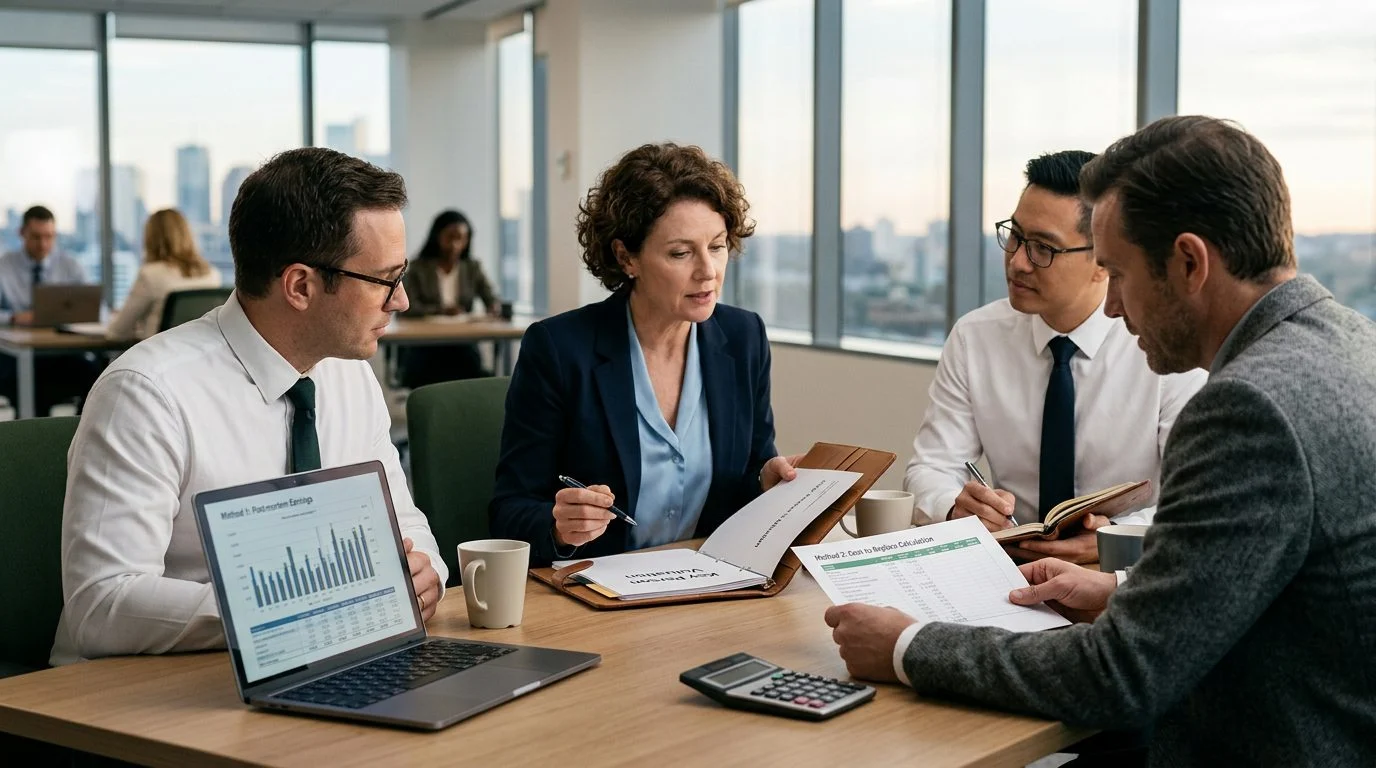
Seguro de vida para empleados clave · Miami, Florida
Cómo calcular el valor de seguro de un empleado clave antes de elegir la cobertura
Tres métodos prácticos para estimar el valor de una persona clave en su empresa, explicados en lenguaje sencillo y con una mirada contable sobre el impacto en el flujo de caja y los impuestos.
Por Nischay Rawal · Publicado 24 de octubre de 2026
Valorar a un empleado clave para el seguro de vida: 3 métodos
Así se valora a un empleado clave para el seguro de vida. Comience preguntándose qué perdería el negocio si esa persona falleciera o quedara incapacitada. Después, calcule esa pérdida con uno o más de tres métodos: pérdida de utilidades, costo de reemplazo y costo de reclutamiento y capacitación.
Cada método ofrece una estimación, no una cifra exacta. Todos se basan en supuestos sobre ingresos, costos y tiempo. Anote esos supuestos y compárelos entre sí. Así obtendrá una cifra que podrá explicarle a un prestamista, a un socio o a un contador.
Esta página usa cifras ilustrativas, no reglas generales. Sus números serán distintos.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Quién cuenta como empleado clave para el seguro de persona clave?
El cargo por sí solo no lo define. La pregunta real es qué perdería efectivamente el negocio.
El seguro de persona clave paga al negocio las pérdidas financieras causadas por la muerte o la incapacidad de un empleado clave, según la guía del Insurance Information Institute sobre el seguro de vida para empleados clave. Esa pérdida es lo que usted intenta medir.
Entre los puestos comunes que conviene revisar se encuentran:
- Propietarios y dueños-operadores que dirigen las ventas o las operaciones diarias
- Principales generadores de ingresos que aportan la mayor parte de la facturación
- Líderes técnicos cuyas habilidades o conocimientos nadie más posee
- Personas que mantienen relaciones clave con clientes, proveedores o prestamistas
Según el Fla. Stat. § 627.404(1), una persona puede asegurar su propia vida en beneficio de cualquier otra persona, pero quien contrata una póliza sobre la vida de otra persona debe tener los beneficios pagaderos al asegurado, a los representantes personales del asegurado o a una persona que tenga un interés asegurable en el asegurado en el momento en que se celebra el contrato. Según el § 627.404(5), el asegurado también debe solicitar o consentir por escrito el contrato antes de su celebración o en ese mismo momento. El Fla. Stat. § 627.404 dice: “(5) Un contrato de seguro sobre una persona, que no sea una póliza de contrato funerario prepagado; seguro de vida colectivo; o seguro colectivo o global de accidentes, salud o invalidez, no podrá ejecutarse a menos que, antes o en el momento de celebrar dicho contrato, la persona asegurada, con capacidad legal para contratar, solicite o consienta por escrito el contrato y sus términos, excepto que cualquier persona con interés asegurable en la vida de un menor de 15 años, o cualquier persona de la que un menor de 15 años dependa para su sustento y manutención, puede obtener una póliza de seguro sobre el menor.”
Para ver el panorama general de cómo se estructura esta cobertura, lea nuestra guía de seguro de persona clave.
Por qué toda valoración es una estimación, no una fórmula
Ningún método produce una cifra exacta en dólares. Cada uno construye una estimación a partir de supuestos sobre cuántos ingresos genera la persona, cuánto gasta el negocio y cuánto tarda la recuperación.
Por eso los supuestos importan más que la cifra final. Dos personas cuidadosas pueden usar el mismo método y llegar a resultados distintos, porque eligieron periodos de recuperación o costos diferentes.
Escriba los supuestos en un solo lugar. Una estimación por escrito es más fácil de revisar, actualizar y explicar a un prestamista, a un socio comercial o a un auditor. Cuando cambien las remuneraciones, los ingresos o el equipo, usted actualiza una sola hoja en lugar de reconstruir la lógica de memoria.
Use la estimación como punto de partida razonado para definir un monto de cobertura. No puede indicarle la pérdida real antes de que ocurra. Sí le ofrece una base clara para tomar la decisión.
El método de pérdida de utilidades
El método de pérdida de utilidades estima la ganancia que perdería el negocio mientras se recupera. Consta de cuatro pasos, y cada uno debe estar identificado.
- Calcule los ingresos que el empleado genera directamente cada año. Pueden ser ventas que cierra, proyectos que dirige o cuentas que administra.
- Reste los costos que dejarían de existir si esos ingresos se detuvieran, como materiales, comisiones de venta o mano de obra por proyecto. Lo que queda es la utilidad en riesgo.
- Multiplique esa utilidad por el periodo de recuperación. Es el tiempo que el negocio razonablemente necesitaría para estabilizar sus operaciones o reconstruir las relaciones perdidas.
Aquí hay un ejemplo ilustrativo. Un líder de ventas cierra $400,000 al año. Costos de $150,000 dejarían de existir junto con esas ventas. La utilidad en riesgo es de $250,000 al año. Si la recuperación toma un año, la estimación es de $250,000. Si la recuperación toma seis meses, la estimación baja a $125,000.
Un error común es usar el ingreso bruto en lugar de la utilidad. Los ingresos no muestran lo que el negocio realmente retiene.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
El método de costo de reemplazo
El método de costo de reemplazo estima lo que el negocio gastaría para cubrir el puesto. Responde a una pregunta práctica: cuánto costaría contratar a alguien con habilidades comparables.
Sume estos conceptos:
- Salario y prestaciones de una contratación comparable
- Cualquier periodo de traslape en el que el nuevo empleado y el que se va estén ambos en nómina
- Honorarios de búsqueda o colocación
Con cifras ilustrativas, tome un salario de $120,000, $30,000 en prestaciones, una tarifa de búsqueda de $24,000 (20% del salario) y un mes de traslape de $12,500. El total es de $186,500.
Un reemplazo puede tardar más en alcanzar la productividad plena que el empleado original. Además, el costo de reemplazo mide lo que gasta el negocio, lo cual puede diferir de la utilidad que generaba el empleado; por eso conviene combinar este método con otro.
El método de costo de reclutamiento y capacitación
El método de costo de reclutamiento y capacitación suma lo que se necesita para volver al nivel de desempeño anterior. Tiene tres partes.
Primero, los costos directos de reclutamiento: publicidad, honorarios de reclutadores, tiempo de entrevistas y verificaciones de antecedentes. Segundo, los costos de incorporación: horas de capacitación, tiempo de acompañamiento de otros miembros del personal y acceso a sistemas. Tercero, la brecha de productividad: la producción que el nuevo empleado aún no entregará durante el periodo de adaptación.
De manera ilustrativa, eso equivale a $2,500 en publicidad y verificaciones de antecedentes, más 120 horas de capacitación y acompañamiento a $60 por hora ($7,200). Agregue una brecha de productividad de tres meses equivalente a la mitad de la utilidad anual de $250,000 del ejemplo anterior ($31,250). El total es de $40,950.
Este método suele combinarse con el de pérdida de utilidades, porque la brecha del periodo de adaptación es, en realidad, una cuestión de utilidades.
Probar las cifras y definir un monto de cobertura
Primero, compare los tres resultados. En este ejemplo son $250,000, $186,500 y $40,950. Una diferencia grande indica un supuesto que requiere revisión. El periodo de recuperación del método de pérdida de utilidades suele ser el origen del problema.
Después, realice pruebas de sensibilidad. Cambie una variable a la vez, como el tiempo de recuperación o los ingresos, y observe cuánto se mueve la cifra. Así verá qué supuestos son más importantes.
La perspectiva de un CPA sobre el flujo de efectivo agrega otra prueba. ¿Puede el negocio pagar la nómina, la renta y las deudas mientras se recupera? Si no puede, el monto de cobertura o el plan de recuperación necesitan más trabajo.
El tratamiento fiscal también importa. Según el 26 U.S.C. § 101, los montos recibidos bajo un contrato de seguro de vida por causa de la muerte del asegurado generalmente se excluyen del ingreso bruto. Cuando la póliza de persona clave es propiedad del empleador, el § 101(j) limita esa exclusión a las primas y otros montos pagados por el tenedor de la póliza, salvo que apliquen excepciones específicas, incluidos los requisitos de aviso y consentimiento.
El monto de cobertura es una decisión de negocio basada en estas estimaciones. Revise los términos, las limitaciones y las exclusiones de la póliza antes de decidir. Vuelva a evaluar la valoración cada vez que cambien el puesto del empleado, su remuneración o los ingresos del negocio.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Siguiente paso: una revisión de su caso para su empleado clave
Para probar estas cifras, reserve una revisión de su caso con nuestro equipo. Esa revisión es el término que usa la firma para la primera reunión. Revisamos sus estimaciones, verificamos los supuestos y analizamos el flujo de efectivo durante la recuperación.
Si la ausencia de un solo empleado pondría en riesgo la nómina, las relaciones con clientes o una condición de un contrato de crédito, usted necesita una cifra que pueda defender. Aprender a valorar a un empleado clave para el seguro de vida es el primer paso. Comprobar la cifra con un agente autorizado es el segundo.
Comuníquese con nuestra oficina para consultar la posibilidad de programar una revisión de su caso. Nuestro equipo le explicará los términos de honorarios antes de que decida continuar.
El seguro es ofrecido por Nischay Rawal, agente de seguros con licencia en Florida, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Los residentes de Florida también pueden consultar nuestra página de seguro de persona clave en Florida y nuestra página de seguro de persona clave en Miami.
Para programar su revisión de su caso, comuníquese con NR CPAs & Business Advisors.
¿Necesito el consentimiento del empleado?
¿El monto de cobertura es una fórmula fija?
No. Los tres métodos ofrecen estimaciones basadas en los supuestos que usted anote por escrito, no un múltiplo fijo del salario.
¿Puedo usar un solo método?
Sí, puede usar un solo método. Comparar dos o tres métodos muestra dónde sus supuestos son más débiles.
Tres métodos para estimar el valor de un empleado clave
Método de ingresos y contribución
Estima qué parte de las utilidades depende de esa persona: ventas que genera, clientes que retiene o proyectos que dirige. Requiere anotar por escrito cuánto ingreso se perdería durante el período de reemplazo.
Método de costo de reemplazo
Suma lo que costaría contratar y capacitar a alguien con la misma experiencia, incluyendo reclutamiento, salario de transición y la curva de aprendizaje antes de que el nuevo integrante sea productivo.
Múltiplo del salario
Aplica un multiplicador al salario anual como punto de partida rápido. Es útil para comparar, pero no toma en cuenta la contribución real de cada persona, por eso conviene contrastarlo con los otros dos métodos.
Una estimación, no una fórmula fija
Los tres métodos ofrecen estimaciones basadas en los supuestos que usted anote por escrito; no son un múltiplo fijo ni una garantía del monto de cobertura. Nischay Rawal actúa como agente de seguros con licencia. El seguro se ofrece por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Cómo le ayudamos a preparar la estimación
Supuestos por escrito
Documentamos cada cifra de ingreso, costo y plazo para que pueda revisarla y ajustarla con el tiempo.
Comparación de métodos
Puede usar uno o varios métodos. Compararlos muestra dónde sus supuestos son más débiles y qué conviene confirmar.
Visión contable y fiscal
Revisamos cómo la póliza de seguro de vida encaja con el flujo de caja de la empresa y con su situación tributaria.
Atención en español
Explicamos los términos del seguro de vida en palabras claras para familias, profesionales y dueños de negocios.


