



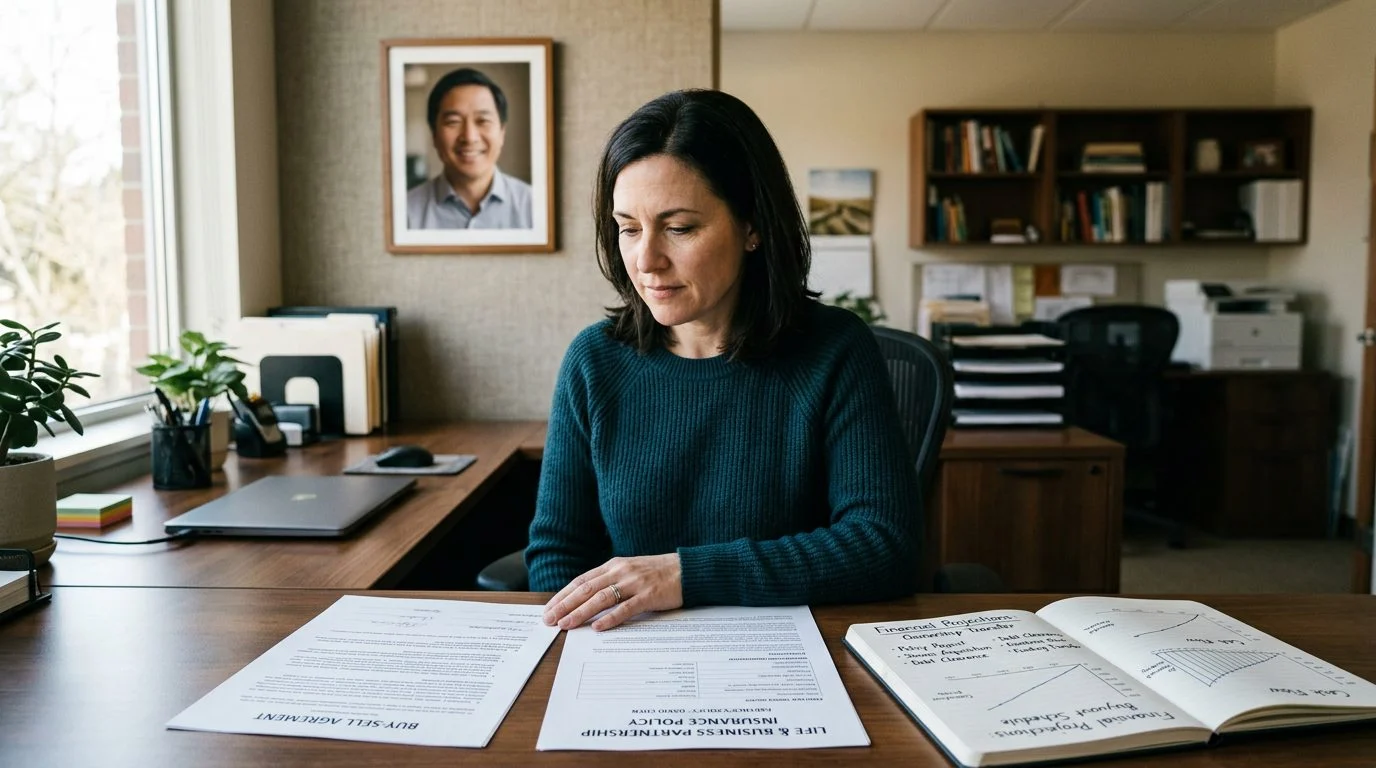
Seguros de vida para empresas · Miami, Florida
¿Qué pasa con su negocio si fallece su socio? Planifique hoy con un seguro de persona clave para proteger a su familia y a su empresa
Una guía clara sobre seguros de persona clave y acuerdos de compra-venta, con la mirada de un CPA sobre impuestos y flujo de caja.
Por Nischay Rawal · Publicado 21 de octubre de 2026
¿Qué le ocurre a mi negocio si muere mi socio?
Si muere su socio comercial, la empresa sigue funcionando, pero los pasos siguientes los determinan los documentos y el efectivo disponible. El contrato de operación o el contrato de sociedad, cualquier condición de compraventa entre socios y el efectivo disponible de la empresa deciden casi todo lo que ocurre primero. Esta guía explica, en palabras sencillas, el orden en que conviene actuar.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Los primeros días después de la muerte repentina de un socio
Asegure primero la empresa y postergue las decisiones importantes. En los primeros días, informe al banco, a su contador y a cualquier prestamista sobre el fallecimiento. Confirme quién puede firmar en las cuentas de la empresa y quién puede procesar la nómina.
Lleve un registro sencillo de a quién llamó, qué firmó y qué pagó. Guarde los correos electrónicos, los mensajes de texto y las facturas. Ese registro será importante más adelante, cuando tanto la sucesión como la empresa lo necesiten.
Las decisiones de gran alcance pueden esperar un poco. Vender activos, firmar nuevos contratos a largo plazo o reducir personal pueden crear problemas difíciles de revertir. Lea los documentos que rigen la empresa antes de actuar, porque a menudo responden primero a sus preguntas.
La planificación de continuidad del negocio suele comenzar con la cobertura. Para una visión general de cómo encaja el seguro de persona clave en ese panorama, consulte resumen del seguro de persona clave.
Comience con el contrato de operación y los documentos rectores
El contrato de operación o el contrato de sociedad es el primer documento que debe leer, porque normalmente controla lo que sucede después. En el caso de una LLC de Florida, el contrato de operación regula las relaciones entre los miembros y con la empresa. También regula los derechos y deberes de un administrador. Solo prevalece en los puntos que cubre.
Busque tres cosas. Averigüe quién administra la empresa, qué ocurre con la participación de un propietario al fallecer y cómo toman decisiones los socios restantes. Revise si existe una cláusula de recompra, una fórmula de valoración y cualquier plazo para una compra.
Si los documentos guardan silencio o están desactualizados, la ley supletoria llena el vacío. Eso puede no coincidir con lo que deseaban los propietarios. Un contrato antiguo anterior a un nuevo propietario, a un nuevo préstamo o a un cambio en los porcentajes de propiedad puede generar conflictos.
Reúna todas las copias en un solo lugar. Reúna el original, todas las enmiendas, los acuerdos complementarios y cualquier acuerdo de compraventa entre socios. Conserve las copias firmadas, no los borradores. Haga esto antes de que alguien presente una transferencia o firme un nuevo documento.
Quién controla la empresa ahora
El control normalmente sigue a la participación en la propiedad y a los documentos, por lo que la respuesta comienza con lo que dicen los papeles. Según la ley de Florida, un miembro individual se disocia cuando fallece (Fla. Stat. § 605.0602), y un socio individual se disocia al morir (Fla. Stat. § 620.8601).
El control del día a día y las decisiones importantes son cuestiones distintas. El acceso bancario y los pagos rutinarios pueden seguir en manos de quienes ya dirigen el negocio. Las decisiones importantes, como vender activos o asumir nueva deuda, pueden requerir el acuerdo de los socios restantes o de la sucesión. Los documentos determinan qué parte tiene esa decisión.
La claridad también importa a las personas externas. Un prestamista puede preguntar quién puede firmar. Los clientes quieren saber a quién llamar. Los empleados necesitan una cadena de decisiones clara. Una breve nota escrita que enumere quién puede hacer qué, firmada por los socios restantes, puede tranquilizar a estos tres grupos.
A dónde va la participación del socio fallecido
La participación del socio fallecido normalmente sigue una de tres vías. Puede pasar a una recompra según un acuerdo de compraventa entre socios, transferirse a los herederos o a la sucesión, o trasladarse mediante un arreglo negociado. Los documentos rectores suelen fijar el camino antes que cualquier otra opción.
Según el derecho de sociedades de Florida, cuando un socio se retira y el negocio continúa, la sociedad debe comprar esa participación por un precio de recompra (Fla. Stat. § 620.8701). Ese precio se basa en lo que el socio habría recibido si los activos se hubieran vendido. La venta se mide por el mayor entre el valor de liquidación y el valor de empresa en funcionamiento. Los intereses corren desde la fecha de la disociación hasta la fecha del pago.
La sucesión y la empresa tienen necesidades distintas. La sucesión quiere un valor justo y un pago oportuno. La empresa quiere seguir funcionando sin una escasez de efectivo.
Si el valor de una participación en un negocio de propiedad cerrada incluida en el patrimonio bruto de un causante que era ciudadano o residente de los Estados Unidos al fallecer supera el 35 por ciento del patrimonio bruto ajustado, el representante personal puede optar por pagar parte o la totalidad del impuesto federal sobre el patrimonio en 2 o más (pero no más de 10) pagos iguales (26 U.S.C. § 6166).
Necesidades de efectivo en los primeros meses
La empresa necesita efectivo primero para las facturas habituales y después para cualquier pago de recompra que venza. Comience con la nómina, el alquiler, las facturas de proveedores, los pagos de préstamos, las disposiciones de líneas de crédito y los impuestos pendientes.
Elabore una sencilla proyección de efectivo a 90 días. En un lado, anote las obligaciones fijas. En el otro, anote los ingresos que dependían del papel del socio fallecido, como las relaciones clave con clientes o las ventas que él gestionaba personalmente. Marque qué ingresos están en riesgo.
El momento importa para las recompras y, en el caso de las sociedades, el Fla. Stat. § 620.8701 vincula ciertos plazos de recompra a una solicitud de pago por escrito o a una oferta, y no a la fecha del fallecimiento.
Las declaraciones del impuesto federal sobre el patrimonio deben presentarse dentro de los 9 meses siguientes a la fecha del fallecimiento (26 U.S.C. § 6075). Anote esa fecha en un calendario. Reemplazar una función perdida también puede requerir efectivo, por ejemplo para contratar, capacitar o compensar una caída de las ventas. No combine esas necesidades en una sola cifra.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Qué hace y qué no hace una póliza de persona clave
Una póliza de seguro de vida de persona clave normalmente paga un beneficio por fallecimiento a la empresa. Ese dinero puede ayudar a cubrir las pérdidas financieras tras la muerte de un propietario clave. La orientación del sector describe el seguro de persona clave como una forma de compensar a un negocio por las pérdidas financieras causadas por la muerte de una persona clave (Insurance Information Institute).
Por lo general, la empresa es propietaria de la póliza y recibe el beneficio. Después decide cómo usar el dinero, dentro de lo que permitan sus documentos y las condiciones de su prestamista.
Hay dos límites que importan. En primer lugar, los fondos no pasan automáticamente a la familia ni al otro socio. En segundo lugar, el pago no modifica el contrato de operación ni transfiere la propiedad por sí mismo. La póliza es un instrumento de financiamiento entre otros.
También hay un punto fiscal. Las primas de una póliza de seguro de vida no son deducibles cuando el contribuyente es, directa o indirectamente, beneficiario de ella (26 U.S.C. § 264(a)(1)). Cuando la empresa es la beneficiaria, sus primas generalmente no son deducibles.
Cómo funcionan juntos un acuerdo de compraventa entre socios y el seguro de vida
Un acuerdo de compraventa entre socios establece las condiciones de la recompra, y el seguro de vida puede aportar el efectivo para pagarlas. El acuerdo responde quién compra, a qué precio o según qué fórmula, y en qué momento. La póliza responde de dónde sale el dinero.
Esas dos piezas deben diseñarse en conjunto, no redactarse por separado. Un acuerdo de compraventa sin un plan de financiamiento puede dejar al comprador sin fondos suficientes cuando llegue el momento del pago.
La titularidad de cada póliza importa. Según la ley federal, los beneficios del seguro de vida forman parte del patrimonio bruto en la medida en que el representante personal pueda recibirlos como seguro en virtud de pólizas sobre la vida del causante. También se incluyen cuando otros beneficiarios los reciben, si el causante tenía ciertos derechos de titularidad sobre la póliza al fallecer (26 U.S.C. § 2042). Por eso la titularidad de la póliza es una cuestión que conviene responder pronto.
Para saber cómo la cobertura respalda las operaciones continuas, consulte cómo mantener la operación de la empresa si muere un propietario. Para saber cómo pueden dirigirse los beneficios, consulte beneficio por fallecimiento de persona clave a la empresa o a la familia.
Recompra por la entidad frente a compra cruzada, en palabras sencillas
En una recompra por la entidad, la empresa recompra la participación del propietario fallecido. En una compra cruzada, los propietarios restantes la compran personalmente. Las dos estructuras producen resultados distintos.
Cada estructura cambia quién es propietario de las pólizas, quién paga las primas, quién recibe el beneficio y cómo se registra la transferencia. En un diseño, la empresa puede poseer la póliza. En el otro, cada propietario puede tener una póliza sobre los demás.
Use una prueba sencilla. Pregúntese quién firmará el cheque de la recompra y quién será propietario de la póliza que la financia. Si esas respuestas no coinciden, el plan puede necesitar cambios.
Los efectos fiscales y contables dependen de la titularidad, de la estructura y del momento. Esos puntos corresponden a la revisión de su caso y a nuestro trabajo contable. Nuestros honorarios contables se establecen en una carta de encargo por escrito antes de iniciar cualquier trabajo.
Preguntas que conviene llevar al siguiente paso
Lleve copias del contrato de operación, de cualquier acuerdo de compraventa entre socios, de las pólizas de persona clave y de compra cruzada vigentes, y de los estados financieros recientes. Esos documentos responden a la mayoría de las primeras preguntas.
Añada una lista de las obligaciones fijas más grandes de la empresa. Incluya los clientes o contratos clave vinculados al socio fallecido. También anote las condiciones de los préstamos que mencionen cambios de propiedad. Lea esas condiciones con atención.
Lleve cualquier valoración o tasación reciente, y la fórmula de precio del acuerdo de compraventa. Esas cifras muestran cuánto podría costar la recompra.
Los montos de cobertura también cambian a medida que cambia el negocio. Para saber cómo revisar el monto con el tiempo, consulte con qué frecuencia revisar el monto de la persona clave.

¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Hablemos de su situación
Si usted es el socio que queda al frente de la empresa, sus próximas decisiones involucran el efectivo, el control y las condiciones de la recompra. Una revisión de su caso puede alinear las pólizas vigentes con esas condiciones.
Nischay Rawal, agente de seguros con licencia, se encarga de las revisiones de su caso. El seguro se ofrece por separado de nuestra práctica contable, a través de ese agente con licencia.
Comuníquese con nosotros a través de nuestra página de contacto cuando esté listo para conversar.
¿Qué le ocurre a mi negocio si muere mi socio?
El contrato de operación o el contrato de sociedad decide primero. La ley supletoria del estado llena los vacíos en los que los documentos guardan silencio.
¿El pago de un seguro de vida de persona clave va a la familia?
Normalmente no. Una póliza de persona clave propiedad de la empresa paga a la empresa, que decide cómo usar el dinero.
¿Cuánto tiempo tiene una sucesión para presentar la declaración del impuesto federal sobre el patrimonio?
Las declaraciones del impuesto federal sobre el patrimonio deben presentarse dentro de los 9 meses siguientes a la fecha del fallecimiento. Planifique el calendario con anticipación.
¿La sucesión puede pagar el impuesto federal sobre el patrimonio en cuotas?
Posiblemente. Si el valor de una participación en un negocio de propiedad cerrada incluida en el patrimonio bruto del causante supera el 35 por ciento del patrimonio bruto ajustado, y el causante era ciudadano o residente de los Estados Unidos al fallecer, el representante personal puede optar por pagar parte o la totalidad del impuesto en 2 o más (pero no más de 10) pagos iguales.
Qué conviene revisar antes de que ocurra un imprevisto
Lea su contrato de sociedad
El contrato de operación o de sociedad suele indicar primero qué ocurre con la participación de un socio fallecido. Revíselo antes de decidir cualquier otra cosa.
Defina quién paga la cobertura
Una póliza de vida puede ser propiedad de la empresa, de los socios o de un fideicomiso. Cada opción tiene efectos distintos en los impuestos y en el manejo del dinero.
Considere a sus socios y a sus seres queridos
Una póliza bien diseñada puede ayudar a que la empresa siga operando y a que la familia del socio fallecido tenga opciones claras.
Revise el flujo de caja
Antes de comprometer primas, conviene analizar cómo encajan en el presupuesto del negocio y en la planificación fiscal.
Importante
El pago de una prima de seguro no es un depósito ni una inversión. La póliza tiene términos, límites y exclusiones que deben revisarse con cuidado antes de tomar cualquier decisión.
Tipos de cobertura que analizamos con dueños de negocios
Seguro de persona clave
Ayuda a la empresa a enfrentar la pérdida de un socio o ejecutivo clave. Lo emite una aseguradora y su uso depende de la estructura de propiedad y del contrato.
Seguro para acuerdos de compra-venta
Se usa junto con un acuerdo de compra-venta para facilitar la transferencia de la participación. Los detalles dependen del acuerdo firmado y de la póliza emitida.
Seguro de vida entera
Una póliza de vida entera puede tener un componente de valor en efectivo. Sus valores garantizados y no garantizados se explican por separado y pueden variar.
Seguro de vida temporal
Ofrece cobertura por un periodo determinado. Analizamos si esta opción se ajusta a una obligación empresarial concreta.


