



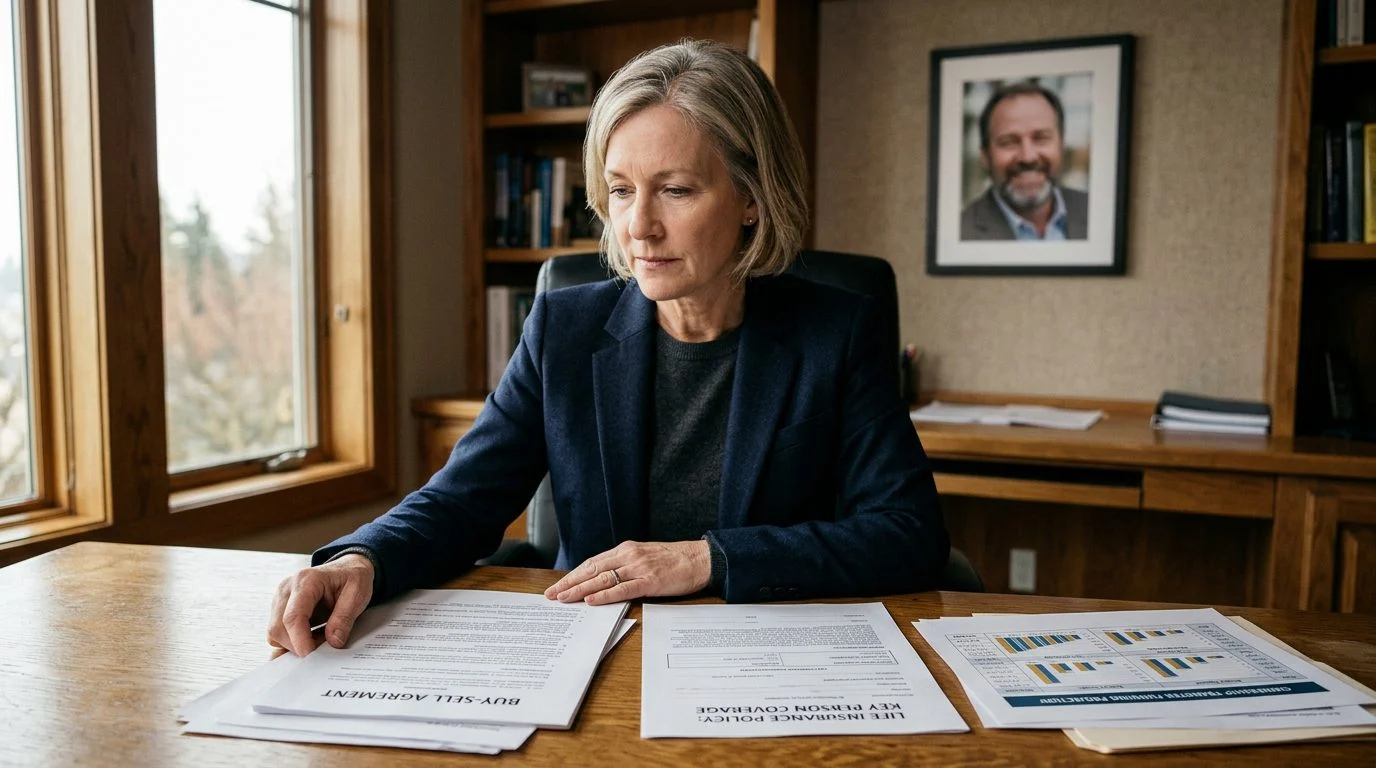
Seguros para negocios · Florida
¿Qué pasa si mi socio muere sin seguro?
Un fallecimiento puede dejar a la empresa y a la familia sin un plan claro para la participación. Conozca las opciones de seguro de vida para negocios y cómo se conectan con su acuerdo de socios.
Por Nischay Rawal · Publicado 30 de octubre de 2026
¿Qué pasa si mi socio comercial fallece sin seguro?
Si su socio comercial fallece y usted no tiene un convenio de compraventa entre socios ni un seguro de vida, el negocio sigue funcionando, pero las decisiones siguientes quedan sujetas a las reglas supletorias. Esas reglas pueden hacer que usted pague por una participación que no planeaba comprar, en un plazo que no eligió. Esta guía explica paso a paso lo que normalmente ocurre y cómo el seguro puede cambiar la situación.
Si usted enfrenta el fallecimiento de un socio sin acuerdo ni póliza vigente, no tiene que resolverlo solo. Solicite una revisión de su caso con nuestro equipo. Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.

¿Qué ocurre cuando primero fallece mi socio comercial?
Sin un acuerdo, el negocio no se detiene en la fecha del fallecimiento. Sin embargo, el control de las operaciones diarias puede volverse poco claro. Según el Fla. Stat. § 620.8601, un socio que es persona física se desvincula de la sociedad al fallecer. La desvinculación es la salida legal. No determina quién recibe el pago, quién vota ni quién firma los cheques.
Las primeras semanas son importantes. Mantenga las operaciones en marcha, pero evite tres cosas hasta que haya leído los documentos que rigen la sociedad. No mueva fondos de la empresa. No firme contratos nuevos vinculados a la participación del socio fallecido. No modifique los registros de propiedad. Cada uno de estos pasos puede dificultar la comprobación de las cifras posteriores.
¿Quién es dueño de la participación del socio fallecido sin un acuerdo?
La participación del socio fallecido suele pasar a la sucesión o a los herederos. Ellos pueden no tener ningún papel en la gestión del negocio. Si su empresa es una LLC, las reglas difieren en los detalles. Según el Fla. Stat. § 605.0602, un miembro que es persona física se desvincula cuando fallece. Según el Fla. Stat. § 605.0504, si un miembro que es persona física fallece, o un tribunal competente declara que el miembro es incapaz de administrar su persona o sus bienes, su representante legal puede ejercer todos los derechos del miembro con el fin de liquidar su sucesión o administrar sus bienes.
Esto genera fricciones. Los herederos pueden esperar un pago o una voz en las decisiones. Los socios sobrevivientes pueden querer respuestas rápidas sobre el control y el dinero. Una sucesión avanza según su propio proceso, que puede ser más lento de lo que el negocio necesita. A partir de ahí pueden surgir desacuerdos sobre los registros financieros, los derechos de información y los plazos.
Verifique qué tipo de entidad posee. Las reglas de las sociedades y las de las LLC no coinciden, así que la misma respuesta no sirve para ambas. Reúna los documentos antes de hablar con la sucesión.
¿Cómo paga el socio sobreviviente la compra de la participación sin seguro?
Sin un plan financiado, el socio sobreviviente a menudo paga con ahorros personales, efectivo del negocio o un préstamo bancario. En una sociedad que continúa, la ley de Florida establece un precio supletorio. Según el Fla. Stat. § 620.8701, la sociedad debe comprar la participación del socio desvinculado por un precio de compra. Ese precio es el monto que el socio habría recibido si los activos se hubieran vendido por el mayor valor entre el valor de liquidación y el valor de empresa en funcionamiento. Los intereses corren desde la fecha de la desvinculación hasta el pago.
El plazo puede ser ajustado. La misma ley establece que, si no se alcanza un acuerdo de compra dentro de los 120 días posteriores a una solicitud escrita de pago, la sociedad debe pagar en efectivo su estimación del precio de compra, más los intereses devengados. Los montos que el socio saliente debe a la sociedad pueden reducir ese pago.
Entre los puntos de presión habituales están las garantías personales que el socio fallecido firmó por deudas del negocio. Otro es la pérdida de clientes o referidos mientras continúan los pagos a la sucesión. Estos son puntos de presión para los que conviene planificar, no predicciones sobre su negocio.
¿Por qué surgen disputas sobre el valor cuando no existe una fórmula?
Las disputas surgen porque ninguna fórmula escrita indica a todos cuál es el valor de la participación. La regla federal de valuación de negocios define el valor justo de mercado como el monto que un comprador dispuesto pagaría a un vendedor dispuesto. Ambos deben conocer los hechos pertinentes y ninguno debe estar presionado para actuar. La valuación considera una tasación justa de todos los activos del negocio, incluido el valor de llave, y la capacidad de generación de ingresos demostrada por la empresa.
El valor de llave abarca la reputación, las relaciones con los clientes y el negocio recurrente. Son los activos más difíciles de determinar después de un fallecimiento. Las tasaciones requieren tiempo y dinero. Un valor fijado después de un fallecimiento también puede diferir de lo que los socios asumían en vida.
Una fórmula de valuación clara en el convenio reduce el número de decisiones que quedan sujetas a negociación. Escríbala mientras todos siguen con vida y de acuerdo.
¿Cómo cambian el resultado seguro de persona clave y el seguro de compraventa entre socios?
El seguro pone dinero a disposición antes de un fallecimiento. El convenio escrito sigue decidiendo cómo se usa ese dinero. El seguro de vida de persona clave es una póliza que el negocio posee sobre una persona clave. Según el Insurance Information Institute, esta cobertura compensa a una empresa por las pérdidas financieras causadas por el fallecimiento de un empleado clave. El negocio recibe el producto del seguro. Puede usarlo para cubrir la pérdida de ingresos, contratar un reemplazo o estabilizar las operaciones.
El seguro de compraventa entre socios está diseñado para financiar la compra de la participación de un socio fallecido. Sin embargo, el producto de la póliza no es una compra automática. El convenio debe indicar quién compra, a qué precio y cómo se aplica el dinero. Sin ese texto, se aplica el precio supletorio legal descrito anteriormente.
Las reglas fiscales también importan. Según el 26 U.S.C. § 2042, los productos del seguro de vida que el representante personal puede cobrar se incluyen en el patrimonio bruto. Los productos que cobran otros beneficiarios también pueden incluirse, cuando el causante tenía ciertos derechos de propiedad al momento de fallecer. Si una participación en un negocio cerrado es significativa, el representante personal puede optar por pagos a plazos. Según el 26 U.S.C. § 6166, esa opción aplica cuando el causante era ciudadano o residente de los Estados Unidos al fallecer y la participación en el negocio cerrado supera el 35 por ciento del patrimonio bruto ajustado; el representante personal puede entonces pagar parte o la totalidad del impuesto federal sobre el patrimonio (estate tax) en cuotas. Permite pagar en 2 a 10 cuotas iguales.
Si una póliza puede emitirse y en qué condiciones depende de la edad y la salud del asegurado, así como del tipo de póliza. Las solicitudes pueden incluir preguntas de salud y una revisión de suscripción.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Pasos que debe dar ahora si su socio ya falleció
Comience reuniendo los documentos. Luego haga una lista de las deudas y de los registros de las pólizas. Reúna primero estos elementos:
- El acuerdo de operación o de sociedad, y cualquier convenio de compraventa entre socios.
- El testamento o fideicomiso del socio fallecido, y el contacto de la sucesión.
- Cualquier seguro de vida sobre el socio, incluido el dueño y el beneficiario.
- Las deudas del negocio, las garantías personales, los firmantes bancarios y los contratos con clientes que dependen del socio.
- Notas fechadas de las decisiones y los mensajes con la sucesión y los socios restantes.
Pregúntese si el número EIN federal del negocio debe cambiar. El IRS explica cuándo se requiere un nuevo EIN, y la respuesta depende de cómo cambien la propiedad o la estructura. Consulte la guía del IRS sobre nuevos EIN.
Hable con nosotros sobre su situación
¿Pueden los socios restantes comprar la participación sin un acuerdo?
La regla supletoria de Florida puede exigir que la sociedad compre la participación por un precio de compra legal. Los plazos y los pasos dependen del tipo de entidad y de los documentos.
¿El seguro de persona clave paga directamente a la familia del socio fallecido?
Los productos del seguro de persona clave se pagan a la empresa que es dueña de la póliza. Luego la empresa decide cómo usarlos.
¿Pueden los productos del seguro de vida formar parte del patrimonio sujeto a impuestos?
La respuesta depende de los hechos de cada situación. Los productos que puede cobrar el representante personal pueden incluirse en el patrimonio bruto según la ley federal.
¿Necesitamos un nuevo EIN si fallece un socio?
No siempre. El IRS vincula la respuesta a los cambios en la propiedad o en la estructura.
Si está atravesando el fallecimiento de un socio sin un convenio ni una póliza vigentes, no tiene que resolverlo solo. El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia, por separado de nuestra práctica de contabilidad. Los honorarios contables se establecen en una carta de encargo por escrito. Para comenzar, solicite una revisión de su caso con NR CPAs & Business Advisors.
Opciones de seguro para proteger al negocio
Seguro de persona clave
Ayuda a la empresa a afrontar la pérdida de una persona cuyo trabajo es esencial para sus ingresos. El beneficiario suele ser la empresa, y el uso de los fondos depende de los acuerdos vigentes.
Acuerdo de compraventa con seguro
Define qué pasa con la participación de un socio que fallece y cómo se fija el precio. Un seguro de vida puede servir para financiar esa compra según la estructura que se elija.
Seguro de vida entera
Una póliza de seguro de vida entera de larga duración, con valor en efectivo y dividendos no garantizados. Sus beneficios y limitaciones se explican en la póliza y en nuestra revisión de su caso.
Seguro de vida temporal
Cobertura por un plazo determinado, útil para cubrir una obligación específica del negocio o de la familia durante un periodo concreto.
Por qué planificar con un CPA
Visión fiscal y de flujo de caja
Revisamos cómo la póliza, el acuerdo de socios y los impuestos se afectan entre sí antes de tomar una decisión.
Familias y empresarios
Atendemos a familias, profesionales y dueños de negocios en Florida y en otros estados, incluidas las familias y empresas indo-estadounidenses.
Documentos claros
Explicamos cada término del seguro y de los acuerdos en palabras sencillas, para que usted sepa qué firma.
Seguros ofrecidos por separado
Los seguros se ofrecen a través de Nischay Rawal, agente de seguros con licencia, separadamente de la práctica de contabilidad de NR CPAs & Business Advisors.
Antes de contar con el seguro, revise el acuerdo
Una póliza no sustituye un acuerdo escrito entre socios. Sin reglas claras sobre la compra de la participación, el seguro puede no cubrir la necesidad real del negocio.
Proteja a sus seres queridos y a su negocio. Llámenos hoy.
Áreas de práctica relacionadas
- Seguro de vida de personas clave para propietarios de empresas: proteja el futuro de su compañía


