



Seguros de vida · Miami, Florida
Entienda el valor en efectivo neto de su póliza de seguro de vida
Qué cifra recibiría al terminar una póliza permanente, qué la reduce y qué parte no está garantizada. Explicado con la mirada de un CPA y con datos claros para su familia.
Por Nischay Rawal · Publicado 8 de noviembre de 2026
Qué significa el valor neto en efectivo de rescate en una póliza de seguro de vida
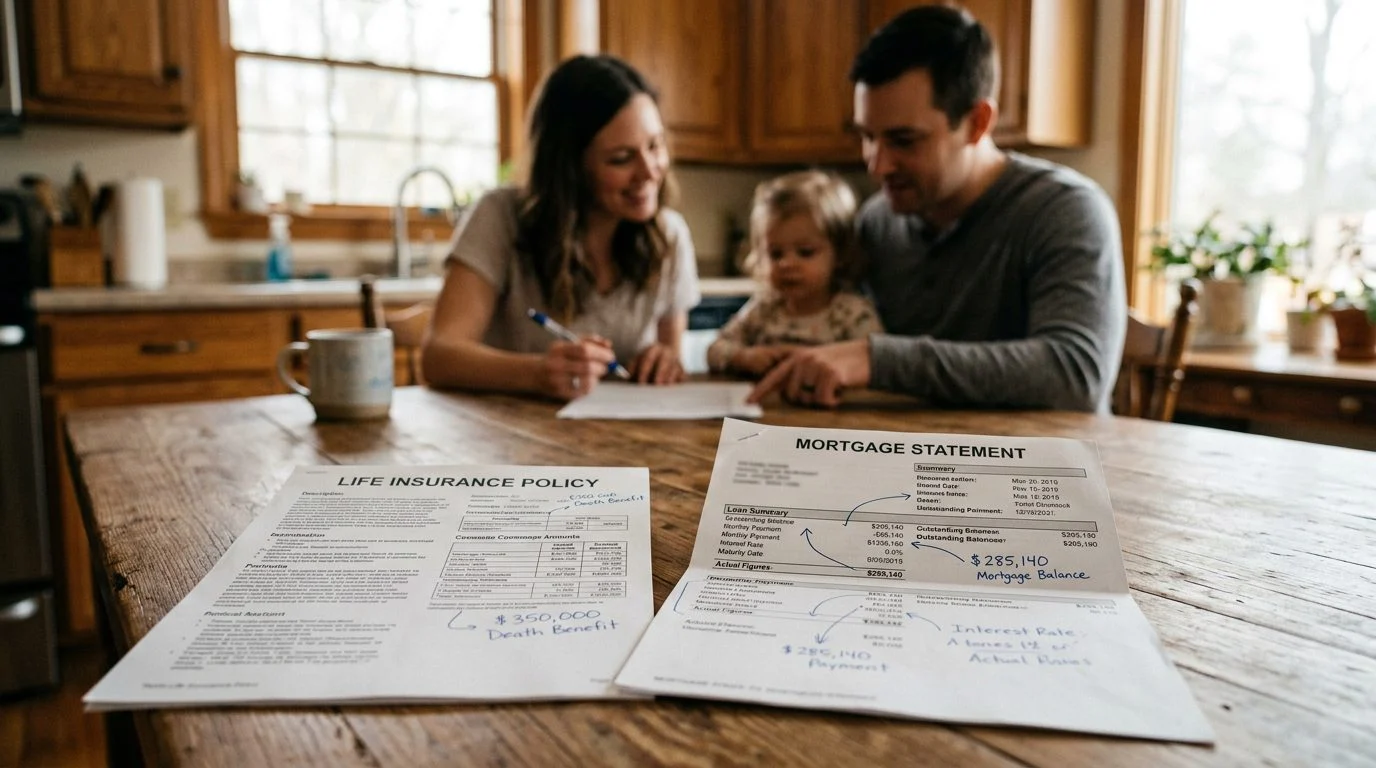
¿Qué significa el valor neto en efectivo de rescate en una póliza de seguro de vida? Es el efectivo que recibiría el titular de la póliza si diera por terminada una póliza permanente, después de que la aseguradora descuente lo que se le debe. La palabra “neto” indica que se aplicaron deducciones. La palabra “rescate” indica poner fin a la póliza a cambio de su valor en efectivo.
Cifra es más importante cuando llega un estado de cuenta por correo y el monto no coincide con lo que usted esperaba. También lo es cuando un padre, cónyuge o socio comercial pregunta si conviene cancelar una póliza. Esta página explica la cifra paso a paso, usando las reglas de Florida cuando corresponden.

Qué significa el valor neto en efectivo de rescate en palabras sencillas
El valor neto en efectivo de rescate es el efectivo que el titular de la póliza recibiría por terminar una póliza permanente en una fecha determinada. Los cargos por rescate, los préstamos pendientes y los intereses de los préstamos lo reducen. Solo las pólizas permanentes, como el seguro de vida entera, acumulan valor en efectivo que puede rescatarse. Una póliza de término estándar cubre un período fijo y no acumula valor en efectivo, por lo que este término no le aplica. FINRA explica que la cobertura a término dura un período limitado, mientras que la cobertura entera o permanente dura toda la vida y tiene una función de valor en efectivo.
El pago por rescate es lo que la aseguradora le paga al titular cuando la póliza termina mientras el asegurado está vivo. No es el beneficio por fallecimiento que reciben los beneficiarios después de la muerte del asegurado.
Valor neto en efectivo de rescate frente a valor en efectivo y beneficio por fallecimiento
El valor neto en efectivo de rescate es menor que el valor en efectivo, y el beneficio por fallecimiento es una cantidad separada. Cada uno va a una persona distinta y en un momento distinto.
| Monto | Qué es | Quién lo recibe y cuándo |
|---|---|---|
| Valor en efectivo | Valor acumulado dentro de la póliza antes de las deducciones | Permanece en la póliza; no se paga por sí solo |
| Valor neto en efectivo de rescate | Valor en efectivo menos lo que la aseguradora tiene derecho a cobrar | El titular de la póliza, solo si la póliza se rescata |
| Beneficio por fallecimiento | Monto pagadero cuando muere el asegurado | Los beneficiarios designados, al fallecer el asegurado |
Rescatar la póliza la termina, por lo que el beneficio por fallecimiento también termina. Un titular no puede cobrar el pago por rescate y el beneficio por fallecimiento. Los estados de cuenta también muestran cifras garantizadas y no garantizadas. Léalas por separado, porque no son el mismo tipo de número.
Cómo se calcula la cifra neta
La cifra neta parte del valor en efectivo. Luego, la aseguradora resta los cargos por rescate, los préstamos pendientes y los intereses no pagados de los préstamos. Los cargos por rescate suelen aplicarse en los primeros años de la póliza y disminuyen con el tiempo.
Este es un ejemplo hipotético, solo con fines ilustrativos: valor en efectivo de $50,000, un cargo por rescate de $4,000, un préstamo de la póliza de $15,000 e intereses acumulados del préstamo de $500. La cifra neta sería de $30,500. Sus cifras reales provienen del estado de cuenta de su aseguradora, no de este ejemplo.
Los dividendos, cuando una póliza los paga, no están garantizados. Un valor basado en dividendos puede cambiar, así que los dividendos pasados no determinan los valores futuros. Toda ilustración de crecimiento o de intereses debe mostrar sus limitaciones con igual énfasis. Los valores actuales pueden diferir de los valores ilustrados.
Dónde encontrar las cifras en su estado de cuenta de la póliza
La línea del valor neto en efectivo de rescate suele aparecer cerca de las líneas de valor en efectivo y préstamos en un estado de cuenta anual o trimestral. Busque cuatro elementos: valor en efectivo, cargo por rescate, saldo del préstamo con intereses y la cifra neta. Cada uno afecta el resultado final.
Verifique si el estado de cuenta separa los valores garantizados de los no garantizados. Los valores garantizados están establecidos por el contrato. Los valores no garantizados dependen de la experiencia de la aseguradora, como los dividendos. Como los valores cambian, pida a la aseguradora un estado actual del valor de rescate en lugar de confiar en uno anterior. Anote el nombre de la aseguradora y el número de la póliza, y lea el estado de cuenta junto con el contrato de la póliza y cualquier cláusula adicional.
Qué ocurre al cancelar y cuánto tarda un pago
Cancelar para obtener el valor en efectivo paga el valor neto en efectivo de rescate, pero el beneficio por fallecimiento termina. El pago también puede ser menor que las primas que usted pagó a lo largo de los años.
Rescatar no es lo mismo que caducar. Terminar una póliza con valor en efectivo antes de su fecha de vencimiento a cambio de su valor actual de rescate en efectivo es una opción; la caducidad por falta de pago de la prima es un evento distinto. Florida también exige un período de gracia de al menos 30 días para pagar una prima después de la primera (Fla. Stat. § 627.453).
El tiempo de pago depende de los formularios y del procesamiento de la aseguradora. Pida a la aseguradora su cronograma por escrito antes de tomar una decisión. Antes de terminar una póliza, revise sus cargos por terminación anticipada, las garantías que se pierden, los posibles efectos fiscales y cualquier beneficio por fallecimiento que se pierda. Florida también considera la práctica de rotación de pólizas (churning) por parte de una aseguradora o agente como una práctica desleal.
Impuestos y préstamos de la póliza que cambian el monto neto
Los préstamos de la póliza reducen la cifra neta, y los intereses no pagados pueden aumentar la deuda. La ley de Florida permite a la aseguradora descontar los intereses no pagados y cualquier saldo de prima pendiente del valor del préstamo o del producto del préstamo (Fla. Stat. § 627.458). El Fla. Stat. § 627.458 dice: “The loan value of the policy shall be at least equal to the cash surrender value at the end of the then-current policy year, except that the insurer may deduct, either from such loan value or from the proceeds of the loan, any existing indebtedness not already deducted in determining such cash surrender value, including any interest then accrued but not due, any unpaid balance of the premium for the current policy year, and interest on the loan to the end of the current policy year.” Si los intereses del préstamo no se pagan, pueden sumarse al saldo del préstamo. El Fla. Stat. § 627.458 dice: “The loan value of the policy shall be at least equal to the cash surrender value at the end of the then-current policy year, except that the insurer may deduct, either from such loan value or from the proceeds of the loan, any existing indebtedness not already deducted in determining such cash surrender value, including any interest then accrued but not due, any unpaid balance of the premium for the current policy year, and interest on the loan to the end of the current policy year.” Si la deuda total alcanza el valor del préstamo, la póliza puede terminarse, pero solo después de que se envíe por correo un aviso de al menos 30 días. Esta regla de préstamos no se aplica a las pólizas de término.
Las normas federales también importan. Los montos pagados bajo un contrato de seguro de vida por la muerte del asegurado generalmente no se incluyen en el ingreso bruto del beneficiario, pero si la aseguradora retiene esos fondos conforme a un acuerdo para pagar intereses sobre ellos, los pagos de intereses sí se incluyen en el ingreso bruto. Sujeto a ciertas excepciones, no se permite deducir los intereses de deudas contraídas o mantenidas para comprar o mantener una póliza de seguro de vida bajo un plan que contempla pedir préstamos sistemáticamente sobre parte o la totalidad de los aumentos del valor en efectivo de la póliza. El rescate también puede tener consecuencias fiscales. Los resultados fiscales dependen de los hechos de la póliza y del titular, y nuestro equipo de CPA puede revisarlos.
Valor neto en efectivo de rescate en una póliza de seguro de personas clave o propiedad de una empresa
En una póliza propiedad de una empresa, la cifra neta puede importar a los propietarios. Puede surgir cuando se actualiza un acuerdo de compraventa entre socios, cuando un socio se retira o cuando cambia la titularidad de una póliza de persona clave. La forma en que la empresa registra ese valor en sus libros es una cuestión contable que nuestro equipo puede revisar.
Las normas federales de patrimonio también examinan quién era el titular de la póliza. Lea nuestro resumen sobre el seguro de personas clave junto con esta página.
Nischay Rawal es agente de seguros con licencia. El seguro se ofrece a través del agente con licencia, por separado de la práctica contable. La ley de Florida exige que los agentes indiquen que actúan como agentes de seguros y que identifiquen a las aseguradoras involucradas (Fla. Stat. § 626.9531).
Analice con nuestro equipo su estado de cuenta de la póliza
Para que le expliquen una cifra neta, comuníquese con NR CPAs & Business Advisors para una revisión de su caso. Si un número del estado de cuenta, una pregunta sobre la cancelación o la solicitud de un socio le generan dudas, no tiene que resolverlo solo. Nuestro equipo puede revisar con usted el estado de cuenta, las cifras de rescate y los efectos fiscales y de flujo de efectivo. Comuníquese con nuestro equipo para comenzar.
Preguntas frecuentes
¿Qué significa el valor neto en efectivo de rescate en una póliza de seguro de vida?
Es el efectivo que recibiría el titular de una póliza permanente por terminarla, después de que la aseguradora descuente los cargos y los préstamos. La cifra no incluye el beneficio por fallecimiento.
¿El seguro de vida a término tiene valor neto en efectivo de rescate?
No. El seguro de vida a término cubre un período fijo y no acumula valor en efectivo que pueda rescatarse.
¿Pueden los acreedores acceder al valor en efectivo de una póliza de seguro de vida en Florida?
Por lo general, no. La ley de Florida establece que los valores en efectivo de rescate de las pólizas de vida sobre la vida de ciudadanos o residentes de Florida no pueden embargarse ni ser objeto de otro proceso legal a favor de un acreedor del asegurado, a menos que la póliza se haya contratado en beneficio de ese acreedor. La misma protección se aplica a los montos de anualidades frente a los acreedores del beneficiario de la anualidad (Fla. Stat. § 222.14).
¿Un préstamo de la póliza reduce el valor neto en efectivo de rescate?
Sí. Los préstamos impagados y sus intereses se restan del valor en efectivo al calcular la cifra neta.
Lo que debe revisar en su póliza
El valor neto excluye el beneficio por fallecimiento
Es la cifra que quedaría tras los cargos por rescate y los préstamos pendientes. El beneficio por fallecimiento se paga por separado y no forma parte de esa cifra.
Los dividendos no están garantizados
Si su póliza participa en dividendos, estos dependen de la experiencia de la aseguradora y pueden cambiar. Deben mostrarse por separado de los valores garantizados.
Valores garantizados y no garantizados
Una buena revisión separa lo que la póliza garantiza por contrato de lo que depende de proyecciones y decisiones futuras de la aseguradora.
Ofrecido por un agente con licencia
Nischay Rawal es agente de seguros con licencia. Los seguros se ofrecen a través de este agente, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Antes de terminar o cambiar una póliza
Terminar una póliza puede generar cargos por rescate, impuestos sobre ganancias y pérdida de la cobertura por fallecimiento. Pida una revisión de su caso antes de tomar cualquier decisión sobre su póliza actual.
Preguntas frecuentes sobre el valor en efectivo
¿Los seguros a término tienen valor en efectivo?
No. El seguro de vida a término cubre un periodo determinado y normalmente no acumula valor en efectivo de rescate.
¿Qué reduce el valor neto?
Los cargos por rescate y los préstamos pendientes, junto con los intereses que se acumulen sobre ellos, reducen la cifra que recibiría el titular.
¿Puedo pedir un préstamo contra la póliza?
Muchas pólizas permanentes lo permiten. Un préstamo reduce el beneficio por fallecimiento y el valor en efectivo disponible, y debe revisarse con cuidado.
¿Cómo influyen los impuestos?
Las reglas fiscales sobre seguros de vida son complejas. Nuestra revisión de su caso considera la parte fiscal junto con el flujo de efectivo de su familia o de su negocio.
Hable con NR CPAs & Business Advisors sobre el valor de su póliza
Áreas de práctica relacionadas
- Seguro de vida de persona clave para propietarios de empresas: proteja el futuro de su empresa
- Seguro de vida de persona clave para propietarios de empresas mayores de 60 años: revisión de cobertura y preguntas de salud
- ¿Qué le ocurre a mi negocio si fallezco repentinamente? Una guía en lenguaje sencillo para propietarios
- Cómo registrar el seguro de vida de persona clave en los libros contables de la empresa: valor de rescate en efectivo y primas


