



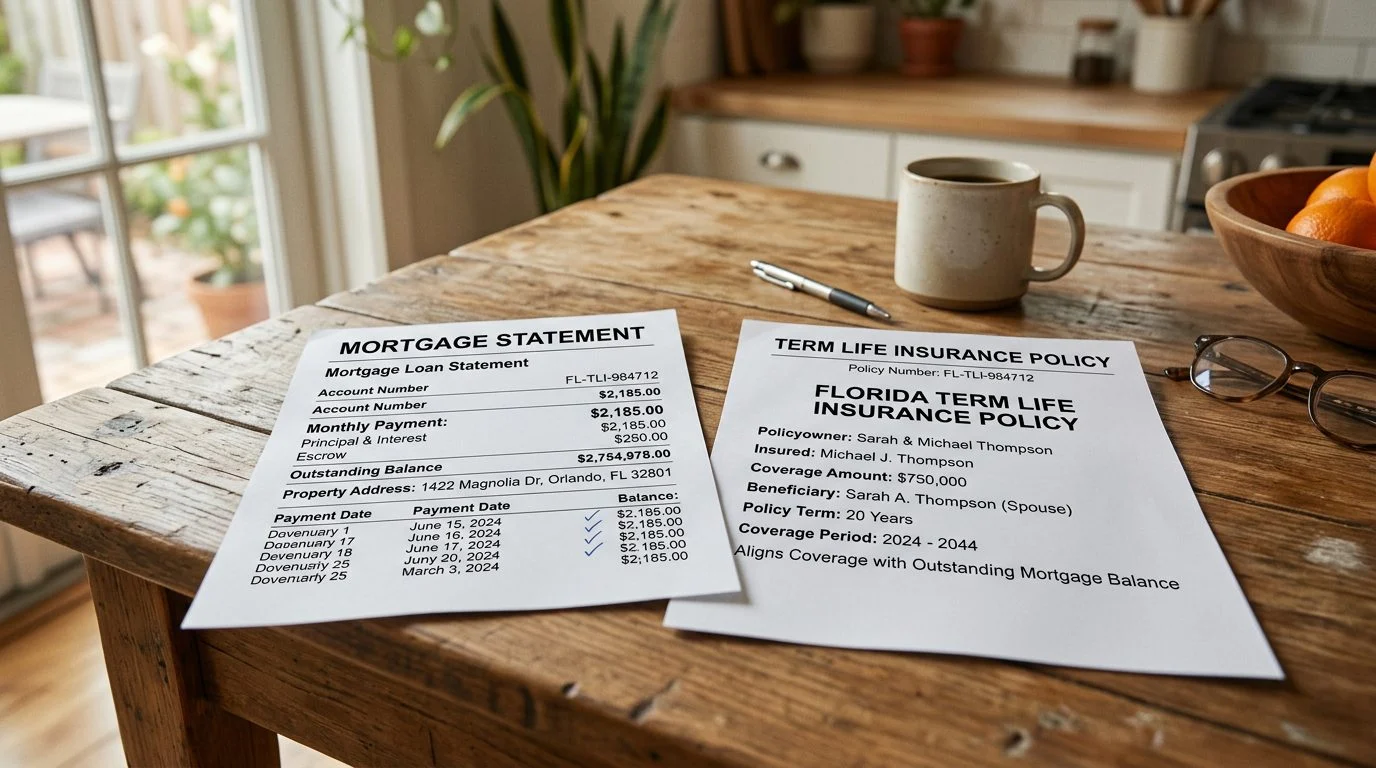
Seguro de vida en Florida
Seguro de vida familiar en Florida: la respuesta corta
Cómo pensar la cobertura para su familia, con la mirada de un CPA sobre impuestos y flujo de caja. Nischay Rawal, agente de seguros con licencia, le ayuda a revisar sus opciones.
Por Nischay Rawal · Publicado 6 de noviembre de 2026
Póliza de seguro de vida familiar en Florida: La respuesta breve
¿Existe una póliza de seguro de vida familiar? No como un producto estándar único. “Seguro de vida familiar” es una expresión cotidiana para referirse a un hogar protegido con un seguro de vida ordinario. Las familias obtienen esa protección mediante algunas configuraciones comunes, y cada una es un contrato regular con una aseguradora.
Si está investigando esto para un hogar que usted sostiene, es posible que esté considerando un cambio. La salud de su cónyuge podría estar cambiando. Un padre podría estar envejeciendo. Los hijos crecen y sus necesidades cambian. Esta página explica en términos sencillos las configuraciones más comunes y muestra qué debe reunir antes de elegir.

¿Existe realmente una póliza de seguro de vida familiar? La respuesta breve
Ninguna forma de póliza única lleva el nombre de “seguro de vida familiar”. La expresión describe un objetivo: proteger a las personas que dependen de sus ingresos o de su cuidado. Cada aseguradora redacta su propio contrato, con su propio nombre, características y límites.
Eso significa que la verdadera pregunta es qué estructura se ajusta a su hogar. Comience por determinar a quién habría que reemplazarle los ingresos y durante cuánto tiempo. Después, compare cómo responde cada estructura a esa necesidad.
Esta página no impulsa una estructura en particular. Cubre las opciones, las normas de Florida que aplican y las preguntas que determinan la decisión. El seguro lo ofrece un agente de seguros con licencia, por separado de la práctica contable de NR CPAs & Business Advisors.
Lo que la gente suele entender por póliza de seguro de vida familiar
La mayoría se refiere a una de tres configuraciones. La primera es una póliza individual separada para cada miembro de la familia. La segunda es una sola póliza que cubre a un cónyuge. La tercera es la cobertura de ingresos familiares, que paga un beneficio mensual en lugar de una suma global.
Algunas personas también preguntan por una “póliza de protección familiar”. Es una etiqueta general para una cobertura destinada a proteger a los dependientes. No es una categoría legal independiente. El documento de la póliza de la aseguradora define qué incluye realmente la cobertura.
La configuración adecuada depende de los hechos. Importan los ingresos del hogar, el número de dependientes, las deudas y cuánto tiempo dependen otros de quien genera los ingresos. Un hogar con hijos pequeños puede evaluar la decisión de manera distinta que una pareja cuyos hijos ya son adultos.
Una póliza orientada a la familia sigue siendo un contrato individual. Comprar una no lo incorpora a un grupo ni a un fondo familiar compartido. Cada póliza tiene su propio propietario, asegurado, beneficiario, prima y condiciones.
Cómo el seguro de vida de ingresos familiares paga beneficios a los familiares
El seguro de vida de ingresos familiares paga al beneficiario un ingreso mensual durante un período determinado después de que fallece el asegurado. No paga una suma global. Ese diseño puede ayudar a un hogar que queda sin el asegurado a seguir pagando las facturas periódicas.
El monto del pago, la duración del período de pago y cualquier límite aparecen en la póliza. Los reclamos se pagan según esas condiciones. Solicite el calendario exacto antes de depender de él.
La cobertura de ingresos familiares suele venderse como seguro temporal. La cobertura temporal dura un número determinado de años. Las reglas de renovación y cualquier cambio de costo por edad están detallados en el contrato, así que lea esas secciones con atención.
Las normas fiscales federales también importan. Según el 26 U.S.C. § 101, el ingreso bruto generalmente no incluye las cantidades recibidas en virtud de un contrato de seguro de vida cuando se pagan por el fallecimiento del asegurado. La ley enumera excepciones, por lo que una pregunta fiscal sobre una póliza específica requiere revisar los hechos.
¿Puede comprar un seguro de vida sobre un cónyuge, hijo o padre?
Según el Fla. Stat. § 627.404, nadie puede comprar un seguro sobre la vida de otra persona a menos que los beneficios vayan a esa persona o a alguien con interés asegurable en el momento de celebrar el contrato.
El Fla. Stat. § 627.404 establece que, en seguros de vida, salud o incapacidad, el interés asegurable comprende solo los intereses que la ley enumera. Entre ellos está el de una persona que espera una ventaja pecuniaria sustancial por la continuación de la vida, la salud y la seguridad de otra persona, y que sufriría en consecuencia una pérdida pecuniaria sustancial por la muerte, lesión o incapacidad de esa otra persona. También implica una pérdida financiera sustancial si esa persona fallece, resulta lesionada o queda incapacitada. La cobertura sobre un padre depende de la relación y de los hechos.
Para las pólizas individuales (distintas de un contrato de funeral prepagado, de seguro de vida colectivo o de seguro colectivo o general de accidentes, salud o incapacidad), la persona asegurada, con capacidad legal para contratar, debe solicitar o consentir por escrito el contrato y sus condiciones antes de celebrarlo o en ese mismo momento. Hay una excepción: una persona con interés asegurable en la vida de un menor de 15 años, o una persona de la que dependa el menor para su sostén y manutención, puede obtener una póliza sobre el menor. La ley establece que el interés asegurable no necesita existir después de iniciada la cobertura. Es un punto útil para hogares cuyas finanzas cambian con el tiempo.
Las aseguradoras también hacen preguntas de salud. Sus respuestas pueden afectar si se emite la póliza y cuánto cuesta. Según el Fla. Stat. § 627.455, una póliza debe volverse incontestable después de haber estado vigente durante 2 años, con excepciones como el impago de primas. Conforme al Fla. Stat. § 627.455, todo contrato de seguro debe disponer que la póliza sea incontestable una vez que haya estado vigente durante la vida del asegurado por un período de 2 años desde su fecha de emisión. Las excepciones son la falta de pago de primas y, a opción de la aseguradora, las disposiciones sobre beneficios por incapacidad y las que otorgan un seguro adicional específicamente contra la muerte por accidente o por medios accidentales. Por eso conviene responder con precisión a las preguntas de la solicitud desde el inicio.
Quién es el propietario de la póliza, quién está asegurado y quién es el beneficiario
El propietario controla la póliza. El propietario paga las primas, cambia los beneficiarios y toma las decisiones según el contrato. El asegurado es la persona cuya vida está cubierta. El beneficiario recibe el beneficio por fallecimiento.
Tomemos un caso sencillo. Un esposo compra una póliza sobre su esposa. Él puede ser el propietario y el beneficiario, mientras que su esposa es la asegurada. Las condiciones de la póliza determinarán entonces qué sucede si cambia la relación o si fallece el propietario.
La propiedad afecta la planificación patrimonial. Según el 26 U.S.C. § 2042, el seguro pagadero a los beneficiarios puede incluirse en el patrimonio bruto del causante si este tenía ciertos derechos de propiedad al fallecer. Quién es el propietario de una póliza y si se designa un fideicomiso o una sucesión puede cambiar su tratamiento. Estas son preguntas para un profesional fiscal o patrimonial que revise el panorama completo.
Las transferencias pueden tener sus propias reglas. El 26 U.S.C. § 2035 dispone que la regla para transferencias matrimoniales y de poca cuantía no ampara una transferencia relativa a una póliza de seguro de vida. Trasladar una póliza a otro nombre en una etapa avanzada de la vida requiere una revisión cuidadosa.
Florida también tiene una norma sobre quién recibe el producto del seguro. Según el Fla. Stat. § 222.13, cuando fallece un residente de Florida dejando un seguro, el producto generalmente queda exento de los acreedores del asegurado, salvo que la póliza o una cesión válida de la misma disponga otra cosa, y el producto pagadero a una persona designada se rige por la designación de la póliza. El producto pagadero a la sucesión del asegurado forma parte de dicha sucesión. Revise la titularidad y las designaciones de beneficiarios después de un matrimonio, un nacimiento o un fallecimiento.
Temporal o vida entera para una familia: en qué se diferencian
El seguro de vida temporal cubre un período limitado. El seguro de vida entera está diseñado para durar toda la vida del asegurado e incluye una característica de valor en efectivo. La guía de FINRA sobre seguros explica estas diferencias básicas.
La cobertura temporal puede ajustarse a un hogar que necesita protección durante un número determinado de años, por ejemplo mientras los hijos son dependientes. El seguro de vida entera puede ajustarse a un hogar que quiere cobertura de por vida, siempre que las primas se paguen según las condiciones de la póliza. Ninguna de las dos es mejor para todas las familias.
Compare las cifras garantizadas y las no garantizadas lado a lado. Los valores garantizados figuran en la póliza. Los dividendos no están garantizados. Cualquier ilustración de crecimiento o de valor en efectivo debe mostrar sus supuestos y límites con el mismo énfasis que las partes favorables.
Las primas deben pagarse a tiempo. Según el Fla. Stat. § 627.453, toda póliza debe conceder un período de gracia de no menos de 30 días para el pago de cualquier prima posterior a la primera. La aseguradora puede cobrar intereses de hasta el 8 por ciento anual por esos días. No pagar a tiempo tiene consecuencias reales, así que establezca un plan de pagos que pueda cumplir.
Seguro de vida familiar para familiares que viven en el extranjero o en otros países
El seguro de vida NRI es una cobertura organizada para familias cuyos miembros viven en distintos países. Suele utilizarlo en hogares indioamericanos con familiares en la India u otros lugares, o en hogares cuyos miembros tienen distintas condiciones de residencia.
Antes de una revisión de su caso, reúna estos datos. Anote la residencia y la ciudadanía de cada miembro de la familia. Indique dónde vive cada beneficiario. Enumere las pólizas existentes, incluidas las que ofrece el trabajo. Identifique quién tomará las decisiones si usted está en el extranjero o no está disponible.
La suscripción de la aseguradora determina lo que puede ofrecer y a qué costo. La licencia del agente también importa. Según el Fla. Stat. § 626.112, nadie puede actuar como agente de seguros a menos que esté actualmente autorizado y designado. El Fla. Stat. § 626.112 dice: “(1)(a) Ninguna persona podrá ser, actuar como, anunciarse o presentarse como agente de seguros, ajustador de seguros o representante de clientes, a menos que esté actualmente autorizada por el departamento y designada por una entidad o persona designadora apropiada.”
Los registros precisos son importantes en todas las fronteras. Según el Fla. Stat. § 627.456, si se ha declarado erróneamente la edad o el sexo del asegurado, o de cualquier otra persona considerada para determinar la prima o el beneficio, el monto pagadero es el que la prima habría adquirido con la edad o el sexo correctos. Verifique cada fecha de nacimiento con documentos oficiales antes de solicitar la cobertura.
Próximos pasos: lleve los datos de su familia a una revisión de su caso
Una revisión de su caso es la primera reunión, en la que el agente responsable analiza sus datos y explica las opciones. Traiga una lista breve. Incluya los nombres y edades de los dependientes, los ingresos y las deudas, la cobertura existente y el objetivo que busca para el beneficio.
Anote también cuánto tiempo dependerían otros de esos ingresos. Un cónyuge sobreviviente podría necesitar años de sostén, mientras que los hijos adultos quizá solo necesiten un apoyo transitorio. Estos datos determinan si tiene sentido una estructura temporal, de vida entera o de ingresos familiares.
¿Puede comprar un seguro de vida para un miembro de la familia?
Con frecuencia sí, si se cumple la norma de interés asegurable de Florida y el asegurado lo consiente por escrito. La cobertura sobre un padre depende de los hechos.
¿El seguro de vida de ingresos familiares es lo mismo que una póliza de suma global?
No. Paga un beneficio mensual durante un período determinado, y la póliza detalla las condiciones.
¿Una póliza de seguro de vida familiar es un solo producto?
No. Es una expresión habitual para varias configuraciones.
El seguro lo ofrece Nischay Rawal, agente de seguros con licencia, por separado de la práctica contable de NR CPAs & Business Advisors. Si está considerando una cobertura para un cónyuge o para un padre que envejece, no tiene que resolver las opciones por su cuenta. Comuníquese con nuestro equipo para solicitar una revisión de su caso.
Por qué hablar con nosotros
Visión fiscal y de flujo de caja
Revisamos cómo una póliza encaja con sus impuestos, su presupuesto familiar y los objetivos de su negocio.
Explicaciones en palabras sencillas
Le explicamos los términos del seguro, los costos, las exclusiones y las condiciones antes de que tome cualquier decisión.
Familias y dueños de negocio
Atendemos a familias, profesionales y dueños de negocios en distintos estados de Estados Unidos, incluidas las familias indoamericanas.
Seguros ofrecidos por un agente con licencia
Los seguros son ofrecidos por Nischay Rawal, agente de seguros con licencia, de forma separada de la práctica contable de NR CPAs & Business Advisors.
Antes de decidir
Una póliza de seguro de vida no es una inversión ni un plan de ahorro. Pida la explicación completa de las primas, las exclusiones, las condiciones de renovación y los cambios que puedan aplicarse con la edad antes de tomar cualquier decisión.
Tipos de cobertura que revisamos
Seguro de vida entera
Una póliza de seguro de vida entera con valores garantizados y no garantizados explicados por separado.
Seguro de vida temporal
Cobertura por un período determinado, para necesidades familiares o de deuda con una fecha de término clara.
Seguro de personas clave
Protección para un negocio frente a la pérdida de una persona cuyo aporte es importante para la empresa.
Seguro para acuerdos de compraventa
Financiamiento de un acuerdo de compraventa entre socios, para que la transición de la propiedad sea ordenada.
Seguro para planificación patrimonial
Cómo un seguro de vida puede coordinarse con su plan de patrimonio y sus objetivos sucesorios.
Seguro de vida para NRI
Opciones para personas no residentes en Estados Unidos que necesitan cobertura con requisitos y documentación propios.
Proteja a los suyos: programe su revisión de caso
Áreas de práctica relacionadas
- Seguro de personas clave para propietarios de empresas: proteja el futuro de su compañía
- Revisión de la cobertura de seguro de personas clave: qué verificamos antes de que una empresa contrate una póliza
- Seguro de personas clave para una empresa de consultoría informática: protección de los propietarios y de los contratos con clientes


