



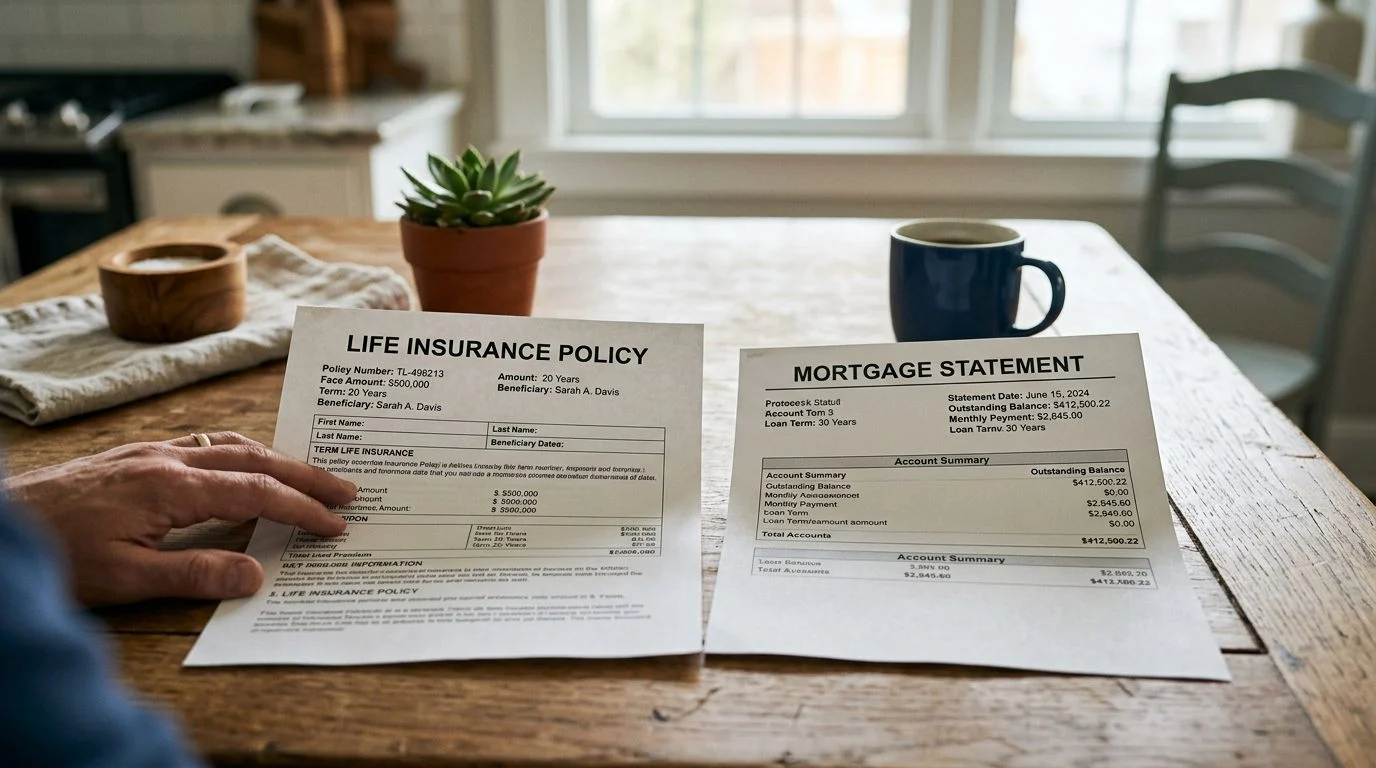
Seguro de vida · Miami, Florida
Seguro de vida de $500,000: cuánto cuesta al mes y qué determina su costo mensual
El precio depende de su edad, su salud, el tipo de póliza y el plazo que necesita. NR CPAs & Business Advisors le ayuda a entender esos factores antes de decidir.
Por Nischay Rawal · Publicado 6 de noviembre de 2026
Seguro de vida de $500,000 al mes: qué determina el costo
Una póliza de seguro de vida de $500,000 no tiene un precio mensual fijo. El costo mensual depende del tipo de póliza, la edad y el estado de salud del asegurado, y la forma en que se paga la prima. Esta página explica cada factor para que pueda interpretar con confianza una cifra que le presenten.

Lo que cuesta mensualmente una póliza de $500,000 depende del tipo de póliza y del asegurado
No existe una cifra mensual única para una póliza de $500,000. La prima la determinan el diseño de la póliza y el perfil del asegurado.
El beneficio por fallecimiento es el monto que se paga a los beneficiarios cuando se aprueba una reclamación por muerte cubierta. La prima es lo que usted paga para mantener la póliza vigente. Son conceptos separados. Un beneficio por fallecimiento de $500,000 no significa una factura de $500,000.
Las primas se pueden pagar mensualmente, trimestralmente, semestralmente o una vez al año. El pago mensual es solo una de varias modalidades, y cada una tiene su propio monto por pago. Al comparar ofertas, compare el costo total con la misma modalidad de pago.
Aquí explicamos las variables en lugar de publicar tablas de tarifas o cotizaciones de primas. Una cifra presentada sin la aseguradora, el formulario de la póliza y una evaluación de salud puede inducirle a error.
Seguro temporal y seguro de vida entera: por qué difiere la cifra mensual
El seguro de vida temporal cubre al asegurado durante un número determinado de años. El seguro de vida entera está diseñado para cubrir al asegurado de por vida, siempre que se paguen las primas según lo requerido.
La guía de FINRA sobre el cambio de seguros de vida señala que, al comparar pólizas temporales y no temporales, hay que considerar los cargos por cancelación, el valor en efectivo y el costo de reemplazar una póliza.
Como el seguro de vida entera está construido para durar toda la vida e incluye una función de valor en efectivo, su prima suele ser más alta que la de una póliza temporal con el mismo beneficio por fallecimiento.
¿Cuál es la prima estimada del seguro de vida entera?
La aseguradora fija las primas del seguro de vida entera según la edad y el estado de salud del asegurado, y según el formulario de la póliza. Para obtener una estimación útil, primero se necesita contar con ese panorama completo.
¿Por qué la gente critica el seguro de vida entera?
La queja principal es el costo. El diseño adecuado depende de cuánto tiempo se necesita la cobertura y de lo que la póliza debe cumplir, por ejemplo, financiar una obligación comercial o una necesidad patrimonial.
Factores que suben o bajan la prima mensual
La edad, la salud, la duración del plazo, la modalidad de pago y las reglas propias de la aseguradora mueven la prima mensual. Cada uno puede hacer que la cifra suba o baje.
- Edad al solicitar. Las primas generalmente aumentan a medida que el asegurado envejece.
- Salud y uso de tabaco. La aseguradora hace preguntas de salud, y la emisión de la póliza puede depender de la asegurabilidad. La suscripción (underwriting), es decir, la revisión de esas respuestas por parte de la aseguradora, determina la oferta.
- Duración del plazo. En las pólizas temporales, un plazo nivelado más largo generalmente cuesta más al mes que uno más corto.
- Modalidad de pago. La ley de Florida exige un período de gracia de al menos 30 días para pagar una prima posterior a la primera, según el Estatuto de Florida 627.453. La aseguradora puede cobrar intereses de hasta el 8 por ciento anual por esos días de gracia. Planifique la modalidad de pago teniendo en cuenta su flujo de caja.
- Aseguradora y formulario de la póliza. Cada aseguradora fija sus propias tarifas y reglas de suscripción. Una cifra se aplica únicamente al formulario de póliza indicado en la oferta.
Valor en efectivo, préstamos y retiros en el seguro de vida entera
Las pólizas de vida entera acumulan valor en efectivo. El titular puede tener la posibilidad de pedir un préstamo con garantía de ese valor o retirar parte de él, según lo que establezca el contrato.
La ley de Florida establece una base para los préstamos sobre pólizas. Una vez que una póliza tiene un valor de rescate en efectivo y ninguna prima está en mora, la aseguradora otorgará un préstamo con la cesión o prenda adecuada de la póliza y como única garantía de la misma, aunque puede aplazar un préstamo (que no sea para pagar una prima) hasta por 6 meses después de su solicitud, conforme al Estatuto de Florida 627.458. El Estatuto de Florida § 627.458 dice: “El valor del préstamo de la póliza será al menos igual al valor de rescate en efectivo al final del año de póliza vigente, excepto que la aseguradora puede deducir, ya sea de dicho valor del préstamo o del producto del préstamo, cualquier deuda existente que no se haya deducido al determinar dicho valor de rescate en efectivo, incluidos los intereses devengados pero no vencidos, cualquier saldo impago de la prima del año de póliza vigente y los intereses del préstamo hasta el final del año de póliza vigente”. Esa sección no se aplica a las pólizas temporales ni a los endosos temporales.
Los préstamos y los retiros pueden reducir el valor en efectivo y el beneficio por fallecimiento. También pueden tener consecuencias fiscales. Revise cualquier préstamo o retiro frente a la póliza específica y a su situación fiscal antes de actuar.
Los dividendos de las pólizas de vida entera con participación no están garantizados. Lea por separado los valores garantizados y los valores no garantizados. Cualquier ilustración de crecimiento tiene sus propias limitaciones, así que solicite por escrito todas ellas.
Tener más de una póliza, incluidos los usos comerciales
Sí, una persona puede tener más de una póliza de seguro de vida. El total es lo que el hogar o la empresa tiene vigente entre todas ellas.
Los propietarios de negocios suelen usar el seguro de persona clave para ayudar a reemplazar la pérdida de un propietario o de un empleado esencial. El seguro de acuerdo de compraventa entre socios puede financiar la compra prevista de la participación de un propietario que se retira. Según la ley de Florida, una empresa que asegura a un propietario, funcionario o persona clave debe obtener el consentimiento por escrito de esa persona, otorgado antes de la compra, tal como lo dispone el Estatuto de Florida 627.404. La cobertura de acuerdos de compraventa se rige por una disposición separada del mismo estatuto. La empresa no puede tomar represalias contra quien se niegue, según el Estatuto de Florida 627.404.
La legislación fiscal federal generalmente prohíbe la deducción de las primas cuando el contribuyente es beneficiario de la póliza, según el IRC 264. Esa es una de las razones por las que la cobertura empresarial necesita la perspectiva de un CPA sobre el flujo de caja.
La planificación patrimonial sigue una lógica similar. Los productos del seguro pueden computarse en el patrimonio bruto de una persona, según quién sea el propietario de la póliza y quién reciba el dinero, conforme a la regla federal del patrimonio bruto.
¿Puede tener más de una póliza de seguro de vida?
Sí. Cada póliza tiene su propia prima, aseguradora y condiciones, así que revise cada una por separado antes de determinar el total.
Siguiente paso: una revisión de su caso para su situación
Una revisión de su caso es la primera reunión. Analizamos el tipo de póliza, el perfil del asegurado y el propósito de la cobertura antes de mencionar cualquier cifra mensual.
Si usted lee esto por un cónyuge o un padre cuya salud ha cambiado, o por un socio que planea una compra de participación tras el fallecimiento o el retiro de un propietario, es posible que enfrente una decisión inesperada. Si eso se ajusta a su situación, contacte a NR CPAs & Business Advisors para solicitar una revisión de su caso.
El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia en Florida, separado de la práctica de contabilidad de NR CPAs & Business Advisors, una firma de CPA en Miami. Al tratar productos de seguros, Nischay Rawal actúa como agente de seguros con licencia.
Factores que influyen en la prima mensual
Edad al momento de solicitar
Generalmente, mientras más joven es la persona asegurada al solicitar la póliza, menor puede ser la prima. La aseguradora fija las tarifas según su propia tabla.
Estado de salud
La aseguradora hace preguntas de salud y puede revisar historial médico antes de emitir la póliza. La elegibilidad y las tarifas dependen de esa evaluación.
Tipo de seguro
El seguro de término y el seguro de vida entera tienen estructuras de prima distintas. Comparar el tipo de cobertura es clave para entender el costo mensual.
Plazo y necesidades de la familia
Un plazo más corto o más largo, y los ingresos, deudas y metas de su hogar, cambian qué cobertura tiene sentido para usted.
Una cifra en internet no reemplaza una revisión de su caso
Cualquier monto mensual que vea publicado es, como mucho, una referencia general. La prima real la fija la aseguradora según su edad, salud y la póliza específica. Antes de decidir, conviene revisar todos estos datos juntos.
Cómo le ayudamos
Revisión de su caso
Revisamos su situación familiar, de negocio y fiscal para explicarle qué cobertura y qué prima podrían encajar con sus objetivos.
Visión de CPA
Nuestro enfoque contable considera el impacto en su flujo de efectivo y en los aspectos fiscales del seguro.
Familias y dueños de negocios
Atendemos a familias, profesionales y dueños de negocios en Florida y en otros estados, incluidas familias indoamericanas.
Explicaciones claras
Le explicamos los términos del seguro en palabras sencillas, incluidas las exclusiones y limitaciones de cada póliza.
Proteja a sus seres queridos con una cobertura bien entendida
Áreas de práctica relacionadas
- Seguro de personas clave para propietarios de empresas: proteja el futuro de su compañía
- Revisión de la cobertura de seguro de personas clave: qué verificamos antes de que una empresa contrate una póliza
- Seguro de personas clave para una empresa de consultoría informática: protección de propietarios y contratos con clientes
- ¿Puede mi empresa contratar un seguro de vida sobre un empleado con visa H-1B? Interés asegurable explicado


