



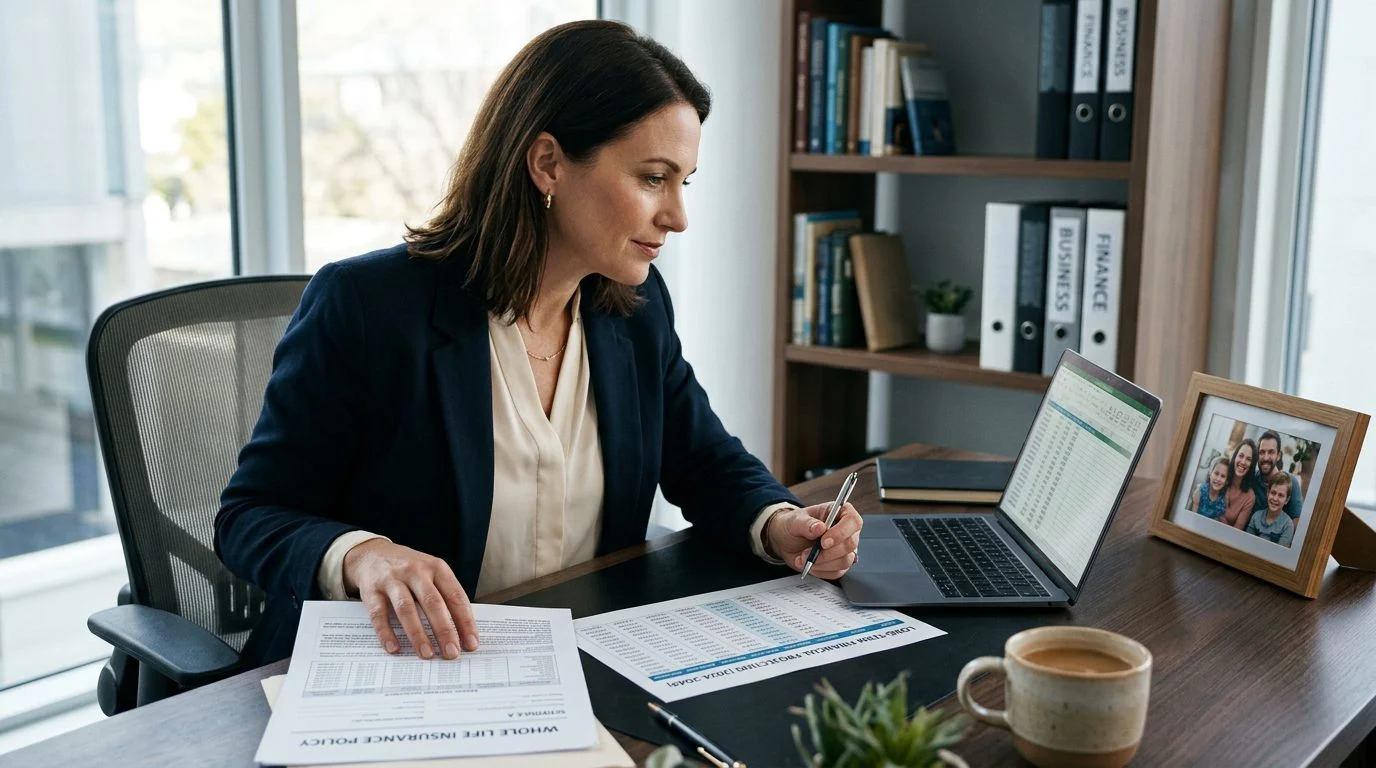
Seguro de vida entera · Miami, Florida
¿Vale la pena el seguro de vida entera? Una mirada de CPA para decidir con claridad
Explicamos la póliza en palabras sencillas y la comparamos con sus metas, su presupuesto y sus impuestos. Nischay Rawal, agente de seguros con licencia, ofrece los seguros por separado de nuestra práctica de contabilidad.
Por Nischay Rawal · Publicado 18 de octubre de 2026
¿Conviene comprar un seguro de vida entera? La visión de un CPA
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
La respuesta corta: depende de su situación
¿Conviene comprar un seguro de vida entera? Para algunas familias y dueños de negocios, sí puede convenir. Para otros, un seguro temporal o no adquirir una nueva póliza puede ser más adecuado. El seguro de vida entera es una cobertura permanente, así que la respuesta depende de tres factores: cuánto tiempo necesita la cobertura, si la necesidad durará toda su vida y si la prima encaja en su flujo de caja durante muchos años.
Esta página explica la póliza en palabras sencillas. Cubre lo que el valor en efectivo hace y no hace, las objeciones más comunes y las preguntas que conviene responder antes de decidir. Para una visión más amplia, lea nuestra guía de seguros de vida entera para familias, dueños de negocios y hogares transfronterizos.
Qué es el seguro de vida entera, en palabras sencillas
El seguro de vida entera es un seguro de vida permanente. Está diseñado para mantenerse vigente durante toda la vida del asegurado, siempre que se paguen las primas. El seguro de vida temporal, en cambio, cubre un número determinado de años.
Una póliza de vida entera tiene tres componentes:
- Beneficio por fallecimiento. La cantidad que se paga al beneficiario cuando fallece el asegurado.
- Prima. El pago periódico que mantiene vigente la póliza.
- Valor en efectivo. Un valor que se acumula dentro de la póliza con el tiempo. Forma parte del contrato, no es una cuenta separada.
Puede que pueda pedir un préstamo con garantía del valor en efectivo. Si el préstamo y los intereses no pagados crecen hasta igualar o superar el valor del préstamo, la póliza puede terminarse. La aseguradora debe enviar un aviso con al menos 30 días de anticipación. Un préstamo no pagado también reduce lo que recibirán sus beneficiarios.
Esta página analiza una póliza genérica de vida entera. Cuando se revisa una póliza específica, se nombran la aseguradora y la forma de la póliza.
¿Es el seguro de vida entera una buena inversión?
El seguro de vida entera es, ante todo, una póliza de seguro. No es una promesa de rendimientos, y esta página no la presenta como una inversión. Su función principal es el beneficio por fallecimiento.
Algunos valores de una póliza de vida entera están garantizados por el contrato. Otros no lo están. Pida ambos, presentados uno al lado del otro y con el mismo énfasis. Los valores no garantizados dependen de la experiencia futura de la aseguradora y de condiciones que cambian con el tiempo. Los dividendos, cuando una póliza los ofrece, no están garantizados.
Con frecuencia, los titulares comparan el crecimiento del valor en efectivo con los rendimientos de acciones o bonos. Esa comparación solo tiene sentido cuando ambos lados usan los mismos supuestos, comisiones y tratamiento fiscal. La ley federal también establece la prueba que un contrato debe cumplir para considerarse seguro de vida. Según la sección 7702 del Código de Rentas Internas, un contrato cumple la prueba de acumulación del valor en efectivo si, según sus términos, el valor de rescate en efectivo nunca puede superar en ningún momento la prima única neta que tendría que pagarse en ese momento para financiar los beneficios futuros del contrato.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Las objeciones más comunes y cómo sopesarlas
El argumento más común es contratar un seguro temporal e invertir la diferencia. Los seguros temporales y las pólizas con valor en efectivo tienen precios distintos, porque las primas de vida entera también financian el valor en efectivo. La disyuntiva es simple de enunciar: usted paga más ahora por una cobertura permanente y una función de valor en efectivo. La diferencia invertida conlleva su propio riesgo y costos, y sus resultados dependen de cómo se invierta.
La cobertura permanente también cuesta más mantenerla. Las primas suelen ser más altas que las de un seguro temporal para el mismo beneficio por fallecimiento. Pueden aplicarse cargos por rescate cuando una póliza se da por terminada antes de tiempo.
El siguiente riesgo que conviene entender es la cancelación por falta de pago. En las pólizas de seguro de vida, la ley de Florida (Fla. Stat. 627.453) exige un período de gracia de al menos 30 días para pagar una prima después de la primera. La póliza permanece vigente durante ese período de gracia, conforme a Fla. Stat. 627.453. Si los pagos se detienen después de ese plazo, la póliza puede cancelarse. Lo que sucede entonces con el valor en efectivo depende del contrato de la póliza.
Para más profundidad, consulte seguro de vida entera frente a seguro de vida temporal y opciones de cobertura de vida entera y temporal.
Cuándo suele encajar el seguro de vida entera
El seguro de vida entera suele encajar con necesidades que duran toda la vida y no por un número fijo de años. Los gastos finales son un ejemplo. La planificación patrimonial es otro, en la que el beneficio por fallecimiento puede dar a los herederos efectivo para cubrir obligaciones.
La titularidad importa para el impuesto sobre el patrimonio. Según la sección 2042 del Código de Rentas Internas (sección 2042), el valor del patrimonio bruto incluye la parte del seguro sobre la vida del causante que sea pagadera al representante personal (albacea), y la parte pagadera a otros beneficiarios sobre pólizas en las que el causante poseía, al morir, algún derecho de titularidad sobre la póliza, ejercible solo o junto con otra persona. De acuerdo con el IRS, el monto básico de exclusión del § 2010(c) aumenta a $15,000,000 para el año natural 2026. Si su patrimonio se ve afectado depende de sus circunstancias. El impuesto sobre la renta funciona de manera distinta. Las cantidades pagadas por el fallecimiento del asegurado generalmente no constituyen ingreso bruto, sujeto a excepciones enumeradas.
La planificación de personas clave y de acuerdos de compraventa entre socios es otro caso de encaje. En un plan de compraventa entre socios, la póliza puede financiar una obligación entre propietarios que debe cumplirse cuando uno de ellos fallece.
Para los hogares que viven en el extranjero, la planificación transfronteriza requiere revisión. Entre las preguntas están quién es el titular de la póliza, quién es el beneficiario y dónde se encuentra el patrimonio. Son puntos que deben revisarse, no resultados garantizados.
Preguntas que conviene responder antes de decidir
Las primas dependen de la edad, la salud, la aseguradora, el beneficio por fallecimiento, los endosos adicionales y el período de pago. Cualquier cifra de prima necesita sus datos personales para tener sentido.
Después viene el flujo de caja. Pregunte si la prima también puede pagarse en años difíciles. Un pago omitido inicia el período de gracia, y después puede producirse una cancelación.
Si ya tiene una póliza, rescatarla y reemplazarla se rigen por reglas distintas. Según la ley de Florida (Fla. Stat. 627.4553), cuando un agente recomienda rescatar una póliza con valor en efectivo y los fondos no se recomiendan para financiar otra póliza o anualidad, debe entregarse información por escrito antes de ejecutar el rescate. La información escrita exigida por Fla. Stat. 627.4553 incluye el cargo estimado por rescate y las posibles consecuencias fiscales.
El tratamiento fiscal del valor en efectivo, los préstamos y los beneficios por fallecimiento depende de la póliza y de su situación. Revise estos puntos en una revisión de su caso antes de actuar.
¿Es el seguro de vida entera una buena inversión?
El seguro de vida entera es, ante todo, una póliza de seguro. No es una promesa de rendimientos.
¿Puedo pedir un préstamo con garantía de una póliza de vida entera?
Sí. La ley de Florida exige una cláusula de préstamo para las pólizas con valor de rescate en efectivo.
¿Cuánto dura el período de gracia para una prima atrasada?
En Florida, el período de gracia para una póliza de seguro de vida después de la primera prima es de al menos 30 días (Fla. Stat. 627.453).
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Analice su situación con nuestro equipo
Quizás la póliza de vida entera de un padre surgió en una conversación familiar. Quizás un socio de negocios planteó una pregunta sobre un acuerdo de compraventa, o llegó una oferta antes de que su familia acordara la necesidad. Estos son los momentos en que una revisión de su caso puede ayudar a aclarar lo que realmente necesita.
Contacte a NR CPAs & Business Advisors para programar una revisión de su caso. Nischay Rawal actúa como agente de seguros con licencia en Florida y ofrece seguros por separado de la práctica de contabilidad. Él recibe una comisión por las pólizas que vende, y esa compensación se le informa por escrito, en una carta de compromiso que usted firma, antes de iniciar cualquier trabajo. Florida exige que un agente tenga licencia para recomendar seguros.
Lo que revisamos con usted
Cuánto tiempo necesita la cobertura
Algunas necesidades son temporales, como una hipoteca o la educación de los hijos. Otras, como cubrir gastos finales o un plan de sucesión, pueden durar toda la vida.
Cómo encaja la prima en su flujo de caja
Revisamos cuánto podría pagar cada año durante muchos años, junto con sus ingresos, sus gastos y sus otras obligaciones.
Las implicaciones fiscales
Desde la mirada de un CPA, revisamos cómo la póliza y sus beneficios podrían afectar sus impuestos y su planificación patrimonial.
Los valores garantizados y los no garantizados
Le mostramos por separado qué valores están garantizados por la aseguradora y cuáles dependen de factores que no se garantizan, como los dividendos.
Antes de decidir
El seguro de vida entera es una cobertura permanente con primas generalmente más altas que las de un seguro temporal. Los dividendos, cuando existan, no están garantizados. Si la póliza se cancela o se reduce en los primeros años, podría recibir menos de lo que pagó. Revise siempre el contrato completo y pida explicaciones sobre cada punto antes de firmar.
Cuándo puede convenir y cuándo quizás no
Puede convenir si…
La necesidad de cobertura durará toda la vida, como en un plan de sucesión o para cubrir impuestos de herencia, y la prima encaja cómodamente en su presupuesto a largo plazo.
Un seguro temporal puede ser más adecuado si…
Su necesidad es por un periodo definido, como proteger a su familia mientras los hijos crecen o pagar una deuda específica.
Puede no ser el momento si…
La prima le obligaría a reducir ahorros de emergencia o a dejar de cubrir otras prioridades. Una póliza que no puede mantener puede perder valor.
Para dueños de negocios
Un seguro de vida entera puede considerarse junto con el seguro de persona clave o un acuerdo de compraventa entre socios. Revisamos cómo se conectan entre sí.


