



Seguros de vida · Miami, Florida
Seguro de Vida Entera vs Temporal: Comparación Clara
Explicamos en palabras sencillas cómo funciona cada tipo de póliza, qué preguntas conviene hacerse y cómo pueden encajar con su familia o su negocio. Llámenos para programar una revisión de su caso.
Por Nischay Rawal · Publicado 13 de octubre de 2026
Seguro de vida entera frente a seguro temporal: qué cubre cada uno
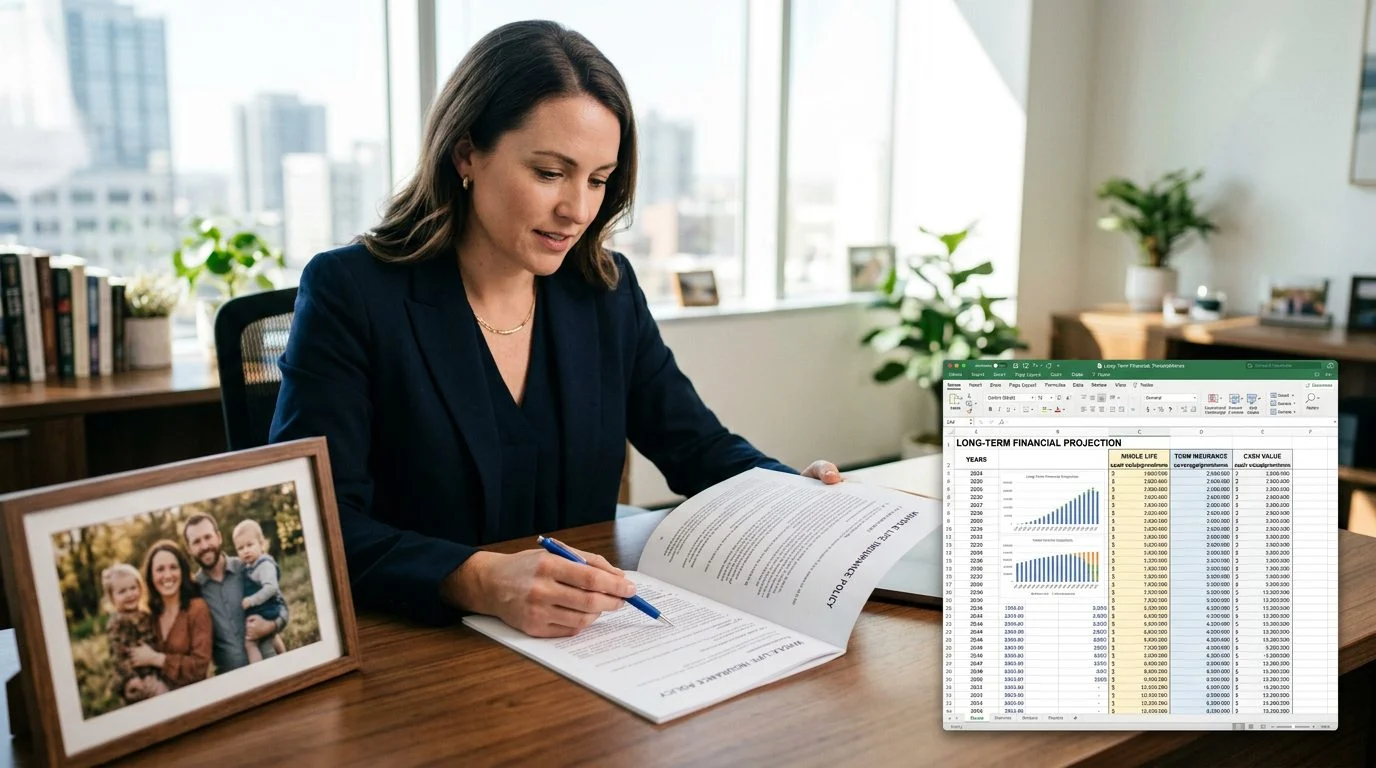
El seguro de vida temporal paga un beneficio por fallecimiento solo si el asegurado muere durante un plazo determinado. El seguro de vida entera está diseñado para durar toda la vida del asegurado, siempre que se paguen las primas según el contrato. La principal diferencia estructural es que el seguro de vida entera puede acumular valor en efectivo, mientras que el temporal no.
Si está comparando seguro de vida entera y seguro temporal, esta página explica ambos en términos sencillos. Es información general, no asesoramiento fiscal ni financiero, y está dirigida a familias, profesionales y propietarios de negocios de Florida.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué son el seguro de vida entera y el seguro temporal, y a quién suele convenir cada uno
El seguro temporal le cubre durante un período fijo. El seguro de vida entera le cubre de por vida, mientras se paguen las primas del contrato. Ambos son seguros de vida. La diferencia está en la estructura: el temporal no tiene valor en efectivo, mientras que el seguro de vida entera puede acumular valor en efectivo según el contrato.
La guía para el consumidor de Florida sobre seguros de vida cubre los seguros temporales, de vida entera y otros tipos, así como el valor en efectivo y los préstamos sobre la póliza. Es una buena primera lectura.
Muchas personas comparan ambos cuando necesitan cobertura para un cónyuge, hijos, un socio comercial o un préstamo. Algunas buscan un costo menor durante un período definido. Otras quieren una cobertura que no termine en una fecha fija. Ninguna de las dos opciones se adapta a todos los hogares.
El tipo adecuado depende de la póliza específica, de la suscripción de la aseguradora y de sus propias circunstancias. La guía del comprador de seguros de vida de la NAIC también explica la diferencia entre cobertura temporal y permanente, y las preguntas que conviene hacer antes de comprar.
Qué cubre el seguro de vida temporal y sus límites habituales
El seguro de vida temporal paga su beneficio por fallecimiento solo si el asegurado muere mientras el plazo está vigente. Cuando el plazo termina, la cobertura termina, salvo que el contrato ofrezca una forma de continuarla.
Revise con atención estas características en cualquier contrato temporal:
- Duración del plazo. El período de cobertura varía según la póliza.
- Período de prima nivelada. Es el número de años durante los cuales la prima se mantiene igual. Depende de la póliza y del contrato específicos. Al terminar, las primas pueden cambiar.
- Cláusula de conversión. Algunos contratos permiten cambiar a una cobertura permanente. Si esa opción está disponible depende de la póliza, de la aseguradora y de la elegibilidad del asegurado.
- Condiciones de renovación y cambios por edad. La renovación puede costar más a medida que el asegurado envejece. Revise cómo maneja su contrato este punto.
Pregunte cómo funciona el período de gracia en su póliza.
Qué cubre el seguro de vida entera y cómo funciona el valor en efectivo
El seguro de vida entera paga un beneficio por fallecimiento y puede acumular valor en efectivo según el contrato. Ese valor en efectivo incluye montos garantizados y montos no garantizados, por lo que no todo está prometido.
- Los montos garantizados son los valores que el propio contrato establece.
- Los montos no garantizados pueden cambiar según la experiencia de la aseguradora. Los dividendos, cuando una póliza los ofrece, no están garantizados.
La regla de préstamos sobre pólizas de Florida permite que una aseguradora otorgue préstamos sobre una póliza que tenga valor de rescate en efectivo y ninguna prima en mora (Fla. Stat. 627.458). La aseguradora puede aplazar un préstamo seis meses después de la solicitud. Los préstamos y los retiros pueden reducir tanto el valor en efectivo como el beneficio por fallecimiento. Los intereses de préstamo no pagados pueden sumarse a la deuda. Las condiciones dependen de la póliza.
El seguro de vida entera es un seguro de vida. Aquí no lo presentamos como un producto de ahorro, de inversión ni con ventajas fiscales. Según la ley federal, los beneficios por fallecimiento generalmente se excluyen del ingreso bruto, pero existen excepciones. La preguntas frecuentes del IRS sobre los beneficios de seguros de vida explica cuándo los beneficios y los intereses pueden estar sujetos a impuestos. El tratamiento depende de la póliza, de quién sea el propietario y de su situación.
Los críticos señalan las primas iniciales más altas y las comisiones de la póliza. Un error común es pedir un préstamo sin verificar cómo afecta al beneficio por fallecimiento. Sopese esas ventajas y desventajas frente a sus necesidades reales.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Comparación de costos y monto de cobertura: puntos de partida, no respuestas
Las primas dependen de la aseguradora, de la póliza, de la suscripción, de la edad, de la salud y de sus circunstancias. Ninguna cifra de prima única se aplica a todos los lectores.
Las primas de seguros temporales suelen ser más bajas que las de vida entera con el mismo monto nominal. Se trata de una observación general, no de una promesa para ninguna póliza en particular.
Algunas personas parten de un múltiplo de los ingresos anuales como regla general de planificación aproximada. Es solo un punto de partida, no un monto requerido. La cifra adecuada depende de lo que usted esté protegiendo, como deudas, dependientes, una hipoteca u obligaciones comerciales. La edad y los cambios en las circunstancias pueden modificar tanto el costo como el monto que necesita.
Si desea más cobertura en el futuro, eso depende de la elegibilidad y de las circunstancias en ese momento. Su propia situación es el punto de partida adecuado, no una comparación de ilustraciones entre aseguradoras.
Cómo funcionan la revisión de su caso y la solicitud
Una revisión de su caso es nuestra primera reunión con usted. Analizamos la situación de su hogar o de su negocio, la cobertura que ya tiene y qué características del seguro temporal o de vida entera podrían convenirle.
Pasos habituales:
- Revisión de su caso. Hablamos sobre sus necesidades, su presupuesto y sus plazos.
- Recopilación de información. Reunimos datos sobre la cobertura existente, los beneficiarios y la titularidad de la póliza.
- Comparación. Comparamos las características de los seguros temporales y de vida entera para su situación.
- Solicitud. Se requieren preguntas de salud. La emisión puede depender de la elegibilidad.
- Suscripción. Los plazos varían según la aseguradora y el caso.
- Entrega y revisión. Las condiciones para revisar y devolver una póliza de seguro de vida dependen del contrato, del emisor y de la situación de cada persona. Esta información es general y no constituye asesoramiento legal ni fiscal.
La cobertura, las primas y los beneficios dependen de la suscripción de la aseguradora emisora y de las condiciones de la póliza. Nombramos a la aseguradora emisora en los materiales de cotización o de solicitud.
El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia en Florida, separado de la práctica contable de NR CPAs & Business Advisors. Con licencia en: Florida. Florida exige que los agentes dejen claro que actúan como agentes de seguros (Fla. Stat. 626.9531). Florida también exige una licencia para actuar como agente (Fla. Stat. 626.112).
Preguntas frecuentes sobre seguro de vida entera frente a seguro temporal
¿Cuál es la principal diferencia entre el seguro de vida entera y el seguro temporal?
El temporal cubre un período determinado. El seguro de vida entera está diseñado para durar toda la vida, mientras se paguen las primas según el contrato.
¿El seguro de vida entera acumula valor en efectivo?
Puede hacerlo, según el contrato. Ese valor incluye montos garantizados y no garantizados.
¿Un préstamo sobre la póliza puede reducir el beneficio por fallecimiento?
Sí. Los préstamos pueden reducir tanto el valor en efectivo como el beneficio por fallecimiento, y las condiciones dependen de la póliza.
¿Los beneficios por fallecimiento están sujetos a impuestos?
Existen excepciones, y el tratamiento depende de la póliza y de su situación. Esta es información general, no asesoramiento fiscal.
¿Se puede aumentar la cobertura más adelante?
Solo si la aseguradora lo permite. Cualquier aumento depende de la elegibilidad y de las circunstancias en ese momento.
¿Cuáles son las desventajas?
La cobertura temporal termina, y la renovación puede costar más. Las primas de vida entera pueden ser más altas al inicio, y pueden aplicarse comisiones de la póliza.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Analice su situación con nuestro equipo
Si está considerando esto para un padre, un cónyuge o un socio comercial tras un cambio de salud o una decisión que no tenía planeada, no tiene que resolver por su cuenta la diferencia entre el seguro temporal y el de vida entera. Nuestro equipo puede revisar su situación con usted. Comuníquese con nosotros para programar una revisión de su caso cuando esté listo para hablar sobre sus propias circunstancias.
Diferencias clave en palabras sencillas
Seguro temporal
Cubre un período determinado. Las primas y el beneficio dependen de la póliza, la aseguradora y su situación individual.
Seguro de vida entera
Puede durar toda la vida mientras se paguen las primas según el contrato. Puede acumular valor en efectivo, que incluye montos garantizados y no garantizados.
Préstamos y retiros
Los préstamos o retiros pueden reducir el valor en efectivo y el beneficio por fallecimiento. Las condiciones dependen de la póliza.
Dividendos
Cuando una póliza los ofrece, los dividendos no están garantizados.
Preguntas para su revisión de caso
¿Cuánto tiempo necesita la protección?
Un punto de partida práctico es pensar en las obligaciones que debe cubrir y por cuántos años. Es solo una guía general que depende de su situación.
¿Qué presupuesto puede sostener?
Las primas varían según la aseguradora, la póliza, la suscripción y sus circunstancias personales. Revisamos el costo junto con su flujo de caja.
¿Tiene un negocio o socios?
Los seguros de persona clave y de acuerdo de compraventa tienen reglas propias. El tratamiento fiscal depende de la estructura del negocio y de su situación particular.
¿Cuál es su objetivo a largo plazo?
Si considera la planificación patrimonial, el seguro de vida puede ser una herramienta entre varias. Los efectos fiscales dependen de la póliza y de las reglas aplicables.
Aviso importante
Nischay Rawal es agente de seguros con licencia en Florida (número de licencia: Los seguros se ofrecen a través de Nischay Rawal como agente de seguros con licencia, separado de la práctica de contabilidad de NR CPAs & Business Advisors. Esta página es información general y no es asesoría fiscal. La cobertura, las primas y los beneficios dependen de la aseguradora, de su suscripción y de los términos de la póliza.


