



Seguro de vida para NRI · Miami, Florida
¿Se puede contratar seguro de vida sin ser ciudadano del país?
Si usted vive en Estados Unidos sin ciudadanía, o tiene familia o un negocio aquí, existen opciones de seguro de vida. NR CPAs & Business Advisors le ayuda a entender sus alternativas con la mirada de un CPA sobre impuestos y flujo de efectivo.
Por Nischay Rawal · Publicado 19 de octubre de 2026
¿Puede obtener un seguro de vida si no es ciudadano?
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Puede obtener un seguro de vida si no es ciudadano? La respuesta breve
Sí, muchas personas que no son ciudadanos pueden comprar un seguro de vida en los Estados Unidos. Por lo general, la ciudadanía por sí sola no es el factor decisivo. Cada aseguradora establece sus propias reglas sobre residencia, identificación y salud.
Esta página explica qué verifican las aseguradoras, los documentos que suelen solicitar y en qué se diferencian el seguro temporal y el de vida entera cuando su situación migratoria puede cambiar. NR CPAs & Business Advisors es una firma de CPA en Miami. El seguro lo ofrece un agente de seguros con licencia, por separado de la práctica de contabilidad.
La respuesta breve para personas que no son ciudadanas
Muchas personas que no son ciudadanas pueden comprar una póliza de seguro de vida de los Estados Unidos. La aseguradora decide quién califica, según sus propias normas de suscripción. Una misma persona puede calificar con una aseguradora y no con otra. Esa diferencia es normal, por eso la elección de la aseguradora es importante.
Algunos términos sencillos ayudan a entender el tema. El solicitante es quien presenta la solicitud de la póliza. El asegurado es la persona cuya vida está cubierta. El propietario de la póliza controla la póliza. El beneficiario recibe el beneficio por fallecimiento. El monto nominal es el beneficio por fallecimiento indicado en la póliza.
Según la ley de Florida, por lo general una póliza de seguro de vida solo puede emitirse cuando la persona cuya vida está cubierta la solicita o lo acepta por escrito. El Fla. Stat. § 627.404 establece excepciones para los contratos de funeral prepagados, el seguro de vida colectivo y el seguro colectivo o global de accidentes, salud e incapacidad, y permite que una persona con interés asegurable en un menor de 15 años, o una persona de la que el menor depende para su sustento y manutención, obtenga una póliza sobre ese menor. El asegurado debe solicitar el contrato o consentir en él por escrito. ley de interés asegurable de Florida considera que la firma del asegurado propuesto, con capacidad para contratar, en la solicitud de seguro equivale a ese consentimiento por escrito.
La mayoría de las solicitudes también incluyen preguntas de salud. La emisión puede depender de la asegurabilidad. Eso significa que la aseguradora puede rechazar la cobertura o cambiar sus condiciones según las respuestas sobre salud.
Qué examinan las aseguradoras además de la ciudadanía
Si no es ciudadano, su situación migratoria es solo un factor. Las aseguradoras examinan primero su estatus de residencia legal. También preguntan cuánto tiempo lleva viviendo en los Estados Unidos. Una dirección en EE. UU. que pueda comprobar y un historial que la aseguradora pueda verificar también cuentan.
Algunas aseguradoras aceptan solicitantes sin número de Seguro Social. Otras lo exigen. Los requisitos varían según la aseguradora; una revisión de su caso aclara qué reglas le corresponden.
Que una solicitud pueda aceptarse depende de las normas de suscripción de cada aseguradora. La elegibilidad varía según la aseguradora. Un sí de una compañía no significa la misma respuesta en otra.
Su historial de salud sigue siendo importante. Las respuestas sobre salud influyen en la decisión de la aseguradora sobre la emisión y sobre las condiciones que ofrece. Mantenga sus registros organizados, porque las aseguradoras verifican lo que usted informa.
Para ver el panorama general, lea nuestra guía de seguro de vida entera para familias. Muestra cómo encajan estas piezas.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Documentos que las aseguradoras suelen solicitar
Con frecuencia, las aseguradoras piden un pasaporte, una visa o una tarjeta de residente permanente (green card). Algunos solicitantes también presentan un documento de autorización de empleo. Estos papeles confirman la identidad y el estatus.
Las aseguradoras también pueden pedir un número de Seguro Social o un Número de Identificación Fiscal Individual (ITIN), cuando la aseguradora acepta uno. Asimismo, pueden solicitar una cuenta bancaria en EE. UU. para el pago de primas y comprobante de dirección en EE. UU.
Las listas de documentos varían según la aseguradora y el tipo de póliza. Reúna sus papeles antes de la revisión de su caso. Así, la revisión puede centrarse en los elementos que le aplican. Reunir los documentos no garantiza la aprobación.
¿Puede obtener un seguro de vida sin número de Seguro Social?
Algunas aseguradoras aceptan solicitantes sin ese número. Los requisitos varían según la aseguradora, y nuestro equipo puede explicarle cómo se aplican a su caso durante una revisión de su caso.
¿Puede obtener un seguro de vida con un ITIN?
Algunas aseguradoras aceptan un ITIN en lugar de un número de Seguro Social. La aceptación depende de la aseguradora.
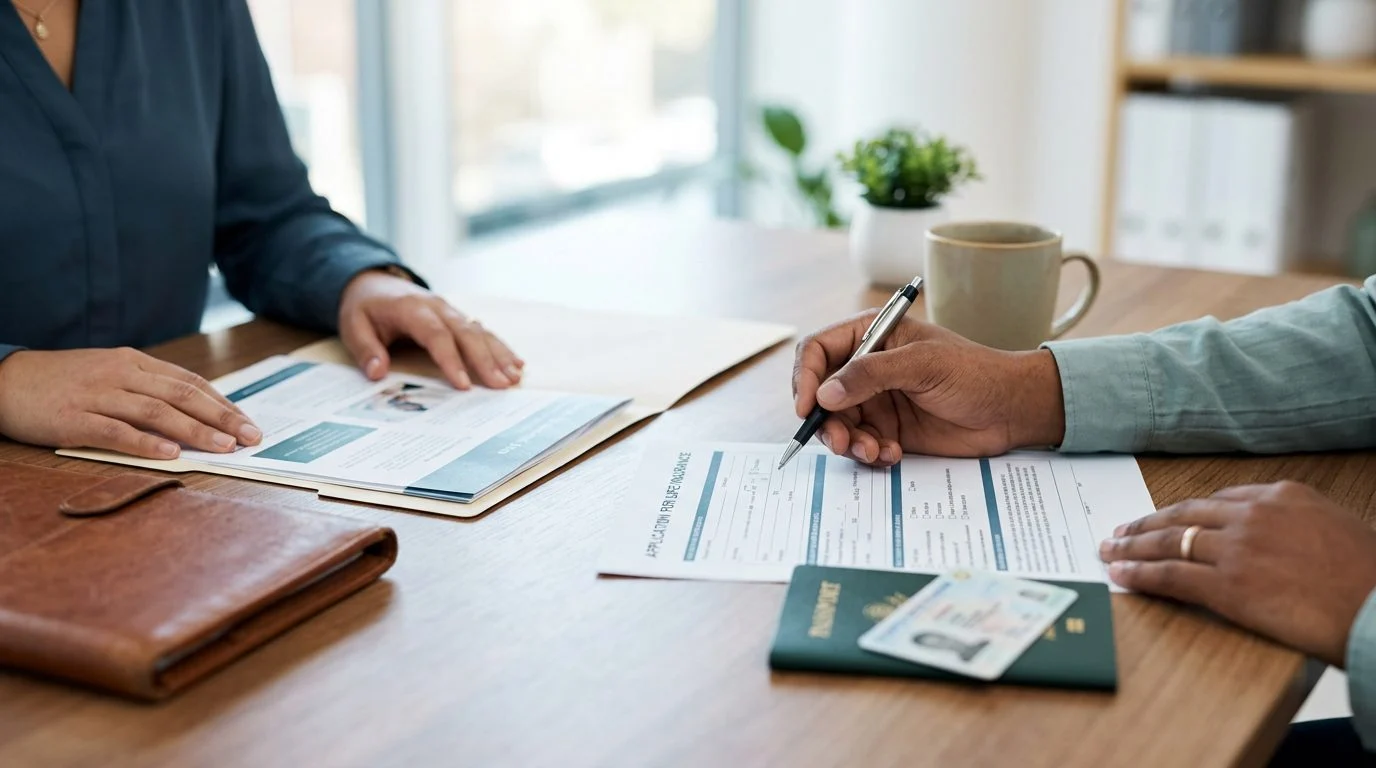
Comprar una póliza de EE. UU. desde el extranjero: seguro de vida para NRI
El seguro de vida para NRI es una póliza emitida en EE. UU. que compra un indio no residente o cualquier otro no residente. Vivir fuera de los Estados Unidos puede cambiar la lista de aseguradoras, los pasos de la solicitud y la forma de pagar las primas.
Las aseguradoras pueden limitar las edades de emisión y los montos nominales para los no residentes. Espere preguntas sobre dónde vive y cómo pagará las primas.
Los beneficiarios que viven en el extranjero añaden otra capa. Las preguntas sobre las sanciones de EE. UU. se abordan en las preguntas frecuentes de la OFAC.
Para detalles sobre las pólizas para NRI, consulte seguro de vida entera para NRI.
Seguro temporal o de vida entera cuando su estatus puede cambiar
El seguro de vida temporal cubre un período determinado. El seguro de vida entera cubre toda su vida, siempre que se paguen las primas según lo que exige el contrato. La Guía del comprador de seguros de vida de la NAIC explica la diferencia entre la cobertura temporal y la permanente.
Si una visa o una residencia puede terminar, el tiempo de cobertura que necesita podría cambiar. Una póliza temporal finaliza cuando termina su período. Lea las condiciones de renovación y cualquier cambio de prima por edad antes de elegir.
Las pólizas de vida entera pueden acumular valor en efectivo. Los dividendos, cuando una póliza los paga, no están garantizados. Los valores garantizados y los no garantizados se muestran por separado.
Algunas reglas del contrato se aplican a cualquier póliza. La ley de período de gracia de Florida exige al menos 30 días para pagar una prima después de la primera. La ley de Florida también exige que las pólizas sean incontestables después de haber estado vigentes durante la vida del asegurado por dos años desde la fecha de emisión, excepto por falta de pago de primas y, a opción de la aseguradora, en cuanto a las disposiciones relativas a los beneficios en caso de incapacidad y a las disposiciones que otorgan seguro adicional específicamente contra la muerte por accidente o por medios accidentales (ley de incontestabilidad). Las exclusiones y restricciones pueden seguir aplicándose después de ese plazo.
Para una comparación lado a lado, consulte seguro de vida entera frente a seguro de vida temporal.
Propietarios de negocios que no son ciudadanos: seguro de persona clave y de acuerdo de compraventa
Una empresa puede contratar un seguro sobre un propietario o una persona clave. Solo puede hacerlo con el consentimiento por escrito de esa persona, otorgado antes de la compra del seguro. La ley de interés asegurable de Florida establece que un contrato de seguro sobre una persona, distinto de un contrato de funeral prepagado, del seguro de vida colectivo o del seguro colectivo o global de accidentes, salud o incapacidad, no puede ejecutarse a menos que, en o antes de celebrarlo, la persona asegurada, con capacidad legal para contratar, lo solicite o consienta por escrito, junto con sus condiciones.
El seguro de persona clave paga a la empresa si fallece una persona clave. El seguro para un acuerdo de compraventa financia un pacto para comprar la participación de un propietario. En palabras sencillas, el propietario de la póliza paga las primas, la vida del asegurado está cubierta y el beneficiario recibe el dinero.
La cobertura empresarial suele generar preguntas adicionales. Las aseguradoras pueden preguntar por la propiedad de la empresa y por el papel del asegurado en el negocio. Esas respuestas alimentan la suscripción y la documentación.
El impuesto federal sobre el patrimonio (estate tax) también puede ser relevante. Según la sección 2042 del IRC, el valor del patrimonio bruto incluye el seguro por cobrar por parte del representante personal, y el seguro por cobrar por otros beneficiarios cuando el causante poseía al momento de su fallecimiento cualquiera de los derechos de propiedad sobre la póliza, ejercibles por sí solo o junto con cualquier otra persona. Un interés de reversión cuenta como derecho de propiedad solo si su valor superaba el 5 por ciento del valor de la póliza inmediatamente antes del fallecimiento del causante. Quién sea el propietario de la póliza influye en esa respuesta.
El seguro lo ofrece un agente con licencia, por separado de la práctica de contabilidad.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Próximo paso: reserve una revisión de su caso con Nischay Rawal
Si está investigando este tema para un cónyuge, un padre o un socio comercial, conviene conocer las opciones antes de tomar una decisión. Un cambio de visa, una mudanza o una nueva tarjeta de residente permanente pueden dejar la respuesta poco clara.
Una revisión de su caso es nuestra primera reunión. La usamos para analizar preguntas de elegibilidad, los documentos que pueden aplicarle y el tipo de póliza que podría encajar en su situación. La ley de licencias de agentes de seguros de Florida prohíbe que cualquier persona actúe como agente de seguros sin estar autorizada y con licencia.
El seguro lo ofrece Nischay Rawal, por separado de la práctica de contabilidad. Antes de que acepte una revisión de su caso, le entregaremos una carta de compromiso por escrito que detalle toda la compensación por la revisión, incluidas las comisiones que el agente con licencia pueda recibir por el seguro vendido.
Para solicitar su revisión de su caso, comuníquese con NR CPAs & Business Advisors hoy mismo.
Cómo le ayudamos
Familias, profesionales y dueños de negocio
Atendemos a familias, profesionales y dueños de negocio en todo Estados Unidos, incluidos hogares y empresarios indoamericanos.
Requisitos explicados en español
Le explicamos qué documentos y datos suele pedir una aseguradora, y cómo pueden afectar su solicitud, en palabras sencillas.
Visión de CPA
Revisamos cómo un seguro de vida encaja con sus impuestos, su patrimonio y el flujo de efectivo de su hogar o de su empresa.
Desde Miami
Nuestra oficina está en Miami, Florida, y atendemos a clientes en Fort Lauderdale, West Palm Beach, Orlando, Tampa y Jacksonville.
Antes de decidir
Los requisitos para obtener un seguro de vida varían según la aseguradora y según cada caso. El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia, separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Tipos de seguro que podemos revisar con usted
Seguro de vida entera
Una póliza de seguro de vida entera diseñada para cubrir a su familia durante toda la vida, con valores garantizados y no garantizados que le explicamos por separado.
Seguro de vida temporal
Cobertura por un periodo determinado, pensada para necesidades como hipotecas, deudas o la educación de los hijos.
Seguro de persona clave y de convenio de compraventa
Protección para empresas y socios, que ayuda a continuar las operaciones y a planificar la transición de la propiedad.
Seguro para planificación patrimonial y NRI
Opciones de seguro para planificar el patrimonio y para personas que viven en Estados Unidos sin ser ciudadanas, revisadas caso por caso.
Proteja a sus seres queridos con una revisión de su caso
Áreas de práctica relacionadas
- Seguro de vida permanente vs. seguro temporal


