



Seguro de vida · Planificación patrimonial · Florida
¿Para qué sirve la cláusula de titularidad en un seguro de vida?
El titular es quien tiene los derechos del contrato, y eso puede ser distinto de la persona asegurada. Le explicamos cómo funciona y por qué importa en su planificación.
Por Nischay Rawal · Publicado 20 de octubre de 2026
Cláusula de titularidad en una póliza de seguro de vida explicada
La cláusula de titularidad en una póliza de seguro de vida indica quién tiene los derechos de la póliza. Esa persona es el titular. El titular puede, con frecuencia, designar al beneficiario, pedir un préstamo con cargo a la póliza o cancelarla. El titular no siempre es la persona cuya vida está asegurada, ni siempre es quien recibe el dinero. Estas tres funciones son las más importantes para las familias, los patrimonios y los socios de negocios. Esta página explica la cláusula en palabras sencillas y muestra cómo influye en los resultados de la planificación patrimonial y de los acuerdos de compraventa entre socios.

¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué dice una cláusula de titularidad, en palabras sencillas
La cláusula de titularidad designa a la persona o entidad que ostenta los derechos contractuales de la póliza. Normalmente, el nombre del titular aparece en la solicitud y en la página de datos de la póliza. El titular decide cómo se gestiona la póliza mientras el asegurado está con vida.
El titular no es automáticamente el asegurado. La ley de Florida limita quién puede comprar una póliza sobre la vida de otra persona, y, por lo general, exige el consentimiento por escrito del asegurado.
El titular puede ser una persona física, un cónyuge, un fideicomiso o una entidad empresarial. La configuración depende de cómo se haya redactado la póliza con la aseguradora.
Un consejo práctico: si le regalaron o heredó una póliza, revise primero el nombre del titular en la página de datos. Ese nombre le indica quién tiene el control.
El propósito principal: decidir quién controla la póliza
El propósito principal de la cláusula de titularidad es decidir quién controla la póliza. El titular normalmente puede cambiar al beneficiario, rescatar la póliza, modificar la forma de pago de las primas y ceder la póliza. Cuando la póliza acumula valor en efectivo, el titular puede, con frecuencia, pedir un préstamo con cargo a ese valor.
Estos derechos corresponden al titular, no al asegurado. El asegurado no necesita ser quien realice los cambios. Una esposa que es titular de una póliza sobre la vida de su esposo puede actuar sobre el contrato, aunque él sea el asegurado.
El control también influye en el flujo de caja. El titular normalmente paga las primas o organiza el pago. Si las primas dejan de pagarse, la póliza puede caducar, incluso cuando el asegurado goza de buena salud.
Los préstamos también se rigen por reglas. La ley de Florida exige que una póliza con valor de rescate en efectivo permita un préstamo sobre la póliza mientras no haya primas impagadas, aunque la aseguradora puede demorar un préstamo, salvo el destinado al pago de una prima, hasta por 6 meses después de que usted lo solicite. El valor del préstamo debe ser al menos igual al valor de rescate en efectivo al final del año de póliza vigente, excepto que la aseguradora puede deducir las deudas existentes que no se hayan deducido ya, incluidos los intereses devengados, cualquier prima impagada del año de póliza en curso y los intereses del préstamo hasta el final de ese año. Fla. Stat. § 627.458 Fla. Stat. § 627.458 Esta sección no se aplica a las pólizas a término ni a los beneficios de seguro a término proporcionados por endosos o disposiciones suplementarias de la póliza.
Titular, asegurado y beneficiario: en qué se diferencian las tres funciones
El titular controla el contrato, la vida del asegurado está cubierta y el beneficiario recibe el capital por fallecimiento. Cada función puede corresponder a una persona distinta.
- Titular: ostenta los derechos del contrato y normalmente paga las primas.
- Asegurado: la persona cuya vida cubre la póliza. El fallecimiento del asegurado activa el capital por fallecimiento.
- Beneficiario: la persona o entidad que recibe el capital por fallecimiento.
Veamos un ejemplo. Una madre compra una póliza sobre la vida de su esposo. Ella es la titular. Él es el asegurado. Sus hijos son los beneficiarios. Si él fallece, los hijos reciben el capital por fallecimiento. Mientras tanto, ella controla la póliza, incluido cualquier cambio de beneficiario.
Las funciones también pueden concentrarse en una sola persona. Un asegurado que es titular de su propia póliza y designa a su cónyuge como beneficiario ostenta dos funciones. Separar las funciones cambia quién decide y quién cobra.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Por qué la cláusula de titularidad importa en los acuerdos de compraventa y en la planificación empresarial
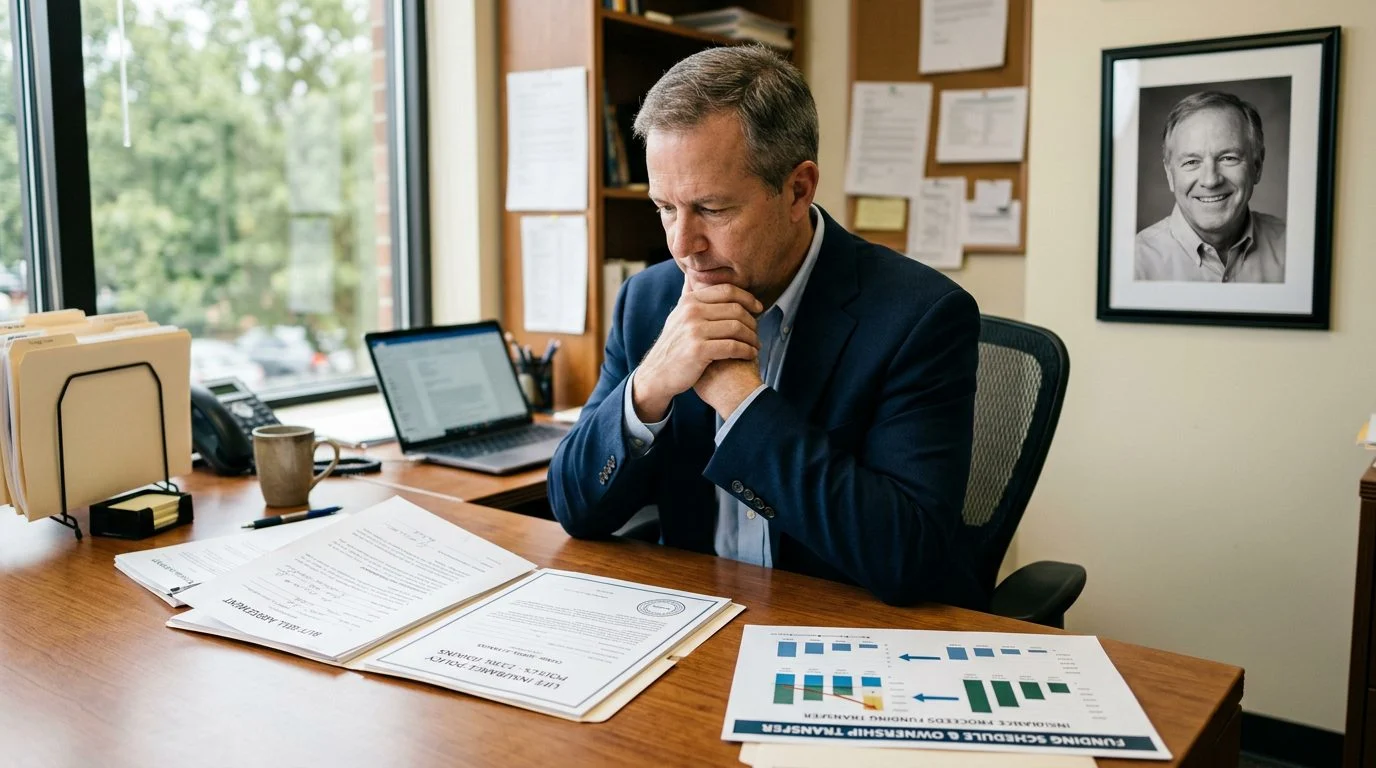
En un acuerdo de compraventa entre socios, la cláusula de titularidad decide quién posee cada póliza y quién recibe el producto. El titular de la póliza debe coincidir con lo que establece el acuerdo por escrito.
En un plan de compra cruzada, cada socio compra una póliza sobre la vida de los demás socios. Cuando fallece un socio, los socios sobrevivientes son los titulares y los beneficiarios de las pólizas. Reciben el dinero y pueden utilizarlo conforme al acuerdo.
En un plan en el que la entidad es titular, la empresa posee una póliza sobre cada socio. La titularidad vincula el control a la sociedad, no a los socios individuales. La ley de Florida permite que una entidad empresarial tenga un interés asegurable en sus socios y en personas clave. Para ello se requiere el consentimiento por escrito de cada persona antes de comprar la póliza. Además, la empresa no puede tomar represalias contra quien se niegue a dar ese consentimiento.
Las discrepancias causan problemas. Si el acuerdo dice que los socios sobrevivientes compran las participaciones, pero la sociedad es titular de la póliza, la documentación deja de encajar. Revise el titular de la póliza frente al acuerdo cada vez que un socio entre o salga.
Incidencia de la titularidad y su inclusión en el patrimonio
Una incidencia de titularidad es cualquier derecho del asegurado o de su patrimonio a los beneficios económicos de una póliza, como cambiar el beneficiario o pedir un préstamo con cargo a ella. Según la legislación federal, el capital de la póliza puede computarse en el patrimonio gravable del asegurado cuando este ostentaba esos derechos al fallecer. IRC § 2042 se aplica a los capitales pagaderos a beneficiarios distintos del representante personal, respecto de pólizas sobre las que el causante, al morir, poseía alguna de las incidencias de titularidad. Un derecho de reversión solo cuenta si su valor era superior al 5 por ciento del valor de la póliza justo antes del fallecimiento.
Las transferencias de titularidad también tienen reglas de plazo. Una transferencia de incidencias de titularidad realizada dentro del período de tres años que termina en la fecha del fallecimiento puede devolver aún el capital de la póliza al patrimonio. IRC § 2035 regula esa situación.
Para 2026, la cantidad básica exenta del impuesto federal sobre el patrimonio y sobre donaciones es de 15,000,000 de dólares, según la guía del IRS sobre la exención de 2026. Si estas reglas alcanzan a una póliza concreta depende de los hechos de cada caso.
Otras cláusulas que conviven con la cláusula de titularidad
El compromiso de cobertura es la promesa de la aseguradora de pagar el capital por fallecimiento en las condiciones establecidas. La cláusula de titularidad decide quién puede actuar sobre la póliza. Otras cláusulas determinan cuándo y si la aseguradora paga.
El período de impugnabilidad es el primer lapso en el que la aseguradora puede cuestionar la póliza. La ley de Florida permite que una póliza de vida incluya una cláusula que la convierta en no impugnable después de un período determinado, lo que impide cuestionar su validez una vez transcurrido ese período. Fla. Stat. § 627.463 Una cláusula que hace que una póliza sea no impugnable tras un período determinado solo impide impugnar la validez de la póliza; no impide, en ningún momento, invocar defensas basadas en disposiciones de la póliza que excluyan o restrinjan la cobertura.
Las exclusiones son situaciones en las que la póliza indica que no pagará. La redacción de la póliza las establece, por lo que varían de un contrato a otro.
La Guía del Comprador de Seguros de Vida de la NAIC recoge las preguntas que conviene hacer sobre los tipos de póliza, los endosos y los costos antes de comprar.
Lea las secciones sobre titular y beneficiario junto con las exclusiones y los términos de impugnabilidad. Cada cláusula limita a las demás.

¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Revisión de su cláusula de titularidad con un agente con licencia
Una revisión de su caso puede comprobar quién controla una póliza y si el titular, el asegurado y el beneficiario siguen encajando con su plan.
Quizás está leyendo esto tras un fallecimiento, una separación o un cambio en su negocio. Una póliza puede seguir a nombre de alguien que ha fallecido o que ya no forma parte de la empresa. Un acuerdo de compraventa puede no coincidir ya con las personas que son dueñas del negocio.
Preguntas frecuentes
¿El titular y el asegurado pueden ser personas distintas?
Sí. El titular ostenta los derechos del contrato, y el asegurado es la persona cuya vida está cubierta.
¿El titular puede cambiar al beneficiario?
Normalmente, sí, si la póliza lo permite. Los términos de la póliza y el procedimiento de la aseguradora determinan los detalles.
¿Una póliza cuyo titular es un fideicomiso puede seguir computándose en el patrimonio?
Sí, si el asegurado conservó la facultad de cambiar la titularidad efectiva. 26 C.F.R. § 20.2042-1
Nischay Rawal actúa como agente de seguros con licencia. El seguro se ofrece a través del agente con licencia, por separado de la práctica de contabilidad. NR CPAs & Business Advisors tiene su sede en Miami, Florida. Para programar una revisión de su caso, comuníquese a través de la página de contacto de NR CPAs.
Derechos que la póliza puede otorgar al titular
Designar o cambiar beneficiarios
Según lo que permita cada póliza, el titular puede decidir quién recibe el beneficio por fallecimiento y actualizar esa decisión cuando cambien sus necesidades familiares.
Gestionar cambios en la póliza
El titular suele intervenir en decisiones como cambios de plan, pagos de primas o solicitudes de préstamo sobre una póliza de vida entera, siempre según sus términos.
Decidir la continuidad del contrato
Si el titular cambia, la persona o entidad que controla la póliza puede cambiar también. Esto es importante al planificar la sucesión o la transición de un negocio.
Coordinar con su plan patrimonial
Quién es titular, quién está asegurado y quién es beneficiario forman parte de una misma decisión. Revisarlos en conjunto ayuda a que su plan sea claro.
Cuándo conviene revisar la cláusula de propietario
Familias con planes de sucesión
Cuando desea que un cónyuge, hijo o fideicomiso tenga el control de la póliza, la cláusula de propietario define esa relación.
Seguros de socios y empresas
En acuerdos de compraventa entre socios o en seguros de persona clave, la empresa o los socios pueden figurar como titulares. Cada caso requiere revisar la póliza y el acuerdo.
Pólizas existentes
Si ya tiene una póliza, revisar quién aparece como titular le permite confirmar que el contrato refleja sus decisiones actuales.
Perspectiva de contador público
Como firma de CPA, analizamos cómo la titularidad se relaciona con su flujo de efectivo y su planificación fiscal, junto con las opciones del seguro.
Antes de cambiar la titularidad
Cambiar el titular de una póliza puede tener consecuencias para usted y su familia. Revise siempre los términos de la póliza y su situación antes de hacer cambios. Nischay Rawal actúa como agente de seguros con licencia. Los seguros se ofrecen a través de él, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.


