



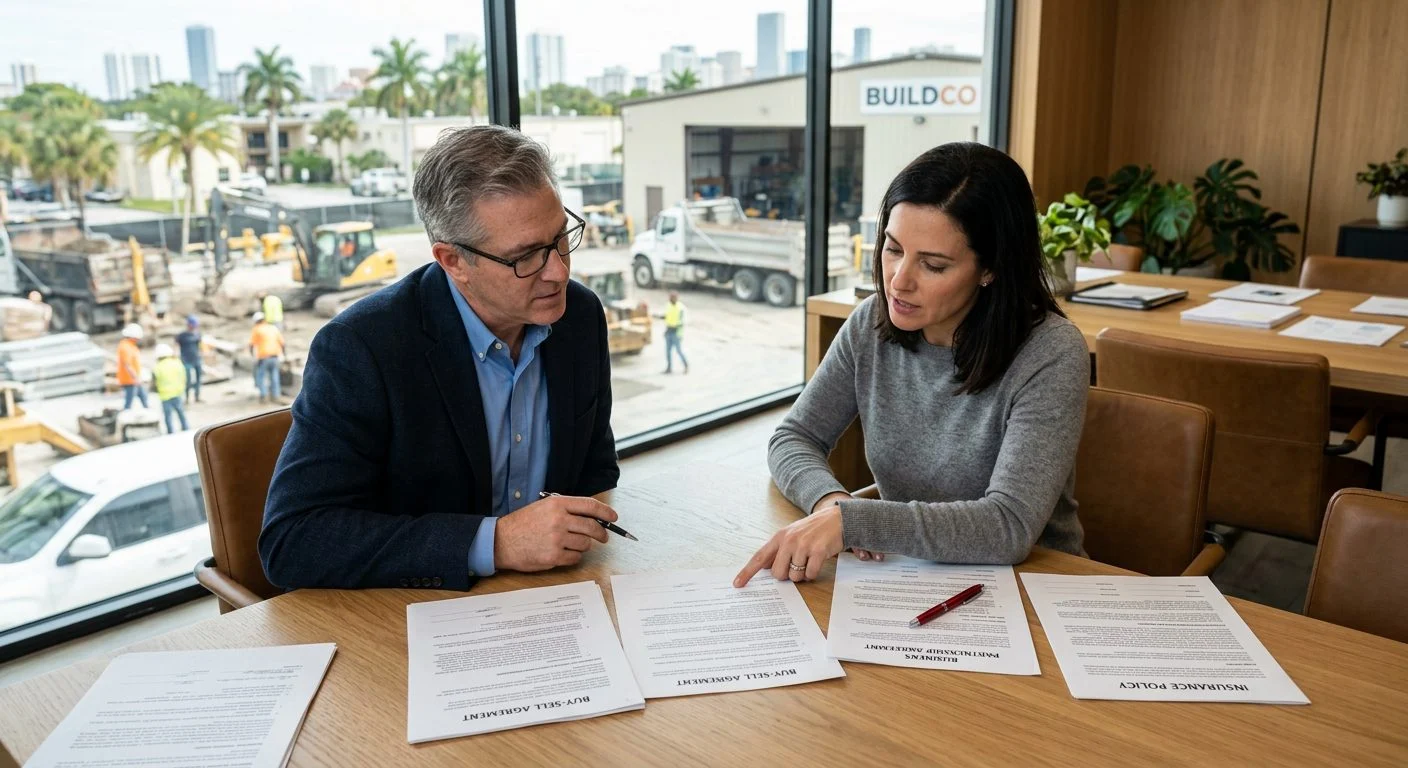
Seguros de vida para negocios · Florida
Para qué sirve un acuerdo de compraventa entre socios: proteger al negocio y a la familia de cada uno
Vea para qué sirve un acuerdo de compraventa entre socios, cómo se financia con seguro de vida y qué debe considerar un dueño de negocio en Florida.
Por Nischay Rawal · Publicado 20 de octubre de 2026
Propósito del acuerdo de compraventa entre socios: guía para propietarios en Florida
El propósito de un acuerdo de compraventa entre socios es decidir de antemano qué ocurre con la participación de un propietario en un negocio. Establece quién puede comprar la participación, cuándo se produce la venta, cómo se fija el precio y cómo paga el comprador. Así, el negocio sigue funcionando según un plan que eligieron los socios, y no según suposiciones.
NR CPAs & Business Advisors es una firma de CPA en Miami. Las preguntas sobre seguros relacionadas con estos acuerdos las atiende un agente de seguros con licencia, de forma separada de la práctica de contabilidad.

¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué es un acuerdo de compraventa entre socios
Un acuerdo de compraventa entre socios es un contrato entre los propietarios de un negocio. Fija las reglas sobre lo que ocurre con la participación de un propietario cuando sucede un evento determinado.
El acuerdo puede formar parte de un documento más amplio. En una LLC de Florida, el acuerdo operativo rige las relaciones entre los miembros y entre los miembros y la compañía, salvo ciertos asuntos que la ley establece que el acuerdo no puede modificar. Cuando ese documento guarda silencio, la ley llena el vacío.
La Administración de Pequeños Negocios de los EE. UU. (U.S. Small Business Administration) señala que un acuerdo operativo puede establecer procedimientos de compraventa para transferir una participación o para tratar la muerte de un propietario. Las sociedades anónimas suelen usar un acuerdo de accionistas, y las sociedades colectivas usan un acuerdo de sociedad. Algunos propietarios firman un contrato independiente.
El mejor momento para redactarlo es antes de una crisis. Los socios que todavía se llevan bien pueden negociar las condiciones con calma. Los socios que enfrentan una muerte o una disputa normalmente no pueden hacerlo.
Decidir quién compra la participación de un propietario, y cuándo
El acuerdo establece quién puede comprar la participación y cuándo se realiza la compra. Los compradores suelen ser los socios restantes, la entidad del negocio o ambos.
Entre los eventos desencadenantes habituales están la muerte, la incapacidad, la jubilación, el divorcio, la quiebra y un propietario que decide salir. Conforme al Fla. Stat. § 605.0105(1), salvo lo dispuesto en las subsecciones (3) y (4), el acuerdo operativo rige las relaciones entre los miembros en su calidad de miembros y entre los miembros y la LLC. En la medida en que el acuerdo operativo no prevea de otra manera un asunto descrito en la subsección (1), este capítulo rige ese asunto (Fla. Stat. § 605.0105). La subsección (3) enumera lo que un acuerdo operativo no puede hacer (Fla. Stat. § 605.0105).
El acuerdo también fija los pasos y los plazos. De esa manera, nadie tiene que adivinar qué sucede a continuación cuando un propietario se retira.
Fijar un precio y un método de valoración
El acuerdo establece un precio de compra o una fórmula para calcularlo. Este paso reduce las disputas después de que un propietario fallece o se retira.
Algunos propietarios usan un precio fijo que revisan cada año. Otros usan una fórmula basada en medidas financieras acordadas. Para la participación de una persona fallecida en una sociedad colectiva o en una empresa unipersonal, 26 C.F.R. § 20.2031-3 considera el valor justo de mercado como el monto que pagaría un comprador dispuesto a un vendedor dispuesto, sin que ninguna de las partes esté obligada a comprar o vender. Ambas deben tener conocimiento razonable de los hechos. La valoración considera los activos del negocio, incluido el fondo de comercio (goodwill), y la capacidad de generación de ingresos del negocio, según se describe en 26 CFR 20.2031-3.
Un precio desactualizado puede resultar injusto. Puede pagar de menos a la familia del vendedor o cobrar de más al comprador. Revise el precio junto con los estados financieros del negocio.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Evitar que la propiedad caiga en manos no deseadas
El acuerdo impide que la participación de un propietario pase a alguien que los socios restantes no eligieron. Las restricciones a la transferencia cumplen esa función.
El estatuto societario de Florida permite una restricción que exige al propietario ofrecer primero las acciones a la corporación u otras personas. También puede exigir que esas personas compren las acciones. Para que la restricción obligue a un comprador, generalmente debe constar de forma visible en el certificado de acciones o en el documento informativo. El Fla. Stat. § 607.0627 dice: «Salvo que se haga constar así, una restricción no es exigible contra una persona que no tenga conocimiento de ella».
En Florida, el cesionario de un interés transferible en una LLC tiene derecho a recibir las distribuciones que de otro modo correspondería recibir al cedente, de acuerdo con la transferencia, pero no adquiere el derecho a participar en la administración de la sociedad. La compañía no tiene que aplicar esos derechos hasta que conozca la transferencia o tenga aviso de ella, y una transferencia que infrinja una restricción a la transferencia prevista en el acuerdo operativo es ineficaz frente a una persona que tenga conocimiento o aviso de la restricción en el momento de la transferencia.
Sin un acuerdo, un cónyuge, un heredero o un antiguo propietario podría terminar como copropietario. El acuerdo otorga a los socios restantes un derecho definido de compra preferente.
Disponer del dinero para completar la compra
El seguro de vida es una forma habitual de financiar la compra cuando fallece un propietario. Es posible que el comprador no tenga el efectivo disponible en ese momento. Las necesidades por incapacidad pueden atenderse con otros mecanismos.
En una compra cruzada (cross-purchase), cada propietario es titular de una póliza sobre los demás y compra sus participaciones directamente. En una compra por la entidad (entity-purchase), el negocio es titular de las pólizas sobre cada propietario y compra la participación al patrimonio del fallecido o al heredero. La ley de Florida permite que una parte individual en un contrato de compra o venta de una participación en una entidad comercial tenga un interés asegurable en la vida de cada una de las otras partes, solo para ese contrato. Sin embargo, dicha póliza no puede ejecutarse a menos que la persona asegurada consienta por escrito el contrato y sus términos antes o en el momento de celebrarlo, según lo establecido en Fla. Stat. § 627.404. Un negocio que asegura a personas clave debe obtener primero su consentimiento por escrito.
El tratamiento fiscal depende de los hechos. Conforme a 26 U.S.C. § 101(a), los beneficios por fallecimiento generalmente se excluyen del ingreso, con sujeción a excepciones. De acuerdo con 26 U.S.C. § 2042, los importes que el representante personal (albacea) puede cobrar de pólizas de seguro de vida sobre la vida del causante se incluyen en el patrimonio bruto en la cuantía pagadera, tenga o no el causante incidentes de propiedad. Los importes pagaderos a otros beneficiarios se incluyen en la medida en que el causante poseyera, al morir, alguno de los incidentes de propiedad, ejercitables por sí solo o junto con otra persona. El § 2042 del IRC dice: «Para los fines de la oración anterior, el término “incidente de propiedad” incluye un interés reversionario (surja por los términos expresos de la póliza u otro instrumento o por ministerio de la ley) solo si el valor de dicho interés reversionario superaba el 5 por ciento del valor de la póliza inmediatamente antes de la muerte del causante». Revise la estructura con un CPA y con los términos de la póliza.
El seguro se ofrece por medio de Nischay Rawal, agente de seguros con licencia en Florida, de forma separada de la práctica de contabilidad. Cualquier póliza específica que analicemos se identificará por su aseguradora.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Mantener el acuerdo vigente y solicitar una revisión de cobertura
Los propietarios deben revisar el acuerdo después de cambios en la propiedad, en la valoración, en el crecimiento del negocio o en las circunstancias familiares. El seguro debe coincidir con los términos del acuerdo. Si el monto de la cobertura es inferior al precio acordado, el comprador puede quedar con un déficit.
La cobertura temporal (term) termina al final de su plazo, a menos que se renueve o se convierta. La Guía del comprador de seguros de vida de la NAIC (NAIC Life Insurance Buyer’s Guide) explica la diferencia entre la cobertura temporal y la permanente.
Si un copropietario ha fallecido, se ha incapacitado o se prepara para salir, y los socios restantes no están seguros de lo que exige el acuerdo, puede comunicarse con nosotros. Podemos revisar cómo se financia su seguro de vida para acuerdos de compraventa entre socios. Cualquier honorario por la revisión de su caso se le comunicará por escrito antes de programarla. Comience en nuestra página de contacto.
¿Debe constar por escrito un acuerdo de compraventa entre socios en Florida?
En el caso de una corporación de Florida, Fla. Stat. § 607.0627 permite que un acuerdo entre accionistas, o entre accionistas y la corporación, restrinja la transferencia de acciones. Dicha restricción es válida y exigible frente al titular o a un cesionario si esa sección la autoriza y su existencia consta de forma visible en el anverso o el reverso del certificado de acciones, o se incluye en el documento informativo requerido. Si no consta de esa manera, no puede hacerse valer contra una persona que no la conozca. Por separado, conforme al Fla. Stat. § 627.404, una póliza de seguro de vida que financia el acuerdo generalmente no puede ejecutarse a menos que el asegurado la solicite o consienta por escrito el contrato y sus términos en o antes del momento de celebrarlo. El Fla. Stat. § 627.404 dice: «(5) Un contrato de seguro sobre una persona, distinto de una póliza de contrato funerario prepagado; de seguro de vida colectivo; o de seguro colectivo o global de accidentes, salud o invalidez, no puede ejecutarse a menos que, en o antes del momento de celebrar dicho contrato, la persona asegurada, con capacidad legal para contratar, solicite o consienta por escrito el contrato y sus términos, salvo que cualquier persona con interés asegurable en la vida de un menor de 15 años, o cualquier persona de la que un menor de 15 años dependa para su sustento y mantenimiento, pueda obtener una póliza de seguro sobre el menor».
¿Financia el seguro de vida un acuerdo de compraventa entre socios?
Con frecuencia, sí. La póliza proporciona efectivo al fallecer, pero la póliza y el acuerdo deben coincidir.
Qué cubre un buy-sell financiado con seguro
Precio definido de antemano
El acuerdo fija cómo se valora la participación, para que la transición no dependa de discusiones en el peor momento.
Fondos disponibles para la compra
Un seguro de vida puede ayudar a que el comprador tenga los recursos necesarios cuando ocurre el fallecimiento de un socio.
Estructura revisada por un CPA
Nuestra firma de CPA en Miami analiza la estructura del acuerdo y sus posibles efectos fiscales y de flujo de caja.
Familias y socios en un mismo plan
El acuerdo ayuda a que la familia del socio fallecido y los socios que siguen operando tengan reglas claras.
Un acuerdo sin plan de financiamiento puede no funcionar
Un acuerdo de compraventa que no indica de dónde saldrá el dinero para la compra puede dejar a los socios sin liquidez cuando más la necesitan. Revise el acuerdo junto con la cobertura de seguro.
Tres preguntas para dueños de negocio en Florida
¿Quién compra la participación?
En una compra cruzada, cada socio compra la participación del otro. En una recompra por la empresa, la sociedad adquiere la participación. Cada modelo tiene implicaciones distintas.
¿Cómo se financia la compra?
El seguro de vida con beneficio por fallecimiento es una de las formas comunes de financiar el acuerdo. La póliza debe ajustarse al número de socios y al valor del negocio.
¿Cuándo conviene revisarlo?
Los cambios en socios, en el valor del negocio o en la situación familiar pueden hacer necesario actualizar el acuerdo y las pólizas asociadas.


