



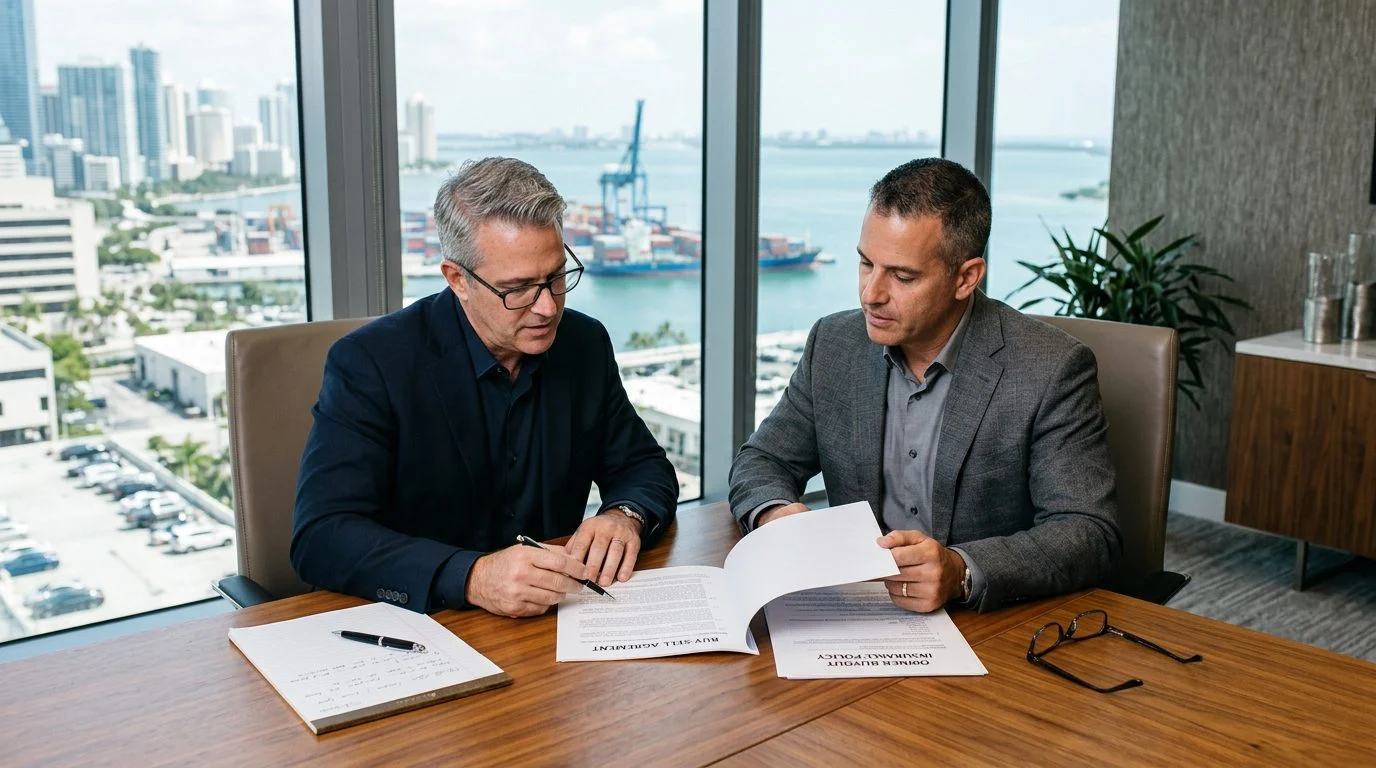
Seguro para acuerdo de compraventa entre socios · Miami, Florida
Seguro de Vida para el Acuerdo de Compraventa entre Socios en Miami: Proteja a su negocio y a las familias
Seguro para acuerdo de compraventa entre socios, con la mirada de una firma de CPA sobre impuestos y flujo de caja. Le ayudamos a coordinar la póliza con su acuerdo entre socios.
Por Nischay Rawal · Publicado 20 de octubre de 2026
Seguro para acuerdos de compraventa entre socios en Miami: financiamiento de la compra de la participación de un socio
El seguro para acuerdos de compraventa entre socios es un seguro de vida que proporciona el efectivo para comprar la participación de un socio en una empresa cuando ese socio fallece. El acuerdo establece las reglas, y la póliza aporta el dinero para cumplirlas. Para los propietarios de empresas en Miami, las decisiones más importantes son quién es dueño de cada póliza, qué tipo de póliza se ajusta a la situación y cómo se fija el precio de la compra. Esta guía explica el seguro para acuerdos de compraventa entre socios en Miami que los propietarios de empresas necesitan entender, con palabras sencillas y desde la perspectiva de un CPA sobre impuestos y flujo de efectivo.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué hace un acuerdo de compraventa para una empresa en Miami
Un acuerdo de compraventa es un contrato entre los socios. Establece quién puede comprar la participación de un socio y a qué precio, cuando ocurre un evento determinado.
Los desencadenantes habituales incluyen el fallecimiento, la incapacidad, la jubilación, el divorcio y la decisión de un socio de salir de la empresa. El acuerdo fija los pasos para cada uno de ellos. Sin un acuerdo, una empresa puede terminar con nuevos socios que nadie eligió.
Las compañías del condado de Miami-Dade con dos o más socios suelen contratar un seguro para acuerdos de compraventa entre socios en Miami como fuente de financiamiento. Esto incluye las empresas de propiedad familiar y las prácticas profesionales en las que los socios comparten el trabajo, el dinero y el riesgo.
La legislación de Florida reconoce estos acuerdos. Según el Fla. Stat. § 607.0732, un acuerdo de accionistas que cumple con la ley es efectivo entre los accionistas y la sociedad. En el caso de las sociedades, el Fla. Stat. § 620.8701 exige que la sociedad compre la participación de un socio desvinculado a un precio de compra fijado conforme a la ley, cuando la desvinculación no da lugar a la disolución y liquidación de la actividad de la sociedad.
El seguro es una forma de financiar esa compra. El acuerdo es el documento legal. La póliza aporta el dinero.
Compra cruzada y compra por la entidad: quién es dueño de la póliza
En un plan de compra cruzada, cada socio es dueño de una póliza sobre cada uno de los demás socios. En un plan de compra por la entidad, la empresa es dueña de la póliza sobre cada socio.
Así funciona un plan de compra cruzada después del fallecimiento de un socio. Los socios sobrevivientes reciben el producto de las pólizas que son dueños sobre el socio fallecido. Usan ese dinero para comprar la participación del socio fallecido, y el patrimonio recibe el pago.
Un plan de compra por la entidad funciona de manera similar. La empresa recibe el producto y lo usa para comprar la participación al patrimonio.
El número de pólizas aumenta con el número de socios. Tres socios en un plan de compra cruzada necesitan seis pólizas, porque cada socio asegura a los otros dos. Un plan por la entidad necesita tres, una por cada socio.
La titularidad también afecta el impuesto sobre el patrimonio. Según el IRC § 2042, el producto de las pólizas forma parte del patrimonio bruto de una persona cuando es pagadero al representante personal, o cuando esa persona tenía derechos de propiedad sobre la póliza al fallecer. Si una póliza cuenta o no depende de los hechos de cada caso.
La legislación de Florida también permite que cada parte individual de un contrato de compra-venta entre socios asegure a los demás. Según el Fla. Stat. § 627.404, una persona que es parte de un contrato de compra o venta de un interés en una entidad comercial tiene interés asegurable en la vida de cada otra parte únicamente para los fines de ese contrato.
Término o vida entera para la compra
El seguro de vida temporal cubre un número determinado de años. El seguro de vida entera permanece vigente mientras se paguen las primas.
El término suele ajustarse a una necesidad que debe terminar en una fecha conocida, como una jubilación planificada. La vida entera se ajusta a una necesidad que puede durar más tiempo. Las pólizas de vida entera pueden pagar dividendos, y los dividendos no están garantizados.
El monto de la póliza debe coincidir con el precio de compra. Ese precio normalmente proviene de un método de valoración incluido en el acuerdo. Las reglas federales valoran la participación en una empresa como el monto neto que un comprador dispuesto pagaría a un vendedor dispuesto, con base en todos los factores relevantes, incluida una tasación justa de los activos y del fondo de comercio, y la capacidad de generar ganancias de la empresa. Consulte reglas federales de valoración de empresas.
Una fórmula redactada hace años puede dejar la compra sin fondos suficientes. La póliza puede pagar menos que el precio que la empresa necesita hoy.
El seguro de persona clave es distinto. Paga a la empresa si fallece un empleado o socio esencial. Es una cobertura separada del financiamiento de la compra.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Situaciones de los propietarios en Miami que cambian el plan
La edad, la salud, la residencia y los lazos familiares de cada socio pueden cambiar qué póliza se ajusta. También afectan si la cobertura está disponible.
La edad y la salud afectan tanto el costo como la disponibilidad. La cobertura requiere preguntas de salud, y la aprobación puede depender de la asegurabilidad.
La legislación de Florida agrega un paso de consentimiento. Un contrato de seguro de vida sobre una persona generalmente requiere el consentimiento por escrito de esa persona. Una empresa solo puede asegurar a un socio o a una persona clave si obtiene el consentimiento por escrito antes de la compra. No puede tomar represalias contra quien se niegue.
Los propietarios que viven o trabajan parcialmente fuera de Estados Unidos pueden necesitar un seguro de vida para indios no residentes (NRI). Su residencia y su cobertura deben revisarse en conjunto.
Las empresas de propiedad familiar enfrentan una cuestión de transferencia. Un cónyuge, un hijo u otro familiar puede heredar una participación. El acuerdo debe indicar si pueden conservarla y cómo funciona la compra si no pueden.
Las prácticas profesionales del condado de Miami-Dade suelen tener socios de distintas edades. La póliza de cada socio debe corresponder a su participación en el precio acordado.
Puntos de revisión antes de financiar una compra
Los puntos principales de revisión son los cambios de titularidad, la valoración, quién paga las primas y cómo se paga la compra. Cada uno puede cambiar el resultado.
Las transferencias son importantes. Según el IRC § 101, cuando un contrato de seguro de vida se transfiere por una contraprestación valiosa, el monto libre de impuestos se limita al precio pagado más las primas posteriores y otros montos que pague el nuevo titular. La regla tiene excepciones, así que revise cualquier cambio de titularidad antes de que ocurra.
Los intereses sobre el producto se incluyen en el ingreso bruto según el IRC § 101(c) cuando el producto se mantiene bajo un acuerdo para pagar intereses; esta sección, en cambio, se refiere a los intereses pagados por un cesionario sobre una deuda, que cuentan como un “otro monto” dentro del límite de la transferencia. La guía del IRS sobre el producto explica estas reglas.
Lleve estas preguntas a su revisión. ¿Qué método de valoración usa el acuerdo y cuándo se actualizó por última vez? ¿Quién es dueño de cada póliza y quién paga las primas? ¿Cómo se pagará la compra? ¿Cambia el acuerdo cuando cambia la titularidad?
Si una firma de CPA acepta una comisión por un producto que vende a un cliente, el Fla. Stat. § 473.3205 exige divulgación por escrito. Los seguros se ofrecen a través de Nischay Rawal, agente de seguros con licencia, por separado de nuestra práctica contable. Cualquier comisión que el agente con licencia reciba por una recomendación de seguro se divulga por escrito antes de la contratación, en una carta de compromiso que detalla por completo la compensación.

Cómo funciona una revisión de su caso para su plan de compraventa entre socios
Una revisión de su caso para propietarios de empresas en Miami que necesitan un seguro para acuerdos de compraventa entre socios examina su acuerdo, la edad y la asegurabilidad de cada socio, y su método de financiamiento. Después compara las opciones de póliza que se ajustan a esa estructura.
Nischay Rawal actúa como agente de seguros con licencia en Florida. Los seguros se ofrecen a través del agente con licencia, por separado de la práctica contable de NR CPAs & Business Advisors, una firma de Miami.
Nuestro equipo atiende a clientes en todo Estados Unidos. Un acuerdo de compraventa financiado ayuda a proteger a sus seres queridos al darles una vía clara para la compra de la participación.
¿Puede un seguro de vida pagar la compra de la participación de un socio?
Sí. Una póliza puede aportar el efectivo para la compra cuando fallece un socio asegurado, siempre que el acuerdo y la titularidad estén configurados para ese fin.
¿El producto de un seguro de vida pagado a una empresa tributa?
Los intereses pagados sobre el producto generalmente tributan.
¿Puede una empresa de Florida comprar un seguro de vida sobre un socio?
Sí, con condiciones. La legislación de Florida exige el consentimiento por escrito del socio o de la persona clave antes de adquirir la cobertura.
Si la muerte de un copropietario dejara sin fondos su compra, llámenos hoy para programar una revisión de su caso.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Cómo le ayudamos con su seguro para acuerdo de compraventa
Revisamos su acuerdo entre socios
Analizamos si el acuerdo y la titularidad de la póliza están configurados para el fin que usted busca: que existan fondos para la compra de una participación.
Explicamos el seguro en términos claros
Le explicamos en lenguaje sencillo las diferencias entre seguro de vida temporal y seguro de vida entera, y qué implica cada una para su situación.
Miramos el impacto fiscal y de flujo de caja
Como firma de CPA, revisamos cómo las primas y los pagos de la póliza pueden afectar sus impuestos y el efectivo de su negocio.
Pensamos en cada socio
Consideramos la situación de cada socio, la valoración del negocio y los cambios que puedan surgir con el tiempo.
Antes de decidir
Una póliza de seguro es un contrato, no una inversión. Sus beneficios dependen de las condiciones, exclusiones y limitaciones de la póliza, y de su elegibilidad. Nischay Rawal ofrece el seguro como agente de seguros con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Preguntas frecuentes
¿Puede un seguro de vida ayudar a comprar la participación de un socio?
Sí. Una póliza puede aportar efectivo para la compra cuando fallece un socio asegurado, siempre que el acuerdo y la titularidad estén configurados para ese fin.
¿Qué diferencia hay con un seguro de vida temporal?
El seguro temporal cubre un período determinado. El seguro de vida entera tiene un componente de valor en efectivo. Le ayudamos a comparar ambas opciones según su acuerdo y su negocio.
¿Tiene que pasar un examen médico?
Depende de la póliza y del solicitante. Las preguntas de salud son parte del proceso y la aprobación puede depender de su historial médico.
¿Cómo empiezo?
Llámenos y programamos una revisión de su caso. Revisamos su acuerdo, su estructura de propiedad y sus objetivos antes de hablar de cualquier póliza.


