



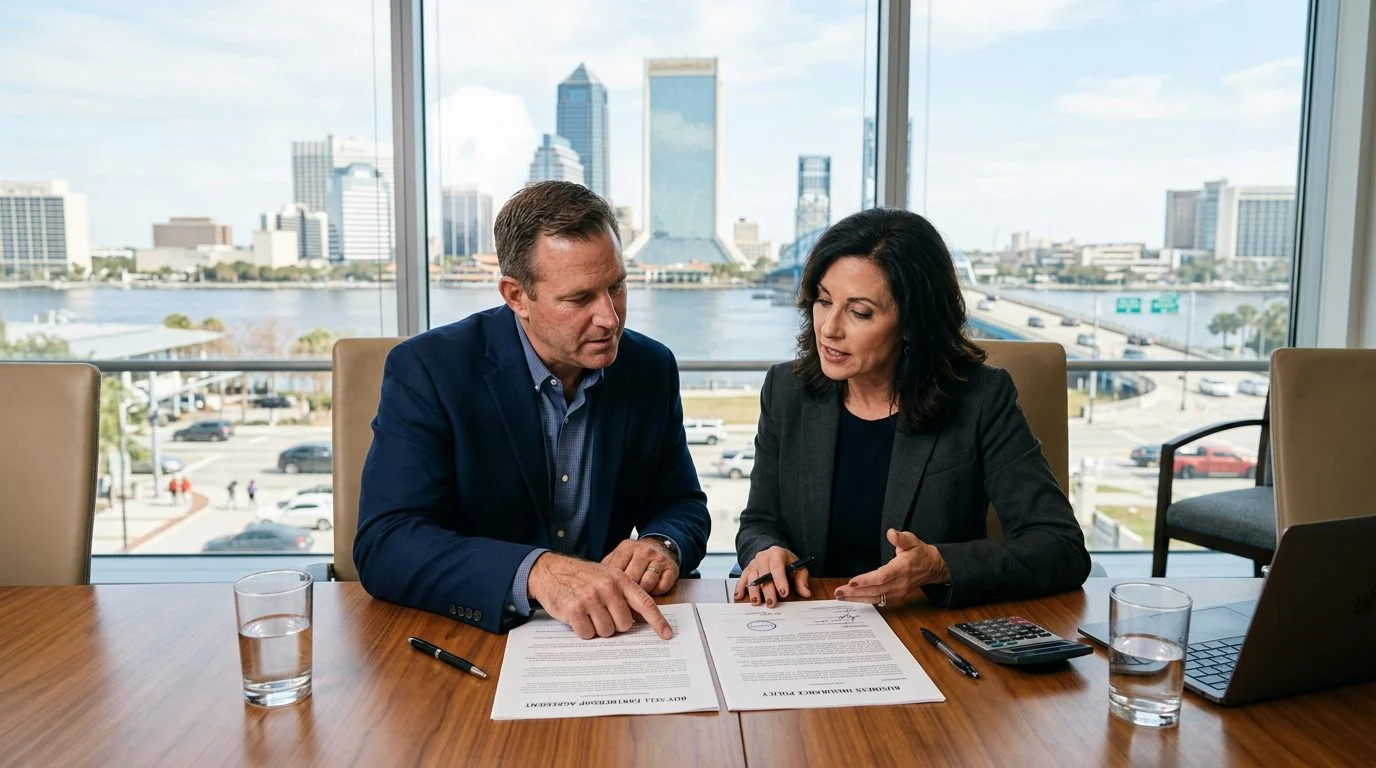
Seguro de vida · Jacksonville, Florida
Seguro de Vida para Acuerdo de Compraventa de Socios en Jacksonville
Use un beneficio de seguro de vida para financiar la compra de la participación de un socio cuando ocurra un fallecimiento. NR CPAs & Business Advisors le ayuda a revisar su caso con la visión de un CPA sobre impuestos y flujo de caja.
Por Nischay Rawal · Publicado 20 de octubre de 2026
Seguro para convenios de compraventa en Jacksonville: financiamiento de la compra de la participación de un socio con seguro de vida
El seguro para convenios de compraventa es una póliza de seguro de vida que proporciona el efectivo para comprar la participación de un socio fallecido en un negocio. Un convenio de compraventa establece las condiciones de la compra, y el seguro de vida puede pagar el dinero cuando la compra es exigible. Esta página explica lo que los propietarios de negocios de Jacksonville deben entender sobre el seguro para convenios de compraventa antes de que se necesite una compra. Nuestra oficina está en Miami. El seguro lo ofrece Nischay Rawal, agente de seguros con licencia, por separado de nuestra práctica de contabilidad en NR CPAs & Business Advisors.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Por qué los propietarios de negocios de Jacksonville financian los convenios de compraventa con seguro de vida
Un convenio de compraventa establece las condiciones para comprar la participación de un propietario cuando este fallece, queda incapacitado, se jubila o se retira. La parte difícil es el efectivo. La compra suele vencer en el peor momento, y un negocio rara vez mantiene esa cantidad de dinero en sus cuentas de operación diarias. El seguro de vida es una forma común de tener el efectivo listo. El convenio y la póliza son documentos separados, por lo que sus condiciones deben coincidir. Si sus socios son familiares, socios de larga data o colegas en una empresa de Jacksonville, los detalles son aún más importantes. Algunos propietarios suponen que resolverán los detalles más adelante. Las condiciones por escrito evitan esas suposiciones. Nuestro equipo revisa cómo se pagaría realmente la compra, no solo la póliza. Para el marco general, lea nuestra guía sobre seguro de vida para convenios de compraventa.
Lo que necesita un convenio de compraventa para funcionar
Un convenio de compraventa funciona cuando define los desencadenantes, fija el precio y explica cómo se paga la compra. Los desencadenantes comunes incluyen el fallecimiento, la incapacidad, la jubilación, el divorcio y la salida voluntaria. Cada desencadenante debe definirse en palabras sencillas, para que todos sepan qué evento inicia una compra. El precio suele fijarse de una de tres formas: una cifra fija, una fórmula o una valoración externa en el momento de la compra. Una cifra fija puede quedar por debajo del valor real del negocio, por lo que necesita revisión a medida que el negocio cambia. Las normas federales del impuesto sobre el patrimonio definen el valor de una participación empresarial como el monto neto que pagaría un comprador dispuesto a un vendedor dispuesto, sin que ninguno esté bajo presión para comprar o vender y con ambos con un conocimiento razonable de los hechos pertinentes. Consulte la regla federal de valoración de participaciones empresariales. Decida el plan de financiamiento al redactar el convenio, no después de que se emita una póliza.
Compra cruzada o rescate por la entidad: quién es el titular de la póliza
En un plan de compra cruzada, cada propietario compra una póliza sobre los demás propietarios. En un plan de rescate por la entidad, el negocio compra una póliza sobre cada propietario. En una compra cruzada, los propietarios sobrevivientes compran directamente la participación del propietario fallecido. En un rescate por la entidad, la empresa recompra la participación. La diferencia se refleja en la documentación y en el número de pólizas. Con dos propietarios, una compra cruzada necesita dos pólizas. Con tres propietarios, necesita seis, porque cada propietario tiene una póliza sobre cada uno de los otros dos. Un plan por la entidad necesita una póliza por propietario, en poder de la empresa. La titularidad cambia a medida que los propietarios envejecen o se retiran, por lo que el titular de la póliza y el beneficiario deben revisarse cada vez que cambia el grupo. La ley de Florida también establece normas para el propio convenio. Consulte Fla. Stat. § 607.0732.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Puntos fiscales y de flujo de efectivo que revisa un CPA
La ley federal generalmente niega una deducción por las primas del seguro de vida cuando el contribuyente es, directa o indirectamente, beneficiario de la póliza. Consulte IRC § 264. Consulte IRC § 101. Los intereses son un asunto aparte. Si los beneficios se retienen en virtud de un acuerdo para pagar intereses, esos intereses se incluyen en el ingreso bruto. La sección 101 también cubre las ventas de pólizas sujetas a informe, en las que alguien sin vínculo familiar, empresarial o financiero con el asegurado compra una participación en la póliza. Trasladar una póliza existente entre titulares puede cambiar el resultado fiscal, por lo que debe planificar cualquier transferencia antes de que ocurra. Los beneficios del seguro de vida pagados por el fallecimiento del asegurado generalmente están excluidos del ingreso bruto según la IRC § 101, pero, en el caso de una póliza de un empleado contratada por el negocio, la exclusión puede limitarse a las primas y otros montos pagados por el negocio, y una transferencia de la póliza por contraprestación también puede limitarla; si los beneficios cuentan en el patrimonio gravable es una cuestión aparte, regulada por la IRC § 2042. Según la IRC § 2042, el patrimonio bruto incluye el seguro pagadero al representante personal. También incluye, en la medida del monto pagadero a otros beneficiarios, el seguro de pólizas sobre la vida del difunto en las que este tuviera derechos de propiedad al fallecer, solo o junto con otra persona; un interés de reversión cuenta como derecho de propiedad solo si su valor superaba el 5 por ciento del valor de la póliza inmediatamente antes del fallecimiento. Las primas son un costo fijo, así que presúpuelas frente a la compra que la póliza pretende financiar. Los resultados fiscales dependen de los hechos de los propietarios, de la póliza y de la entidad. Un CPA revisa esos hechos durante la revisión de su caso.
Cobertura temporal y permanente para una compra que puede durar años
El seguro de vida temporal cubre un número determinado de años. El seguro de vida entera está pensado para durar toda la vida del asegurado, siempre que se paguen las primas. El plazo temporal puede coincidir con los años en los que es más probable que se necesite la compra. Sus condiciones de renovación y cualquier cambio de primas por edad se establecen en la póliza, y afectan el costo después de que termina el plazo. El seguro de vida entera incluye valor en efectivo. La póliza muestra por separado los valores garantizados y los valores no garantizados. Los dividendos, cuando la aseguradora los ofrece, no están garantizados. Las ilustraciones de la póliza son estimaciones, y los valores reales de la aseguradora pueden ser diferentes. Algunos propietarios eligen un tipo, algunos combinan ambos y otros cambian el plan a medida que cambia el negocio. La elección debe seguir las condiciones del convenio y los planes del negocio. No debe seguir un argumento de venta.
Seguro de persona clave y las pérdidas propias del negocio
El seguro de persona clave es una póliza que el negocio posee sobre un propietario o empleado esencial. Ayuda a la empresa a manejar el efecto financiero de perder a esa persona. Es independiente de la compra. Un negocio que depende de una o dos personas puede usar juntos el seguro de persona clave y el seguro para convenios de compraventa. La póliza del convenio financia la compra de la participación de un propietario. La póliza de persona clave respalda a la empresa en sí. La ley de Florida limita a quién puede asegurar un negocio. Un negocio tiene interés asegurable en la vida, el cuerpo y la salud de sus propietarios, directores, funcionarios, socios y gerentes, o de cualquier afiliada o subsidiaria del negocio, o de empleados clave o personas clave, cuando se obtiene el consentimiento por escrito de esos empleados o personas clave antes de contratar el seguro. Consulte Fla. Stat. § 627.404. Según el Fla. Stat. § 627.404, una entidad empresarial, o su afiliada o subsidiaria, no puede tomar represalias ni adoptar medidas adversas contra un empleado clave o persona clave que no consienta la emisión de un seguro sobre su vida, y el interés asegurable del negocio depende de obtener el consentimiento escrito de esa persona antes de contratar el seguro. Revise ambas pólizas junto con el convenio, porque pueden tener objetivos distintos.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Quién gestiona la cobertura y cómo funciona una revisión de su caso
Nischay Rawal actúa como agente de seguros con licencia en Florida y ofrece el seguro. Nuestro equipo, que incluye asistentes y personal de oficina, ayuda a programar y organizar la revisión de su caso. La ley de Florida exige que un agente de seguros tenga licencia y esté autorizado antes de actuar como tal. Consulte Fla. Stat. § 626.112. El seguro se ofrece por separado de nuestra práctica de contabilidad. La revisión de su caso comienza con su convenio de compraventa, las edades y la salud de los propietarios, y la valoración del negocio. También abarca la estructura de propiedad y el panorama del flujo de efectivo. A partir de ahí, comparamos las opciones de financiamiento lado a lado. Cualquier comisión que Nischay Rawal reciba por una póliza se le revelará por escrito antes de iniciar la relación. La regla de divulgación de comisiones de las firmas de CPA está establecida en Fla. Stat. § 473.3205.

Hable con nosotros sobre su convenio de compraventa
Un convenio de compraventa solo es tan útil como su plan de financiamiento, así que el efectivo debe estar previsto antes de que ocurra un evento de compra.
¿Cómo financia el seguro de vida un convenio de compraventa?
La póliza paga un beneficio por fallecimiento al propietario o al negocio que acordó comprar la participación. Ese efectivo luego paga la compra.
¿Está gravado el beneficio por fallecimiento?
Los intereses sobre los beneficios retenidos en virtud de un acuerdo de pago posterior están sujetos a impuestos. Consulte IRC § 101.
Si el fallecimiento o la salida de un propietario dejaría a sus socios sin suficiente efectivo, llámenos hoy para programar una revisión de su caso. En la revisión de su caso, repasaremos con usted el convenio de compraventa y el plan de financiamiento. Comuníquese con NR CPAs & Business Advisors.
Lo que revisamos con usted
Protección para la empresa y la familia
Revisamos cómo el seguro puede proveer el efectivo para que el acuerdo se cumpla y los familiares del socio fallecido reciban un pago justo.
Convenio y póliza alineados
Verificamos que el acuerdo de compra-venta, la titularidad y el beneficiario de la póliza coincidan con lo que los socios han acordado.
Visión de CPA sobre impuestos
Consideramos el tratamiento tributario de las primas, los beneficios y los intereses, y cómo afectan al flujo de caja del negocio.
Socios, familias y empresas
Atendemos a dueños de negocios, socios y familias que necesitan coordinar la cobertura entre varias personas.
Revisión de su caso
Nischay Rawal, agente de seguros con licencia, ofrece estos seguros separados de la práctica contable de NR CPAs & Business Advisors. Llámenos para programar su revisión de caso.
Antes de firmar
Un seguro solo financia la compra si la póliza, la titularidad y el convenio de compra-venta están alineados. Revise estos puntos con su agente y su asesor tributario antes de tomar una decisión.
Cómo trabajamos su revisión de caso
1. Defina el acuerdo
Conversamos sobre el convenio existente, el valor de la participación y quién debe comprar en caso de fallecimiento.
2. Revise la póliza
Explicamos en lenguaje sencillo el tipo de póliza, sus límites, sus exclusiones y lo que es o no es garantizado.
3. Evalúe impuestos y flujo
Analizamos cómo la estructura del seguro afecta los impuestos y la liquidez del negocio y de la familia.
4. Mantenga todo al día
Le ayudamos a revisar el convenio y la cobertura cuando cambien los socios, el valor del negocio o la situación familiar.


