



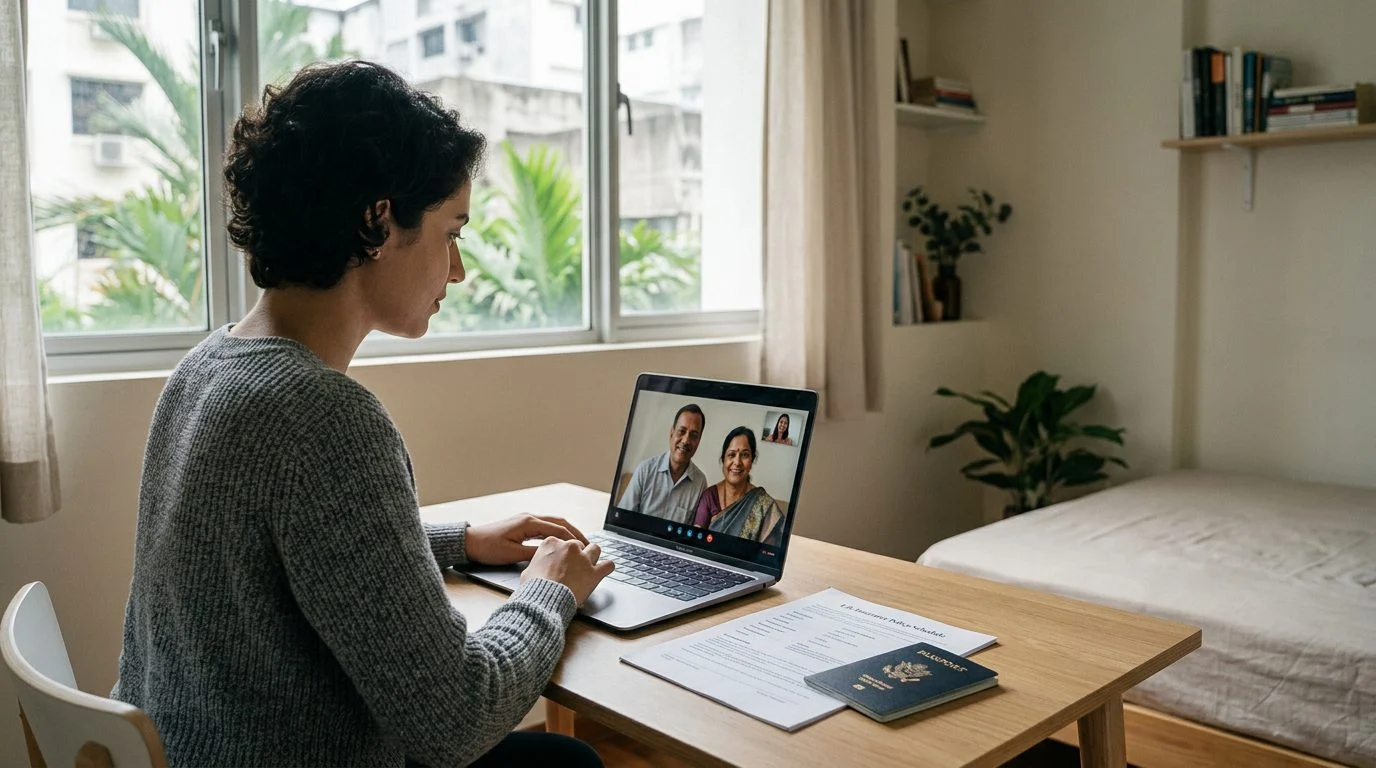
Seguros de vida en Miami, Florida
Seguro de vida para extranjeros en EE. UU.: ¿puede asegurar a su familia? Revisemos su caso
Explicamos las opciones de seguro de vida para titulares de tarjeta verde y otros no ciudadanos, con la visión de un CPA sobre impuestos y flujo de efectivo, para que pueda proteger a sus seres queridos con información clara.
Por Nischay Rawal · Publicado 20 de octubre de 2026
¿Puede una persona que no es ciudadana de EE. UU. obtener un seguro de vida en EE. UU.?
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Puede una persona que no es ciudadana de EE. UU. obtener un seguro de vida en EE. UU.?
Sí, muchas personas que no son ciudadanas de EE. UU. pueden comprar un seguro de vida a una aseguradora estadounidense. La ciudadanía por sí sola no es el criterio. La elegibilidad depende de su situación migratoria, del lugar donde vive y de las reglas de suscripción de la aseguradora. Las aseguradoras revisan la residencia, la identificación, la edad y las respuestas sobre salud. Cada aseguradora fija sus propios estándares, así que dos compañías pueden responder de manera distinta al mismo solicitante.
Esta página abarca a titulares de tarjeta verde, titulares de visa, personas indias no residentes (NRI) y solicitantes sin documentos. También aborda la mudanza al extranjero y las cuestiones patrimoniales. Si está investigando para un cónyuge, un padre o una madre, o un hermano o hermana, comience con las reglas sobre quién puede comprar una póliza.
La ley de Florida establece las reglas básicas. Según el Fla. Stat. § 627.404, usted puede comprar una póliza sobre su propia vida en beneficio de cualquier persona. Comprar una póliza sobre la vida de otra persona requiere un interés asegurable al momento de celebrar el contrato, salvo que los beneficios sean pagaderos a esa persona asegurada o a sus representantes personales. Salvo que la póliza sea un contrato de funeral prepagado, un seguro de vida colectivo, o un seguro colectivo o global de accidentes, salud o incapacidad, esa persona, con capacidad legal para contratar, también debe solicitar o consentir por escrito el contrato y sus términos en la fecha de celebración o antes de ella. La excepción es que una persona con un interés asegurable en un menor de 15 años, o una persona de la que ese menor depende económicamente, puede obtener una póliza sobre el menor. Un interés asegurable puede surgir de un vínculo familiar estrecho o de una pérdida económica sustancial si el asegurado fallece.
¿Pueden los titulares de tarjeta verde obtener un seguro de vida en EE. UU.?
Sí, los titulares de tarjeta verde generalmente solicitan el seguro de la misma manera que los ciudadanos de EE. UU. que viven en el país. La condición de residente permanente es un punto de partida, no la respuesta final. La aseguradora sigue decidiendo si emite la póliza y en qué condiciones.
Las aseguradoras pueden pedir documentos de identidad y de residencia. Entre los ejemplos están la tarjeta verde, un pasaporte o un número de Seguro Social. La lista de documentos aceptados cambia de una aseguradora a otra, así que revísela antes de reunir sus papeles.
Si planea vivir en el extranjero durante un período prolongado, infórmelo a la aseguradora antes de solicitar la póliza. Una mudanza puede cambiar las preguntas sobre residencia de la solicitud. También puede afectar la forma en que se gestiona la póliza más adelante.
El seguro de vida temporal es un punto de partida común para las familias con una hipoteca, hijos pequeños o un cónyuge que depende de los ingresos. La descripción general de seguros de vida de FINRA explica que la cobertura temporal dura un período limitado. El seguro de vida entera cubre la vida del asegurado e incluye una función de valor en efectivo.
Titulares de visa y residentes temporales: en qué se fijan las aseguradoras
Los titulares de visa pueden solicitar un seguro de vida, pero el tipo de visa y la duración de la estadía pueden afectar la elegibilidad. Las visas de trabajo, como la H-1B, son ejemplos comunes. Una aseguradora puede preguntar cuánto tiempo lleva usted viviendo en EE. UU. y cuánto se espera que dure su estatus.
Las aseguradoras quieren saber que la cobertura se ajusta a su estadía. Un cambio de estatus, un nuevo empleo o una salida planificada pueden afectar una solicitud que ya está en trámite. Infórmele a su agente de cualquier cambio antes de que se emita la póliza.
Piense en una persona con visa de trabajo que quiere una póliza temporal para proteger a su cónyuge y a su hijo. La aseguradora revisaría la visa y la duración prevista de la estadía antes de hacer una oferta. Para más detalles sobre esa categoría, lea nuestra guía del seguro de vida temporal para titulares de H-1B.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Seguro de vida para NRI y compra de cobertura desde fuera de EE. UU.
Un NRI, o persona india no residente, es alguien con ciudadanía o origen indio que vive fuera de India. Algunos NRI solicitan cobertura en EE. UU. mientras viven en el extranjero. Las reglas de las aseguradoras para compradores que viven fuera de EE. UU. suelen diferir de las que se aplican a los residentes estadounidenses. Tanto la póliza como el lugar donde vive el comprador son importantes.
Antes de solicitar, pregunte cómo trata la aseguradora a los solicitantes que viven fuera del país. Las reglas sobre residencia, pago de primas y comunicación pueden cambiar todo el proceso.
Si el beneficiario recibe el beneficio por fallecimiento depende de los términos de la póliza y de los hechos de la reclamación. En el caso de una persona residente en Florida que fallece, el Fla. Stat. § 222.13 dispone que el seguro sobre la vida de esa persona redundará exclusivamente en beneficio de la persona para cuyo uso y beneficio se designó en la póliza. Si el seguro es pagadero al asegurado o al patrimonio del asegurado, los importes del seguro pasan a formar parte del patrimonio del asegurado. No obstante esa regla, si el seguro es pagadero al asegurado, al patrimonio del asegurado, o a los representantes personales, administradores o cesionarios de dicho patrimonio, los importes pasan a formar parte del patrimonio del asegurado para todos los efectos y se administran conforme a las leyes de sucesiones de Florida. Para una cobertura diseñada en torno a esa situación, consulte nuestra guía del seguro de vida temporal para NRI.
Próximos pasos para su revisión de caso
El seguro de vida temporal con suscripción completa requiere respuestas sobre preguntas de salud. La emisión puede depender de la asegurabilidad. Sus respuestas pueden afectar si la aseguradora emite la póliza y en qué condiciones.
Cada aseguradora fija sus propias reglas de identificación. Pueden incluir si pide un número de Seguro Social u otro número de identificación fiscal.
Los inmigrantes sin documentos enfrentan un conjunto distinto de preguntas. Las aseguradoras fijan sus propias reglas para solicitantes que no tienen número de Seguro Social o ciertos documentos de estatus. Los documentos aceptados varían según la aseguradora, y no existe un estándar único para todos los solicitantes. Una revisión de su caso puede aclarar qué documentos acepta una aseguradora determinada.
Planificación patrimonial y cuestiones fiscales para personas que no son ciudadanas
Las reglas del impuesto sobre el patrimonio para personas no ciudadanas y no residentes son distintas de las que se aplican a los ciudadanos estadounidenses. El 26 U.S.C. § 2101 impone un impuesto sobre la transmisión del patrimonio gravable de un causante que es no residente y no ciudadano de EE. UU. Reglas de situación independientes determinan qué se considera bien estadounidense. El 26 C.F.R. § 20.2105-1 incluye, entre los bienes considerados ubicados fuera de Estados Unidos para estos patrimonios, los importes a cobrar como seguro sobre la vida del causante.
Las decisiones sobre titularidad y beneficiarios también importan. El 26 U.S.C. § 2042 puede incluir en el patrimonio bruto los beneficios pagaderos a otros beneficiarios, hasta el importe que esos beneficiarios reciben, si el causante tenía derechos de titularidad al fallecer. Esos derechos, llamados derechos de titularidad, incluyen un interés reversionario, pero solo si su valor superaba el 5 por ciento del valor de la póliza inmediatamente antes del fallecimiento del causante.
En cuanto al impuesto sobre la renta, el 26 U.S.C. § 101 generalmente excluye de la renta bruta los beneficios por fallecimiento pagados por la muerte del asegurado. Una transmisión por contraprestación puede cambiar ese resultado. Para definir los montos de cobertura, consulte nuestra guía sobre cuánto seguro de vida temporal necesita.
Preguntas frecuentes
¿Puede un titular de tarjeta verde comprar un seguro de vida en EE. UU.?
Sí, los titulares de tarjeta verde generalmente pueden solicitarlo. Cada aseguradora fija sus propias reglas de identificación y residencia.
¿Qué pasa con una póliza si el titular se muda al extranjero?
Las reglas de residencia de la aseguradora se aplican después de una mudanza. Infórmele a la aseguradora antes de mudarse y revise los términos de la póliza.
¿Es mejor el seguro temporal o el de vida entera para una persona que no es ciudadana?
Depende de sus objetivos, de su presupuesto y de cuánto tiempo necesita la cobertura. El seguro de vida entera es un producto aparte, con sus propias reglas de costo y de valor en efectivo.
¿Quién vende el seguro que aparece en esta página?
El seguro lo ofrece Nischay Rawal, agente de seguros con licencia en Florida, por separado de la práctica de contabilidad de la firma.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Hable con nuestro equipo sobre su situación
Si está lidiando con una fecha límite de visa, una mudanza o un padre o una madre que depende de sus ingresos, es posible que esté investigando esto para otra persona. Es un momento difícil para tomar una decisión. Nuestro equipo puede revisar su situación en una revisión de su caso con Nischay Rawal, agente de seguros con licencia en Florida. NR CPAs & Business Advisors es una firma de CPA en Miami, y el seguro se ofrece por separado de esa práctica de contabilidad. Nuestros honorarios y cualquier compensación por seguros se divulgan por escrito antes de cualquier contratación. Para solicitar una revisión de su caso, comuníquese hoy mismo con nuestro equipo.
Lo que puede esperar de nuestra práctica
Opciones explicadas en lenguaje sencillo
Le explicamos la diferencia entre seguro de vida temporal, seguro de vida entera, seguro de personal clave, seguro para convenios de compra-venta y seguro para planificación patrimonial, sin términos técnicos innecesarios.
Requisitos de cada aseguradora
Cada aseguradora fija sus propias reglas de identificación y residencia. Revisamos esos requisitos con usted antes de avanzar.
Visión de CPA sobre impuestos y flujo de efectivo
Nuestro equipo considera cómo la póliza encaja con su situación fiscal y con su presupuesto mensual.
Atención a familias y dueños de negocios
Atendemos a familias, profesionales y dueños de negocios en Florida, incluidas familias de origen indio.
Atención en español
Nuestro equipo le puede atender en español durante toda la revisión de su caso.
Importante antes de solicitar
La aprobación de una póliza depende de la aseguradora y de sus requisitos de salud, residencia y ciudadanía. Una mudanza al extranjero puede afectar la póliza según las reglas de la aseguradora. El seguro de vida se ofrece a través de Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad.
Preguntas que suelen surgir
¿Un titular de tarjeta verde puede comprar seguro de vida?
Por lo general sí. La elegibilidad depende de la aseguradora, así que la revisión de su caso incluye verificar sus requisitos específicos.
¿Qué pasa si me mudo al extranjero?
Las reglas de residencia de la aseguradora pueden aplicarse después de una mudanza. Le explicamos cómo funcionan antes de tomar una decisión.
¿Cuál tipo de póliza conviene?
La respuesta depende de sus metas familiares, de su presupuesto y de sus obligaciones fiscales. Analizamos las opciones juntos.
¿Y si soy dueño de un negocio?
El seguro de personal clave y el seguro para convenios de compra-venta pueden ser parte de la conversación, según su estructura empresarial.


