



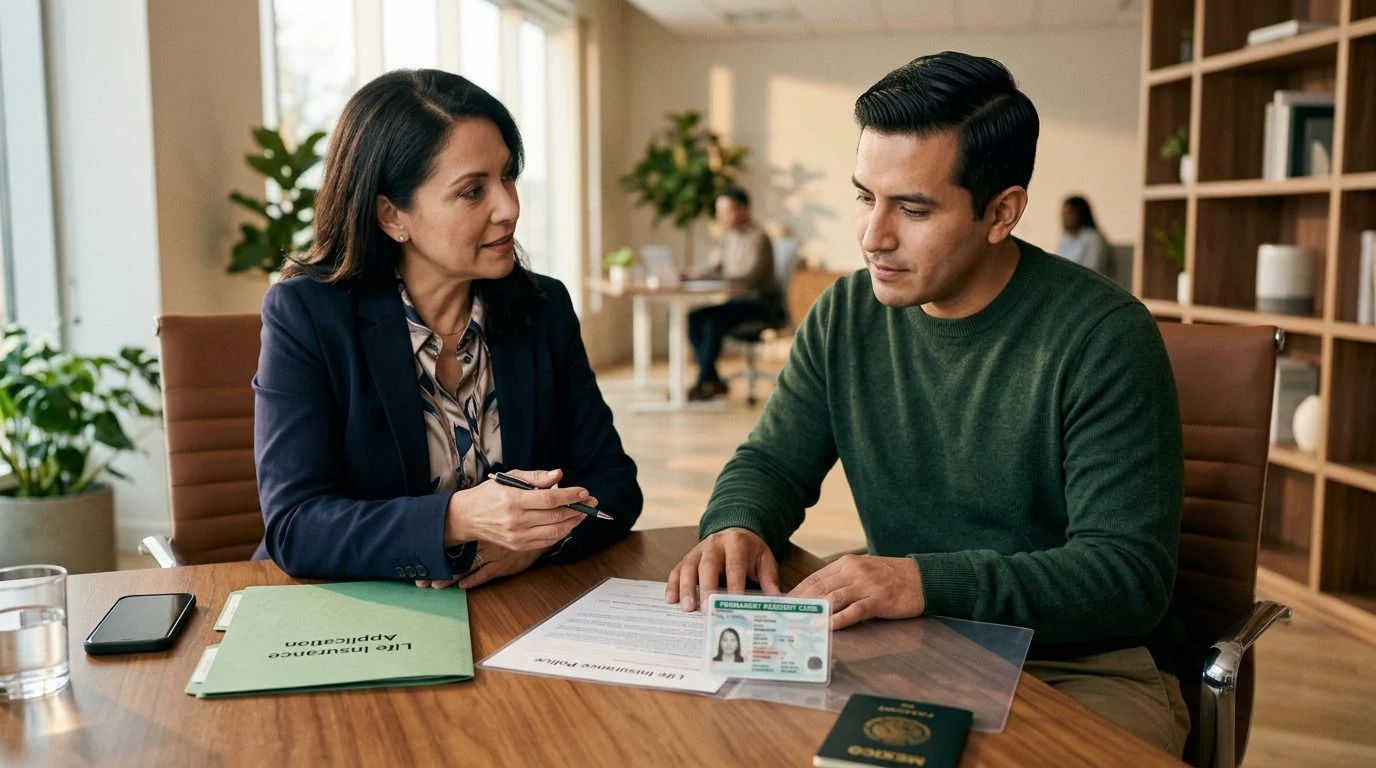
Residente Permanente y Seguro de Vida: ¿Es Posible Obtenerlo? Factores Clave
Por Nischay Rawal · Publicado 17 de octubre de 2026
¿Puede un titular de tarjeta de residencia obtener un seguro de vida? Factores clave
¿Puede un titular de tarjeta de residencia obtener un seguro de vida? En muchos casos, sí. Muchas aseguradoras aceptan solicitudes de titulares de la tarjeta de residencia. La aprobación, las primas y la cobertura dependen de la suscripción de cada aseguradora, de la póliza y de las circunstancias del solicitante. Esta página ofrece información general sobre cómo encaja la situación de residencia en ese proceso.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Respuesta breve: ¿puede un titular de tarjeta de residencia solicitar un seguro de vida?
Muchas aseguradoras aceptan solicitudes de titulares de la tarjeta de residencia. Un titular de tarjeta de residencia es un residente permanente legal, es decir, una persona que vive en los Estados Unidos de forma legal y permanente sin ser ciudadana. La situación de residencia es uno de varios datos que revisa una aseguradora. No es una prueba independiente que decida el resultado por sí sola.
La aprobación, las primas y la cobertura dependen de las reglas de la aseguradora emisora, de la póliza que usted elija y de sus propias circunstancias, como la edad, la salud y el monto que solicita. Dos solicitantes con tarjeta de residencia pueden recibir respuestas distintas de dos aseguradoras. Considere la tarjeta de residencia como una pieza del expediente. El resto del expediente comprende la solicitud, la información de salud y los términos de la póliza.
Lo que la tarjeta de residencia cambia y lo que no cambia
La tarjeta de residencia cambia principalmente los documentos que usted presenta, no la forma en que funciona la solicitud. Las aseguradoras suelen pedir durante la solicitud una prueba de la situación de residencia y de identidad. Los documentos aceptados varían según la aseguradora, así que pregunte qué documentos acepta antes de comenzar.
Por lo demás, el proceso se parece mucho al de cualquier otra solicitud. Usted responde las mismas preguntas de salud, designa a un beneficiario y recibe los términos de la póliza, que establecen las primas, los beneficios y las exclusiones. La aseguradora revisa el expediente antes de emitir cualquier póliza.
La situación migratoria aún puede importar. Cada aseguradora establece sus propias reglas sobre residencia, categoría de visa y tiempo de permanencia en el país. La tarjeta de residencia no elimina esas reglas. Si su situación migratoria o su historial de viajes es poco común, es posible que la aseguradora le haga más preguntas. Mantenga sus documentos de residencia organizados para poder responder con rapidez.
¿Pueden los inmigrantes y otras personas no ciudadanas solicitar un seguro de vida?
Muchas personas no ciudadanas solicitan un seguro de vida, y cada solicitud se revisa caso por caso. Pueden tomarse en cuenta la categoría de visa, los documentos y el tiempo de permanencia en los Estados Unidos. Un lector cuya situación sea distinta a la de un titular de tarjeta de residencia no debe asumir que la respuesta es la misma. La elegibilidad depende de la aseguradora y de los hechos de la solicitud.
La ley de Florida establece una regla básica. Fla. Stat. § 627.404 dispone que cualquier persona con capacidad legal puede comprar un contrato de seguro sobre su propia vida, en beneficio de cualquier persona.
Los familiares y los patrocinadores enfrentan otra regla. La misma sección dispone que una persona no puede comprar un contrato sobre la vida de otra persona, a menos que los beneficios sean pagaderos a ese asegurado o a alguien con interés asegurable en el momento de celebrarse el contrato. El asegurado también debe solicitar el contrato y sus términos o dar su consentimiento por escrito, con excepciones enumeradas. Si un familiar está considerando una póliza para usted, la cuestión del interés asegurable debe resolverse primero.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
¿Le cubre una póliza de seguro de vida si vive o viaja al extranjero?
Si una póliza cubre el tiempo que se pasa fuera de los Estados Unidos depende del lenguaje de la póliza y de los términos de la aseguradora. Algunas pólizas establecen condiciones de territorio, residencia o viaje. Otras manejan la cuestión de forma distinta. El contrato en sí es la única respuesta fiable.
Lea las disposiciones sobre territorio, residencia y viajes tal como están redactadas antes de solicitar la póliza. Busque límites sobre dónde vive el asegurado, cuánto tiempo puede estar ausente y qué debe informar a la aseguradora sobre un cambio de domicilio. Traiga esas preguntas a nosotros para que se respondan en el contexto de su solicitud.
Si el asegurado se muda al extranjero después de emitida la póliza, el resultado depende del contrato y de las reglas de la aseguradora. Ningún resultado debe tomarse como seguro. No suponga que la póliza le acompañará adondequiera que vaya.
Cómo encaja el seguro de vida a término en la situación de un titular de tarjeta de residencia
El seguro de vida a término le cubre durante un período determinado. Se paga un beneficio por fallecimiento solo si el asegurado fallece durante ese plazo, según los términos de la póliza. La guía de seguros de FINRA describe la cobertura a término como una cobertura por un período limitado. Describe la cobertura total o permanente como una cobertura que dura toda la vida, con una función de valor en efectivo.
Los términos de la prima dependen de la póliza y del contrato específicos. El período de prima nivelada, es decir, cuánto tiempo permanece igual la prima, lo establece la póliza. Pregunte qué ocurre cuando termina ese período. La respuesta depende del contrato. La posibilidad de renovación y de cancelación también depende de la póliza.
Algunas pólizas a término pueden convertirse en cobertura permanente. Si la conversión está disponible y en qué condiciones depende de la póliza, de la aseguradora y de su asegurabilidad en ese momento. El seguro de vida entero puede acumular valor en efectivo según el contrato. Ese valor incluye montos garantizados y montos no garantizados. Los préstamos o retiros pueden reducir tanto el valor en efectivo como el beneficio por fallecimiento, y los términos dependen de la póliza.
Para la estructura de las primas, lea nuestra guía sobre seguro de vida a término nivelado. Para los términos de conversión, consulte seguro de vida a término convertible. Un lector con visa H-1B enfrenta una situación distinta con hechos propios, así que consulte seguro de vida a término H-1B.
Preguntas de salud, suscripción y lo que afecta la emisión
Una solicitud con suscripción completa incluye preguntas de salud. La emisión depende de la asegurabilidad, que decide la aseguradora.
La edad, el historial de salud, la ocupación y el monto solicitado pueden afectar la prima y la decisión. El peso de cada factor depende de la aseguradora y de la póliza. La ley de Florida dispone que, si la edad del asegurado fue declarada incorrectamente, el beneficio es el que la prima habría adquirido a la edad correcta, según la tarifa de la aseguradora en la fecha de emisión. Responda con exactitud, porque un error puede cambiar el beneficio.
La aseguradora revisa la solicitud antes de emitir cualquier póliza. La aprobación no está garantizada. Según la Fla. Stat. § 627.455, una póliza de vida debe establecer que se vuelve incontestable (no podrá impugnarse) una vez que haya estado en vigor durante la vida del asegurado por un período de dos años desde su fecha de emisión. El estatuto excluye el impago de primas y, a opción de la aseguradora, las disposiciones sobre beneficios por discapacidad o beneficios adicionales por muerte accidental, y cómo se aplica esto depende de los términos específicos de la póliza. Esa cláusula no impide las defensas basadas en disposiciones que excluyen o restringen la cobertura. La ley de Florida también exige un período de gracia de no menos de 30 días para el pago de cualquier prima posterior a la primera, según lo establecido en Fla. Stat. § 627.453.
Beneficiarios, reclamaciones y qué preguntar antes de solicitar
La designación de beneficiario indica quién recibe el beneficio por fallecimiento. Cómo y cuándo se paga una reclamación depende de los términos de la póliza y de la revisión de la aseguradora. Mantenga la designación actualizada y asegúrese de que los nombres y los datos coincidan con sus registros.
Según la ley tributaria federal, los montos recibidos en virtud de un contrato de seguro de vida por el fallecimiento del asegurado generalmente no se incluyen en el ingreso bruto. Existen excepciones, como la regla de transferencia por valor y los intereses pagados sobre los fondos que la aseguradora retiene. El tratamiento fiscal depende de la póliza y de su situación. Esta es información general, no asesoría fiscal.
Preguntas que conviene hacer antes de solicitar:
- ¿Qué documentos de residencia e identidad acepta la aseguradora?
- ¿Qué dice la póliza sobre residencia y viajes?
- ¿Cuánto dura el período de prima nivelada y qué ocurre cuando termina?
- ¿La póliza es renovable y cancelable, y en qué términos?
- ¿Cómo funciona el período de revisión de 14 días en esta póliza?
¿Puede un titular de tarjeta de residencia obtener un seguro de vida durante un caso migratorio pendiente?
Es posible. Las reglas de la aseguradora sobre documentos y situación migratoria determinan la respuesta en cada solicitud.
¿Tiene una póliza de vida un período de revisión?
Las pólizas de vida tienen un período de revisión de 14 días después de la entrega, según los términos de la póliza.
¿Están sujetos a impuestos los beneficios por fallecimiento?
El tratamiento fiscal de los beneficios del seguro de vida depende de la póliza y de su situación, y existen excepciones.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Hable con nosotros sobre su situación
Muchas personas leen sobre este tema mientras un familiar atraviesa un proceso migratorio, o después de una mudanza que no habían planeado. Puede que todavía no esté listo para decidir nada. Ese es un punto de partida razonable.
Nuestra primera reunión es una revisión de cobertura. Podemos conversar sobre su situación de residencia, los documentos que tiene y lo que desea que la cobertura haga por su familia o su negocio. Los honorarios se explican por escrito antes de que usted decida nada. Si desea conversar sobre su situación, comuníquese con NR CPAs & Business Advisors.
Avisos importantes
Los seguros se ofrecen a través de Nischay Rawal, agente de seguros autorizado. Estados de licencia: Florida. Según Fla. Stat. § 626.112, un agente debe estar autorizado y designado de forma vigente. Según Fla. Stat. § 626.9531, un agente debe indicar claramente que actúa como agente de seguros.
Los seguros se ofrecen por separado de la práctica contable de NR CPAs & Business Advisors. La cobertura, las primas y los beneficios dependen de la suscripción de la aseguradora emisora y de los términos de la póliza. Las pólizas de vida tienen un período de revisión de 14 días según los términos de la póliza. Si alguna póliza tiene dividendos, los dividendos no están garantizados.
Esta página es información general. No es asesoría fiscal, legal ni migratoria.
¿Listo para dar el siguiente paso?
Áreas de práctica relacionadas
- Seguro de vida temporal: cobertura que se ajusta a tu presupuesto y plazo


