



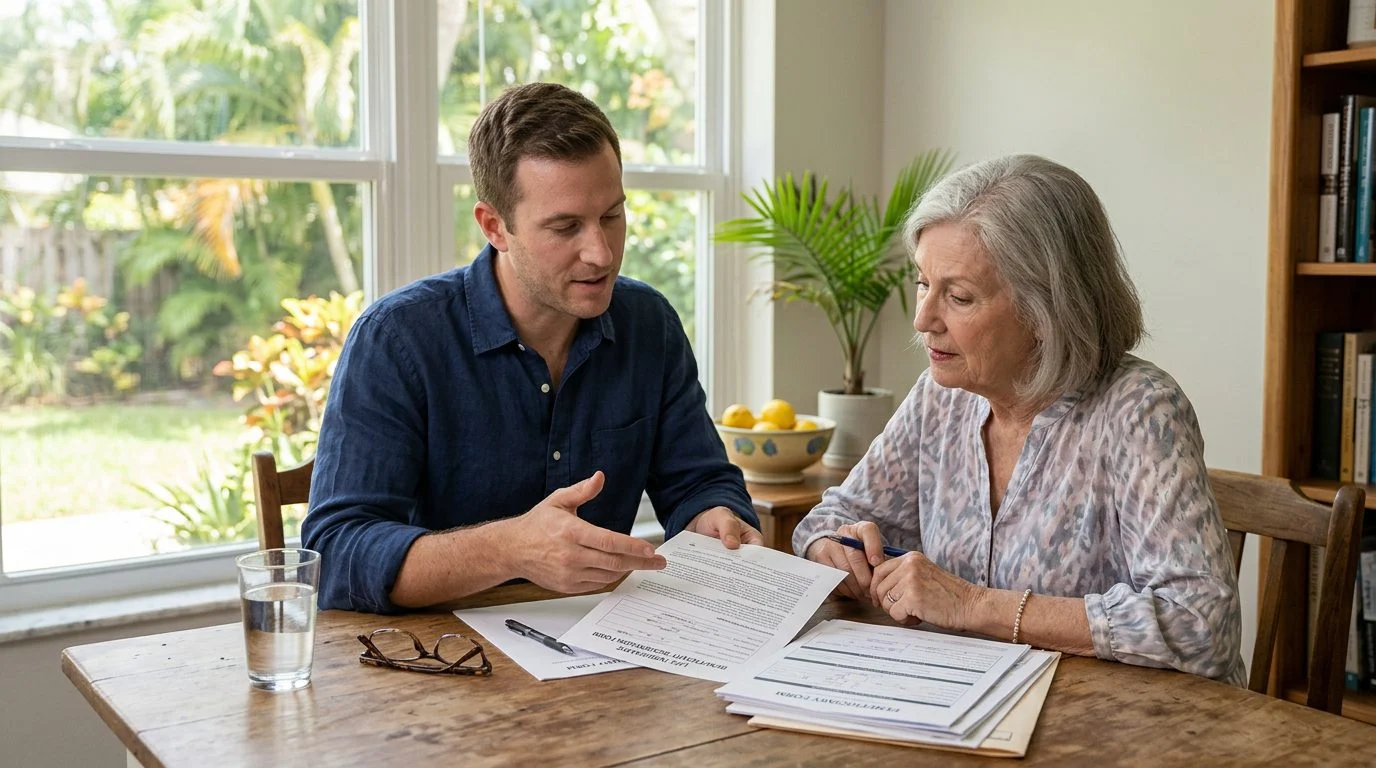
Guía de Florida · Seguros de vida
¿Qué es un beneficiario de seguro de vida y quién recibe el beneficio?
Conozca la función del beneficiario, cómo se designan los beneficiarios principales y contingentes, y qué revisar en su póliza antes de tomar decisiones.
Por Nischay Rawal · Publicado 13 de octubre de 2026
¿Qué es un beneficiario de seguro de vida?
Un beneficiario de seguro de vida es la persona, las personas o la entidad designadas en la póliza para recibir el beneficio por fallecimiento cuando fallece el asegurado. El beneficiario no siempre es el titular de la póliza ni el asegurado. El pago se rige por el contrato de la póliza y por la revisión de la reclamación que realiza la aseguradora.
Esta página explica la función del beneficiario en términos sencillos. Aborda cómo funcionan las reclamaciones, las designaciones principales y contingentes, los menores y los fideicomisos, cuándo conviene revisar una designación y en qué puntos surgen preguntas fiscales. Es información general, no asesoramiento legal ni tributario.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Qué es un beneficiario de seguro de vida?
Un beneficiario es la parte a la que se pide a la aseguradora que pague el beneficio por fallecimiento. Piense en él como el nombre que aparece en la instrucción de pago dentro de la póliza.
Con frecuencia se confunden tres funciones:
- El asegurado es la persona cuya vida cubre la póliza.
- El titular es la persona que controla la póliza. El titular puede cambiar el beneficiario y gestionar las primas.
- El beneficiario recibe el beneficio por fallecimiento.
Estas funciones pueden recaer en una sola persona, o en tres personas distintas. Un cónyuge puede ser titular de una póliza sobre la vida del otro cónyuge. Una empresa puede ser titular de una póliza sobre un empleado clave.
La designación figura en el contrato de la póliza y en el formulario de beneficiario de la aseguradora. Cualquier beneficio por fallecimiento o pago de reclamación está sujeto a los términos de la póliza y a la suscripción y aprobación de la aseguradora emisora. Una póliza de seguro de vida recién entregada generalmente tiene un periodo de devolución de 14 días desde su entrega; los términos de la póliza de la aseguradora emisora rigen cómo funciona esa devolución, y las normas de otros estados pueden ser distintas. Los deseos de su familia importan, pero la documentación es la que controla el pago.
Cómo funcionan los beneficiarios cuando se presenta una reclamación
Un beneficiario inicia una reclamación comunicándose con la aseguradora y enviando los documentos que esta exige. La aseguradora indica cuáles son esos documentos, así que pida primero la lista.
Un proceso habitual se ve así:
- Localice el número de póliza y el nombre de la aseguradora.
- Comuníquese con la aseguradora y pida sus formularios de reclamación y la lista de documentos.
- Envíe los formularios completados y la prueba de fallecimiento que solicite la aseguradora.
- Espere a que la aseguradora revise la reclamación conforme a los términos de la póliza.
La designación del beneficiario controla la reclamación. Por eso suele ser un documento separado del testamento. Según la ley de Florida, los beneficios del seguro de vida generalmente se pagan a la persona designada en la póliza. Además, por lo general estos beneficios están exentos de los acreedores del asegurado, salvo que la póliza o una cesión válida establezcan lo contrario, como describe el Fla. Stat. § 222.13.
El pago no es automático. La ley de Florida establece que, por lo general, una póliza de vida debe volverse no impugnable después de 2 años desde su fecha de emisión. Entre las excepciones se incluye el impago de primas. La no impugnabilidad no impide que una aseguradora se base en las exclusiones o restricciones de la póliza. El Fla. Stat. § 627.455 establece la regla de 2 años. La ley de Florida también exige intereses sobre ciertos pagos globales por fallecimiento, desde la fecha en que la aseguradora recibe la prueba escrita de fallecimiento.
Beneficiarios principales y contingentes
Un beneficiario principal es la primera persona designada para recibir el beneficio por fallecimiento. Un beneficiario contingente es el respaldo. El beneficiario contingente recibe el beneficio solo si el beneficiario principal no está con vida o no puede recibirlo cuando se paga la reclamación, según lo defina la póliza.
Muchos formularios tienen estos dos niveles. Algunas aseguradoras usan otra terminología, así que lea las definiciones de su póliza en lugar de suponer que coinciden.
Si designa a más de una persona, el formulario establece cómo se divide el dinero. Puede usar partes iguales o porcentajes. Verifique que las partes sumen como usted pretende y que los nombres coincidan con sus registros.
Por ejemplo, un formulario podría indicar a un cónyuge como beneficiario principal al 100 por ciento y a dos hijos adultos como beneficiarios contingentes al 50 por ciento cada uno. Este es solo un ejemplo. El formulario y la póliza reales determinan el resultado.
Tipos de designaciones de beneficiarios
No existe una lista única y universal de tipos de beneficiarios. Principal y contingente son las denominaciones más comunes. Otras categorías, como un grupo descrito como “mis hijos”, dependen del formulario de la aseguradora.
Las pólizas también pueden describir una designación como revocable o irrevocable. Los derechos del titular difieren según el tipo, y la póliza detalla esas diferencias. Lea esa sección de su propio contrato.
La terminología varía, así que compare cualquier denominación con los documentos de su póliza y con el formulario vigente de la aseguradora. Esta sección es información general, no asesoramiento legal.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Designación de menores, fideicomisos, patrimonios y entidades comerciales
Las aseguradoras tienen sus propias reglas para pagar a un menor. Muchas usan un custodio, un tutor o un mecanismo de fideicomiso. Estas reglas varían según la aseguradora y el estado, así que confírmelas antes de designar a un hijo directamente.
Un fideicomiso puede designarse como beneficiario. El formulario de designación y el documento del fideicomiso deben coincidir. Verifique el título exacto del fideicomiso, el nombre del fiduciario y la fecha del fideicomiso.
Se puede designar un patrimonio hereditario o, en algunos casos, este puede convertirse en el receptor del pago. Según la ley de Florida, los beneficios pagaderos al patrimonio del asegurado pasan a formar parte de ese patrimonio y se administran conforme al derecho sucesorio, de acuerdo con el Fla. Stat. § 222.13.
Una empresa puede designarse en contextos de seguro de persona clave o de acuerdo de compraventa entre socios. La ley de Florida permite que una entidad comercial tenga interés asegurable en ciertos propietarios o personas clave, pero se requiere el consentimiento por escrito de esas personas antes de contratar el seguro. La estructura adecuada depende del acuerdo y de la empresa, así que compárela con los documentos reales.
Eventos de la vida que justifican revisar al beneficiario
Una designación a menudo necesita revisión tras un cambio importante en la vida. Entre los ejemplos están un matrimonio, un divorcio, el nacimiento o la adopción de un hijo, o un cambio en la situación de una persona designada. Que un beneficiario designado fallezca antes es otra razón para revisar el formulario.
Los cambios normalmente se hacen mediante el formulario de cambio de beneficiario de la aseguradora, por escrito. Pregunte a la aseguradora qué requiere y guarde una copia de lo que presente.
Una actualización puede no surtir efecto de inmediato. Su momento depende de los términos de la póliza y del procesamiento de la aseguradora. Pida confirmación por escrito una vez que la aseguradora haya registrado el cambio.
Errores comunes al designar beneficiarios
Estos errores son frecuentes. Cada uno puede complicar una reclamación.
- No tener beneficiario contingente. Si el beneficiario principal no está con vida, las reglas predeterminadas de la póliza deciden quién recibe el beneficio. Esas reglas varían de una póliza a otra.
- Una designación desactualizada. Puede seguir archivado un formulario de un matrimonio anterior o de un plan más antiguo.
- Nombrar directamente a un menor. La aseguradora puede necesitar un custodio, un tutor o un fideicomiso antes de poder pagar. Planifique esto antes de que se presente una reclamación.
- Suponer que el testamento controla la póliza. La designación generalmente controla el pago. El testamento cobra mayor importancia cuando el patrimonio es el beneficiario.
¿Están sujetos a impuestos los beneficios por fallecimiento del seguro de vida para el beneficiario?
La respuesta depende de la póliza, del contrato y de la situación de la persona. Existen excepciones. Una de ellas es una transferencia por contraprestación valiosa, como la venta de la póliza.
Los intereses son una cuestión aparte. Los intereses pagados sobre los beneficios que retiene la aseguradora pueden tratarse de forma distinta al beneficio por fallecimiento en sí. Las preguntas frecuentes del IRS sobre los beneficios del seguro de vida publican sus propias respuestas sobre beneficios, intereses y pólizas rescatadas.
La inclusión en el patrimonio también es una cuestión aparte. La ley federal puede incluir los beneficios del seguro de vida en el patrimonio bruto en algunos casos. Si eso aplica depende de los hechos.
Esta sección es información general, no asesoramiento tributario. El tratamiento depende de la póliza específica y de las circunstancias de la persona.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Preguntas sobre beneficiarios: respuestas breves y próximos pasos
A continuación hay respuestas breves a preguntas comunes. Su propia póliza y situación pueden ser diferentes.
¿Qué significa el término beneficiario?
Un beneficiario es la persona o entidad designada en una póliza de seguro de vida para recibir el beneficio por fallecimiento. El contrato de la póliza y el formulario de la aseguradora establecen quién es.
¿Prevalece un testamento sobre la designación de beneficiario?
En general, la designación controla quién recibe los beneficios de la póliza, no el testamento. Si se designa el patrimonio, los beneficios pasan a formar parte de él según la ley de Florida.
¿Puede un menor ser beneficiario de un seguro de vida?
Se puede designar a un menor. La aseguradora tiene sus propias reglas para pagar a un menor, así que pregunte por ellas antes de designar a uno.
Si está definiendo quién debe figurar como beneficiario de una póliza tras el fallecimiento de un familiar, nuestro equipo puede analizar su situación en una revisión de su caso. Contáctenos para iniciar esa conversación.
Los servicios de seguros aquí descritos son prestados por Nischay Rawal, quien actúa como agente de seguros con licencia en Florida, de manera separada de los servicios de contabilidad de NR CPAs & Business Advisors. La cobertura, las primas y los beneficios dependen de la suscripción de la aseguradora emisora y de los términos de la póliza.
Lo que conviene revisar en su póliza
Designación clara
Indique el nombre completo, la relación y los datos de contacto de cada beneficiario tal como aparecen en el contrato.
Beneficiarios principales y contingentes
Revise ambos al cambiar su situación familiar.
Lo que depende de la póliza
El pago, los plazos de revisión y el tratamiento fiscal dependen del contrato, de la aseguradora y de su situación particular.
Aviso importante sobre seguros
[por confirmar]), separado de la práctica de contabilidad de NR CPAs & Business Advisors. Usted tiene un período de devolución de 14 días para una póliza de vida; consulte las condiciones de su contrato. La cobertura, las primas y los beneficios dependen de la aseguradora emisora, de la suscripción y de los términos de la póliza. Esta información es general y no constituye asesoría fiscal ni legal.
Preguntas frecuentes sobre beneficiarios
¿El beneficiario es lo mismo que el titular?
No necesariamente. El titular es quien es dueño de la póliza, el asegurado es la persona cubierta y el beneficiario es quien recibe el beneficio por fallecimiento.
¿Puedo cambiar al beneficiario?
Muchas pólizas permiten cambiar la designación. Los requisitos y el procedimiento los indica el contrato y su aseguradora.
¿Qué pasa si no hay beneficiario?
El resultado depende del contrato y de la ley aplicable. Por eso conviene revisar la designación con anticipación.
¿Puedo usar el seguro para pagar deudas?
El beneficio se paga según el contrato. Cómo se usa después de recibirlo depende de la situación de cada beneficiario.
¿Tiene dudas sobre quién debe figurar como beneficiario de su póliza? Hable con nuestro equipo.
Áreas de práctica relacionadas
- Seguro de vida temporal: cobertura que se ajusta a tu presupuesto y plazo
- ¿Cuál es el plazo promedio del seguro de vida?


