



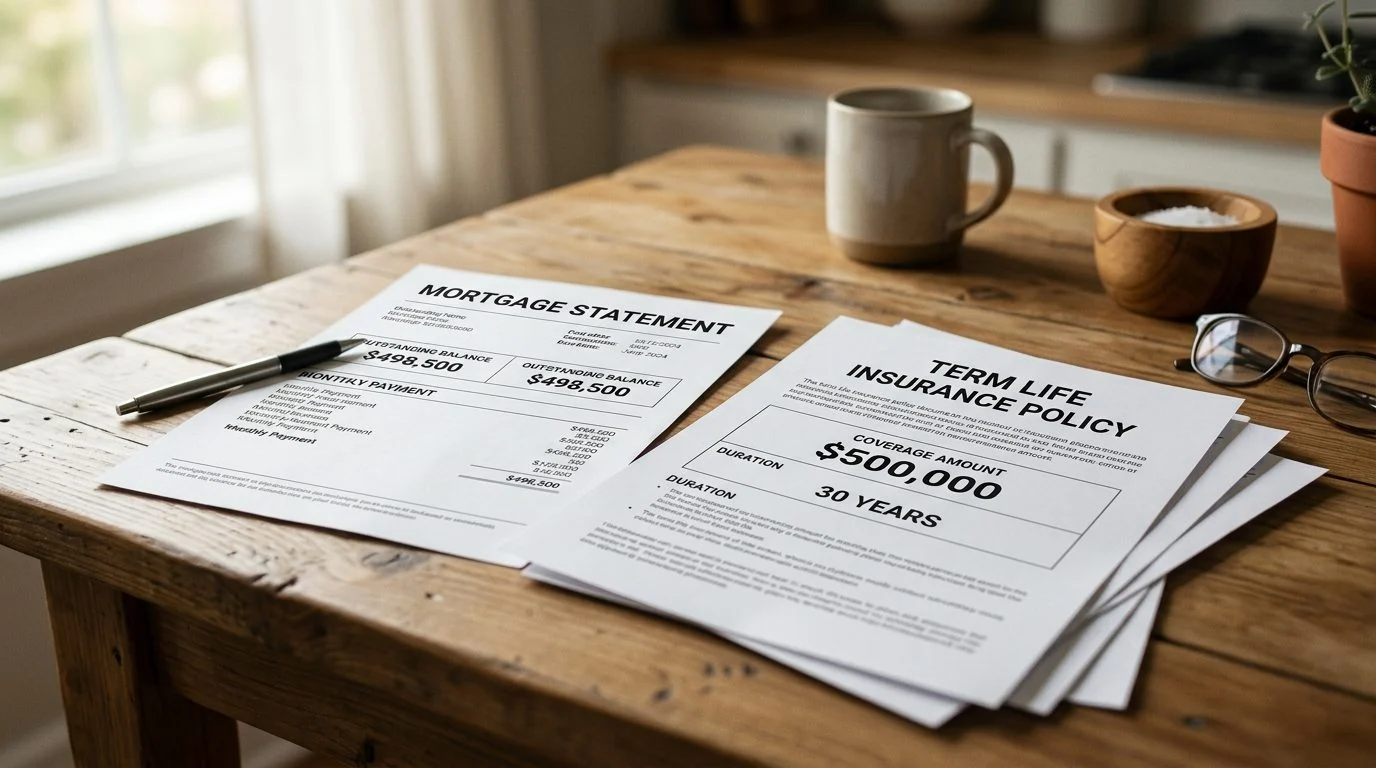
Seguro de vida temporal · Florida
Entienda qué determina el precio de un seguro de vida temporal de $500,000
NR CPAs & Business Advisors, firma de CPAs en Miami, ayuda a familias y dueños de negocios a revisar el costo de un seguro temporal con una visión de impuestos y flujo de caja.
Por Nischay Rawal · Publicado 3 de noviembre de 2026
¿Cuánto cuesta una póliza de seguro de vida temporal de 500 000 dólares?
Una póliza de seguro de vida temporal de 500 000 dólares no tiene un precio único. El costo depende de la aseguradora, su edad, su estado de salud, si usa tabaco y la duración del plazo que elija. Esta página explica cada factor para que pueda ver qué hace subir o bajar la cifra.
El seguro se ofrece a través de Nischay Rawal, agente de seguros autorizado, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.

Qué significa una póliza de seguro de vida temporal de 500 000 dólares, en palabras sencillas
Una póliza de seguro de vida temporal paga un beneficio por fallecimiento si la persona asegurada muere durante un período determinado. Ese período es el plazo, por ejemplo, 10, 20 o 30 años. Si la persona asegurada sobrevive al plazo, la cobertura termina, a menos que la póliza le permita renovarla.
La suma asegurada es el beneficio por fallecimiento. En este caso, la suma asegurada es de 500 000 dólares. La prima es el monto que usted paga para mantener la póliza vigente.
El seguro temporal no tiene valor en efectivo. La guía de seguros de FINRA explica que el seguro de vida temporal tiene un período de cobertura limitado, mientras que el seguro de vida entera o permanente ofrece cobertura de por vida y una función de valor en efectivo.
La prima paga la cobertura del seguro. Una póliza temporal paga solo si la persona asegurada fallece durante el plazo. No genera valor de inversión.
Por qué no existe un precio único para 500 000 dólares de cobertura
Las aseguradoras fijan las primas al clasificar a cada solicitante en una clase de suscripción. Esa clase refleja factores de riesgo como la edad, el sexo, los antecedentes de salud y el uso de tabaco. Dos personas que soliciten los mismos 500 000 dólares pueden recibir primas distintas.
La aseguradora y la forma de la póliza también son importantes. Cada compañía utiliza sus propias tablas de tarifas y reglas. Por eso, una cifra de un cuadro general puede no coincidir con la prima que realmente se le ofrecería.
Por ello, en esta página no cotizamos primas. La cifra debe surgir de una revisión de su caso que analice a la persona asegurada específica y la póliza específica.
Cómo la duración del plazo cambia lo que paga con el tiempo
Los plazos más largos implican más años de pagos de primas. Un plazo de 30 años cubre más años que uno de 10 años, por lo que el total pagado durante el plazo suele ser mayor.
La prima nivelada se aplica solo durante el plazo nivelado indicado. Cuando termina ese período, la prima puede cambiar. Los costos de renovación dependen de la edad de la persona asegurada y de las condiciones de renovabilidad y de cambio por edad de la póliza. Esas condiciones deben explicarse cuando se describa una póliza específica.
Ajuste el plazo a una obligación real. Los ejemplos más comunes incluyen el saldo de una hipoteca, los años que faltan para que los hijos terminen sus estudios o un préstamo comercial que un familiar tendría que pagar. Pregúntese cuánto dura cada obligación y compare esa duración con el plazo que está considerando.
Preguntas de salud, uso de tabaco y asegurabilidad
Una póliza temporal con suscripción completa incluye preguntas de salud. La aseguradora decide la emisión y la prima con base en las respuestas y en cualquier registro que solicite. La solicitud también puede incluir un examen médico o una revisión de historiales.
El uso de tabaco suele ubicar al solicitante en una clase de mayor costo. Los antecedentes médicos recientes pueden tener el mismo efecto. Las aseguradoras consideran ambos factores al clasificar a los solicitantes.
Los antecedentes de salud sí afectan si se emite una póliza y pueden afectar las reclamaciones. No suponga que no importarán. Responda cada pregunta de salud de la solicitud de forma completa y precisa.
Seguro temporal frente a seguro de vida entera cuando el costo es la cuestión
El seguro de vida entera es una cobertura permanente con un componente de valor en efectivo. La guía para consumidores de ALDOI sobre tipos de pólizas explica la diferencia entre el seguro temporal y el de vida entera, incluido cómo funcionan las primas y el valor en efectivo de la vida entera.
El seguro de vida entera suele costar más que el temporal por la misma suma asegurada. Un artículo de PMC sobre la titularidad de seguros de vida señala que las pólizas de vida entera pueden costar más que el seguro temporal, tener liquidez limitada y conllevar penalizaciones por retirar efectivo.
El temporal está diseñado para un período determinado. La vida entera está diseñada para durar toda la vida de la persona asegurada, siempre que se paguen las primas según los términos de la póliza.
Si una póliza de vida entera paga dividendos, debe indicarse que los dividendos no están garantizados. Según la ley de Florida, cualquier mención de dividendos de una póliza debe acompañarse de una declaración de que no están garantizados. Los valores garantizados y los valores no garantizados deben mostrarse por separado.
Ni el seguro temporal ni el de vida entera son una inversión ni una promesa de rendimientos. Compárelos por la cobertura que ofrecen y por el costo de esa cobertura.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Cómo un CPA ajusta 500 000 dólares al flujo de efectivo familiar
Un CPA analiza el monto de la cobertura como una cuestión de flujo de efectivo. Comience por los ingresos que la familia necesitaría reemplazar. Luego sume las deudas, los costos de educación y los gastos finales. Reste los activos y la cobertura existente que ya ayudarían.
El resultado es un rango para evaluar, no una meta. Los 500 000 dólares pueden ser adecuados para un hogar y demasiados o insuficientes para otro.
Después, observe la prima dentro del presupuesto del hogar. Pregúntese cómo encaja el pago con otros gastos mensuales y anuales. Pregúntese también cómo encaja con la situación fiscal. Las normas tributarias pueden beneficiar o limitar a una familia en algunos casos. Por ejemplo, 26 U.S.C. 101(a) generalmente excluye de los ingresos brutos los montos pagados por el fallecimiento de la persona asegurada. Los intereses pagados sobre los beneficios que retiene la aseguradora son un asunto aparte y pueden estar sujetos a impuestos.
El tamaño del patrimonio también puede ser importante. Conforme a 26 U.S.C. 2042, los beneficios pagaderos a otros beneficiarios pueden incluirse en el patrimonio bruto cuando el fallecido tenía derechos de propiedad al momento de su muerte. Pregunte sobre la titularidad antes de comprar.
Hogares NRI y de origen indio-estadounidense: qué revisar
La residencia fuera de Estados Unidos o la condición de visa pueden afectar qué aseguradoras y formas de póliza están disponibles. También pueden cambiar los documentos que la aseguradora necesita. Pregunte desde el principio qué requiere la situación de su familia.
Un agente solo puede ofrecer una póliza específica donde esté autorizado actualmente por el departamento y designado por una entidad o persona nominadora apropiada. Fla. Stat. 626.112 establece que ninguna persona puede actuar como agente de seguros, ni presentarse como tal, a menos que esté autorizada y designada actualmente. Nischay Rawal confirmará los estados en los que está autorizado como parte de una revisión de su caso.
Una revisión de su caso puede abarcar a miembros de la familia que viven en distintos países. La revisión muestra qué opciones existen para ellos. No promete ningún resultado para ellos.
Florida y Miami: qué revisar a nivel local
La ley de Florida establece algunas normas básicas para todo contrato de seguro de vida. Conforme a Fla. Stat. 627.453, una póliza debe conceder un período de gracia de no menos de 30 días para pagar cualquier prima posterior a la primera. La póliza permanece vigente durante ese período de gracia.
Conforme a Fla. Stat. 627.455, una póliza debe ser no impugnable después de haber estado vigente durante la vida del asegurado por 2 años desde su fecha de emisión. El texto del Fla. Stat. § 627.455 dice: “Todo contrato de seguro deberá disponer que la póliza sea no impugnable después de haber estado vigente durante la vida del asegurado por un período de 2 años desde su fecha de emisión, salvo por falta de pago de primas y salvo, a opción de la aseguradora, en lo relativo a las disposiciones sobre beneficios en caso de invalidez y a las disposiciones que otorguen seguro adicional específicamente contra la muerte por accidente o por medios accidentales.” Existen algunas excepciones, incluida la falta de pago de primas. Las respuestas precisas en la solicitud siguen siendo importantes.
Para un hogar en Miami, los factores locales pueden influir en la revisión. Entre ellos están los bienes raíces, los intereses comerciales y el lugar donde viven los hijos adultos o los padres. La revisión debe analizarlos todos en conjunto.
La ley de Florida también regula cómo se puede anunciar y vender el seguro de vida. Cualquier póliza que considere debe describirse con precisión, y ninguna agencia estatal respalda a esta firma ni a ninguna aseguradora.
Siguiente paso: una revisión de su caso con Nischay Rawal
Si está investigando la cobertura para un cónyuge, un padre o un hijo tras un cambio familiar, no tiene que resolverlo solo. Muchos lectores reúnen información para otra persona, y ese es un punto de partida razonable.
Llame a la firma para programar una revisión de su caso con Nischay Rawal, agente de seguros autorizado. Analizaremos juntos la suma asegurada, el plazo, las preguntas de salud y el flujo de efectivo. El objetivo es ayudarle a proteger a sus seres queridos con un plan que se ajuste a su hogar.
Divulgamos por escrito cualquier compensación por seguros antes de cualquier contratación.
Preguntas frecuentes
¿El seguro temporal de 500 000 dólares es barato?
Depende de la edad, la salud, el uso de tabaco y el plazo de la persona asegurada, así como de la aseguradora. Una revisión de su caso es la forma de obtener una cifra para una persona específica.
¿Una póliza temporal de 30 años cuesta más que una de 20 años?
Por lo general, el total pagado en un plazo más largo es mayor, porque hay más años de primas. El monto exacto depende de la póliza.
¿El uso de tabaco cambia la prima?
Sí. El uso de tabaco suele ubicar al solicitante en una clase de mayor costo.
¿Qué es una prima?
La prima es el monto que usted paga para mantener la póliza vigente. Una póliza temporal no genera valor de inversión.
Lo que influye en el precio de su póliza
Edad
La edad de la persona asegurada al momento de solicitar la póliza es uno de los factores principales en la prima.
Salud
Las preguntas de salud forman parte de la solicitud. La aseguradora decide la emisión según la información de salud y el historial de cada persona.
Uso de tabaco
Fumar o usar productos de nicotina suele influir en la tarifa que se ofrece.
Plazo
Un plazo más largo, como 30 años en lugar de 20, cambia el total pagado durante la vigencia de la póliza.
Aseguradora
Cada aseguradora fija sus propias tarifas. Por eso la misma persona puede recibir cifras distintas de una compañía a otra.
Importante
Esta página no presenta primas ni cotizaciones. El precio real de un seguro de vida temporal depende de su edad, su salud, su historial y de la aseguradora, y la emisión de la póliza puede depender de su historial médico.
Cómo preparamos su revisión de su caso
1. Reunión inicial
Hablamos de su familia, sus deudas y las metas que quiere proteger con el seguro de vida.
2. Análisis de cifras
Revisamos el plazo, el monto de $500,000 y el flujo de caja de su hogar o de su negocio.
3. Visión fiscal
Como firma de CPAs, consideramos el efecto de la póliza en sus impuestos y en la planificación patrimonial.
4. Opciones claras
Le explicamos en palabras sencillas las opciones disponibles y lo que cada una implica.
Proteja a sus seres queridos. Llame hoy y programe su revisión de su caso.
Áreas de práctica relacionadas
- Seguro de vida temporal: cobertura que se ajusta a tu presupuesto y plazo
- Seguro de vida temporal en Florida
- Seguro de vida temporal en Miami
- Is Life Insurance Included in a Trust? Florida Guide


