



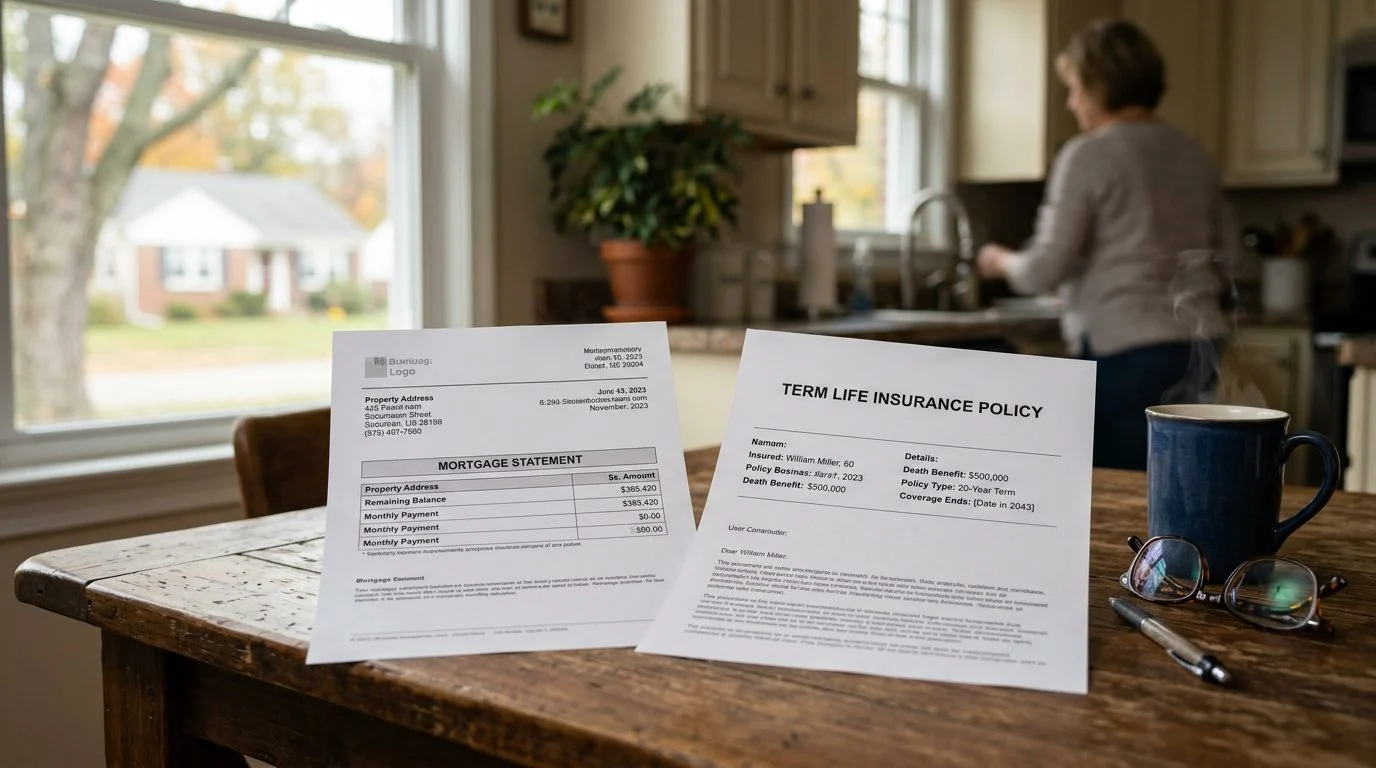
Seguro de vida temporal · Miami, Florida
Proteja a sus seres queridos con un seguro temporal de $500,000
Le ayudamos a entender cómo encaja una cobertura temporal en su presupuesto, su plan familiar y su situación fiscal.
Por Nischay Rawal · Publicado 12 de noviembre de 2026
Costo de un seguro de vida temporal de $500,000 para un hombre de 60 años
Usted quiere saber cuánto cuesta una póliza de seguro de vida temporal de $500,000 a los 60 años, y quiere una respuesta clara. No existe un precio único.
Al evaluar una póliza, la pregunta real es cuánto le costará, y eso depende de una revisión de su cobertura basada en su propio caso. Esta página explica qué es la póliza, qué determina la tarifa, cómo afecta la duración del plazo y en qué aspectos la cobertura temporal se queda corta. Está escrita para familias, profesionales y dueños de negocios en Florida y en todo Estados Unidos, incluidos los hogares estadounidenses de origen indio.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.

Qué es una póliza de seguro de vida temporal de $500,000 y para quién es adecuada
Una póliza de seguro de vida temporal de $500,000 paga un beneficio por fallecimiento de $500,000 a los beneficiarios designados si el asegurado fallece durante un número determinado de años. Ese período es el plazo que usted elige.
Los $500,000 son el monto nominal. Es un beneficio por fallecimiento, no una cuenta de efectivo ni un saldo de ahorro.
Las personas que rondan los sesenta años suelen considerar esta cantidad por varias razones:
- Reemplazar ingresos para que el cónyuge pueda seguir pagando los gastos del hogar.
- Pagar una hipoteca u otras deudas.
- Cubrir gastos finales.
- Atender una necesidad empresarial o patrimonial, como un préstamo vinculado a una empresa.
Esta página describe una póliza genérica de seguro de vida temporal. Cuando describimos la póliza de una aseguradora específica, nombramos a esa aseguradora.
Qué cubre la póliza y qué no cubre
Una póliza temporal paga su beneficio por fallecimiento solo si el asegurado fallece mientras la cobertura está vigente.
Revise estas partes del formulario de la póliza antes de decidir:
- El beneficio por fallecimiento y el monto nominal.
- La duración del plazo y su fecha de terminación.
- Los beneficiarios designados.
- El calendario de primas y cualquier cambio basado en la edad.
La ley de Florida exige que toda póliza de seguro de vida sea irrefutable (incontestable) después de haber estado vigente durante la vida del asegurado por 2 años desde su fecha de emisión, excepto por falta de pago de primas y, a opción de la aseguradora, ciertas disposiciones sobre beneficios por invalidez y disposiciones de seguro adicional por muerte accidental (Fla. Stat. § 627.455). La cláusula de impugnabilidad de una póliza de seguro de vida no impide las defensas basadas en exclusiones o restricciones de cobertura contenidas en la póliza. Estas defensas siguen disponibles conforme a la Fla. Stat. § 627.463.
Si la edad o el sexo del asegurado, o de cualquier otra persona considerada para determinar la prima o el beneficio, fue declarado incorrectamente, el beneficio pasa a ser lo que la prima habría comprado a la edad o sexo correctos, calculado con la tarifa de la aseguradora en la fecha de emisión (Fla. Stat. § 627.456). Indique las edades exactas en la solicitud.
La cobertura temporal no tiene valor en efectivo. La FINRA señala que la cobertura temporal dura un período limitado, mientras que el seguro de vida entera ofrece cobertura de por vida y una función de valor en efectivo (FINRA). La sección de préstamos sobre pólizas de Florida no se aplica a las pólizas temporales (Fla. Stat. § 627.458), por lo que no hay nada sobre lo que pedir un préstamo.
Qué determina el precio para un hombre de 60 años
La suscripción de la aseguradora fija la tarifa. Compara su solicitud y sus datos de salud con sus propias tablas de tarifas.
Los factores de tarificación más comunes incluyen:
- Edad al momento de la solicitud y sexo.
- Uso de tabaco y nicotina.
- Salud actual e historial médico.
- Medicamentos recetados.
- Estatura y peso.
- Antecedentes médicos familiares.
- Ocupación y pasatiempos que impliquen riesgo físico.
- La duración del plazo y el monto nominal que elija.
Las preguntas de salud son obligatorias. La aseguradora también puede solicitar un examen, análisis de laboratorio o historiales médicos. La emisión depende de la asegurabilidad, por lo que la oferta final puede diferir de una estimación.
Un monto nominal mayor generalmente implica una prima mayor. Las tarifas varían de una aseguradora a otra, por lo que una sola cifra de una sola fuente le dice poco.
Duración del plazo, edad y cuándo termina la cobertura
La cobertura temporal termina cuando concluye el plazo elegido, a menos que la póliza se renueve o convierta según sus términos.
- Muchas pólizas temporales mantienen la misma prima nivelada durante el plazo elegido. Verifique esto en el formulario de su póliza.
- Las primas de renovación suelen basarse en su edad al momento de la renovación, por lo que pueden subir considerablemente.
- Un plazo más corto normalmente cuesta menos cada año, pero le brinda protección por menos tiempo.
- Un plazo más largo cuesta más cada año, pero extiende la protección.
Florida exige un período de gracia de al menos 30 días para las primas atrasadas después de la primera (Fla. Stat. § 627.453). La póliza permanece vigente durante ese período de gracia, pero no pagar dentro de él puede terminar la cobertura. Configure recordatorios de pago.
Desventajas del seguro de vida temporal y otras opciones
La principal desventaja del seguro de vida temporal es que la cobertura termina y no se acumula valor en efectivo.
Otras desventajas que conviene sopesar:
- Las primas de renovación o conversión pueden aumentar a edades mayores.
- Una vez terminado el plazo, no hay beneficio por fallecimiento a menos que compre una nueva póliza.
- Dejar de pagar no le devuelve ningún efectivo, porque la póliza no tiene ninguno.
El seguro de vida entera es un tipo de póliza distinto. La FINRA lo describe como cobertura de por vida con una función de valor en efectivo. Pida ver los valores garantizados y los no garantizados lado a lado.
Florida exige que un agente entregue información por escrito antes de recomendar el rescate de una póliza con valor en efectivo. Este deber aplica solo cuando el agente recomienda rescatar una anualidad o póliza de seguro de vida con valor en efectivo y no recomienda usar los fondos para financiar o comprar otra póliza o anualidad. La información debe incluir, como mínimo, cualquier cargo estimado por rescate, la pérdida de cualquier garantía de tasa de interés mínima, posibles consecuencias fiscales, cualquier beneficio por fallecimiento perdido y una descripción de cualquier garantía de rendimiento de inversión perdida (Fla. Stat. § 627.4553). Florida también considera injusta la rotación de pólizas (churning). Es decir, usar, directa o indirectamente, los valores de una póliza para comprar otra póliza o anualidad a la misma aseguradora con el fin de generar primas, honorarios, comisiones u otra compensación adicional, sin una base objetivamente razonable para creer que le brinda un beneficio real y demostrable (Fla. Stat. § 626.9541).
Elegir entre el seguro temporal y el de vida entera depende de sus obligaciones, su presupuesto y su horizonte de tiempo. Una revisión de su cobertura le permite comparar ambas opciones con todos los datos.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Cómo funciona una revisión de su cobertura, paso a paso
Una revisión de su cobertura va desde sus objetivos hasta una decisión que usted pueda aprobar. Este es el camino habitual.
- Comparta su objetivo, el monto que necesita, el plazo que considera y quiénes dependen de la cobertura.
- Complete la solicitud y las preguntas de salud. Para las pólizas individuales, excepto los contratos funerarios prepagados, el seguro de vida colectivo y el seguro colectivo o global de accidentes, salud o invalidez, el asegurado, con capacidad legal, debe solicitar o consentir por escrito el contrato y sus términos antes de celebrarlo o en ese mismo momento (Fla. Stat. § 627.404). Conforme a la Fla. Stat. § 627.404, un contrato de seguro sobre una persona (distinto de un contrato funerario prepagado, un seguro de vida colectivo o un seguro colectivo o global de accidentes, salud o invalidez) no puede ejecutarse a menos que la persona asegurada, con capacidad legal para contratar, solicite el contrato o consienta por escrito en él y en sus términos antes o en el momento de celebrarlo. La ley establece una excepción: una persona con interés asegurable en la vida de un menor de 15 años, o una persona de la que dependa el menor para su sustento y manutención, puede obtener una póliza sobre el menor. La sección tampoco se aplica a ninguna póliza de seguro de vida a la que se aplique la s. 624.402(8).
- La aseguradora revisa el expediente y puede solicitar un examen, análisis de laboratorio o historiales. Los tiempos varían según el caso.
- Revise la oferta y el formulario de la póliza antes de firmar. Verifique la prima, las exclusiones, la renovabilidad y cualquier cambio basado en la edad.
- Si la oferta coincide con su objetivo, la aseguradora emite la póliza.
Su primera reunión es una revisión de su cobertura con el agente con licencia, Nischay Rawal. Traiga sus preguntas y lo guiaremos por cada paso.
Por qué comprar a través de NR CPAs & Business Advisors
NR CPAs & Business Advisors es una firma de CPA en Miami. Ayuda a familias, profesionales y dueños de negocios de todo Estados Unidos a elegir y comprar seguros de vida.
La firma abarca el seguro temporal y de vida entera, el seguro de persona clave (key person), el seguro de acuerdos de compraventa (buy-sell), el seguro de vida para planificación patrimonial y el seguro de vida para NRI. Atiende a hogares estadounidenses de origen indio y a dueños de negocios.
La perspectiva de CPA analiza cómo las primas y los beneficios por fallecimiento encajan con su flujo de efectivo, su patrimonio y su situación fiscal. El IRS indica que, por lo general, los beneficios por fallecimiento de un seguro de vida no están sujetos a impuestos para el beneficiario, mientras que los intereses generados por los fondos sí lo están (IRS). Sus circunstancias determinan cómo se aplica esto.
El seguro lo ofrece Nischay Rawal, quien actúa como agente de seguros con licencia. Florida exige que los agentes dejen clara esa función al vender seguros (Fla. Stat. § 626.9531). El seguro se ofrece por separado de la práctica contable. Florida también exige que el agente tenga licencia y nombramiento vigentes (Fla. Stat. § 626.112). Si una firma contable que ejerce la contaduría pública acepta una comisión por la venta de un producto o servicio a un cliente, Florida exige divulgación por escrito al cliente (Fla. Stat. § 473.3205).
Nuestro equipo apoya la documentación para que cada paso permanezca organizado.
Preguntas frecuentes sobre el costo del seguro de vida temporal
¿Cuál es el costo mensual promedio del seguro de vida?
Los promedios varían mucho según la edad, la salud, el sexo, el plazo y la aseguradora. Una revisión de su cobertura basada en su propia solicitud es la forma de obtener una cifra real.
¿Cuáles son las desventajas del seguro de vida temporal?
La cobertura termina cuando termina el plazo y no se acumula valor en efectivo. Los costos de renovación pueden aumentar considerablemente a edades mayores.
¿Cuánto cuesta el seguro temporal?
El costo depende de la suscripción, incluidos su salud, edad, uso de tabaco y monto nominal. Cada aseguradora fija sus propias tarifas.
¿A qué edad dejan de pagar el seguro de vida la mayoría de las personas?
Las primas dejan de pagarse cuando termina el plazo o cuando la póliza se cancela o caduca por falta de pago. El plazo adecuado suele coincidir con los años en que su familia o su negocio aún necesitan protección.
Proteja a sus seres queridos: solicite una revisión de su cobertura
Si tiene 60 años y está evaluando una cobertura temporal de $500,000 para proteger a un cónyuge, una hipoteca o una obligación empresarial, el siguiente paso es una revisión de su cobertura. Solicite una revisión de su cobertura con Nischay Rawal, el agente con licencia, y traiga sus objetivos, su historial de salud y sus preguntas.
Por qué hablar con NR CPAs & Business Advisors
Términos explicados en palabras sencillas
Le explicamos cada detalle de la póliza, incluido qué ocurre cuando termina el plazo de cobertura.
Una revisión de su cobertura
Antes de elegir una póliza, revisamos sus necesidades, su flujo de efectivo y las implicaciones fiscales con una mirada de CPA.
Pensado para familias y empresas
Atendemos a familias profesionales, dueños de negocios y hogares indoamericanos en Florida.
Enfocado en quienes dependen de usted
Nuestro equipo le ayuda a comparar opciones de cobertura según las personas que deben quedar protegidas.
Antes de decidir
El seguro de vida temporal cubre solo durante el plazo elegido. Cuando el plazo termina, la cobertura termina y la póliza no acumula valor en efectivo. Revise con su agente las condiciones de renovación y los límites antes de contratar.
Preguntas frecuentes sobre el seguro temporal
¿Qué es un seguro temporal?
Es un seguro de vida que paga un beneficio por fallecimiento durante un plazo determinado. Es una póliza de seguro de vida temporal, no un plan de ahorro.
¿Cuándo puede tener sentido?
Algunas familias lo consideran para cubrir un periodo específico, como años de hipoteca o de crianza de los hijos. Esta decisión depende de su situación personal y financiera.
Temporal o permanente
El seguro temporal suele tener un costo inicial menor que el de una póliza de vida entera, pero su cobertura dura menos. Comparamos ambas opciones en su revisión de cobertura.
Cómo empezar
El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors. Llámenos para programar su revisión de cobertura.


