



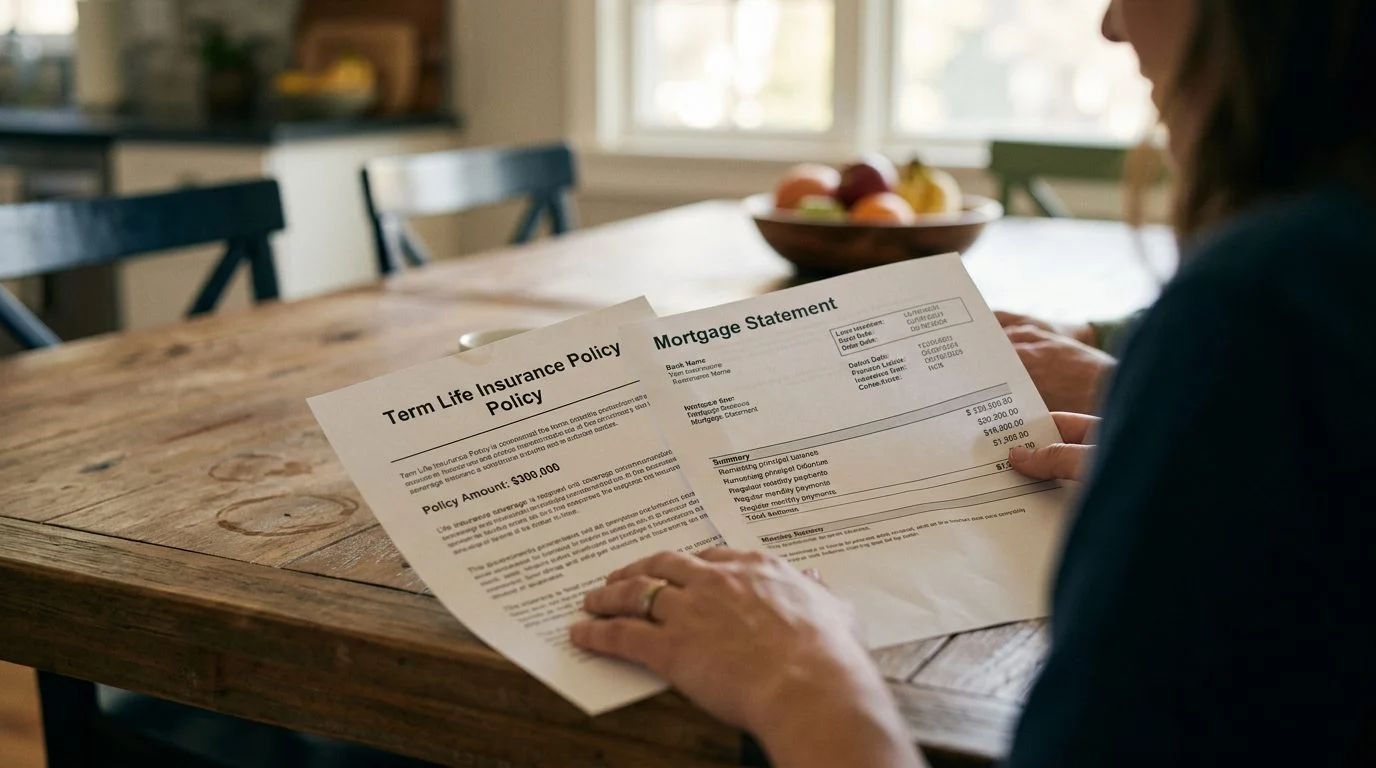
Seguro de vida temporal · Miami y el sur de Florida
¿Cuánto cuesta un seguro de vida temporal de $300,000 al mes? Lo que realmente determina la cifra
El precio depende de su perfil personal, no de una tarifa fija. Le explicamos los factores que influyen y qué debe incluir cualquier cotización por escrito para proteger a sus seres queridos.
Por Nischay Rawal · Publicado 18 de octubre de 2026
¿Cuánto cuesta al mes una póliza de seguro de vida temporal de $300,000?
Una póliza de seguro de vida temporal de $300,000 no tiene un único precio mensual. La aseguradora fija la cifra mensual para un solicitante específico y una póliza específica, por lo que el mismo monto asegurado puede costar cantidades distintas a personas distintas. Esta página explica qué determina ese número, cómo la duración del plazo y la edad lo modifican, y qué debe mostrar una cifra mensual por escrito. No cotiza una prima.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Por qué no existe un precio mensual único para una póliza temporal de $300,000
No existe un precio mensual único porque cada aseguradora evalúa a cada solicitante mediante su propio proceso de suscripción. La suscripción es la revisión que realiza una aseguradora para decidir si emite una póliza y en qué condiciones de costo.
Las tablas de tarifas y los rangos publicados en internet muestran cifras típicas. No son una cotización. Una cotización es una cifra por escrito para una aseguradora determinada, una forma de póliza determinada y un solicitante determinado. Solo esa cifra escrita le indica cuánto le costaría la póliza.
El monto mensual es el resultado de la suscripción. No es un precio fijo impreso en la póliza. Dos personas que soliciten el mismo monto asegurado de $300,000 pueden recibir ofertas distintas, y la oferta también puede cambiar si la aseguradora conoce nuevos datos durante la suscripción.
Qué determina la cifra mensual
Los factores principales son la edad del solicitante al momento de la solicitud, el sexo y el uso de tabaco o nicotina. Las aseguradoras también consideran el historial de salud, los medicamentos actuales, la estatura y el peso, y la clase de suscripción que asignan. Cada aseguradora pondera estos factores a su manera.
Las preguntas de salud forman parte de la suscripción. La emisión de la póliza y la prima pueden depender de la asegurabilidad, lo que significa que la opinión de la aseguradora sobre su salud puede cambiar la oferta o determinar si usted recibe una.
La duración del plazo que elija y los beneficios adicionales (riders) agregados a la póliza base también afectan el costo. Un periodo de prima nivelada más largo normalmente aumenta la cifra mensual, y cada beneficio adicional tiene su propio cargo.
La edad también importa después de iniciada la póliza. Si una aseguradora determina que la edad o el sexo del asegurado fue declarado incorrectamente, el beneficio se ajusta. De acuerdo con el Fla. Stat. § 627.456, el beneficio pasa a ser el que la prima habría adquirido a la edad o sexo correctos, usando la tarifa de la aseguradora en la fecha de emisión.
Cómo la duración del plazo, la edad y la renovación cambian el pago
Una póliza temporal tiene un plazo fijo, por ejemplo de 10, 20 o 30 años. La prima es nivelada durante ese plazo. La cobertura termina cuando finaliza el plazo, salvo que la póliza tenga otra disposición que la mantenga vigente.
Revise su cifra por escrito para saber qué ocurre al terminar el periodo nivelado. Pregunte si la prima cambia, si la póliza es renovable y si se aplica algún cambio por edad. Algunas pólizas temporales también incluyen una opción de conversión, así que revise las condiciones escritas para ver si existe esa función.
El mismo monto asegurado generalmente cuesta más a edades mayores. Para un hombre de 60 años o de 70 años, la cifra mensual suele ser más alta que a una edad menor. Si la cobertura temporal sigue siendo adecuada después de los 50 años depende de sus deudas, de las personas que dependen de usted y de la cobertura que ya tiene, no solo de la edad.
Los titulares de pólizas de mayor edad cuentan con una protección adicional en Florida. Una póliza de seguro de vida emitida, o emitida para entrega, en Florida a partir del 1 de octubre de 1997, que cubra a una persona natural de 64 años o más y que haya estado vigente por lo menos un año, generalmente no puede cancelarse por falta de pago a menos que la aseguradora haya enviado un aviso al titular de la póliza y a cualquier destinatario secundario designado una vez vencido el periodo de gracia, y por lo menos 21 días antes de que la cancelación entre en vigor. Si el periodo de gracia de la póliza es superior a 51 días, la aseguradora debe enviar ese aviso por lo menos 21 días antes de que venza el periodo de gracia. De acuerdo con el Fla. Stat. § 627.4555, la aseguradora debe enviar un aviso de cancelación inminente al titular de la póliza y a un destinatario secundario designado por escrito. Esta norma tiene excepciones, entre ellas algunas primas mensuales cobradas por un agente con licencia o pagadas mediante débito automático. El Fla. Stat. § 627.4555 dice: “Esta sección no se aplica a ningún contrato de seguro de vida en el que las primas sean pagaderas mensualmente o con mayor frecuencia y sean cobradas regularmente por un agente con licencia, o sean pagadas con tarjeta de crédito o mediante cualquier servicio de procesamiento de cheques preautorizados o de débito automático de una institución financiera.”
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Cómo se compara el seguro temporal con el seguro de vida entera en costo mensual
Una póliza de seguro de vida entera por el mismo monto asegurado normalmente cuesta más cada mes. El regulador de seguros de Colorado indica que el seguro de vida temporal suele ser menos costoso que las pólizas con valor en efectivo, porque las primas de la póliza de vida entera y de otras pólizas con valor en efectivo también financian ese valor.
El seguro de vida temporal cubre un número específico de años y no tiene valor en efectivo. El regulador de Oregón explica que el seguro de vida permanente permanece vigente mientras se paguen las primas y tiene una cuenta de valor en efectivo de la que se puede tomar un préstamo o hacer retiros. El Departamento de Seguros de Carolina del Sur describe la misma diferencia en su guía sobre seguros de vida.
El seguro de vida temporal no genera valor en efectivo. Describa cada producto únicamente por su nombre genérico. No trate ninguno de los dos como una inversión ni como un plan de ahorro.
Al comparar una cifra temporal con una cifra de vida entera, examine por separado los valores garantizados y los valores no garantizados. Las pólizas con participación pueden pagar dividendos, y los dividendos no están garantizados. FINRA señala que comparar un seguro temporal con uno permanente también implica cargos por rescate y consideraciones sobre el reemplazo de la póliza.
Cómo leer cualquier cifra mensual por escrito
Una cifra por escrito debe indicar la aseguradora y el número de forma de la póliza. También debe indicar el agente de seguros con licencia que la preparó. De acuerdo con el Fla. Stat. § 626.9531, al solicitar o vender productos de seguros, un agente debe indicar claramente a los posibles asegurados que actúa como agente de seguros respecto de los productos de seguros y de las aseguradoras identificadas.
Verifique estos puntos en cada cifra:
- El monto asegurado, que es el beneficio por fallecimiento.
- La prima mensual y el periodo de pago.
- Si el monto asegurado o la prima cambian con el tiempo.
- Las limitaciones y exclusiones.
- Las condiciones de renovabilidad y de cancelación.
- Cualquier cambio de prima por edad.
Compare dos cifras solo cuando la forma de pago sea la misma. Un pago anual y un pago mensual pueden sumar montos distintos en un año.
Cómo ajustar el pago a su presupuesto familiar
Compare la prima mensual con el flujo de efectivo de su hogar, con la cobertura que ya tenga a través de su empleador u otra fuente, y con las obligaciones que la póliza debería cubrir. Piense en el monto de la cobertura en función de esas obligaciones, no como una regla general fija.
Desde la perspectiva de un CPA, el tratamiento fiscal también importa. De acuerdo con el IRC § 101(a)(1), salvo lo dispuesto en los párrafos (2) y (3), en los apartados (d), (f) y (j), el ingreso bruto no incluye los montos recibidos en virtud de un contrato de seguro de vida si dichos montos se pagan por el fallecimiento del asegurado. Los intereses pagados sobre los fondos que quedan en poder de la aseguradora son tributables. Su situación fiscal particular depende de sus circunstancias, así que revísela con su preparador de impuestos.
Las condiciones estándar de las pólizas de Florida también prevén un periodo de gracia. De acuerdo con el Fla. Stat. § 627.453, se aplica un periodo de gracia de no menos de 30 días para el pago de cualquier prima posterior a la primera. Los pagos atrasados siguen requiriendo un plan.
El seguro se ofrece por medio del agente con licencia, por separado de la práctica de contabilidad.
Hable de su situación en una revisión de su caso
La cifra mensual para su situación proviene de una revisión de su caso, no de esta página. Quizás esté comparando esta cifra para un cónyuge o un padre mientras tiene en mente una hipoteca o una nueva pregunta de salud. Es un punto de partida común, y es razonable hacer preguntas antes de decidir.
Nischay Rawal es agente de seguros con licencia y ofrece revisiones de su caso. Póngase en contacto con nosotros para programar una revisión de su caso y repasaremos la cifra con usted, junto con las preguntas anteriores.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Preguntas frecuentes
¿Esta página indica una prima mensual para una póliza temporal de $300,000?
No. La página explica qué determina la cifra y qué debe mostrar una cotización por escrito.
¿El costo mensual es el mismo para todos?
No. La edad, el sexo, el uso de tabaco, el historial de salud y la clase de suscripción afectan la oferta.
¿Una póliza temporal genera valor en efectivo?
No. El seguro de vida temporal cubre un periodo determinado y no tiene valor en efectivo.
¿Florida ofrece protección adicional a los titulares de pólizas de mayor edad?
Sí. Cuando un contrato de seguro de vida cubre a una persona natural de 64 años o más, fue emitido o emitido para entrega en este estado a partir del 1 de octubre de 1997, y ha estado vigente por lo menos un año, la aseguradora generalmente debe enviar un aviso de cancelación una vez vencido el periodo de gracia, y a más tardar 21 días antes de que la cancelación entre en vigor. Si la póliza prevé un periodo de gracia superior a 51 días, ese aviso debe enviarse por lo menos 21 días antes de que venza el periodo de gracia, y también se aplican otras excepciones.
Factores que afectan la oferta de un seguro temporal
Edad
La edad al momento de solicitar la póliza es uno de los factores principales en la oferta, y el costo suele cambiar con los años.
Sexo y uso de tabaco
Estos datos forman parte de la evaluación que hace la aseguradora y pueden influir de forma importante en la oferta.
Historial de salud
Las preguntas de salud son parte del proceso de suscripción. La emisión de la póliza y su precio pueden depender de su historial.
Clase de suscripción
La aseguradora asigna una clase de riesgo según la información recopilada. Cada clase tiene una oferta distinta.
Por qué revisar su caso con un contador público
Cotización completa por escrito
Revisamos que cualquier propuesta indique la aseguradora, el número de forma de la póliza, la prima, el periodo de pago, las limitaciones, las exclusiones y si la póliza es renovable.
Protección para su familia
Ayudamos a definir si un seguro temporal de $300,000 se ajusta a sus obligaciones, como una hipoteca, la educación de los hijos o las deudas del hogar.
Visión de contador
Analizamos cómo la prima encaja en su flujo de efectivo y en su situación fiscal, sin presionarle a tomar una decisión.
Atención en español
Nuestro equipo atiende a familias, profesionales y dueños de negocios de Miami, Fort Lauderdale, Orlando, Tampa y otras ciudades de Florida.
Importante
Esta página no muestra una prima mensual para un seguro temporal de $300,000. Cualquier cifra depende de su edad, salud y otros datos personales, y solo puede confirmarse con una cotización por escrito.
Proteja a sus seres queridos con una revisión de su caso
Áreas de práctica relacionadas
- Seguro de vida temporal: cobertura que se adapta a tu presupuesto y plazo
- How Much Does a $1,000,000 Term Life Insurance Policy Cost?


