



Seguros de vida · Miami, Florida
¿Cuánto cuesta un seguro de vida de 1 millón de dólares?
La prima mensual la fija la aseguradora después de la suscripción. Su edad, su salud, el plazo y la forma de pago cambian el monto. Hablemos de su situación para proteger a quienes dependen de usted.
Por Nischay Rawal · Publicado 2 de noviembre de 2026
¿Cuánto cuesta una póliza de seguro de vida de un millón de dólares?
¿Cuánto cuesta una póliza de seguro de vida de un millón de dólares? No hay una única respuesta. La aseguradora fija la prima después de revisar a la persona asegurada, por lo que dos personas pueden recibir precios muy distintos por la misma suma asegurada de 1,000,000 de dólares. Esta guía explica, en términos sencillos, los principales factores que determinan el precio. Está escrita para familias de Florida, hogares de NRI y dueños de negocios que están evaluando una póliza para su cónyuge, un padre o un socio comercial.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.

Cuánto cuesta un seguro de vida de 1 millón de dólares
La prima la fija la aseguradora después de la suscripción, que es su revisión de su solicitud. La suscripción considera la edad, la salud, el consumo de tabaco y otros factores.
La suma asegurada es el beneficio por fallecimiento que recibiría su beneficiario. La prima es el monto que usted paga para mantener la póliza vigente. Son cifras distintas. Cambiar la suma asegurada cambia la prima, pero la prima no es la cobertura en sí.
La mayoría de las personas compara dos tipos principales. El seguro de vida temporal le cubre durante un número determinado de años, por ejemplo 10, 20 o 30. El seguro de vida entera es una cobertura permanente que dura toda la vida, mientras la póliza siga vigente. Generalmente, el seguro de vida entera cuesta mucho más que el temporal por el mismo 1,000,000 de dólares.
La prima cotizada a una persona no se traslada a otra. Su cónyuge, su socio comercial o un amigo pueden pagar un monto diferente por la misma póliza. Cada solicitante se evalúa según su propio expediente. Por eso, la respuesta a cuánto cuesta una póliza de un millón de dólares siempre es personal.
Seguro temporal frente a seguro de vida entera: por qué la diferencia de precio es tan grande
El seguro de vida temporal suele ser más barato al principio porque cubre un período fijo. El seguro de vida entera le cubre de forma permanente, por lo que su costo es mayor.
Una póliza temporal paga el beneficio por fallecimiento solo si el asegurado muere durante el plazo. No tiene valor en efectivo. Cuando termina el plazo, la cobertura finaliza, salvo que la póliza se renueve. La renovabilidad y cualquier cambio de prima por edad están definidos en cada póliza, así que revíselos antes de comprar.
El seguro de vida entera es permanente. Parte de cada prima puede generar valor en efectivo. Una póliza de vida entera muestra valores garantizados y valores no garantizados, y la ilustración los presenta por separado. Los dividendos, cuando una póliza los paga, no están garantizados.
Una ilustración no es un pronóstico. La American Academy of Actuaries indica que las ilustraciones de seguros de vida explican el funcionamiento de la póliza, sus valores y los cambios de prima. Añade que no son herramientas confiables para proyectar el desempeño futuro probable ni para comparar costos de pólizas. Cualquier cifra de crecimiento tiene los mismos límites.
FINRA señala que comparar una cobertura temporal con una permanente implica considerar cargos por rescate, valor en efectivo y aspectos de reemplazo de la póliza. Pregunte por cada uno antes de comparar o cambiar.
¿Por qué el seguro de vida entera cuesta más por el mismo 1 millón de dólares? Paga cada vez que muere el asegurado, por lo que la obligación de la aseguradora dura toda la vida y no por un plazo fijo.
Edad, salud y consumo de tabaco: los principales factores de precio
La edad, la salud y el consumo de tabaco están entre los factores más importantes que la aseguradora utiliza para fijar la prima.
Las primas generalmente aumentan con la edad. La velocidad de ese aumento depende de la aseguradora y del tipo de póliza. Dos aseguradoras pueden fijar precios muy distintos para la misma edad.
Las pólizas con suscripción completa incluyen preguntas de salud. La emisión y el precio pueden depender de la asegurabilidad. Esto significa que su historial de salud puede cambiar lo que una aseguradora le ofrece.
El consumo de tabaco y nicotina es un factor de clasificación. Cada aseguradora establece sus propias reglas para clasificar el consumo de tabaco. Pregunte por esto durante su revisión de su caso.
¿Puede una persona de 70 años obtener una póliza de seguro de vida de un millón de dólares? Puede haber cobertura disponible a esa edad. La disponibilidad y el costo dependen de la aseguradora y del historial de salud. No podemos garantizar que una aseguradora emitirá un monto determinado.
Plazo, forma de pago y beneficios adicionales en términos sencillos
Un plazo más largo y una suma asegurada más alta suelen significar una prima más alta. La forma de pago cambia la apariencia de cada factura.
Un plazo más largo generalmente cuesta más por el mismo 1,000,000 de dólares. La aseguradora asume el riesgo durante más años. Los pagos mensuales suelen costar más en total que los pagos anuales, así que compare el total anual, no solo el pago mensual.
El Fla. Stat. § 627.453 exige un período de gracia de al menos 30 días para pagar cualquier prima posterior a la primera. La póliza permanece vigente durante ese período.
Un beneficio adicional, o rider, es un complemento de la póliza base. Estos beneficios aumentan la prima y tienen sus propias limitaciones y exclusiones. Léalos antes de agregar cada uno.
¿Es suficiente un seguro de vida de 1,000,000 de dólares?
Si 1,000,000 de dólares es suficiente depende de los ingresos, las deudas, las personas que dependen de usted y los ingresos que necesitaría el sobreviviente.
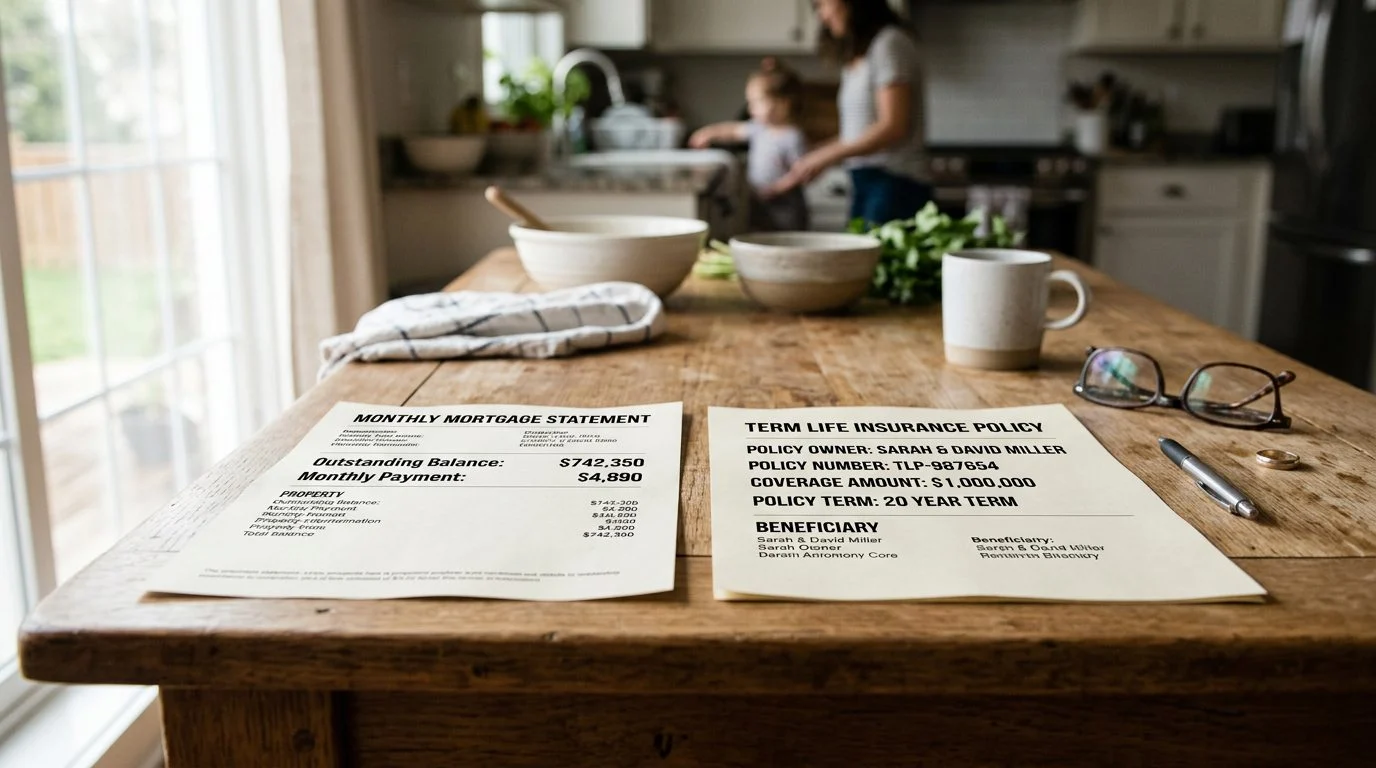
Comience con las personas que dependen de sus ingresos. Sume la hipoteca y otras deudas. Luego calcule los años de sostén que necesitaría un cónyuge o los hijos. Compare ese total con la suma asegurada. Cualquier diferencia es la cifra que conviene analizar.
Los dueños de negocios se hacen una pregunta distinta. El seguro de acuerdo de compraventa entre socios financia una compra acordada entre los propietarios. En ambos casos, el monto depende de las propias obligaciones del negocio.
El Fla. Stat. § 627.404 exige el consentimiento por escrito de una persona clave antes de que un negocio contrate un seguro sobre la vida de esa persona. El negocio no puede tomar represalias contra un empleado clave o una persona clave que no otorgue su consentimiento.
Los impuestos también importan. La ley federal generalmente excluye los beneficios por fallecimiento del ingreso bruto. Los intereses pagados sobre los fondos que quedan en poder de la aseguradora sí son gravables. Consulte la guía del IRS sobre los beneficios de seguros de vida.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Cómo obtener una revisión de su caso para su familia o su negocio
Si se pregunta cuánto cuesta una póliza de seguro de vida de un millón de dólares para su hogar, una revisión de su caso es el siguiente paso. Es la primera reunión, en la que hablamos sobre el monto, el plazo y el tipo de póliza que se ajustan a su situación.
Muchos lectores que comparan estos precios cuidan a un padre o a un cónyuge, o planifican para su negocio. Con frecuencia enfrentan esta decisión después de un cambio reciente en su salud, su trabajo o su vida familiar. Estas decisiones tienen mucho peso.
Nischay Rawal es el agente de seguros con licencia responsable de esta página. El seguro se ofrece a través del agente con licencia, separado de la práctica contable de NR CPAs & Business Advisors, una firma de CPAs en Miami. Para programar una revisión de su caso, comuníquese con NR CPAs.
Preguntas frecuentes
¿Cuánto pagaría al mes por una póliza de seguro de vida de 1 millón de dólares?
La aseguradora fija el monto mensual después de la suscripción, por lo que no existe una cifra estándar. La edad, la salud, el plazo y la forma de pago modifican ese monto.
¿Puede una persona de 70 años obtener una póliza de seguro de vida de un millón de dólares?
Puede haber cobertura disponible a esa edad, según la aseguradora y el historial de salud. No podemos garantizar que una aseguradora emitirá un monto determinado.
¿Es suficiente un seguro de vida de 1,000,000 de dólares?
Depende de los ingresos, las deudas, las personas que dependen de usted y lo que necesitaría el sobreviviente. Sume esas necesidades y compárelas con la suma asegurada.
Qué factores determinan la prima
Edad y salud
La aseguradora revisa su edad y su historial de salud. Las preguntas de salud son obligatorias, y la emisión de la póliza puede depender de su perfil asegurable.
Plazo o tipo de póliza
Un seguro temporal y una póliza de seguro de vida entera tienen costos y estructuras distintos. El plazo de cobertura también influye en la prima.
Forma de pago
El pago mensual, trimestral o anual cambia el monto de cada cobro. Cada aseguradora define sus propias condiciones.
Objetivo de la cobertura
Protección familiar, un seguro de empresa de persona clave o un acuerdo de compraventa entre socios requieren estructuras diferentes.
Una cifra sin revisión de caso es incompleta
No existe un precio estándar para un seguro de vida de 1 millón de dólares. Cualquier cifra que vea sin conocer su edad, su salud y sus objetivos no le sirve para decidir. Nuestro equipo contable revisa el impacto fiscal y de flujo de efectivo, y el seguro se ofrece por medio de nuestro agente con licencia, por separado de la práctica de contabilidad.
Tipos de seguro de vida que manejamos
Seguro de vida entera
Póliza de cobertura permanente con valores en efectivo. Los dividendos, cuando existan, no pueden asegurarse de antemano.
Seguro temporal
Cobertura por un plazo determinado, con una prima que suele ser menor al inicio que la de una póliza permanente.
Seguro de persona clave
Protege a la empresa si fallece alguien cuya labor es esencial para sus operaciones.
Acuerdo de compraventa
Financia la compra de la participación de un socio fallecido, para que el negocio siga operando.
Seguro para planificación patrimonial
Puede ayudar a cubrir impuestos o gastos del patrimonio y a dejar liquidez a sus herederos.
Seguro de vida para NRI
Cobertura para personas no residentes en Estados Unidos o con vínculos familiares y patrimoniales en el país.
Proteja a quienes más le importan. Llámenos hoy y hablemos de su caso.
Related practice areas
- Executive Bonus Plan: Who Owns the Policy?


