



Seguros de vida · Florida
¿Puedo cambiar mi seguro de vida a otra compañía en Florida?
NR CPAs & Business Advisors ayuda a familias, profesionales y dueños de negocios en Miami, Fort Lauderdale, West Palm Beach, Orlando, Tampa y Jacksonville a revisar su póliza actual antes de tomar cualquier decisión.
Por Nischay Rawal · Publicado 7 de noviembre de 2026
Transferir un seguro de vida a otra compañía en Florida
Por lo general, no se puede trasladar una póliza de seguro de vida a otra compañía sin más. Trasladar la cobertura a una nueva aseguradora normalmente significa solicitar una póliza nueva. Esta página explica cómo transferir un seguro de vida a otra compañía, qué cambia y qué se mantiene igual, y qué conviene revisar primero.
Respuesta breve: trasladar la cobertura normalmente implica una póliza nueva
Trasladar la cobertura a otra aseguradora suele significar solicitar una póliza nueva en esa compañía. El contrato anterior no le acompaña automáticamente.
La nueva aseguradora evalúa su solicitud como un negocio nuevo. Se aplican sus preguntas de salud, su edad actual y sus tarifas de prima vigentes. La emisión puede depender de la asegurabilidad, por lo que una nueva condición de salud puede cambiar las condiciones que se le ofrezcan o si se aprueba su solicitud.
Su póliza actual sigue vigente mientras se revisa la nueva solicitud. No cancele la póliza antigua hasta que se emita la nueva y usted haya decidido trasladarse. Un lapso sin cobertura puede dejarle sin una protección que quizás no pueda reemplazar en las mismas condiciones.
Cambiar el propietario o el beneficiario no es lo mismo que cambiar de aseguradora
Cambiar el propietario o el beneficiario es un trámite distinto a cambiar de aseguradora. Aquí intervienen tres roles. El propietario controla el contrato. El asegurado es la persona cuya vida está cubierta. El beneficiario es la persona o entidad que recibe el beneficio por fallecimiento.
Cambiar el propietario, o ceder la póliza, mantiene la misma póliza con la misma aseguradora. Una cesión es una transferencia legal de algunos o de todos los derechos sobre la póliza. El formulario y las normas de la propia aseguradora determinan cómo se realiza.
El cambio de beneficiario es una instrucción separada. Designa quién recibirá el dinero al fallecer. No traslada la cobertura a otra compañía.
Los cambios de propiedad también pueden tener efectos fiscales y sobre el patrimonio. Los beneficios de un seguro de vida pagaderos al albacea o representante de la sucesión forman parte del patrimonio bruto del fallecido, con independencia de si este conservaba algún atributo de titularidad sobre la póliza en el momento de su muerte. Los beneficios pagaderos a otros beneficiarios solo se incluyen en la medida en que el fallecido conservara atributos de titularidad sobre la póliza en el momento de su muerte. Confirme el panorama fiscal antes de firmar cualquier cesión.
Formas en que la cobertura puede trasladarse o cambiar
La cobertura puede cambiar de tres maneras principales, y cada una sigue reglas distintas. Elija la vía solo después de comparar los hechos.
Primero, puede contratar una póliza nueva con otra aseguradora. Es la vía descrita arriba. Por lo general incluye una solicitud nueva y una nueva evaluación de suscripción.
Segundo, puede cambiar el propietario o ceder la póliza existente. La cobertura sigue con la misma aseguradora.
Tercero, algunas pólizas temporales pueden convertirse en cobertura permanente. La conversión solo está disponible si el contrato original incluye esa opción. El contrato fija el plazo, y la póliza convertida suele permanecer con la misma aseguradora.
La legislación fiscal federal trata algunos intercambios de forma distinta. Según el 26 U.S.C. § 1035, no se reconoce ganancia ni pérdida cuando se cambia un contrato de seguro de vida por otro contrato de seguro de vida, por un contrato de dotación o de anualidad, o por un contrato calificado de seguro de cuidados a largo plazo. El § 1035(c) indica que, en la medida que lo establezcan los reglamentos, esta regla no aplica a un intercambio que tenga el efecto de transferir bienes a alguien que no sea una persona de los Estados Unidos.
Reglas de reemplazo y por qué importan
Reemplazar una póliza significa que una póliza nueva ocupa el lugar de una anterior. La ley de prácticas comerciales de seguros de Florida prohíbe hacer, emitir, distribuir o causar que se hagan, emitan o distribuyan, a sabiendas, cualquier estimación, ilustración, comparación o presentación de ventas que tergiverse los beneficios, ventajas, condiciones o términos de cualquier póliza. Esto incluye estimaciones, ilustraciones, comparaciones y presentaciones de ventas.
La ley de Florida también declara ilícito hacer, emitir, distribuir o causar que se hagan o distribuyan, a sabiendas, cualquier estimación, ilustración, circular, declaración, presentación de ventas, omisión o comparación que tergiverse los beneficios, ventajas, condiciones o términos de cualquier póliza de seguro, tal como el Fla. Stat. § 626.9541(1)(a) define la práctica prohibida. Una comparación justa para un reemplazo muestra las pólizas antigua y nueva una al lado de la otra.
Florida también establece deberes de divulgación cuando un agente recomienda el rescate. Conforme al Fla. Stat. § 627.4553, un agente que recomienda rescatar una anualidad o una póliza de seguro de vida que contenga valor en efectivo, sin recomendar que los fondos se destinen a adquirir otra anualidad o póliza de seguro de vida, debe entregar información por escrito antes de que se ejecute el rescate. Esta sección también se aplica a una persona que realice actividades de agente de seguros en virtud de una exención de licencia conforme a esta parte. Esa información incluye, entre otros datos, el cargo estimado por rescate, cualquier garantía mínima de interés perdida, posibles consecuencias fiscales, cualquier beneficio por fallecimiento perdido y una descripción de cualquier otra garantía de rendimiento de inversión que se pierda como resultado de la operación.
Costos y compensaciones que conviene comparar antes de cualquier traslado
Compare la póliza actual con la nueva antes de cambiar nada. Empiece por los valores de la póliza actual. Un cargo por rescate puede reducir lo que recibe si cancela. Pida a la aseguradora que muestre por separado los valores garantizados y los no garantizados.
Calcule el precio de la nueva póliza según su edad y salud actuales. Las primas suelen aumentar con la edad, y las preguntas de salud pueden afectar la tarifa o la decisión de emisión. La nueva póliza inicia su propio período de impugnabilidad. Conforme al Fla. Stat. § 627.455, una póliza debe ser no impugnable después de dos años desde su fecha de emisión, con excepciones enumeradas, como la falta de pago de primas. El Fla. Stat. § 627.455 dice: “Todo contrato de seguro deberá establecer que la póliza será no impugnable una vez que haya estado vigente durante la vida del asegurado por un período de 2 años desde su fecha de emisión, excepto por falta de pago de primas y excepto, a opción de la aseguradora, en lo relativo a las disposiciones sobre beneficios en caso de invalidez y a las disposiciones que otorguen seguro adicional específicamente contra la muerte por accidente o por medios accidentales.”
La cobertura temporal y la permanente son diferentes. Según la FINRA, el seguro de vida temporal cubre un período limitado, mientras que el seguro de vida entera o permanente ofrece cobertura de por vida con una función de valor en efectivo. Las pólizas temporales generalmente no tienen valor en efectivo, por lo que cancelar una de ellas normalmente no devuelve dinero. Obtenga más información sobre el seguro de vida entera.
Los dividendos de las pólizas de vida entera con participación no están garantizados. Las ilustraciones muestran limitaciones y no son garantías de valores futuros. La guía de la FINRA sobre el intercambio de una póliza de vida enumera los cargos por rescate, el valor en efectivo y el reemplazo como aspectos que conviene sopesar.
Las pólizas de persona clave y de acuerdo de compraventa requieren más cuidado
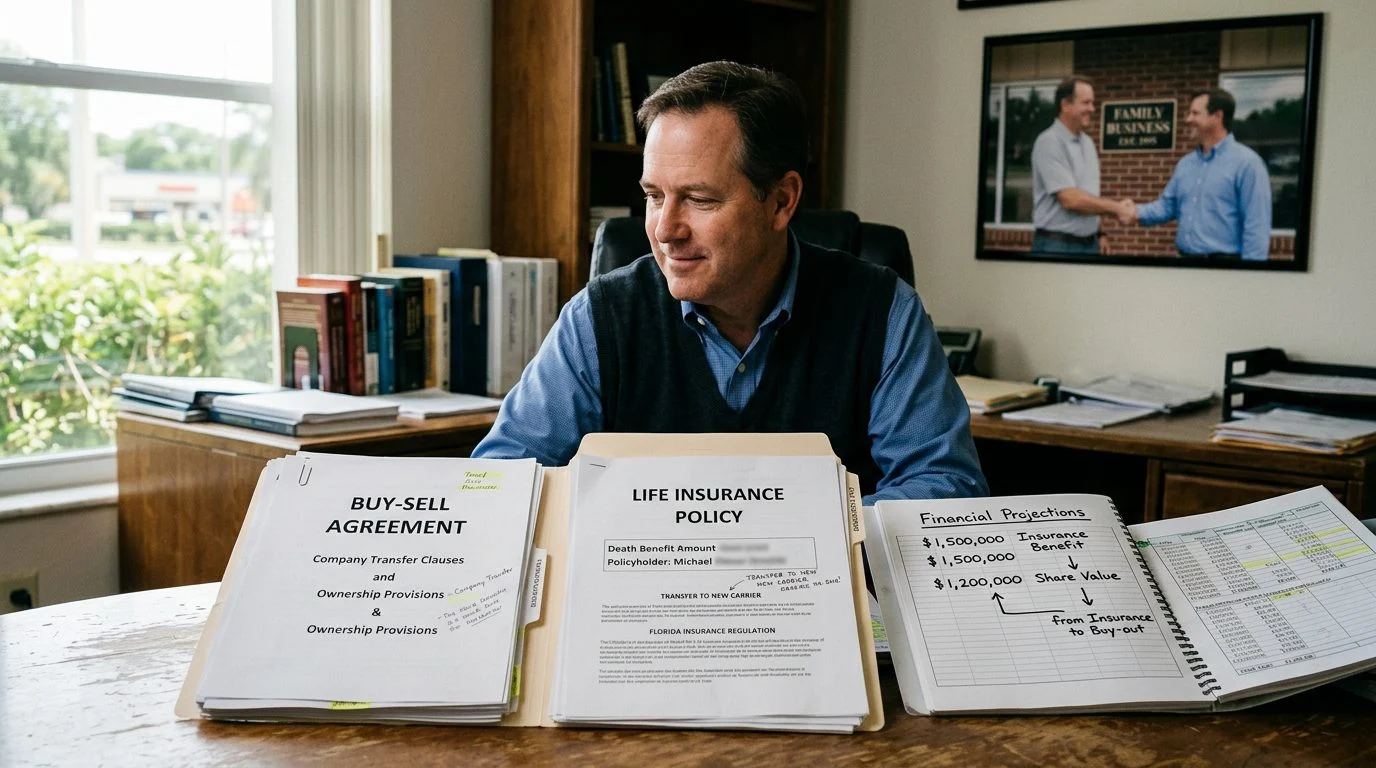
Una póliza de propiedad de una empresa normalmente la decide la empresa, no la persona. El seguro de persona clave suele ser propiedad de la compañía y ella lo paga, por lo que un cambio de aseguradora es una decisión empresarial. Obtenga más información sobre el seguro de persona clave.
La ley de Florida permite que una empresa, o cualquier afiliada o subsidiaria, tenga un interés asegurable en la vida, el cuerpo y la salud de sus propietarios, directores, funcionarios, socios y gerentes, así como de sus empleados clave o personas clave, siempre que se obtenga el consentimiento por escrito de los empleados o personas clave antes de contratar el seguro. La empresa debe obtener el consentimiento por escrito antes de comprar el seguro. Conforme al Fla. Stat. § 627.404, la empresa tampoco puede tomar represalias contra una persona clave que se niegue a dar su consentimiento.
Los acuerdos de compraventa requieren el mismo cuidado. El convenio puede identificar la póliza, a su propietario o la forma en que se financia. Un cambio de aseguradora puede exigir actualizar ese convenio. La ley de Florida establece que el interés asegurable no necesita existir después de que comience la cobertura. Consulte el seguro para acuerdos de compraventa para ver cómo se financian estas pólizas.
Revise juntos los acuerdos escritos y el tratamiento fiscal antes de cualquier cambio.
Cuando la póliza es para otra persona
En general, una persona solo puede contratar cobertura sobre la vida de otra si los beneficios se pagan al asegurado o a alguien con un interés asegurable en el momento en que se celebra el contrato. Conforme al Fla. Stat. § 627.404, un interés asegurable puede basarse en más de un fundamento, entre ellos una ventaja financiera sustancial derivada de la continuidad de la vida de esa persona junto con una pérdida sustancial si esa persona fallece, resulta lesionada o queda incapacitada; una relación estrecha por sangre o por ley, con amor y afecto; o, entre otros, entidades comerciales, fiduciarios, organizaciones benéficas y fiduciarios de planes.
Como regla general, el mismo estatuto exige que la persona asegurada, con capacidad legal para contratar, solicite o consienta por escrito el contrato y sus términos en la fecha o antes de la celebración del contrato. Esa regla tiene excepciones, entre ellas el seguro de vida colectivo y ciertas otras pólizas. Una persona con interés asegurable también puede obtener una póliza sobre un menor de 15 años. Si una póliza se contrató sin interés asegurable, el asegurado o su representante personal puede demandar para recuperar los beneficios de la persona que los recibe.
Un cónyuge o un hijo adulto que administre la póliza de un padre, una madre o una pareja debe confirmar quién es el propietario y quién es el beneficiario. Obtenga el contrato y lea primero esas designaciones. Para hogares de NRI, consulte el seguro de vida para NRI.
Prepare sus preguntas antes de cambiar la cobertura
Reúna sus documentos antes de decidir nada. Lleve el contrato de la póliza, la ilustración más reciente y los estados anuales. Anote el nombre de la aseguradora y el número de formulario de la póliza.
Anote quién es el propietario y el beneficiario actuales. Enumere los préstamos o retiros que se hayan tomado de la póliza. Anote cualquier cambio en su salud o edad, ya que afectan la nueva solicitud.
Indique si intervienen una empresa o un acuerdo de compraventa, y quién lo firmó.
NR CPAs & Business Advisors es una firma de contadores públicos certificados. El seguro se ofrece a través de un agente de seguros con licencia, por separado de la práctica de contabilidad. Conforme al Fla. Stat. § 473.3205, una firma de CPA que acepte una comisión por un producto vendido a un cliente debe divulgar ese hecho por escrito. La compensación del agente se divulga por escrito antes de cualquier contratación.
Hable con NR CPAs sobre su póliza antes de cambiarla
Quizás tenga una póliza que heredó, esté revisando una de un familiar o mantenga una vigente para una empresa. Cambiarla tiene efectos duraderos, por lo que conviene conocer primero los hechos.
Nischay Rawal es el agente de seguros con licencia responsable de esta página.
¿Puedo transferir mi seguro de vida sin una solicitud nueva?
Por lo general, no. Trasladar la cobertura a otra aseguradora normalmente requiere una solicitud nueva y una evaluación de suscripción.
¿Cambiar el beneficiario traslada mi póliza?
No. Un cambio de beneficiario designa quién recibe el beneficio, y la cobertura permanece con la misma aseguradora.
¿Se puede convertir una póliza temporal?
A veces. La conversión solo está disponible si el contrato original lo permite, y únicamente hasta la fecha límite del contrato.
Si está evaluando un traslado, comuníquese con NR CPAs & Business Advisors para concertar una revisión de su caso de su póliza actual antes de realizar cualquier cambio.
Lo que revisamos con usted
Protección de sus seres queridos
Analizamos si la cobertura actual y una posible nueva póliza siguen protegiendo a las personas que dependen de usted.
Solicitud nueva y suscripción
Trasladar la cobertura normalmente requiere una solicitud nueva y una evaluación de suscripción, que puede incluir preguntas de salud.
Valores garantizados y no garantizados
Presentamos por separado los valores garantizados y los no garantizados de su póliza, con sus limitaciones, para que compare con claridad.
Visión de CPA sobre impuestos y flujo de caja
Revisamos cómo un cambio podría afectar sus finanzas, su planificación patrimonial y el flujo de caja de su negocio.
Antes de cancelar su póliza actual
No cancele su póliza actual hasta confirmar que la nueva cobertura está emitida y vigente. Los seguros se ofrecen a través de Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Preguntas que conviene resolver antes del cambio
¿Ha cambiado su salud?
Su historial de salud puede influir en la emisión de una nueva póliza y en su costo. Hablaremos de ello en su revisión de caso.
¿Qué tiene su póliza hoy?
Revise el tipo de seguro, el monto asegurado, las primas y cualquier valor acumulado antes de decidir.
¿Quién recibe el beneficio?
Cambiar el beneficiario es distinto de trasladar la póliza. Podemos revisar ambos temas juntos.
¿Cómo le afecta financieramente?
Evaluamos el impacto en impuestos, flujo de caja y planificación patrimonial, tanto personal como empresarial.


