



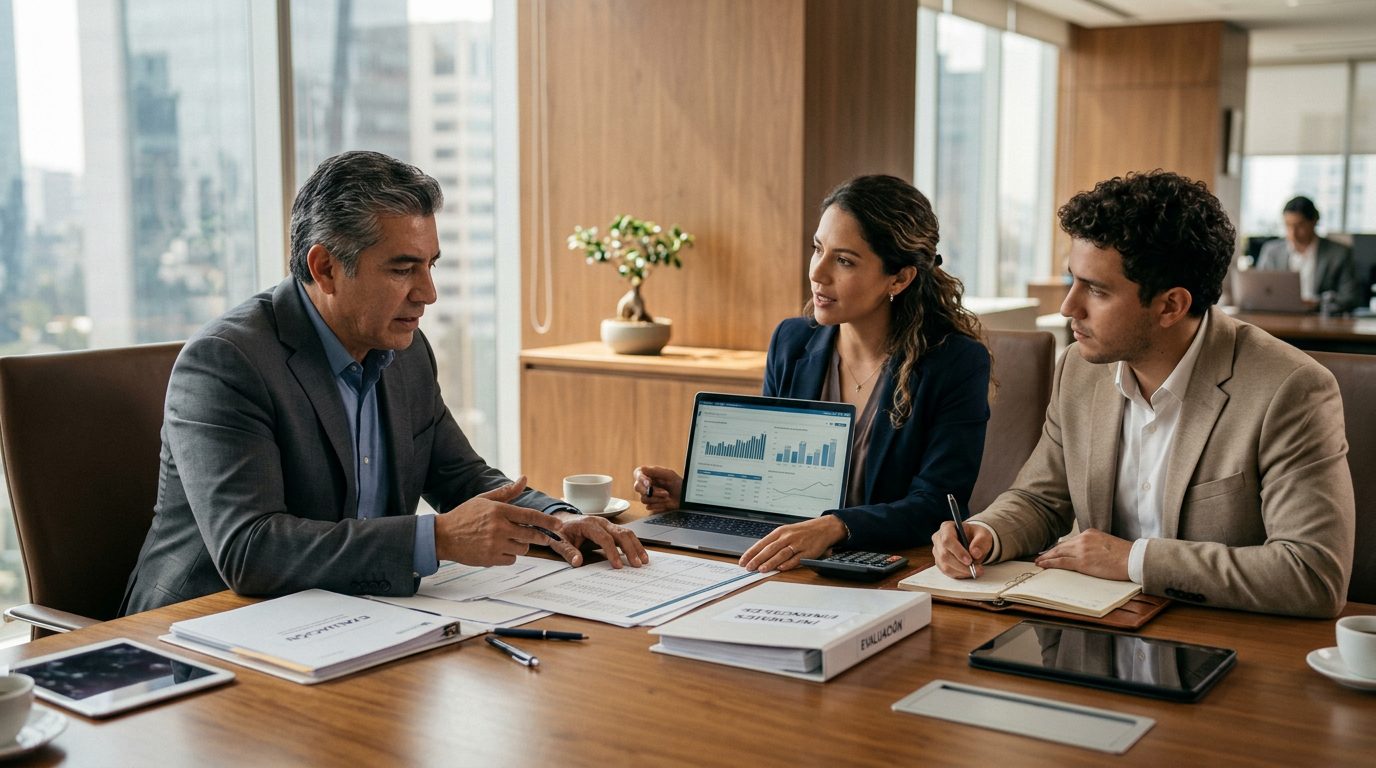
Protección empresarial
Seguro de Persona Clave y Valuación de Negocios
Proteja el valor de su empresa cuando pierda a un miembro clave del equipo. NR CPAs & Business Advisors ayuda a dueños de negocios en Florida a estructurar cobertura de persona clave alineada con sus objetivos financieros y tributarios.
Por Nischay Rawal · Publicado 05/10/2026
Seguro de Persona Clave y Valoración Empresarial: Cómo la Cobertura Protege el Valor de su Empresa
El valor de su empresa depende en parte de su capacidad para generar ingresos y mantener las operaciones. Cuando una persona clave—un propietario, fundador, vendedor principal, experto técnico o gerente—muere o se va repentinamente, esa capacidad se ve amenazada, al igual que lo que su empresa vale. El seguro de persona clave protege esa valoración al proporcionar efectivo para cubrir el impacto financiero de perder a un empleado crítico.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Por Qué la Valoración Empresarial Depende de las Personas Clave
El valor justo de mercado de una empresa se determina por lo que un comprador dispuesto pagaría a un vendedor dispuesto, sin compulsión, considerando todos los factores relevantes, incluyendo la capacidad de ganancia demostrada de la empresa. Conforme a la ley fiscal federal, una participación empresarial se valúa en función de su capacidad para generar ingresos y mantener las operaciones. Cuando se pierde una persona clave que impulsa esos ingresos o gestiona operaciones críticas, la capacidad de ganancia de la empresa se ve directamente amenazada.
Los prestamistas, inversionistas y posibles compradores todos consideran el riesgo de dependencia de persona clave cuando evalúan lo que vale una empresa. Una empresa que depende mucho de una persona se ve como más riesgosa y se valúa más baja que una con liderazgo distribuido. Este descuento de valoración es real y medible. Afecta los términos de préstamo, las decisiones de inversión y el precio de venta.
Cómo la Pérdida de una Persona Clave Reduce el Valor de la Empresa
El impacto financiero de perder una persona clave se divide en varias categorías:
Interrupción de ingresos. Si un vendedor clave, ingeniero o gerente de relaciones con clientes muere o se va repentinamente, la empresa puede perder contratos, clientes o proyectos. Los ingresos pueden caer bruscamente durante el período de transición.
Disrupción operacional. El conocimiento crítico, los procesos o las relaciones con clientes pueden desaparecer. La reconstrucción toma tiempo y dinero, y las operaciones pueden ralentizarse o detenerse mientras la empresa se reorganiza.
Costos de reclutamiento y capacitación. Reemplazar a una persona clave calificada o experimentada es costoso. El salario, beneficios, honorarios de reclutamiento y tiempo de capacitación agotan el flujo de efectivo. La empresa también puede necesitar ofrecer una compensación más alta para atraer un reemplazo rápidamente.
Preocupación de inversionistas y prestamistas. Los bancos e inversionistas de capital ven la dependencia de persona clave como una bandera roja. Pueden exigir tasas de interés más altas, convenios más estrictos o valoraciones más bajas para compensar el riesgo. Esto hace que sea más difícil y más costoso para la empresa pedir dinero prestado o recaudar capital.
Complicaciones en la venta. Si planea vender su empresa, un comprador descontará el precio si la empresa depende de usted u otra persona clave que no se quedará después del cierre. El comprador ve la pérdida de esa persona como una amenaza a los ingresos por los que está pagando.
Cómo el Seguro de Persona Clave Protege la Valoración Empresarial
El seguro de persona clave es una póliza de seguro de vida que es propiedad de la empresa, con la persona clave como asegurada. Si esa persona muere, la empresa recibe el beneficio por muerte. El beneficio por muerte lo recibe la empresa libre de impuestos, proporcionando efectivo inmediato sin una factura de impuestos.
El beneficio por muerte proporciona efectivo para cubrir el impacto financiero: ingresos perdidos durante la transición, costos de reclutamiento y capacitación, obligaciones de deuda y otros gastos que la empresa enfrentaría mientras se reorganiza. Al tener este colchón de efectivo en su lugar, la empresa demuestra a prestamistas, inversionistas y compradores que tiene un plan para resistir la pérdida. Esto reduce el descuento de valoración y fortalece la posición financiera de la empresa.
La póliza en sí puede mostrarse a las partes interesadas como evidencia de gestión de riesgos, lo que aumenta la confianza en el negocio. Los prestamistas están más dispuestos a aprobar préstamos y ofrecer mejores términos cuando ven que la empresa ha mitigado el riesgo de persona clave. Los inversionistas ven la empresa como mejor gestionada. Los compradores ven la empresa como más estable y predecible.
¿Vale la Pena el Seguro de Persona Clave?
La respuesta depende de cuánto caería el valor de la empresa si se perdiera una persona clave. Si esa persona genera ingresos significativos, mantiene relaciones críticas o posee experiencia rara, el riesgo es alto.
Compare el costo de la prima del seguro con la pérdida potencial en el valor de la empresa, ingresos y costos de recuperación. Para la mayoría de empresas con dependencia de persona clave, la prima es una pequeña fracción de la protección que proporciona. La decisión no es solo si la empresa puede permitirse la prima—es si la empresa puede permitirse no tener la cobertura.
El seguro de persona clave también protege la capacidad de la empresa para pedir dinero prestado y atraer inversión. El costo de la prima a menudo es mucho menor que el costo de tasas de interés más altas o valoraciones más bajas que resultan del riesgo de persona clave sin cobertura.
Determinar Cuánta Cobertura de Persona Clave Necesita
El monto de cobertura debe reflejar el impacto financiero de perder a esa persona. Los enfoques comunes incluyen:
Múltiplo del salario. De 5 a 10 veces el salario anual de la persona clave, dependiendo de su rol y el tamaño de la empresa.
Impacto en ingresos. Un porcentaje de los ingresos anuales que la persona clave genera o influye.
Deuda y obligaciones. Lo suficiente para cubrir préstamos pendientes, líneas de crédito u otras obligaciones que la empresa tendría dificultad para servir sin esa persona.
Costo de reemplazo. El costo de reclutar, contratar y capacitar un reemplazo, más los ingresos perdidos durante el período de transición.
Un CPA puede ayudarle a modelar estos escenarios y determinar un monto de cobertura que se alinee con la estructura financiera de su empresa y su situación fiscal.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Seguro de Persona Clave a Plazo vs. Permanente
El seguro de vida a plazo proporciona cobertura por un período establecido (10, 20 o 30 años) a una prima más baja. A menudo es la opción correcta si el riesgo de persona clave es temporal—por ejemplo, hasta que un sucesor sea capacitado o se complete una transición empresarial.
El seguro de vida entera proporciona cobertura durante la vida de la persona y acumula valor en efectivo con el tiempo. El valor en efectivo puede ser prestado o utilizado para otras necesidades comerciales. El seguro de vida entera a menudo se elige cuando la dependencia de persona clave es a largo plazo o permanente.
La opción correcta depende de su cronograma empresarial, flujo de efectivo y estrategia a largo plazo. Un CPA que entienda tanto el seguro como su empresa puede ayudarle a sopesar los compromisos.
Consideraciones Fiscales para el Seguro de Persona Clave
La empresa es propietaria de la póliza y paga las primas. El tratamiento fiscal de las primas para el seguro de persona clave depende de cómo se estructuren la póliza y sus beneficiarios, por lo que es útil revisar los detalles específicos con un CPA.
Sin embargo, el beneficio por muerte se recibe libre de impuestos, por lo que la empresa obtiene el valor completo del pago sin una factura de impuestos. El beneficio por muerte no se incluye en los ingresos imponibles de la empresa.
Si la póliza acumula valor en efectivo (como con el seguro de vida entera), el crecimiento se difiere de impuestos. Los préstamos contra el valor en efectivo pueden tener implicaciones fiscales dependiendo de cómo se estructuren. El valor en efectivo también puede afectar el balance general de la empresa y los ratios financieros, que los prestamistas e inversionistas revisan. Un CPA puede ayudarle a estructurar la póliza para alinearse con sus objetivos contables y fiscales.
Seguro de Persona Clave y Venta o Transición Empresarial
Si planea vender su empresa, tener seguro de persona clave en su lugar indica a los compradores que ha gestionado el riesgo de dependencia de persona clave. Esto puede respaldar una valoración más alta y hacer que la empresa sea más atractiva para los compradores.
Si una persona clave se va o se jubila, los ingresos del seguro pueden financiar un plan de transición, incluyendo capacitar a un sucesor o contratar un reemplazo. El efectivo proporciona espacio para respirar mientras la empresa se reorganiza.
En un acuerdo de compra-venta entre socios comerciales, el seguro de persona clave puede financiar la compra si un socio muere, asegurando que el negocio continúe sin problemas y que el socio sobreviviente no sea cargado con deuda.
¿Puede una Pequeña Empresa Obtener Seguro de Persona Clave?
Sí. El seguro de persona clave está disponible para empresas de todos los tamaños. La persona asegurada debe estar en buena salud y la empresa debe tener un interés asegurable en esa persona (lo que significa que la empresa sufriría una pérdida financiera si esa persona muriera o se fuera).
Para pequeñas empresas, el seguro de persona clave a menudo es aún más importante que para grandes empresas, porque la pérdida de una persona puede tener un impacto proporcionalmente mayor en los ingresos y operaciones.
El proceso de suscripción incluye preguntas de salud y puede incluir un examen médico, dependiendo del monto de cobertura y la edad e historial de salud de la persona. La asegurabilidad se determina en función de los resultados de la suscripción.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Preguntas Frecuentes
¿Cómo afecta el seguro de persona clave el balance general de mi empresa?
El valor en efectivo de una póliza de vida entera puede aparecer como un activo en su balance general, lo que puede afectar los ratios financieros que los prestamistas e inversionistas revisan. Un CPA puede ayudarle a contabilizarlo correctamente.
¿Puedo usar los ingresos del seguro de persona clave para la deuda empresarial?
Sí. El beneficio por muerte puede usarse para cualquier propósito empresarial, incluyendo pagar la deuda, cubrir gastos operativos o financiar un plan de transición.
¿Cuál es la diferencia entre el seguro de persona clave y el seguro de compra-venta?
El seguro de persona clave protege la empresa si un empleado clave muere. El seguro de compra-venta financia un acuerdo de compra-venta entre socios comerciales si un socio muere, asegurando que el socio sobreviviente pueda comprar la participación del socio fallecido.
¿Cómo sé si mi empresa tiene un riesgo de persona clave?
Si la pérdida de una persona disrumpiría significativamente los ingresos, operaciones o relaciones con clientes, tiene un riesgo de persona clave. Una revisión de su caso puede ayudarle a evaluar el impacto financiero.
Si su empresa depende de una o más personas clave y no ha evaluado lo que su pérdida significaría para el valor de su empresa, comuníquese con nosotros para discutir una revisión de su caso adaptada a su situación. Le ayudaremos a entender el riesgo y explorar el tipo correcto de seguro de persona clave para su empresa.
Por qué el seguro de persona clave importa
Protección del flujo de caja
La muerte o incapacidad de una persona clave puede interrumpir ingresos. El seguro de persona clave proporciona fondos para mantener operaciones mientras encuentra un reemplazo o se reorganiza.
Contabilidad correcta
El valor en efectivo de una póliza de vida entera aparece en su balance general y afecta los ratios que revisan prestamistas e inversionistas. Un CPA lo contabiliza correctamente desde el inicio.
Alineación con valuación empresarial
El seguro de persona clave se integra en la valuación de su negocio. Estructurarlo bien reduce riesgos que los compradores potenciales consideran al evaluar su empresa.
Tranquilidad para su familia
Si su negocio depende de usted, el seguro protege a sus seres queridos contra la pérdida de ingresos empresariales en caso de su muerte o incapacidad.
Tipos de cobertura de persona clave
Seguro de vida entera
Cobertura permanente con valor en efectivo que crece con el tiempo. Útil para retener personas clave a largo plazo y como herramienta de planificación tributaria.
Seguro de término
Cobertura temporal a costo menor. Ideal si necesita protección durante un período específico mientras su empresa crece o se estabiliza.
Integración con acuerdos de compraventa
El seguro de persona clave financia acuerdos de compraventa entre socios, asegurando que la empresa o los herederos tengan fondos para transiciones ordenadas.
Planificación tributaria
Estructuramos la cobertura considerando implicaciones tributarias federales y estatales, maximizando beneficios y minimizando sorpresas fiscales.
Punto importante
El seguro de persona clave no es un gasto discrecional: es una herramienta de continuidad empresarial. Sin él, la muerte o incapacidad de alguien crítico puede forzar la venta de su negocio en condiciones desfavorables o causar pérdida total de valor.
Preguntas frecuentes
¿Cómo afecta el seguro de persona clave mi balance general?
El valor en efectivo de una póliza de vida entera aparece como activo en su balance, afectando ratios financieros que prestamistas e inversionistas revisan. Un CPA lo contabiliza correctamente desde el inicio.
¿Puedo usar los ingresos del seguro para deuda empresarial?
Sí, en muchos casos. Los fondos del seguro de persona clave pueden usarse para pagar deuda, reinvertir en la empresa o distribuirse según sus necesidades. La estructura depende de cómo se titularice la póliza y sus objetivos.
¿Quién debe ser asegurado como persona clave?
Típicamente, el dueño, socios principales, o empleados cuya pérdida afectaría significativamente ingresos o operaciones. Un CPA analiza su estructura empresarial para identificar a quiénes cubrir.
¿Cómo se relaciona con la valuación de mi negocio?
Compradores e inversionistas valúan empresas considerando riesgos de persona clave. Tener cobertura estructurada reduce ese riesgo percibido, mejorando la valuación y atractivo de su negocio.


