



Seguro de persona clave · Florida
Seguro de persona clave: cómo se calcula el monto que puede obtener una empresa
Cómo las aseguradoras fijan el monto nominal y qué datos de la empresa y de la persona clave pesan en esa decisión. Información de NR CPAs & Business Advisors, con un agente de seguros con licencia.
Por Nischay Rawal · Publicado 24 de octubre de 2026
Una empresa solo puede obtener un seguro de vida de persona clave hasta el monto nominal que la aseguradora acepte emitir. La aseguradora fija esa cifra mediante la suscripción, después de revisar la empresa, la persona asegurada y el propósito del dinero. Por tanto, la respuesta a la pregunta de cuánto seguro de persona clave puede obtener una empresa es la cantidad que decide la aseguradora, según los hechos que revisa. Esta página explica qué examinan las aseguradoras y por qué. Un ejemplo práctico muestra cómo se construye la cantidad.
El seguro de persona clave es una póliza de seguro de vida que una empresa posee sobre alguien del que depende su trabajo o sus conocimientos. Nischay Rawal, agente de seguros autorizado, se encarga de los asuntos de seguros en NR CPAs & Business Advisors, una firma de CPA en Miami. El seguro se ofrece por separado de la práctica contable de la firma.
Qué es el seguro de persona clave y por qué importa el monto nominal
El seguro de persona clave paga a la empresa cuando fallece un propietario o empleado clave. La empresa es la beneficiaria. El Insurance Information Institute describe el seguro de vida o de discapacidad de persona clave como una compensación por las pérdidas financieras de una empresa causadas por la muerte o la discapacidad de un empleado clave.
El monto nominal es el beneficio por fallecimiento impreso en la póliza. Determina cuánto dinero puede recibir la empresa. Elegir la cifra adecuada es la parte difícil.
La aseguradora fija esa cifra durante la suscripción. La suscripción es la revisión que realiza la aseguradora de la solicitud antes de emitir una póliza. Dos empresas pueden asegurar a la misma persona y recibir montos nominales distintos, porque cada solicitud se basa en hechos diferentes. Para una visión general completa, lea seguro de persona clave.

¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Lo primero que examinan las aseguradoras: los estados financieros de la empresa
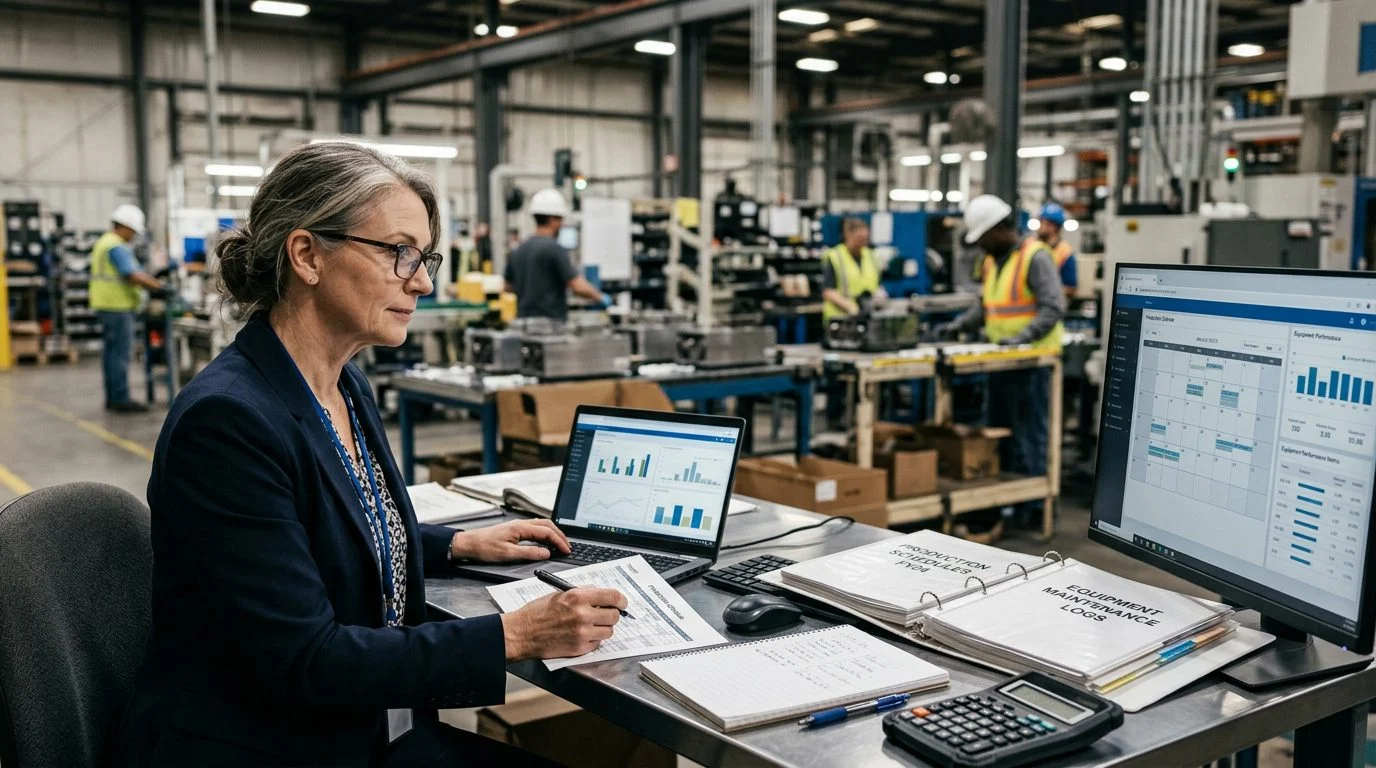
Las aseguradoras comienzan con los estados financieros de la empresa, principalmente el estado de resultados y el balance general. El estado de resultados muestra los ingresos, los costos y las utilidades durante un período. El balance general muestra lo que la empresa posee y lo que debe en una fecha determinada. En conjunto, muestran el tamaño de la compañía, sus deudas y su estabilidad.
La deuda suele ser el punto central de la conversación. Si la empresa debe un préstamo considerable a un banco, los propietarios pueden querer una cobertura suficiente para pagarlo si fallece la persona clave. El balance general hace visible ese préstamo. También muestra si la empresa tiene efectivo para afrontar una pérdida.
Los propietarios suelen tener estos estados dispersos o en formatos antiguos. Un CPA puede ayudar a reunirlos y organizarlos antes de una revisión de su caso. El seguro en sí lo ofrece el agente autorizado, por separado del trabajo contable.
Cómo se mide la contribución de la persona clave
Las aseguradoras quieren ver lo que la persona aporta realmente a la empresa. Comience con los ingresos que la persona genera directamente, como las ventas que cierra o las cuentas que administra. Añada los contratos que dependen de ella, las habilidades difíciles de reemplazar y las relaciones en las que confían los clientes o los prestamistas.
El salario es solo una parte de la historia. Un líder de ventas puede tener un salario modesto, pero traer la mayoría de los contratos más grandes de la empresa. El efecto más amplio de la ausencia de esa persona es más importante. Eso incluye las ventas perdidas, los proyectos retrasados, la menor confianza de los prestamistas y el costo de encontrar a alguien que pueda hacer el trabajo.
Anote la contribución en dólares e indique cómo se estimó cada cifra. Una cifra con una fuente clara es más fácil de explicar a la aseguradora. Para un análisis más profundo, lea valoración de un empleado clave.
Relacionar el propósito de la cobertura con el monto
El propósito de la póliza determina el monto. Los propietarios normalmente quieren dinero para uno o más de tres fines. Pueden pagar deudas comerciales, cubrir la pérdida de ingresos durante una transición o pagar la contratación y capacitación de un reemplazo.
Enumere cada propósito en dólares y luego súmelos. Así, una preocupación general se convierte en una cifra que los propietarios pueden explicar punto por punto. También muestra a la aseguradora que la solicitud tiene una razón clara detrás.
Un propósito mayor no implica automáticamente una póliza mayor. La aseguradora compara la solicitud con los hechos que revisa, incluidas las finanzas de la empresa y la salud de la persona asegurada. Un propósito claro da un punto de partida a la conversación. La decisión final sigue siendo de la aseguradora.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Un ejemplo en lenguaje sencillo de cómo se construye el monto
Aquí hay un ejemplo hipotético, con cifras inventadas, de un fabricante en Florida. Es solo una ilustración. No es una cotización ni una predicción.
Supongamos que la empresa debe $300,000 a un banco. Su principal líder de ventas trae cuentas. Los propietarios estiman la utilidad perdida de esas cuentas en $250,000 durante los 18 meses que tomaría recuperarlas. Se estima que contratar y capacitar a un reemplazo costaría $60,000.
Paso uno: sume la deuda por pagar, $300,000. Paso dos: sume la utilidad perdida estimada, $250,000. Paso tres: sume el costo del reemplazo, $60,000. El total es $610,000.
Hay dos puntos importantes aquí. Primero, los propietarios deben contar la utilidad perdida, no las ventas brutas. La empresa sigue pagando costos cuando esas ventas se detienen. Segundo, los $610,000 son un punto de partida para el análisis. No son un monto que la aseguradora haya aprobado. La aseguradora decide el monto nominal final para la persona real y la empresa real.
Por qué la aseguradora toma la decisión final
La aseguradora toma la decisión final mediante su suscripción. Esa revisión incluye la salud de la persona asegurada. Se requieren preguntas de salud, y la emisión puede depender de la asegurabilidad. La salud de la persona puede cambiar el monto que emitirá una aseguradora o si emite una póliza.
La ley de Florida también establece una norma que la empresa debe cumplir. Según el Fla. Stat. § 627.404, una entidad empresarial tiene un interés asegurable en sus propietarios, directores, funcionarios, socios y gerentes, así como en empleados clave o personas clave, si obtiene su consentimiento por escrito antes de que se compre el seguro. UU. La empresa no puede tomar represalias contra un empleado clave que no dé su consentimiento.
La misma ley permite que una aseguradora confíe en lo que declara el solicitante sobre el interés asegurable. También limita la responsabilidad de la aseguradora, por declaraciones inexactas sobre el interés asegurable en las que la aseguradora confió de buena fe, a lo que establece la póliza. Las declaraciones y documentos precisos son importantes. El propósito declarado por los propietarios y sus registros financieros son insumos de la decisión. No son garantías de que se emitirá el monto solicitado. Para planificar la ausencia del propio propietario, consulte propietario fuera de servicio.
Financiamiento de las primas y consideraciones de flujo de efectivo
La empresa o el propietario paga las primas. El monto de la prima depende de la persona asegurada y de la póliza, por lo que esta página no cotiza ninguna prima.
El flujo de efectivo es donde la visión del CPA resulta útil. Antes de comprar, los propietarios deben decidir qué cuenta pagará las primas cada año. También deben evaluar si la empresa puede seguir pagando durante una temporada lenta. Los propietarios con ingresos o cuentas fuera de los Estados Unidos pueden necesitar una planificación adicional. Consulte primas desde una cuenta extranjera.
El tratamiento fiscal también importa. Según la 26 U.S.C. § 101(a), el ingreso bruto generalmente no incluye los montos recibidos en virtud de un contrato de seguro de vida si se pagan por causa del fallecimiento del asegurado, salvo que otras subsecciones de esa sección dispongan lo contrario. Si los beneficios cuentan para un patrimonio sucesorio se rige por una norma distinta. La visión del CPA abarca cómo se tratan los pagos de primas de la empresa. Las preguntas sobre la póliza en sí se dirigen al agente autorizado.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Llevar la consulta a una revisión de su caso
Si la pérdida de una persona clave pusiera en riesgo la nómina, a los prestamistas o a los clientes, su siguiente paso es una revisión de su caso. Puede encontrarse en esta situación después de que renuncie un empleado sénior o cuando cambie la salud de un propietario. Usted quiere saber qué monto es razonable solicitar y qué necesitará ver la aseguradora.
La Guía del comprador de seguros de vida de la NAIC, publicada por los reguladores de seguros estatales, explica cuánta cobertura comprar y qué preguntas hacer antes de comprar.
¿Cuánto seguro de persona clave puede obtener una empresa?
La aseguradora fija el monto nominal después de revisar los estados financieros de la empresa, la contribución de la persona y el propósito de la cobertura. La cifra final es decisión de la aseguradora.
¿Los estados financieros deciden el monto?
Son uno de los insumos principales. Las aseguradoras usan el estado de resultados y el balance general para juzgar el tamaño, las deudas y la estabilidad de la empresa.
¿Necesita una empresa consentimiento por escrito para asegurar a un empleado clave?
La empresa necesita el consentimiento por escrito del empleado clave o de la persona clave antes de comprar el seguro.
Si la pregunta que tiene es cuánta cobertura debería solicitar su empresa, comuníquese con NR CPAs & Business Advisors a través de la página de contacto. Nischay Rawal, agente de seguros autorizado, se encarga de los asuntos de seguros, que se ofrecen por separado de la práctica contable de la firma.
Qué revisa la aseguradora
Los estados financieros
Son uno de los insumos principales. Ayudan a la aseguradora a entender el tamaño y la salud de la empresa.
La contribución de la persona clave
Se considera el papel que cumple esa persona en los ingresos, la operación o el crecimiento de la empresa.
El propósito de la cobertura
Puede servir para proteger la continuidad del negocio, un acuerdo entre socios o otro objetivo que se defina con claridad.
La decisión final
La cifra definitiva la fija la aseguradora. Nosotros le ayudamos a preparar la información y a entender el proceso.
Importante
El monto que una aseguradora está dispuesta a emitir no se puede prometer de antemano. Depende de su revisión, de la información que se presente y de las condiciones de la póliza.
Cómo empezar
1. Reúna sus documentos
Estados financieros recientes, estructura de socios y los datos básicos de la persona clave.
2. Programe su revisión de su caso
Nuestro equipo revisa su situación junto con el agente de seguros con licencia de la firma.
3. Analice las opciones
Se explica la diferencia entre el seguro temporal y el seguro de vida entera, y cómo cada uno encaja en su empresa.


