



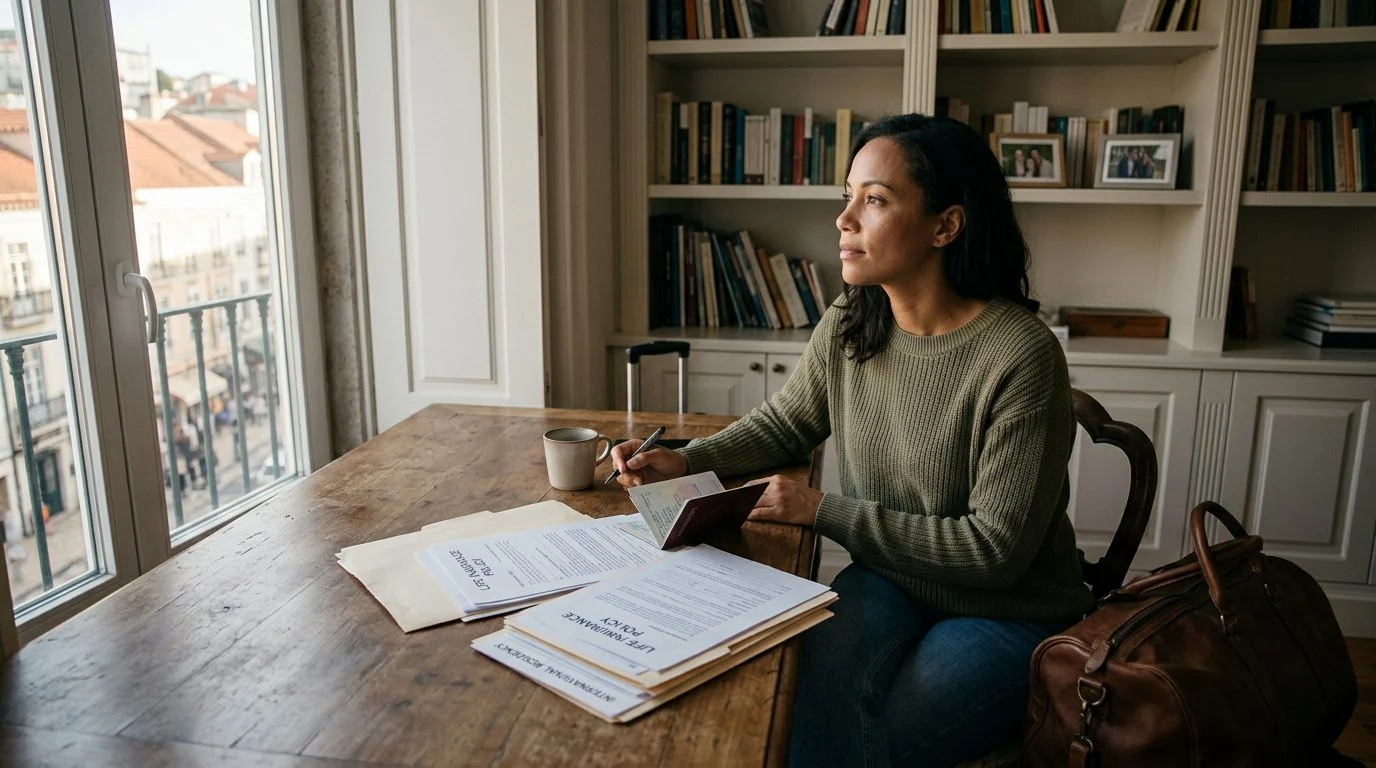
Seguro de vida para familias que viven en el extranjero
¿Su seguro de vida sigue vigente si te mudas al extranjero?
Una mudanza por sí sola no termina una póliza. Revisamos el contrato, los pagos de primas y los documentos que su beneficiario necesitaría para presentar una reclamación desde el extranjero.
Por Nischay Rawal · Publicado 26 de octubre de 2026
¿Paga el seguro de vida si se muda al extranjero? | NR CPAs
¿Paga el seguro de vida si se muda a otro país? Mudarse al extranjero no pone fin por sí solo a una póliza de seguro de vida. Si se paga un beneficio depende del contrato escrito, las primas, las condiciones de residencia y los documentos de reclamación. Esta página cubre cada punto de verificación en orden. Está escrita para personas que se mudan y para familiares que intentan entender la póliza de un pariente desde lejos.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Respuesta breve: mudarse al extranjero no lo resuelve por sí solo
Mudarse al extranjero no termina automáticamente una póliza de seguro de vida. Tampoco garantiza un pago. El contrato escrito y las reglas de la aseguradora determinan el resultado, y no hay dos pólizas idénticas.
Aquí importan tres términos. Una póliza está en vigor cuando su cobertura está activa. Un beneficio es el dinero que la aseguradora paga cuando muere el asegurado. Un beneficiario es la persona o la organización designada para recibir ese dinero.
Trate la mudanza como un conjunto de preguntas. ¿Sigue vigente la póliza? ¿Limita el contrato la cobertura en el país al que se mudó? ¿Se puede completar la documentación de la reclamación desde allí? Las secciones siguientes explican qué revisar. No prometen un resultado para ninguna póliza en particular. El resultado depende de su contrato y de los hechos de su mudanza.
Revise las condiciones de residencia y territorio de su póliza
El contrato de su póliza le indica qué dice sobre vivir o viajar fuera de Estados Unidos. Comience por ahí antes de suponer que la cobertura continúa.
Revise el formulario de la póliza, la solicitud y cualquier endoso adicional. Las condiciones sobre residencia, territorio y viajes suelen estar detalladas allí. Anote el nombre de la aseguradora, el número del formulario de la póliza y la fecha de emisión. Los necesitará en cada paso posterior.
Algunos contratos enumeran exclusiones para ciertos eventos o actividades. Estas pueden importar cuando una muerte ocurre en el extranjero. La ley de Florida establece que una cláusula que convierte una póliza en no impugnable después de un plazo determinado solo impide impugnar la validez de la póliza. No impide que una aseguradora alegue defensas basadas en exclusiones o restricciones (Fla. Stat. § 627.463). Florida también exige que una póliza de vida sea no impugnable transcurridos 2 años desde su fecha de emisión, salvo por falta de pago de primas, a opción de la aseguradora en cuanto a las disposiciones relativas a beneficios en caso de invalidez, y en cuanto a las disposiciones que otorgan seguro adicional específicamente contra la muerte por accidente o por medios accidentales (Fla. Stat. § 627.455).
Lea la lista de exclusiones antes de suponer que la póliza cubre cualquier situación en el extranjero. Pida a la aseguradora o a su agente que le explique en palabras sencillas cualquier término.
Cómo mantener al día las primas mientras vive en el extranjero
Mantener al día el pago de las primas es el paso que usted controla de forma más directa después de una mudanza. Una póliza que caduca por falta de pago generalmente no puede pagar un beneficio.
Pagar desde otro país requiere planificación. Verifique cómo funcionan las transferencias bancarias, los pagos con tarjeta y la conversión de moneda para su póliza. Actualice su dirección postal con la aseguradora en cuanto se mude. El correo enviado a una dirección antigua puede no llegarle nunca.
La ley de Florida establece un período de gracia. Las condiciones de pago de primas, incluido cualquier período de gracia, se detallan en el contrato de cada póliza, así que el contrato es el lugar para confirmar las condiciones que se aplican. Cualquier interés cobrado por una prima atrasada lo fija el contrato de la póliza. La forma en que se trata una prima vencida cuando surge una reclamación durante un período de gracia depende del contrato. Confirme el lenguaje sobre el período de gracia en su propia póliza.
Los préstamos sobre la póliza también tienen una regla de notificación. Una póliza puede terminarse si el saldo del préstamo alcanza el valor de préstamo. Eso ocurre solo después de que se envíe por correo un aviso con al menos 30 días de anticipación a la última dirección conocida del asegurado o del propietario de la póliza (Fla. Stat. § 627.458). Una dirección antigua puede causar un perjuicio real en este caso.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Cómo informar a la aseguradora un cambio de residencia
Debe comunicar a su aseguradora un cambio de residencia por escrito. Las aseguradoras preguntan sobre residencia, viajes y ocupación al emitir una póliza. Estas respuestas pueden afectar la forma en que la aseguradora evalúa el riesgo, y la aseguradora las vuelve a revisar cuando llega una reclamación.
Responda las preguntas de la solicitud con exactitud. Una respuesta que no coincide con su situación real puede causar problemas más adelante, cuando la aseguradora revise el expediente. Guarde una copia de cada formulario que envíe.
La aseguradora fija sus propias reglas para emitir cobertura a personas que viven fuera de Estados Unidos. Nuestro equipo puede explicarle cómo funciona una póliza, pero la aseguradora decide qué aceptará. Una respuesta escrita de la aseguradora tiene más peso que una garantía verbal.
Conserve copias de toda la correspondencia. Guarde la confirmación de su cambio de dirección, cualquier respuesta que confirme el estado de su póliza y las fechas de cada mensaje. Estos registros ayudan a su familia si surgen preguntas más adelante.
Las pólizas de término y de vida entera se comportan de forma distinta después de una mudanza
Una póliza de término paga solo si la muerte ocurre durante su plazo establecido. Una póliza de vida entera generalmente dura toda la vida del asegurado mientras las primas permanezcan en vigor. La NAIC Life Insurance Buyer’s Guide explica estas diferencias.
Mudarse no extiende un plazo. Si el plazo termina mientras usted está en el extranjero, la póliza no pagará después de su vencimiento. Verifique si la póliza tiene una opción de conversión a una póliza permanente. Anote el periodo de conversión y el límite de edad escritos en el contrato.
Los valores de la vida entera tienen dos partes. Los valores garantizados están establecidos en el contrato. Los valores no garantizados pueden cambiar. Los dividendos de las pólizas participativas no están garantizados. Lea estas cifras por separado y solicite la ilustración por escrito con todos sus límites.
Rescatar, pedir préstamos contra una póliza o reemplazarla después de una mudanza cambia el beneficio. Florida exige que un agente que recomiende el rescate, sin usar los fondos para otra póliza, primero entregue información por escrito. Esa información incluye, entre otros datos, cualquier cargo estimado por rescate, la pérdida de cualquier garantía de tasa de interés mínima, posibles consecuencias fiscales, cualquier beneficio por fallecimiento perdido y cualquier otra garantía que se renuncie (Fla. Stat. § 627.4553). Según el 26 U.S.C. § 1035, no se reconoce ganancia ni pérdida en ciertos intercambios de un contrato de seguro de vida por otro, pero solo en la medida en que se cumplan las condiciones del estatuto. Revise estos puntos antes de actuar.
Reclamaciones cuando el beneficiario vive en otro país
Un beneficiario que vive en el extranjero también puede presentar una reclamación. La aseguradora necesita una prueba escrita del fallecimiento y una prueba de la identidad del beneficiario. Cada paso lleva tiempo.
Las aseguradoras suelen pedir un certificado de defunción certificado, un formulario de reclamación completado y documentos de identidad. Un documento extranjero puede necesitar una traducción oficial o una autenticación antes de que la aseguradora lo acepte. El requisito depende del país y de la aseguradora. Solicite la lista de documentos de la aseguradora con anticipación.
Para un pago único, la ley de Florida exige intereses desde la fecha en que la aseguradora recibe la prueba escrita y exigible del fallecimiento. La tasa debe ser al menos igual al promedio mensual del Moody’s Corporate Bond Yield Average vigente el día en que se recibió la reclamación (Fla. Stat. § 627.4615). El método de pago y la moneda dependen de la aseguradora y del banco del beneficiario.
Los impuestos también requieren atención. La forma en que se gravan los montos pagados bajo un contrato de seguro de vida depende de los hechos de cada caso, así que confirme el tratamiento fiscal de su situación antes de basarse en él. Un beneficiario en el extranjero puede tener, además, dudas sobre informes. Estas dependen de la reclamación y del país del beneficiario, así que tráigalas pronto a nuestro equipo de CPA.
Guarde el número de la póliza y los datos de contacto de la aseguradora en los registros familiares antes de cualquier mudanza.
Pólizas de persona clave y de acuerdo de compraventa cuando un propietario o un empleado clave se traslada
Cuando un propietario o un empleado clave se muda al extranjero, la empresa debe revisar la póliza y el acuerdo en conjunto. Un cambio en uno puede afectar al otro.
Una póliza de seguro de vida de persona clave es propiedad de la empresa y la paga la empresa. Compensa a la empresa por las pérdidas financieras causadas por la muerte o la invalidez de un empleado clave (Insurance Information Institute). Una mudanza puede plantear preguntas prácticas. ¿Sigue trabajando el empleado para la empresa? ¿Quién paga la prima? ¿Sigue siendo necesaria la póliza en su forma actual?
Un acuerdo de compraventa financiado con un seguro de vida depende de que la póliza siga en vigor. Si un propietario se muda o fallece en el extranjero, las condiciones del acuerdo sobre los desencadenantes, la valoración y el pago deben leerse junto con las condiciones de residencia y de primas de la póliza.
La propiedad también afecta al patrimonio. Según la ley federal, el patrimonio bruto incluye los productos del seguro de vida que el representante personal tenga derecho a recibir. También incluye los productos que otros beneficiarios tengan derecho a recibir cuando el causante poseía incidentes de propiedad al fallecer (26 U.S.C. § 2042). El IRC § 2042 dice: “Para los fines de la oración anterior, el término «incidente de propiedad» incluye un interés de reversión (ya sea que surja por los términos expresos de la póliza u otro instrumento o por operación de la ley) solo si el valor de dicho interés de reversión excedió el 5 por ciento del valor de la póliza inmediatamente antes de la muerte del causante.”
Estos acuerdos tienen efectos fiscales y contables para la empresa. Nuestro equipo de CPA los revisa con los propietarios, junto con las condiciones del seguro.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Analice su propia situación en una revisión de su caso
Puede que esté reuniendo hechos para un padre, un hermano o un cónyuge que no está presente. Eso suele significar tomar una decisión bajo presión de tiempo.
Algunos lectores enfrentan a un padre que aceptó un trabajo en el extranjero y dejó una póliza de término en casa. Otros enfrentan a un hermano que falleció en el extranjero y dejó una póliza con condiciones poco claras. Los hogares de NRI pueden tener cobertura en Estados Unidos mientras viven en la India u otro país.
Una revisión de su caso es la primera reunión en la que nuestro equipo lee la póliza con usted. Analizamos los temas de residencia y de primas. También vemos cómo encaja la cobertura con el flujo de caja y el plan patrimonial de su familia. Cuando los hechos lo requieran, nuestro equipo de CPA también analiza el aspecto fiscal.
El seguro se ofrece a través de Nischay Rawal, agente de seguros autorizado, por separado de la práctica contable de NR CPAs & Business Advisors. Florida exige que un agente de seguros esté autorizado y designado actualmente por una entidad o persona designante apropiada antes de actuar como tal (Fla. Stat. § 626.112). Nischay Rawal tiene licencia en Florida.
Preguntas frecuentes
¿Paga el seguro de vida si se muda a otro país?
Una mudanza por sí sola no termina una póliza. El contrato, los pagos de primas y los documentos de reclamación determinan si se paga un beneficio.
¿Cuánto dura el período de gracia para una prima en Florida?
¿Puede un beneficiario que vive en el extranjero recibir un pago?
Un beneficiario en el extranjero puede presentar una reclamación. La aseguradora necesitará una prueba escrita del fallecimiento y una prueba de identidad.
Si una mudanza al extranjero le ha dejado sin saber si una póliza familiar sigue pagando, comuníquese a través de nuestra página de contacto para programar una revisión de su caso.
Lo que revisamos en su revisión de su caso
El contrato de su póliza
Leemos las condiciones, exclusiones y requisitos de la póliza para saber qué debe cumplirse y qué documentos se pedirían.
Sus pagos de primas
Revisamos cómo se pagan las primas desde otro país, qué métodos de pago aceptan y qué pasa si hay un atraso.
Su beneficiario en el extranjero
Explicamos qué papeles suele pedir la aseguradora y cómo preparar a su familia para una reclamación desde fuera del país.
La mirada de un CPA
Consideramos el efecto fiscal y de flujo de efectivo de la póliza, incluido el impacto de su nueva residencia.
Antes de cambiar o cancelar su póliza
Si se muda, no reemplace, cancele ni pida préstamos contra su póliza sin revisar primero sus condiciones. Un cambio puede tener costos, implicaciones fiscales o dejar sin cobertura a su familia.
Tipos de seguro que revisamos
Seguro de vida entera
Una póliza de vida entera con componentes que dependen del contrato. Le explicamos qué valores son garantizados y cuáles no lo son.
Seguro de vida temporal
Cobertura por un período determinado. Revisamos plazos, renovación y cambios de prima por edad.
Seguro de persona clave
Cobertura para una empresa si una persona clave falta. Analizamos el beneficio y cómo se usa en el negocio.
Acuerdo de compraventa entre socios
Seguro que puede financiar la compra de la participación de un socio, con revisión de los documentos del acuerdo.
Seguro de vida para planificación patrimonial
Cómo un seguro de vida puede encajar en su plan de herencia y en la liquidez que necesita su familia.
Seguro de vida para NRI
Opciones para residentes no residentes y personas con vínculos en Estados Unidos y otros países, con atención a los requisitos de suscripción.


