



Seguro de persona clave · Florida
Proteja a su negocio agrícola en Florida con un seguro de persona clave
Nischay Rawal, agente de seguros con licencia, le ayuda a evaluar la cobertura de vida para la persona clave de su explotación. NR CPAs & Business Advisors, firma de CPA en Miami, aporta su perspectiva sobre impuestos y flujo de caja.
Por Nischay Rawal · Publicado 27 de octubre de 2026
Seguro de persona clave para negocios agrícolas: guía de Florida
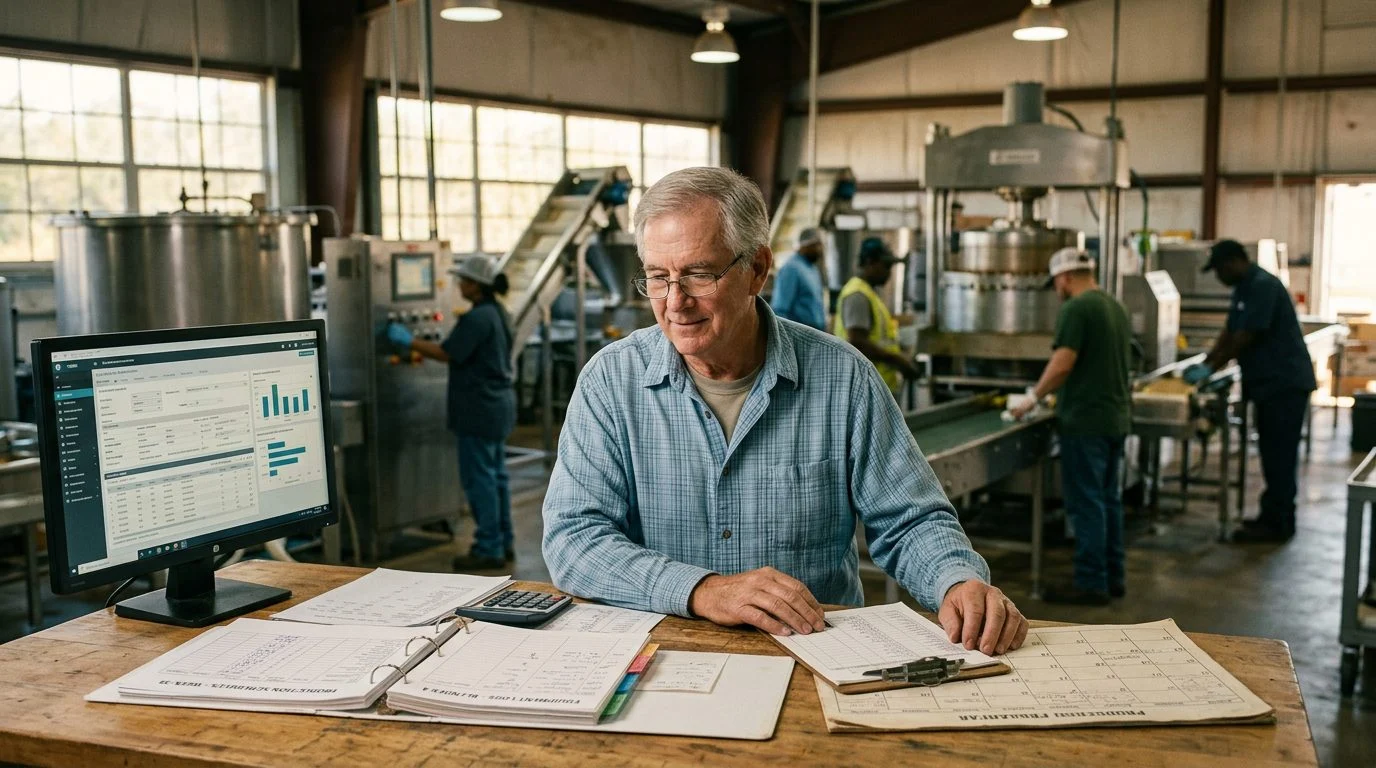
El seguro de persona clave es un seguro de vida que un negocio posee, paga y cobra cuando fallece la persona asegurada. En una explotación agrícola, esa persona suele ser el operador que toma decisiones sobre siembra, cría, cosecha o cultivo de cítricos, o un socio que mantiene las relaciones con compradores y prestamistas. Esta guía explica cómo funciona la cobertura de seguro de persona clave para negocios agrícolas, qué puede y qué no puede hacer el beneficio por fallecimiento, y cómo encaja en ello una revisión de su caso.

¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué es el seguro de persona clave y a quién le conviene en una explotación agrícola
El seguro de persona clave es una póliza que el negocio solicita, de la que es propietario y cuyas primas paga. El negocio también es el beneficiario, así que recibe el beneficio por fallecimiento. La persona asegurada es alguien cuya pérdida afectaría seriamente a la operación.
Encaja en varias estructuras agrícolas. Un propietario único con un trabajador clave puede usarlo. Las explotaciones familiares, las LLC y las sociedades en las que una persona dirige el trabajo diario también suelen utilizarlo. La ley de Florida permite que una sociedad, una LLC o una corporación tengan interés asegurable en sus propietarios, socios, administradores y empleados clave. El negocio debe obtener el consentimiento por escrito de esa persona antes de contratar la cobertura (Fla. Stat. § 627.404).
Para el tema general, lea nuestra guía de seguro de persona clave.
El seguro se ofrece a través de Nischay Rawal, agente de seguros autorizado en Florida, de forma separada de la práctica contable de NR CPAs & Business Advisors. La ley de Florida exige que un agente deje claro que actúa como agente de seguros al vender un seguro (Fla. Stat. § 626.9531). Cualquier póliza específica que comentemos indicará la aseguradora que la emite.
Cómo identificar los roles agrícolas que conviene asegurar
Asegure a la persona cuya ausencia causaría la pérdida mayor y más rápida para la operación. Empiece por los roles, no por los títulos de los cargos.
Los roles comunes que conviene revisar son:
- El operador principal, que toma decisiones sobre siembra, cría, cosecha o cultivo de cítricos que no pueden esperar.
- Un copropietario o socio, cuya pérdida podría cambiar quién controla el negocio.
- Un contacto con compradores, prestamistas o proveedores, cuya ausencia podría interrumpir las ventas o el flujo de efectivo.
- Un trabajador clave, cuya sustitución sería costosa o lenta.
En el caso de un trabajador clave, considere dos factores. Compare el costo de contratar un reemplazo con el tiempo que tarda en formar a un sucesor. Un trabajador que tarda una temporada en ser reemplazado puede importar más que uno fácil de encontrar. Anote quién firma las deudas, quién mantiene las relaciones y quién conoce mejor la tierra, el hato o el cultivo. Esas respuestas señalan a las personas que vale la pena asegurar. Para un análisis más detallado de un escenario, vea qué le pasa a mi negocio si muere mi socio.
Qué paga la póliza y qué no cubre
El beneficio por fallecimiento se paga al negocio, y el negocio decide cómo usarlo. El dinero no está vinculado a un gasto específico. Los usos habituales incluyen pagos de préstamos, gastos operativos, nómina durante una transición, y la contratación y formación de un reemplazo.
La planificación del flujo de efectivo convierte el beneficio en cifras. Sume los costos operativos mensuales, los pagos de préstamos y la nómina que la explotación debe seguir pagando. Luego calcule cuántos meses cubriría el beneficio. Nuestra página sobre meses de efectivo operativo tras la pérdida de un propietario muestra este cálculo con más detalle.
El seguro de vida de persona clave no cubre todo lo que puede perder una explotación agrícola. No cubre:
- Propiedades agrícolas, edificios o terrenos
- Cultivos, equipos o ganado
- Reclamaciones por responsabilidad civil
- Pérdidas causadas por el clima o enfermedades
Esas pérdidas requieren seguros separados de propiedad y de responsabilidad civil. El seguro de vida también paga únicamente un beneficio por fallecimiento. No restablece la producción perdida ni garantiza los ingresos de la explotación. Para saber cómo puede un negocio manejar un préstamo tras el fallecimiento de un propietario, vea préstamo empresarial cuando muere un propietario.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Seguro temporal o de vida entera para una persona clave agrícola
El seguro temporal cubre un número determinado de años. Muchas explotaciones hacen coincidir el plazo con un préstamo o con un periodo de transición conocido. Pregunte cómo cambian las primas al renovar y con la edad, ya que los plazos varían según la póliza.
El seguro de vida entera es una cobertura permanente que puede acumular valor en efectivo. Presentamos por separado los valores garantizados y los no garantizados, porque funcionan de manera distinta. Los dividendos no están garantizados. La ley de Florida permite pedir préstamos con cargo a una póliza de vida entera, mediante el anticipo de fondos por parte de la aseguradora tras la debida cesión o prenda de la póliza, una vez que tenga valor de rescate en efectivo y no haya primas en mora. No obstante, la aseguradora puede aplazar la concesión de un préstamo durante 6 meses desde la solicitud, salvo un préstamo para pagar una prima a la aseguradora (Fla. Stat. § 627.458). Esa misma sección no se aplica a las pólizas temporales, por lo que una póliza temporal no tiene función de préstamo según esta norma.
Por lo general, es el negocio, y no el individuo, quien es propietario de la póliza. La titularidad determina quién puede modificar la póliza, pedir préstamos contra ella y designar beneficiarios. Las primas se fijan en la suscripción. La edad, la salud, el monto de la cobertura y el tipo de póliza afectan al precio.
Cómo funciona el proceso, paso a paso
El proceso comienza con una revisión de su caso y avanza por la solicitud, la suscripción y la emisión de la póliza. Los plazos dependen del proceso de suscripción de la aseguradora.
- Revisión de su caso. Trazamos la estructura de propiedad de la explotación, sus roles clave, deudas y necesidades de flujo de efectivo.
- Elegir el monto y el tipo de póliza. Analizamos cómo usaría el negocio el beneficio y qué nivel de cobertura conviene.
- Solicitud. Las pólizas con suscripción completa requieren preguntas de salud, y la emisión puede depender de la asegurabilidad.
- Suscripción y emisión. La aseguradora revisa la solicitud. Si se aprueba, la póliza se emite e indica la aseguradora, el negocio como propietario y el negocio como beneficiario.
- Revisión periódica. Reexaminamos el plan cuando la explotación incorpora un socio, contrae nueva deuda o cambia su plan de sucesión.
Cobertura de persona clave frente a seguro de acuerdo de compraventa
El seguro de persona clave paga al negocio para proteger la operación y el flujo de efectivo. El seguro de acuerdo de compraventa financia la compra de la participación de un propietario fallecido, de modo que los propietarios sobrevivientes o los familiares puedan comprarla según los términos del acuerdo.
Las explotaciones con copropietarios suelen necesitar considerar ambos. Una póliza mantiene la operación en marcha. La otra ayuda a los propietarios a cumplir la compra acordada. Pueden estructurarse para funcionar juntas, pero el acuerdo y las pólizas deben coincidir.
Las reglas sucesorias también importan. Según la ley federal, el patrimonio bruto incluye el seguro cobrable por el representante personal bajo pólizas sobre la vida del causante, hasta el monto cobrable.
El tratamiento fiscal depende de los hechos de la estructura de propiedad y de la póliza. En general, los beneficios por fallecimiento están excluidos del ingreso bruto, pero los intereses que se reciben sobre esos montos sí tributan (preguntas frecuentes del IRS sobre los montos pagados por seguros de vida). La ley federal también establece que no se permite deducir las primas cuando el contribuyente es, directa o indirectamente, beneficiario de la póliza (26 U.S.C. § 264). Por lo tanto, un negocio que es beneficiario de su póliza de persona clave generalmente no puede deducir esas primas.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Preguntas que los propietarios agrícolas hacen antes de contratar
¿Cuánto cuesta el seguro de persona clave en una explotación agrícola?
Las primas dependen de la edad, la salud de la persona asegurada, el monto de la cobertura y el tipo de póliza. La aseguradora las fija en la suscripción.
¿Esto reemplaza el seguro de propiedad agrícola o de cultivos?
No. Es un seguro de vida. No cubre propiedades, cultivos, equipos, ganado ni responsabilidad civil.
¿Quién es dueño de la póliza y quién recibe el dinero?
Por lo general, el negocio es propietario de la póliza y es el beneficiario. El negocio decide cómo usar el beneficio.
¿Se requieren preguntas de salud?
Sí, en las pólizas con suscripción completa. La emisión puede depender de la asegurabilidad.
¿Puede un familiar solicitar cobertura para el operador de una explotación?
El negocio solicita la cobertura sobre la persona clave. La ley de Florida exige el consentimiento por escrito de esa persona antes de contratar la póliza (Fla. Stat. § 627.404).
Por qué trabajar con NR CPAs & Business Advisors y próximos pasos
NR CPAs & Business Advisors es una firma de CPA en Miami. Ayudamos a propietarios de negocios y familias a elegir y contratar seguros de vida. Combinamos la decisión sobre la póliza con la visión de un CPA sobre impuestos y flujo de efectivo.
Nuestro agente, Nischay Rawal, es agente de seguros autorizado en Florida. El seguro se ofrece de forma separada de la práctica contable. Usamos palabras sencillas para términos como valor en efectivo y beneficiario, y presentamos por separado los valores garantizados y los no garantizados.
Si está investigando un seguro de vida para su hogar, esta página explica los principales tipos de cobertura en términos sencillos. No tiene que resolver por su cuenta la titularidad, las deudas y la póliza. Cuando esté listo, comuníquese con NR CPAs & Business Advisors para programar una revisión de su caso sobre los roles clave, las deudas y las necesidades de flujo de efectivo de su explotación.
Lo que este seguro no cubre
El seguro de persona clave es un seguro de vida. No cubre propiedades, cultivos, equipos, maquinaria ni ganado. Para esos riesgos se necesita una póliza distinta. La prima la fija la aseguradora según la edad, la salud de la persona asegurada, el monto y el tipo de póliza, y las preguntas de salud son necesarias.
Por qué hablar con nosotros sobre su caso
Perspectiva de CPA
Revisamos cómo la cobertura de vida encaja con los impuestos, el flujo de caja y la planificación de la explotación.
Explicaciones claras
Le explicamos los términos del seguro en palabras sencillas, para que entienda qué compra antes de decidir.
Familias y dueños de negocio
Atendemos a familias, profesionales y dueños de negocio en distintos estados, incluidas familias y empresarios de origen indio.
Atención directa
Nuestro equipo le ayuda a organizar la revisión de su caso y a responder sus preguntas por teléfono.
Tipos de cobertura que revisamos
Seguro de persona clave
Cobertura de vida sobre la persona cuyo trabajo es esencial para la explotación, para ayudar a la continuidad del negocio.
Acuerdo de compraventa
Seguro de vida vinculado a un acuerdo entre socios para facilitar la transición de la participación en el negocio.
Seguro de vida entero
Póliza de vida permanente. Los dividendos, cuando existan, no están garantizados.
Seguro de vida temporal
Cobertura por un periodo definido, que puede ajustarse a las necesidades de su familia y de su negocio.


