



Seguro de vida · Miami, Florida
¿Para qué sirve el seguro de vida? Beneficio por fallecimiento
Explicamos en palabras sencillas cómo funciona el beneficio por fallecimiento, quién lo recibe y cómo ayuda a proteger a su familia y a su negocio. Nischay Rawal, agente de seguros con licencia, ofrece estos productos por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Por Nischay Rawal · Publicado 30 de octubre de 2026
Propósito principal del seguro de vida: el beneficio por fallecimiento explicado
¿Cuál de las siguientes opciones describe mejor el propósito principal del seguro de vida? La mejor respuesta es que el seguro de vida paga un beneficio por fallecimiento a las personas nombradas en la póliza cuando fallece la persona asegurada. Ese pago es el núcleo del contrato. Algunas opciones de un cuestionario apuntan al ahorro, la inversión o la protección frente a acreedores. En el mejor de los casos, son características secundarias. Esta página explica la respuesta con palabras sencillas, cómo cambia el propósito según el tipo de póliza y qué debe revisar una familia o un dueño de negocio.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
La respuesta corta: un beneficio por fallecimiento pagado a los beneficiarios nombrados
El propósito principal del seguro de vida es pagar un beneficio por fallecimiento a los beneficiarios nombrados en la póliza cuando fallece la persona asegurada. El beneficio por fallecimiento es la suma global que la aseguradora paga según los términos de la póliza tras la muerte del asegurado. Cuando se nombra un beneficiario, el dinero normalmente va a esa persona, y no al patrimonio sucesorio. La aseguradora asume esta obligación en virtud del contrato de la póliza. Eso significa que la póliza debe estar vigente, y sus términos deben cumplirse, antes de que se pague el beneficio. Por eso importa la documentación de la póliza. El contrato establece lo que se paga, no un argumento de venta ni una idea general sobre para qué sirve el seguro.
Para qué está pensado el beneficio por fallecimiento
El beneficio por fallecimiento está pensado para reemplazar ingresos y cubrir gastos que, de otro modo, la familia o el negocio tendría que asumir por su cuenta.
En un hogar, el uso más común es reemplazar los ingresos. Un cónyuge sobreviviente o los hijos pueden necesitar dinero para la vivienda, la alimentación y las facturas del día a día. Muchas familias también usan el dinero para pagar una hipoteca, préstamos personales u otras deudas que, de no hacerlo, recaerían sobre ellas.
Los gastos finales y los costos de liquidación del patrimonio son otro uso. Un pago en efectivo puede ayudar a la familia a pagar estas cuentas sin tener que vender una casa u otros activos con prisas.
Los dueños de negocios aplican la misma idea de formas distintas. El seguro de persona clave ayuda a una empresa a absorber la pérdida financiera cuando fallece un propietario o empleado esencial. El financiamiento de acuerdos de compraventa entre socios da a los copropietarios el dinero necesario para completar la transferencia de la propiedad según su acuerdo por escrito.
Por qué el beneficio por fallecimiento generalmente no tributa en el impuesto sobre la renta del beneficiario
Según la legislación federal, el beneficio por fallecimiento de un seguro de vida generalmente no se trata como ingreso del beneficiario. La guía del IRS sobre los montos pagados por seguros de vida explica esta exclusión general. Sin embargo, los intereses pagados sobre los montos que se mantienen bajo un acuerdo para pagar intereses sí tributan, por lo que se trata de un concepto aparte.
La regla principal proviene de la sección 101 del Código de Rentas Internas. Esa sección tiene excepciones que un CPA revisa con detenimiento. Las pólizas de propiedad del empleador siguen un límite distinto, que generalmente se limita a las primas y otros montos que el tenedor de la póliza pagó por el contrato.
El impuesto sobre el patrimonio funciona de otra manera. Conforme al IRC § 2042, el seguro puede contar para el patrimonio sujeto a impuesto cuando el representante personal lo recibe. También puede contar cuando el asegurado tenía ciertos derechos de propiedad sobre la póliza al momento de fallecer.
El valor en efectivo y los préstamos sobre la póliza siguen sus propias reglas, por lo que requieren una revisión por separado. Esta es información general, no asesoría fiscal para ninguna situación específica.
Cómo cambia el propósito según el tipo de póliza
El propósito central se mantiene igual en todos los tipos de póliza. Cada diseño responde a una necesidad distinta.
El seguro de vida temporal cubre un número determinado de años. Protege a una familia o a un negocio durante los años en que la necesidad es mayor. Su diseño básico no acumula valor en efectivo. Las normas de préstamos sobre pólizas de Florida no se aplican a las pólizas temporales, conforme al Fla. Stat. § 627.458.
El seguro de vida entera está diseñado para durar toda la vida del asegurado, siempre que se paguen las primas según lo requerido. Incluye un componente de valor en efectivo. Los dividendos no están garantizados. La ilustración de la póliza debe mostrar por separado los valores garantizados y los no garantizados.
El seguro de persona clave y el de acuerdo de compraventa aplican el mismo propósito del beneficio por fallecimiento a un negocio. Conforme al IRC § 264, para la excepción limitada que permite deducir intereses sobre hasta $50,000 en préstamos de la póliza que cubren a una persona clave, una persona clave es un funcionario o un propietario del 20 por ciento, y solo puede contar un número limitado de personas. Las primas generalmente no son deducibles cuando el contribuyente es el beneficiario de la póliza.
La planificación patrimonial y el seguro de vida para NRI aplican el beneficio dentro de un plan familiar o transfronterizo. El IRS indica que los montos pagados por la vida de un extranjero no residente no ciudadano generalmente se tratan como ubicados fuera de los Estados Unidos a efectos del impuesto federal sobre el patrimonio (estate tax). Según la guía del IRS sobre el impuesto sobre el patrimonio de no residentes, se requiere una declaración del impuesto sobre el patrimonio cuando los activos ubicados en EE. UU. del fallecido superan los $60,000.
Antes de depender de cualquier cobertura, revise el formulario de la póliza, la aseguradora, la ilustración, el monto del beneficio y las exclusiones.
Por qué la inversión o el ahorro no son el propósito principal
Las respuestas que describen el seguro de vida como un plan de inversión con ventajas fiscales o como una fuente de ganancias interpretan mal el contrato. La función principal del contrato es el beneficio por fallecimiento. El valor en efectivo es una característica del seguro de vida entera. No es una promesa de rendimientos, y sus valores dependen de los términos de la póliza.
Los préstamos sobre la póliza son otra característica, no el propósito. Conforme al Fla. Stat. § 627.458, una póliza de vida entera debe incluir una cláusula según la cual, una vez que la póliza tenga valor de rescate en efectivo y mientras ninguna prima esté en mora, la aseguradora otorgará un préstamo previa cesión o prenda adecuada de la póliza. El Fla. Stat. § 627.458 dice: “The loan value of the policy shall be at least equal to the cash surrender value at the end of the then-current policy year, except that the insurer may deduct, either from such loan value or from the proceeds of the loan, any existing indebtedness not already deducted in determining such cash surrender value, including any interest then accrued but not due, any unpaid balance of the premium for the current policy year, and interest on the loan to the end of the current policy year.”
Algunas opciones del cuestionario mencionan la protección frente a acreedores. Eso es un efecto legal de la póliza. No es el propósito principal. Si el seguro es pagadero al asegurado o al patrimonio del asegurado, pasa a formar parte del patrimonio sucesorio y atraviesa el proceso de sucesión (probate).
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Beneficiarios, titularidad y la solicitud
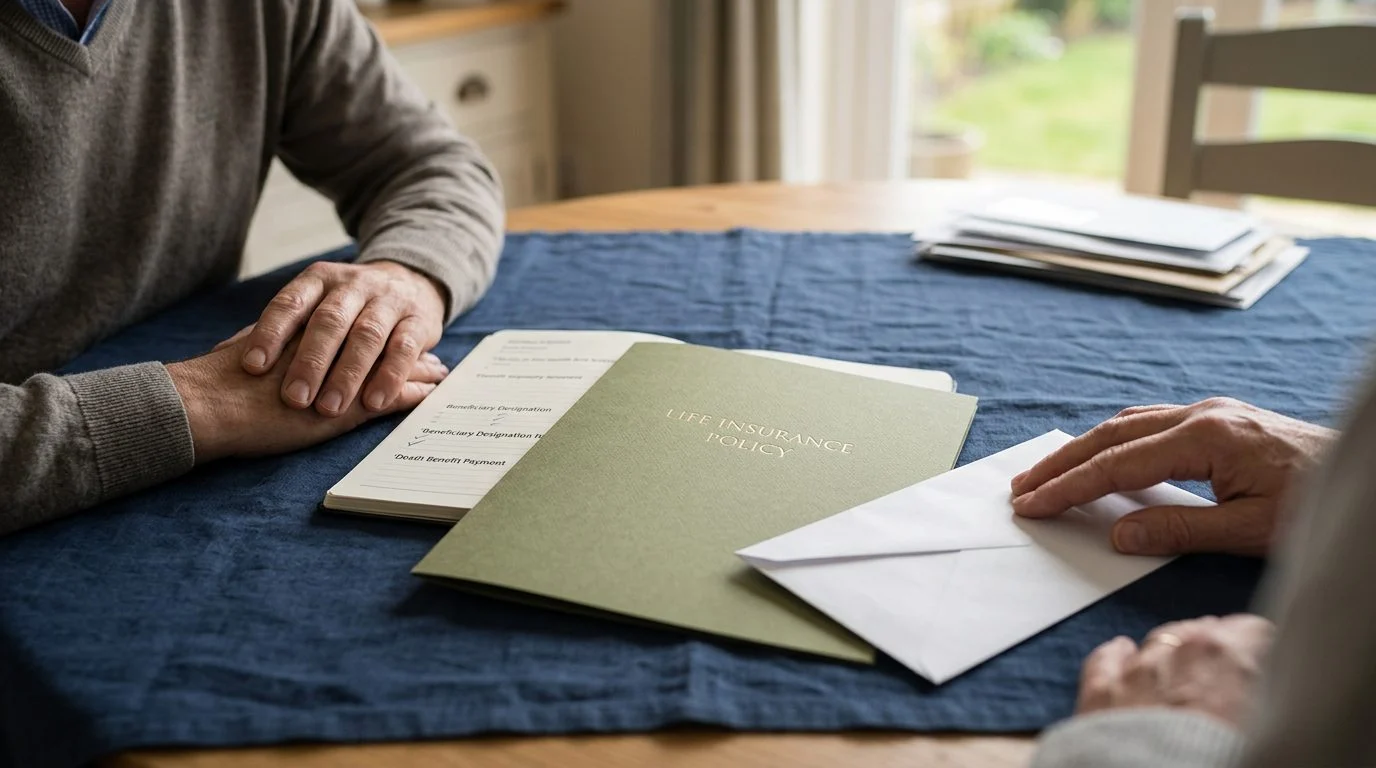
El beneficiario principal es la primera persona con derecho al beneficio por fallecimiento. Un beneficiario contingente lo recibe solo si el beneficiario principal ha fallecido antes que el asegurado. La designación de beneficiarios determina quién recibe el dinero. Debe coincidir con el plan de la familia o del negocio.
Revise estas designaciones después de acontecimientos importantes en la vida. El matrimonio, el divorcio, un nacimiento o un cambio en la propiedad de un negocio pueden modificar quién debe figurar como beneficiario.
Las primas también son importantes. La legislación de Florida exige que todo contrato de seguro conceda un período de gracia de al menos 30 días para pagar una prima después de la primera, conforme al Fla. Stat. § 627.453. La póliza permanece vigente durante ese período de gracia. Los términos propios de la póliza siguen determinando lo que ocurre después.
Analice su póliza o su situación con nosotros
Si está leyendo esto mientras revisa una póliza que dejó un padre o una madre, la cobertura de una persona clave en su negocio o un acuerdo de compraventa con copropietarios, estas decisiones pueden parecer urgentes. No tiene que resolverlas solo.
¿Cuál de las siguientes opciones describe mejor el propósito principal del seguro de vida?
Paga un beneficio por fallecimiento a los beneficiarios nombrados en la póliza cuando fallece el asegurado.
¿El dinero del seguro de vida es gravable para el beneficiario?
Generalmente no. La legislación federal generalmente excluye los beneficios por fallecimiento del ingreso bruto, con excepciones como las transferencias por contraprestación.
¿Pueden los acreedores reclamar los montos del seguro de vida en Florida?
Generalmente no, salvo que la póliza o una cesión válida disponga otra cosa, según la legislación de Florida.
¿Cuál es la diferencia entre beneficiarios principales y contingentes?
El beneficiario principal recibe el pago primero. El beneficiario contingente solo recibe el pago si el beneficiario principal ha fallecido antes que el asegurado.
El seguro se ofrece por medio de Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors. La firma ayuda a familias y dueños de negocios, incluidos hogares de origen indio-estadounidense, a elegir y adquirir seguros de vida, con la perspectiva de un CPA sobre impuestos y flujo de caja. Para analizar su situación, comuníquese con nuestro equipo y solicite una revisión de su caso.
Para qué puede usarse el beneficio por fallecimiento
Proteger a los seres queridos
Ayuda a que la familia cuente con recursos para gastos del hogar, deudas pendientes o la educación de los hijos.
Cubrir obligaciones pendientes
Puede servir para pagar hipotecas, préstamos u otros compromisos financieros que la familia deba seguir atendiendo.
Apoyar a un negocio
En el caso de seguros de empresa, como el de persona clave o el de acuerdo de compraventa, el beneficio puede ayudar a la continuidad de la empresa.
Planificar el patrimonio
Un seguro de vida para planificación patrimonial puede ayudar a organizar los recursos que recibirán sus herederos.
Antes de decidir
El seguro de vida no es una inversión ni un plan de ahorro. El beneficio por fallecimiento depende de los términos de cada póliza, y las exclusiones, limitaciones, condiciones de emisión y periodos de espera pueden afectar el pago.
Preguntas que nos hacen con frecuencia
¿Quién recibe el beneficio?
El beneficio se paga a las personas que usted nombre como beneficiarios en la póliza. Conviene revisar esos nombres cuando cambie su situación familiar.
¿El beneficio es gravable?
Por lo general, la legislación federal no considera gravable el beneficio por fallecimiento para el beneficiario. Cada caso tiene particularidades, por eso revisamos su situación.
¿Cómo se relaciona con mi negocio?
Un seguro de persona clave o de acuerdo de compraventa tiene reglas distintas a un seguro personal. Lo analizamos junto con su estructura empresarial.
¿Por qué hablar con nosotros?
Nuestro equipo combina la mirada contable y fiscal con la explicación clara de cada póliza, para que entienda el impacto en su flujo de efectivo.
Proteja a sus seres queridos con información clara
Áreas de práctica relacionadas
- Seguro de personas clave para propietarios de negocios: proteja el futuro de su empresa


