



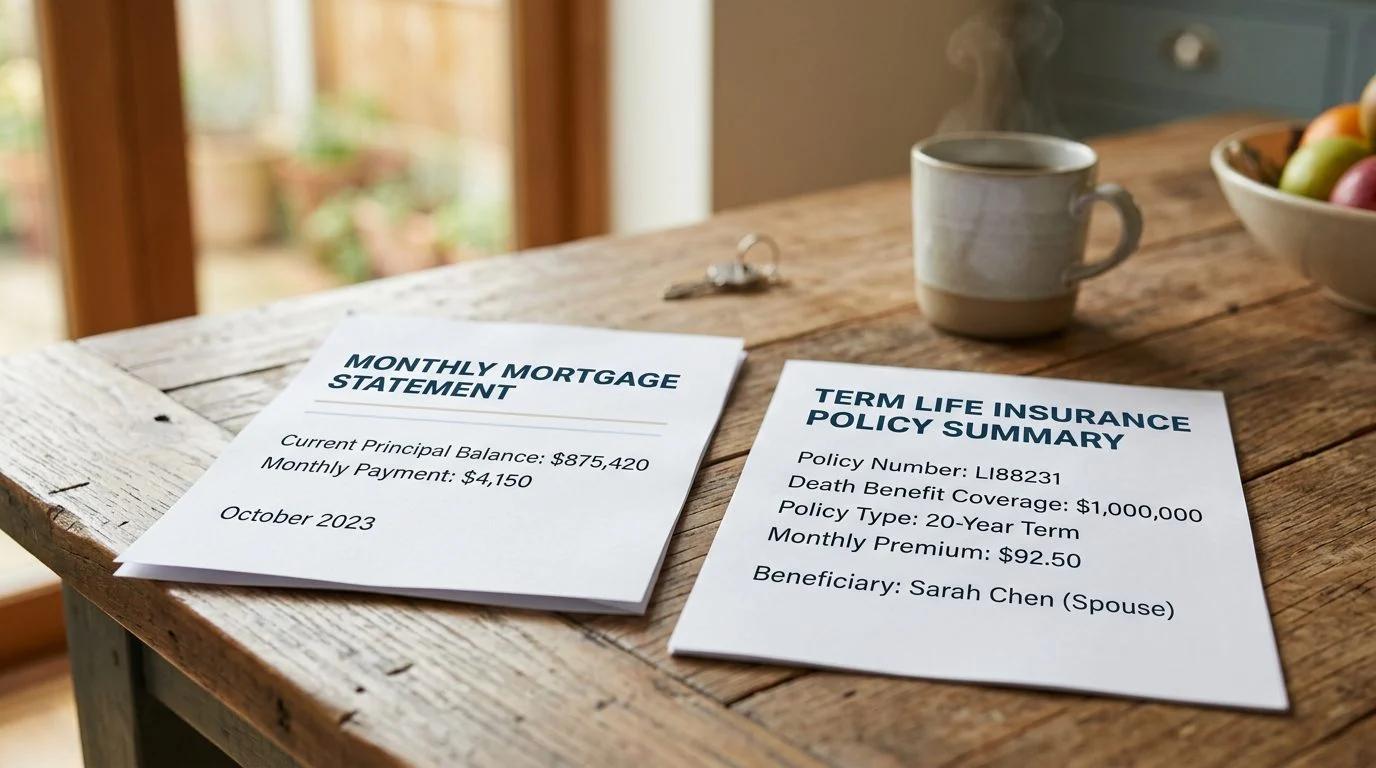
Seguro de vida · Miami, Florida
¿Cuánto cuesta un seguro de vida de 1 millón al mes? Factores que influyen en el precio
No existe una cifra única. Le explicamos qué determina el costo mensual y cómo una revisión de su caso puede ayudarle a proteger a sus seres queridos con claridad.
Por Nischay Rawal · Publicado 19 de octubre de 2026
¿Cuánto cuesta al mes una póliza de seguro de vida de $1,000,000?
No existe un precio mensual único. En resumen, el importe mensual depende del tipo de póliza, la edad y el sexo de la persona asegurada, sus respuestas de salud y la frecuencia de pago de las primas. Dos familias pueden solicitar el mismo beneficio por fallecimiento de $1,000,000 y obtener cifras mensuales muy distintas.
Esta guía explica qué determina el importe, en qué se diferencian la estructura del seguro temporal y la del seguro de vida entera, y qué ocurre si un pago se retrasa. Está escrita para familias, profesionales y empresarios de Florida que intentan entender una cotización o una propuesta.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Qué determina el costo mensual de una póliza de $1,000,000?
El costo mensual depende del diseño de la póliza y de las personas que la aseguradora evalúa. La edad y el sexo del asegurado se utilizan para fijar la prima. La ley de Florida establece que, si la edad o el sexo del asegurado, o de cualquier otra persona considerada para determinar la prima o el beneficio, se han declarado incorrectamente, el beneficio es lo que la prima habría adquirido con la edad o el sexo correctos, según la tarifa de la aseguradora en la fecha de emisión (Fla. Stat. § 627.456).
Otros factores también importan. Las respuestas de salud y la suscripción afectan si una póliza se emite y en qué condiciones. Las aseguradoras también fijan la prima según el tipo de póliza que usted elija. Solicite el nombre de la aseguradora y el número de formulario de la póliza en cualquier propuesta que reciba, para poder comparar elementos equivalentes.
Seguro temporal o de vida entera: por qué difiere la cifra mensual
El factor que más influye en el costo es el tipo de póliza. El seguro de vida temporal cubre un número determinado de años y no tiene valor en efectivo, según la División de Regulación Financiera de Oregón. El seguro de vida permanente permanece vigente mientras se paguen las primas e incluye una cuenta de valor en efectivo, según la misma fuente.
El Departamento de Seguros de Carolina del Sur explica que las pólizas temporales y las permanentes se diferencian en duración y valor en efectivo. Su guía abarca las primas, los beneficios por fallecimiento, el crecimiento del valor en efectivo y los préstamos contra dicho valor o su rescate. El Departamento de Seguros de Alabama añade que las pólizas temporales pueden renovarse o convertirse, y que las primas y el valor en efectivo de un seguro de vida entera funcionan de forma distinta a los del seguro temporal.
Como las estructuras difieren, la prima de un seguro temporal y la de un seguro de vida entera para el mismo monto asegurado no representan el mismo tipo de costo. Fíjese en lo que cada pago adquiere, no solo en el importe.
El seguro de vida entera y el seguro de vida temporal son ambos formas de seguro de vida. Cada uno responde a objetivos distintos. El seguro de vida para planificación patrimonial y la cobertura empresarial, como el seguro de persona clave o el seguro para convenios de compraventa entre socios, utilizan estos mismos componentes de distintas maneras.
¿Qué ocurre si un pago mensual se retrasa?
La ley de Florida exige que todo contrato de seguro conceda al menos un período de gracia de 30 días para cualquier prima posterior a la primera. La póliza permanece vigente durante ese período. La aseguradora puede cobrar intereses de hasta el 8 por ciento anual por los días de gracia (Fla. Stat. § 627.453).
Las disposiciones de préstamos sobre la póliza de este estatuto no se aplican a las pólizas temporales ni a los beneficios de seguro temporal proporcionados mediante endosos o disposiciones suplementarias de la póliza (Fla. Stat. § 627.458).
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
El impuesto sobre la renta y el impuesto sobre el patrimonio son cuestiones separadas
El beneficio por fallecimiento y el valor de una póliza dentro de un patrimonio siguen reglas federales distintas. Conforme a la IRC § 101, salvo lo dispuesto de otro modo en los párrafos (2) y (3), el subapartado (d), el subapartado (f) y el subapartado (j), el ingreso bruto no incluye las cantidades recibidas (ya sea en una suma única o de otra forma) en virtud de un contrato de seguro de vida, si dichas cantidades se pagan con motivo del fallecimiento del asegurado. Esa regla tiene excepciones, entre ellas ciertas transferencias por contraprestación.
El tamaño del patrimonio es una prueba distinta. Las preguntas frecuentes del IRS sobre el impuesto sobre donaciones indican que la exclusión anual del impuesto sobre donaciones es de $19,000 por donatario para 2026. Una póliza de $1,000,000 no necesita medirse con estas cifras para ser útil en la planificación. Estas responden a una pregunta diferente.
¿Quién ofrece la póliza?
Nischay Rawal es el agente de seguros autorizado para la cobertura analizada en esta página. El seguro lo ofrece el agente autorizado, por separado de la práctica contable de NR CPAs & Business Advisors, una firma de CPA de Miami.
La ley de Florida exige que los agentes informen a los posibles asegurados de que actúan como agentes de seguros, e identifiquen a las aseguradoras involucradas, al solicitar o vender productos de seguro (Fla. Stat. § 626.9531). Solicite esta información por escrito.
La firma, con sede en Miami, Florida, ayuda a familias, profesionales y empresarios a elegir y contratar seguros de vida a través de Nischay Rawal, agente de seguros autorizado, por separado de la práctica contable. Esto incluye a hogares indioamericanos y a familias NRI con preguntas de planificación transfronteriza.
Preguntas frecuentes
¿Cuánto cuesta al mes una póliza de seguro de vida de $1,000,000?
No hay una respuesta única. El importe mensual depende del tipo de póliza, la edad y el sexo del asegurado, sus respuestas de salud y el calendario de pagos.
¿El beneficio por fallecimiento de un seguro de vida tributa como ingreso?
Conforme a la IRC § 101(a)(1), las cantidades recibidas en virtud de un contrato de seguro de vida y pagadas con motivo del fallecimiento del asegurado quedan, por regla general, excluidas del ingreso bruto. Las excepciones del estatuto pueden hacer que una parte del pago tribute. Entre ellas se incluyen la transferencia de la póliza por contraprestación valiosa (§ 101(a)(2)), que por lo general limita la exclusión a lo que pagó el cesionario más las primas posteriores y otras cantidades, salvo que la transferencia sea al asegurado, a un socio del asegurado, a una sociedad en la que el asegurado sea socio, o a una corporación en la que el asegurado sea accionista o directivo, o que la base del cesionario se calcule a partir de la base del cedente; los intereses sobre los importes retenidos o pagados después del fallecimiento (§ 101(c) y (d)); y ciertos contratos de los que es titular el empleador (§ 101(j)).
¿Cuánto dura el período de gracia por una prima atrasada en Florida?
Florida exige al menos 30 días para cualquier prima posterior a la primera. La póliza continúa vigente durante ese período.
¿Un beneficio por fallecimiento cuenta dentro del patrimonio sujeto a impuestos?
Puede hacerlo. Conforme a la IRC § 2042, la ley federal del impuesto sobre el patrimonio incluye en el patrimonio bruto los importes cobrables por el representante personal y los importes pagaderos a otros beneficiarios cuando el causante poseía, al fallecer, cualquier derecho de titularidad sobre la póliza, ya fuera solo o junto con otra persona.
¿Quién es el agente en una póliza de esta firma?
Nischay Rawal es el agente de seguros autorizado. El seguro se ofrece por separado de la práctica contable de la firma.
Si está considerando una póliza de $1,000,000 para un cónyuge, un padre o un socio comercial, no tiene que calcular las cifras por su cuenta. Nuestro equipo en NR CPAs & Business Advisors puede revisar su situación y las opciones de cobertura que se ajusten a ella.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Qué determina el costo mensual
Tipo de póliza
Una póliza de término y una póliza de vida entera tienen estructuras de pago y de cobertura distintas, por lo que su costo mensual no es el mismo.
Edad y sexo del asegurado
Estos factores influyen en el cálculo de la prima según la tabla de la aseguradora.
Preguntas de salud
La solicitud incluye preguntas de salud obligatorias. La emisión de la póliza y su prima pueden depender de la elegibilidad del solicitante.
Calendario de pagos
Pagos mensuales, trimestrales o anuales cambian el importe de cada pago y el total pagado a lo largo del tiempo.
Pida el cuadro completo, no solo una cifra mensual
Una prima mensual aislada no le dice lo suficiente. Antes de decidir, revise la aseguradora, el número de formulario de la póliza, los límites, las exclusiones, si la póliza es renovable y si la prima puede cambiar con la edad.
Cómo podemos ayudarle
Seguro de vida de término
Revisamos si una cobertura temporal se ajusta a un periodo específico de obligaciones familiares o financieras.
Seguro de vida entera
Explicamos las características de una póliza de vida entera, incluidos sus valores garantizados y no garantizados, en términos sencillos.
Seguro para negocios
Analizamos el seguro de persona clave y el seguro para convenios de compraventa entre socios, junto con su efecto en el flujo de efectivo.
Seguro para familias indoestadounidenses
Atendemos a familias y a dueños de negocios indoestadounidenses, incluidos los casos de NRI, con una perspectiva contable sobre impuestos y flujo de efectivo.
Aviso importante
Los seguros se ofrecen a través de Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors. Esta página no constituye una oferta de seguro ni una cotización de prima. Las pólizas están sujetas a su solicitud, a la aprobación de la aseguradora y a sus términos.
Hable con nuestro equipo sobre la protección de su familia
Áreas de práctica relacionadas
- Seguro de vida de persona clave para propietarios de negocios: proteja el futuro de su empresa
- Seguro de vida de persona clave en Florida
- Seguro de vida de persona clave en Miami


