



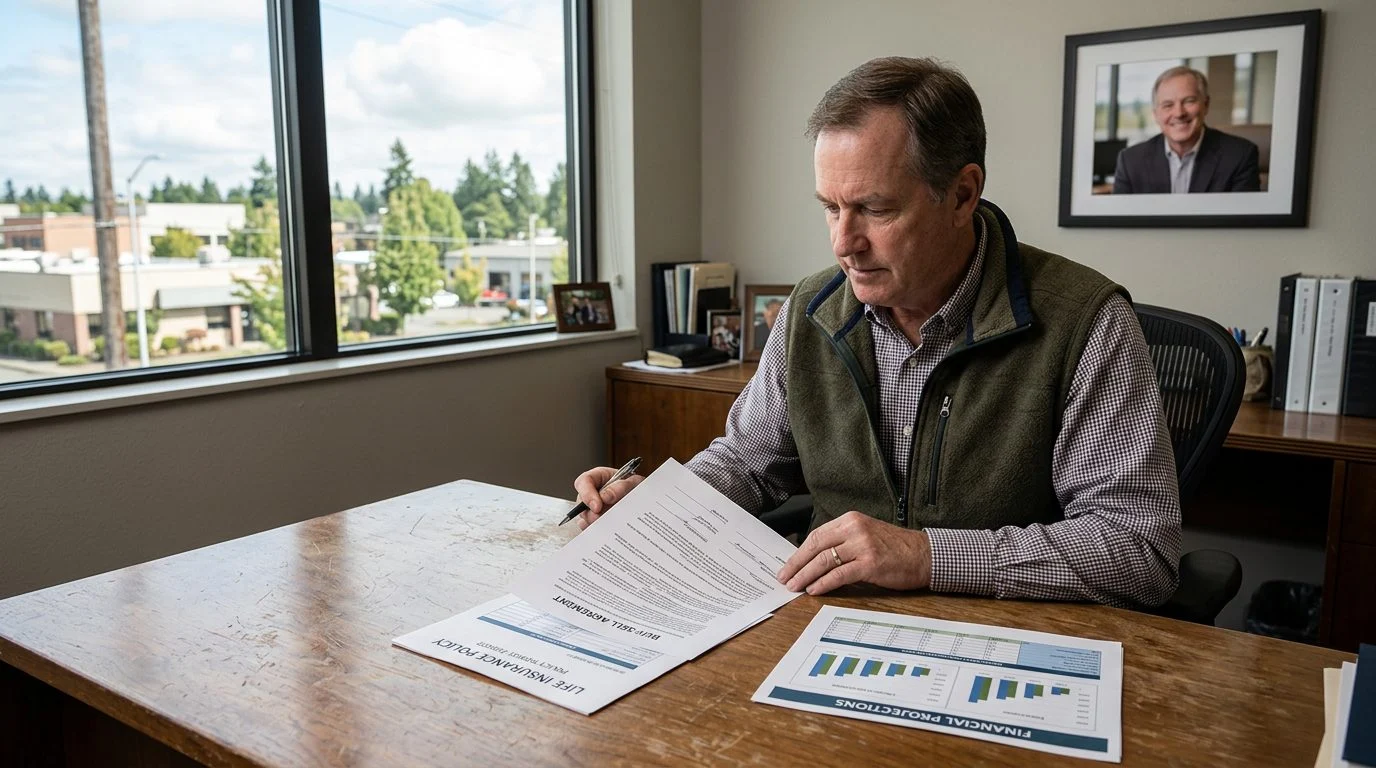
Miami · Planificación patrimonial
¿Se puede poner un seguro de vida en un fideicomiso?
Propiedad, beneficiario y documentos deben trabajar juntos. Así se revisa su cobertura antes de tomar decisiones.
Por Nischay Rawal · Publicado 20 de noviembre de 2026
¿Puede un seguro de vida entrar en un fideicomiso? Cómo funciona la titularidad
Es posible que un padre, una madre o un cónyuge se haya preguntado si un seguro de vida puede incluirse en un fideicomiso. Un fideicomiso puede ser titular de una póliza de seguro de vida y, en muchos casos, también puede ser el beneficiario. Sin embargo, si un fideicomiso concreto puede hacerlo depende de sus términos y de los hechos de cada situación. Los detalles determinan si el plan funciona, porque el fideicomiso, la póliza y los formularios de la aseguradora deben coincidir.
Si usted está resolviendo esto por un padre o un cónyuge, podemos revisar con usted la póliza, el lenguaje del fideicomiso y los formularios de titularidad; comuníquese con nosotros para programar una revisión de su cobertura. Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Un fideicomiso puede ser titular de una póliza, y el asegurado no tiene que ser el fideicomiso
Un fideicomiso puede ser el titular de una póliza de seguro de vida. La titularidad es una cuestión distinta de quién está asegurado. La persona asegurada no tiene que ser el fideicomiso ni el fiduciario.
El fideicomiso adquiere la titularidad a través de su documento de fideicomiso y de los formularios de titularidad y de beneficiario de la propia aseguradora. Esos documentos deben decir lo mismo. Cuando no coinciden, es posible que el fideicomiso no funcione como la familia pretendía, y corregirlo después puede llevar tiempo.
Titular, asegurado y beneficiario: los tres roles de cada póliza
Toda póliza de seguro de vida tiene tres roles, y pueden corresponder a personas distintas. El titular controla la póliza y paga las primas. El asegurado es la persona cuya vida cubre la póliza. El beneficiario recibe el beneficio por fallecimiento.
Un padre podría ser titular de una póliza sobre su propia vida y designar como beneficiario a su cónyuge. O bien, un fideicomiso podría ser titular de una póliza sobre el padre, con hijos adultos designados como beneficiarios.
El rol de titular es el más importante para la planificación patrimonial. Según la ley federal del impuesto sobre el patrimonio, los importes del seguro de vida pueden computarse en el patrimonio bruto del asegurado en la medida en que el representante personal pueda cobrarlos o, en el caso de otros beneficiarios, si el asegurado tenía ciertos derechos sobre la póliza al fallecer. La ley denomina a estos derechos derechos inherentes a la titularidad.
Los fideicomisos revocables e irrevocables funcionan de forma distinta
Un fideicomiso revocable puede ser modificado o dado por terminado por la persona que lo constituyó, denominada fideicomitente. Un fideicomiso irrevocable, en general, no puede modificarse una vez que ha sido financiado. Los términos exactos varían, así que el documento del fideicomiso es el que rige.
Para el impuesto federal sobre la renta, el fideicomitente de un fideicomiso revocable se trata como titular de los bienes del fideicomiso cuando puede recuperarlos.
Muchas familias que desean que un fideicomiso sea titular de una póliza optan por un fideicomiso irrevocable de seguro de vida, al que a menudo se denomina ILIT, por sus siglas en inglés. Si esa opción encaja con su familia depende de la póliza, del patrimonio y de sus objetivos. El abogado que redacte el fideicomiso debe revisar sus términos.
Por qué las familias usan un fideicomiso para ser titulares de un seguro de vida
Un fideicomiso permite a una familia establecer reglas sobre cómo se utiliza el beneficio por fallecimiento. Un padre puede pedir a un fiduciario que mantenga fondos para hijos menores de edad. El fiduciario también puede administrar fondos para un cónyuge que no esté preparado para recibir una suma global.
Si la póliza paga, en cambio, al patrimonio del asegurado, los importes pasan a formar parte de ese patrimonio y siguen el proceso sucesorio. Consulte el Fla. Stat. § 222.13.
En cuanto al impuesto sobre la renta, los beneficios por fallecimiento del seguro de vida generalmente no son gravables para el beneficiario. Los intereses pagados sobre los importes que quedan en poder de la aseguradora sí son gravables, según las preguntas frecuentes del IRS sobre los importes del seguro de vida.
Las familias con parientes en el extranjero deben planificar la documentación con antelación. Un fiduciario o un beneficiario que viva en el extranjero puede necesitar formularios firmados adicionales, así que conviene prepararlos antes de que se necesiten.
La regla de los tres años para trasladar una póliza existente a un fideicomiso
Si transfiere una póliza existente a un fideicomiso y fallece dentro de los tres años siguientes, el beneficio por fallecimiento puede seguir computándose en su patrimonio. Esa es la esencia de la regla de los tres años. La regla procede del IRC § 2035.
El IRC § 2038 dice: “En la medida de cualquier interés en el mismo que el causante haya transferido en algún momento (salvo en caso de venta de buena fe por una contraprestación adecuada y plena en dinero o en bienes con valor monetario), mediante fideicomiso u otro medio, cuando el disfrute del mismo estuviera sujeto, en la fecha de su fallecimiento, a cualquier modificación mediante el ejercicio de una facultad (en cualquier calidad que pueda ejercerse) por el causante por sí solo o por el causante junto con cualquier otra persona (sin importar cuándo ni de qué fuente el causante adquirió dicha facultad), para alterar, enmendar, revocar o dar por terminado, o cuando dicha facultad se haya renunciado durante el período de 3 años que termina en la fecha del fallecimiento del causante.” Una venta de buena fe por el valor total constituye una excepción.
Aún hay que revisar los términos del fideicomiso y los formularios de titularidad.
Las primas son el otro elemento. El IRS indica que la exclusión anual del impuesto sobre donaciones es de 19 000 dólares por donatario para 2026, como se muestra en sus preguntas frecuentes sobre el impuesto sobre donaciones. Las donaciones utilizadas para pagar primas deben registrarse con respecto a esa cifra.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Errores comunes cuando un fideicomiso es titular de una póliza
La mayoría de los problemas provienen de documentos que no coinciden. Estos son cuatro errores que las familias suelen cometer.
- Lenguaje de beneficiario que no coincide. El fideicomiso figura como beneficiario, pero el documento del fideicomiso no dice cómo tratar los importes. Designe el fideicomiso y a su fiduciario exactamente como lo hace el documento del fideicomiso.
- Conservar el control. Un padre conserva el derecho a cambiar beneficiarios o a cancelar la póliza, con la intención de mantener los importes fuera del patrimonio. El control que conserva el asegurado puede hacer que el beneficio por fallecimiento vuelva a computarse en el patrimonio conforme al IRC § 2042.
- Falta de un plan para las primas. Nadie deja por escrito cómo llegan las primas al fideicomiso. Sin registros, las donaciones y los pagos de primas son difíciles de rastrear más adelante.
- Convertir un seguro temporal sin revisión. Una póliza temporal que más adelante se convierte en cobertura permanente puede modificar la titularidad y las necesidades de pago de primas. Las normas de Florida sobre préstamos sobre pólizas no se aplican a las pólizas temporales ni a los beneficios de seguro temporal proporcionados mediante cláusulas adicionales, conforme al Fla. Stat. § 627.458.
Cómo armonizar el fideicomiso, el tipo de póliza y el plan de primas
Un fideicomiso puede ser titular de una cobertura de vida entera o de una cobertura temporal. El seguro de vida entera ofrece cobertura permanente con una característica de valor en efectivo. El seguro de vida temporal cubre un período limitado, según el resumen sobre seguros de FINRA.
El calendario de primas y el valor en efectivo determinan cómo se financia el fideicomiso a lo largo de los años. Conforme al IRC § 7702, un contrato se trata como contrato de seguro de vida a efectos del impuesto federal solo si es un contrato de seguro de vida según la ley aplicable y cumple, o bien la prueba de acumulación de valor en efectivo del apartado (b), o bien los requisitos del apartado (a)(2), que incluyen encontrarse dentro del corredor de valor en efectivo del apartado (d). El fideicomiso, el tipo de póliza y el plan de primas deben decidirse en conjunto, no uno por uno.
Para una visión más amplia, lea nuestra guía sobre seguro de vida para la planificación patrimonial. Si su póliza actual es temporal, nuestra guía sobre conversión de un seguro de vida temporal explica las cuestiones de calendario.
Solicite una revisión de su cobertura antes de cambiar la titularidad
Antes de trasladar una póliza a un fideicomiso, una revisión de su cobertura de la póliza, del lenguaje del fideicomiso y de los formularios de titularidad es un primer paso prudente.
Respuestas rápidas
¿Puede un fideicomiso ser beneficiario de una póliza de seguro de vida?
Si el fideicomiso tiene un interés asegurable en el asegurado es una de las cuestiones que deben revisarse para el fideicomiso y la póliza concretos. El lenguaje del fideicomiso debe coincidir con el formulario de beneficiario que utiliza la aseguradora.
¿Qué es la regla de los tres años?
Si una póliza existente pasa a un fideicomiso y el asegurado fallece dentro de los tres años, el beneficio aún puede computarse en el patrimonio.
¿Evita una póliza titularizada por un fideicomiso todos los impuestos?
No. Los intereses que quedan en poder de la aseguradora son gravables, y los resultados patrimoniales dependen de cómo se haya constituido el fideicomiso.
Las preguntas sobre cómo encaja una póliza de seguro de vida en los planes de su familia pueden plantearse en una revisión de su cobertura con Nischay Rawal, el agente con licencia que ofrece el seguro. Comuníquese con NR CPAs & Business Advisors para programar una revisión de su cobertura. Los honorarios se confirman por escrito antes de iniciar cualquier trabajo.
El seguro de vida se ofrece a través de Nischay Rawal, agente con licencia de seguros de vida y salud en Florida (licencia G066337, NPN 22274975), por separado de los servicios de contabilidad de NR CPAs & Business Advisors.
Lo que conviene revisar
Propiedad y beneficiario
El dueño de la póliza, el asegurado y el beneficiario pueden ser personas o entidades distintas. Cada función tiene efectos propios en la cobertura y en los impuestos.
Documentos que deben coincidir
El texto del fideicomiso debe concordar con el formulario de beneficiario que usa la aseguradora. Una diferencia en los documentos puede generar demoras o dudas.
Interés asegurable
Hay que confirmar que el fideicomiso o la persona designada tiene un interés asegurable en el asegurado. Esta cuestión depende de la póliza y de la situación concreta.
Coordinación familiar
Un fideicomiso puede ayudar a organizar cómo se usan los fondos del seguro. Conviene coordinarlo con el plan patrimonial completo de la familia.
Antes de cambiar la propiedad o el beneficiario
Cambiar la propiedad o el beneficiario de una póliza existente no siempre es neutral. Revise primero el efecto en la cobertura, el valor en efectivo y la situación fiscal. El seguro de vida se ofrece a través de Nischay Rawal, agente con licencia de seguros de vida y salud en Florida (licencia G066337, NPN 22274975), separado de los servicios de contabilidad de NR CPAs & Business Advisors.
Tres puntos para preparar su revisión
Reúna sus pólizas actuales
Tenga a mano cada póliza, su formulario de beneficiario y cualquier documento del fideicomiso o del plan patrimonial.
Defina los roles
Aclare quién será el dueño, el asegurado y el beneficiario, y cómo quiere que se usen los fondos.
Coordine con su CPA
Los aspectos contables y fiscales de su plan pueden revisarse junto con la cobertura para tener una visión completa.
Proteja a quienes más le importan con una revisión de su cobertura
Más de nuestros servicios
- Convertir un seguro de vida temporal a cobertura permanente


