



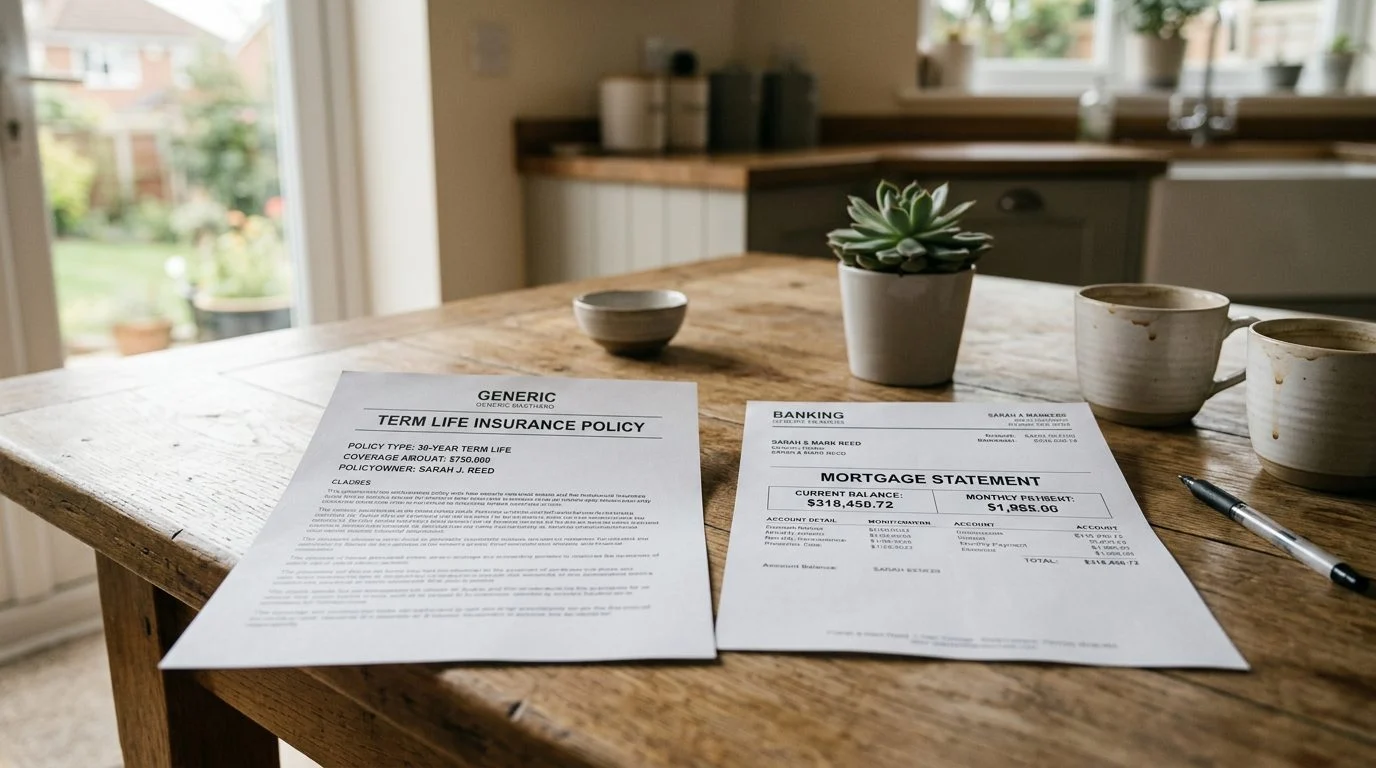
Seguro de vida · Miami, Florida
Tipos de seguro de vida: encuentre la póliza que protege a sus seres queridos
Explicamos en palabras sencillas las pólizas más comunes, desde el seguro temporal y de vida entera hasta los seguros para negocios y para familias con vínculos internacionales, con la mirada de una firma de CPAs sobre impuestos y flujo de efectivo.
Por Nischay Rawal · Publicado 18 de octubre de 2026
¿Cuáles son las pólizas de seguro de vida más comunes?
¿Cuáles son las pólizas de seguro de vida más comunes? El seguro de vida temporal y el seguro de vida entera son dos tipos distintos de seguro de vida. El temporal le cubre durante un número determinado de años. El de vida entera está diseñado para durar toda su vida, siempre que se paguen las primas según lo requerido. Las pólizas temporales y de vida entera también pueden usarse para fines específicos, como el seguro de persona clave, el seguro para acuerdos de compraventa entre socios (buy-sell), la planificación patrimonial y la cobertura de seguro de vida para NRI (no residentes indios).
Esta guía explica cada tipo con palabras sencillas, junto con sus límites. También muestra en qué puede ser importante la visión de un CPA sobre el flujo de caja y los impuestos.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Las pólizas de seguro de vida más comunes, de un vistazo
El seguro de vida es un contrato. Cuando el asegurado fallece, la aseguradora paga un beneficio por fallecimiento al beneficiario nombrado en la póliza, sujeto a los términos de la póliza. Un beneficiario es la persona o entidad a la que la póliza le paga.
La primera diferencia que conviene entender es el tiempo. El seguro temporal dura un período determinado. El seguro de vida entera es permanente, lo que significa que está diseñado para mantenerse vigente de por vida. La cobertura permanente también puede acumular valor en efectivo, lo que explicamos más adelante.
Esta guía cubre el seguro de vida temporal, el seguro de vida entera, el seguro de persona clave, el seguro para acuerdos de compraventa entre socios, el seguro de vida para planificación patrimonial y el seguro de vida para NRI. El tipo adecuado depende de quién necesita protección y por qué. Por eso, las secciones siguientes agrupan las pólizas según su propósito. La guía al consumidor del Departamento de Servicios Financieros de Florida explica en lenguaje sencillo el seguro temporal y el de vida entera, así como el valor en efectivo, los préstamos sobre la póliza y los beneficiarios (guía al consumidor sobre seguros de vida de Florida).
Seguro de vida temporal: cobertura por un período determinado
El seguro de vida temporal paga un beneficio por fallecimiento solo si el asegurado fallece durante el plazo de la póliza. La cobertura termina cuando termina el plazo, a menos que la póliza se renueve o se convierta según sus propias condiciones.
Las familias suelen usar la cobertura temporal para reemplazar ingresos mientras los hijos todavía dependen de ellos. También puede coincidir con una hipoteca u otra deuda que tenga una fecha de vencimiento. Elija un plazo que dure lo mismo que la necesidad.
Las primas, la duración del plazo y cualquier cambio en la prima según la edad están determinados por la póliza. Lea esas condiciones en el formulario de la póliza antes de decidir.
El seguro temporal no tiene valor en efectivo. No acumula valor con el tiempo como sí puede hacerlo la cobertura permanente.
La ley de Florida exige que los contratos de seguro de vida contemplen los errores en la edad o el sexo. Si se declaró incorrectamente la edad o el sexo del asegurado, la cantidad pagadera se modifica por la cantidad que la prima pagada habría adquirido a la edad o sexo correctos (Estatutos de Florida § 627.456). La edad determina la prima, de modo que un error puede cambiar el beneficio.
Seguro de vida entera: cobertura permanente con un componente de valor en efectivo
El seguro de vida entera está diseñado para mantenerse vigente durante la vida del asegurado, siempre que se paguen las primas según lo requerido. La sección 7702 del Código de Rentas Internas de EE. UU. establece las pruebas que una póliza debe superar para ser tratada como seguro de vida a efectos del impuesto federal. En términos sencillos, las primas pagadas y el valor en efectivo que puede acumularse deben mantenerse dentro de los límites que fija la ley (Código de Rentas Internas § 7702).
El valor en efectivo es un valor que la póliza acumula con el tiempo. Su póliza muestra por separado los valores garantizados y los valores no garantizados, así que lea ambos. Cuando una póliza paga dividendos, esos dividendos no están garantizados.
Los préstamos y retiros sobre la póliza pueden reducir el beneficio por fallecimiento y el valor en efectivo. La ley de Florida establece que el valor de préstamo de una póliza es al menos igual al valor de rescate en efectivo al final del año de póliza en curso. Esa regla de préstamo no se aplica a las pólizas temporales (Estatutos de Florida § 627.458).
Los pagos atrasados de primas cuentan con cierta protección. Toda póliza de seguro debe establecer que el asegurado tiene derecho a un período de gracia de no menos de 30 días para pagar cualquier prima posterior a la primera (Estatutos de Florida § 627.453). Florida también exige que la mayoría de las pólizas de vida pasen a ser incontestables después de haber estado vigentes durante 2 años en vida del asegurado, excepto por falta de pago de primas y ciertas disposiciones enumeradas (Estatutos de Florida § 627.455).
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Seguro de persona clave y seguro para acuerdos de compraventa entre socios para propietarios de negocios
El seguro de persona clave es una póliza que un negocio contrata sobre un propietario o empleado esencial, siendo el negocio el beneficiario. Puede ayudar a que el negocio cubra la pérdida financiera causada por el fallecimiento de esa persona. No evita esa pérdida.
El seguro para acuerdos de compraventa entre socios financia la compra de la participación de un socio fallecido según lo previsto en el acuerdo. De este modo, la propiedad se transfiere en los términos que los socios ya acordaron.
La ley de Florida permite que un negocio asegure a propietarios, directivos o personas clave. El negocio debe obtener el consentimiento por escrito antes de contratar el seguro. El negocio no puede tomar represalias contra quien se niegue a dar su consentimiento (Estatutos de Florida § 627.404).
Desde la visión de un CPA, el flujo de caja, el presupuesto para primas, la estructura del negocio, la redacción del acuerdo y el tratamiento fiscal deben revisarse en conjunto. Las primas son un costo real en efectivo, así que planifíquelas antes de que la póliza entre en vigor.
La titularidad también puede cambiar el resultado patrimonial. Según el Reglamento del Tesoro § 20.2042-1(c)(6), si una corporación posee una póliza sobre un accionista único o controlador y el producto no es pagadero a la corporación, los derechos de propiedad de la corporación pueden atribuirse a ese accionista. La sección 2042 incluye en el patrimonio bruto del causante el producto de los seguros sobre su vida que sea pagadero a su patrimonio o en beneficio de este, así como el producto pagadero a otros beneficiarios si el causante tenía algún derecho de propiedad sobre la póliza al momento de su fallecimiento, ya sea ejercible por sí solo o junto con otra persona (Código de Rentas Internas § 2042).
Seguro de vida para planificación patrimonial y seguro de vida para NRI
El seguro de vida para planificación patrimonial utiliza un beneficio por fallecimiento para proveer fondos para liquidar un patrimonio, hacer un legado o llevar a cabo un plan familiar. Quién es el titular de la póliza y quién recibe el beneficio afecta la forma en que se computa para el impuesto sobre el patrimonio.
Según la ley federal, el producto pagadero al representante personal se incluye en el patrimonio bruto. En términos sencillos, el producto del seguro sobre la vida del causante puede incluirse en el patrimonio bruto si, al fallecer, el causante tenía algún derecho de propiedad sobre la póliza, ejercible por sí solo o junto con cualquier otra persona (Código de Rentas Internas § 2042).
El impuesto sobre la renta y el impuesto federal sobre el patrimonio son cuestiones separadas. Los intereses pagados sobre el producto que se deja en poder de la aseguradora están sujetos a impuestos (orientación del IRS sobre el producto de seguros de vida). Las reglas federales sobre el impuesto al patrimonio pueden cambiar con el tiempo, por lo que conviene revisar periódicamente cómo podrían afectar su plan.
El seguro de vida para NRI está diseñado para los no residentes indios y para hogares transfronterizos. La residencia, la moneda y la ubicación del beneficiario se revisan caso por caso. Para el año calendario 2026, los primeros $194,000 de regalos a un cónyuge que no es ciudadano estadounidense constituyen la exclusión anual del impuesto sobre donaciones para ese tipo de regalo, según lo establecido en los ajustes por inflación del IRS para 2026. Las pólizas con suscripción plena hacen preguntas sobre la salud, y la emisión puede depender de la asegurabilidad.
Cómo comparar estos tipos de póliza en términos sencillos
El seguro temporal y el de vida entera se diferencian principalmente en cuánto dura la cobertura y en si acumulan valor en efectivo. La tabla siguiente muestra las diferencias principales.
| Característica | Seguro temporal | Seguro de vida entera |
|---|---|---|
| Duración de la cobertura | Un número determinado de años | Diseñado para durar de por vida |
| Valor en efectivo | Ninguno | Se acumula con el tiempo; valores garantizados y no garantizados se muestran por separado |
| Primas | Determinadas por la póliza; revise si hay cambios según la edad | Determinadas por la póliza; deben pagarse según lo requerido |
| Límites principales | Termina al concluir el plazo, salvo que se renueve o convierta | Los préstamos y retiros pueden reducir el beneficio y el valor en efectivo |
La Guía del Comprador de Seguros de Vida de la NAIC describe las diferencias entre la cobertura temporal y la permanente.
Lea el formulario de la póliza antes de decidir. Verifique el nombre de la aseguradora, las limitaciones y exclusiones, y las condiciones de renovabilidad. La póliza rige la cobertura. Un hogar puede usar más de un tipo, según su objetivo, presupuesto y horizonte de tiempo.
El seguro lo ofrece un agente con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors. La formación de CPA de la firma aporta su visión sobre las cuestiones de flujo de caja e impuestos.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Siguiente paso: programe una revisión de su cobertura
Si está considerando estas opciones, puede comunicarse con nuestra oficina para programar una revisión de su caso. Una revisión de cobertura le ofrece un primer paso claro.
La ley de Florida establece que nadie puede actuar como agente de seguros sin tener una licencia vigente (Estatutos de Florida § 626.112). Si desea ayuda para encontrar el tipo de póliza adecuado para su hogar o negocio, llámenos hoy para programar una revisión de su caso.
Preguntas frecuentes
¿Cuáles son las pólizas de seguro de vida más comunes?
El seguro temporal y el de vida entera son dos tipos de seguro de vida que se tratan en esta página. Las pólizas de persona clave, de acuerdo de compraventa, de planificación patrimonial y de NRI atienden objetivos familiares y empresariales específicos.
¿El seguro de vida temporal es permanente?
No. El seguro temporal cubre un período determinado, y la cobertura termina cuando concluye ese plazo, salvo que la póliza se renueve o se convierta según sus condiciones.
¿Los beneficios por fallecimiento del seguro de vida tributan?
En general, no. Según la IRC § 101(a), los beneficios por fallecimiento del seguro de vida pagados a un beneficiario generalmente se excluyen del ingreso bruto. Existen excepciones, incluidas las reglas de la IRC § 101(j) para ciertas pólizas de propiedad del empleador, y los intereses pagados sobre el producto que se deja en poder de la aseguradora están sujetos a impuestos.
¿El seguro de vida para NRI es diferente?
El seguro de vida para NRI está diseñado para los no residentes indios. La residencia, la moneda y la ubicación del beneficiario se revisan en cada caso.
Por qué leer esta guía con NR CPAs & Business Advisors
Explicaciones en palabras sencillas
Describimos cada tipo de póliza con términos claros, para que entienda qué cubre, cómo se paga y qué preguntas debe hacer antes de decidir.
Mirada de CPA sobre impuestos y flujo de efectivo
Revisamos cómo una póliza encaja con su situación fiscal, sus finanzas familiares y los objetivos de su negocio.
Atención a familias e hogares indo-estadounidenses
Atendemos a familias, profesionales y dueños de negocios, incluidos hogares indo-estadounidenses y personas con vínculos con la India.
Seguros ofrecidos por un agente con licencia
Los seguros se ofrecen a través de Nischay Rawal, agente de seguros con licencia, separadamente de la práctica de contabilidad de NR CPAs & Business Advisors.
Antes de cancelar o reemplazar una póliza
Cancelar una póliza existente o reemplazarla por otra puede tener costos, implicaciones fiscales y cambios en la cobertura. Antes de tomar esa decisión, pida una revisión de su caso para analizar con cuidado su situación actual.
Las pólizas más comunes en una mirada
Seguro temporal
Cobertura por un período determinado. Suele usarse para proteger ingresos familiares y deudas durante los años en que más se necesita. Las primas y las condiciones dependen de la póliza y de su historial de salud.
Seguro de vida entera
Cobertura permanente mientras se cumplan las condiciones del contrato. Incluye un componente de valor en efectivo, cuyos valores garantizados y no garantizados se explican por separado en la revisión de su caso.
Seguro de persona clave
Pensado para empresas que dependen de una persona en particular. Ayuda a la empresa a responder ante una pérdida inesperada de esa persona clave.
Seguro para acuerdos de compraventa
Financia la compra de la participación de un socio fallecido según un acuerdo de compraventa entre socios, para dar continuidad al negocio y a la familia de cada dueño.
Hable con nosotros sobre la póliza adecuada para su familia o su negocio
Áreas de práctica relacionadas
- Seguro de vida entera para familias, dueños de negocios y hogares transfronterizos: guía de una firma de CPA
- Seguro de vida entera vs. seguro de vida temporal


