



Seguro de vida · Florida
Reglas de beneficiarios y reemplazo de seguro de vida entera en Florida: proteja a quienes ama
Una revisión de su cobertura con NR CPAs & Business Advisors le permite confirmar que su póliza refleja hoy su familia, su patrimonio y sus planes.
Por Nischay Rawal · Publicado 14 de noviembre de 2026
Reglas de beneficiarios del seguro de vida en Florida, explicadas
La póliza de vida entera de su padre o madre pudo haberse contratado hace años, y ahora alguien le dice que debería reemplazarse. Antes de que cambie algo, debe saber quién recibe el pago de la póliza y qué implicaría un cambio.
Esta es la respuesta corta. Las reglas sobre beneficiarios provienen del contrato de la póliza y de la ley de Florida. El beneficiario principal recibe el pago primero, y el beneficiario contingente es el respaldo. Una nueva póliza necesita sus propias designaciones de beneficiarios, así que confirme las actuales antes de cualquier cambio. Esta página explica esas reglas y las preguntas que conviene responder primero.
Si alguien le pide cambiar una póliza de vida entera, nuestro equipo puede revisar con usted las preguntas sobre beneficiarios y reemplazo en una revisión de su cobertura. Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Por qué las familias preguntan si deben reemplazar una póliza de vida entera
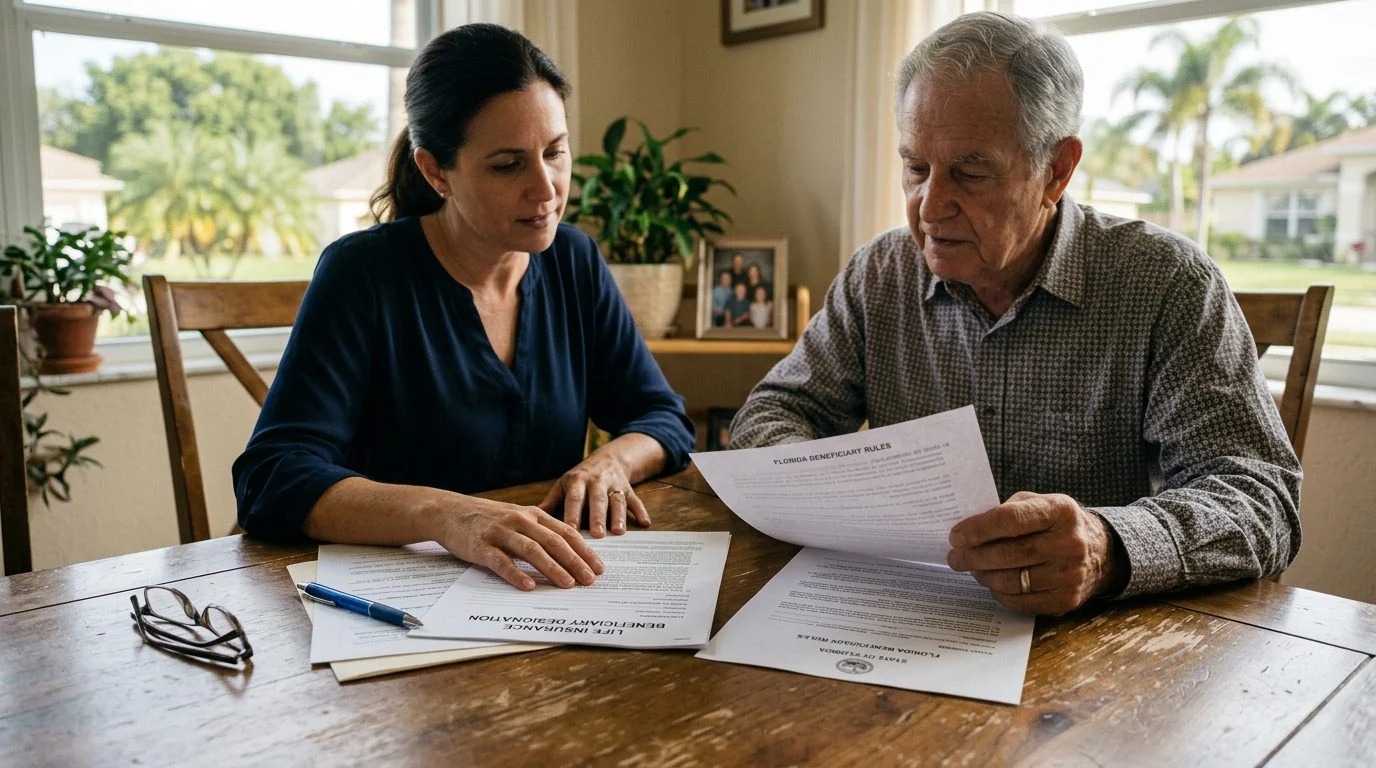
Reemplazar una póliza de vida entera significa terminar un contrato y empezar otro. Las familias suelen llegar a esta pregunta por algunas razones comunes. Una póliza pudo contratarse hace años y no haberse revisado desde entonces. Un padre o madre pudo haber entregado la póliza a un hijo adulto para que la administrara. O un dueño de negocio pudo haber recibido una oferta de reemplazo por teléfono o por correo.
Un reemplazo cambia más que la prima. Puede modificar el beneficio por fallecimiento, los beneficiarios designados, el valor en efectivo y las primas por pagar. Una póliza de vida entera también puede tener funciones de préstamo, así que la decisión afecta más de una cifra. Si la póliza anterior se rescata, sus valores podrían perderse. Por eso las preguntas importan antes de firmar cualquier documento.
Reemplazar es solo una opción. Mantener la póliza actual, ajustarla o dejarla vigente también son alternativas que conviene revisar. Esta página se centra en las reglas y en las preguntas que deben responderse primero, antes de recomendar cualquier póliza. Los papeles antiguos pueden ser difíciles de leer. Algunos de los valores que necesita podrían estar en el estado de cuenta de la póliza y no en la primera página.
Cómo funcionan las designaciones de beneficiarios al reemplazar
Un beneficiario es la persona o entidad indicada en la póliza para recibir el beneficio por fallecimiento. El beneficiario principal es el primero en la fila. El beneficiario contingente es el respaldo, y recibe el pago si el principal no sobrevive al asegurado.
Según el Fla. Stat. 222.13, los fondos generalmente se pagan a la persona designada en la póliza. Si la póliza paga al asegurado o a su patrimonio, el dinero pasa a formar parte del patrimonio. El Fla. Stat. § 222.13 dice: “Sin perjuicio de lo anterior, cuando el seguro, por designación u otro motivo, sea pagadero al asegurado o al patrimonio del asegurado, o a sus representantes testamentarios, administradores o cesionarios, los fondos del seguro pasarán a formar parte del patrimonio del asegurado para todos los efectos y serán administrados por el representante personal del patrimonio del asegurado, conforme a las leyes sucesorias del estado, de la misma manera que otros activos del patrimonio del asegurado.”
El cónyuge no recibe el pago de forma automática. Si su cónyuge debe recibir el beneficio, debe figurar como tal en el formulario.
Cuando reemplaza una póliza, el nuevo contrato necesita sus propias designaciones. Copie los nombres de la póliza actual exactamente como aparecen. Revise la ortografía y confirme los porcentajes. Un nombre omitido por error es un vacío común.
Designar a un hijo pequeño requiere planificación adicional, así que tráigalo a la revisión de su cobertura.
Las reglas de reemplazo que todo titular de póliza debe conocer
Florida tiene reglas específicas para reemplazar una póliza, y los agentes deben cumplirlas. Un reemplazo puede hacerse de varias maneras. Puede rescatar la póliza, dejar que caduque, pedir un préstamo con cargo a ella o cambiarla por una nueva.
La disposición de Florida sobre churning, en el Fla. Stat. § 626.9541, exige que cada aseguradora informe al solicitante, en el momento de la oferta y mediante un formulario que la comisión diseña y adopta por reglamento, si, cómo y en qué medida los valores de una póliza o contrato emitido previamente (incluidos el valor en efectivo, los dividendos y otros activos) se utilizarán para comprar una póliza o contrato de reemplazo o adicional con la misma aseguradora. Ese formulario debe mostrar la prima, el beneficio por fallecimiento de la póliza o contrato propuesto de reemplazo o adicional, y la fecha en que los valores de la póliza existente serán insuficientes para pagar las primas de la póliza o contrato de reemplazo o adicional. Véase el Fla. Stat. 626.9541. Véase el Fla. Stat. 626.9541. El formulario debe incluir la divulgación de si, cómo y en qué medida se usarán los valores de la póliza, junto con la prima, el beneficio por fallecimiento de la póliza propuesta de reemplazo o adicional, y la fecha en que los valores de la póliza existente serán insuficientes para pagar las primas de la póliza o contrato de reemplazo o adicional. Véase el Fla. Stat. 626.9541.
El rescate tiene su propia regla. Si un agente recomienda el rescate sin recomendar que el dinero financie otra póliza, el agente debe entregar primero información por escrito. Esa información incluye el cargo estimado por rescate, la pérdida de las garantías mínimas de tasa de interés, las posibles consecuencias fiscales y cualquier beneficio por fallecimiento perdido. Véase el Fla. Stat. 627.4553.
Si eso aplica a su caso depende de los hechos. Véase el 26 U.S.C. 1035.
Una nueva póliza también se vuelve no impugnable solo después de dos años desde su propia fecha de emisión, excepto por falta de pago de primas y, a opción de la aseguradora, las disposiciones relativas a beneficios por incapacidad y a la cobertura adicional por muerte accidental. El Fla. Stat. § 627.455 dice: “Todo contrato de seguro dispondrá que la póliza no podrá impugnarse después de haber estado vigente durante la vida del asegurado por un período de 2 años desde su fecha de emisión, excepto por falta de pago de primas y, a opción de la aseguradora, en lo relativo a las disposiciones sobre beneficios en caso de incapacidad y a las disposiciones que otorguen seguro adicional específicamente contra la muerte por accidente o por medios accidentales.” Véase el Fla. Stat. 627.455. Véase el Fla. Stat. 627.455.
Preguntas que conviene hacer antes de cambiar cualquier póliza de vida entera
Comience pidiendo el valor en efectivo actual, con los valores garantizados y no garantizados presentados por separado. Los valores garantizados son las cantidades que el contrato promete. Los valores no garantizados dependen de condiciones futuras y de las decisiones de la aseguradora. Los dividendos, si la póliza los paga, no están garantizados.
Pregunte si la póliza tiene un préstamo. Según el Fla. Stat. 627.458, se puede obtener un préstamo una vez que la póliza tenga un valor de rescate en efectivo y no haya ninguna prima en mora. El Fla. Stat. § 627.458 dice: “El valor de préstamo de la póliza será al menos igual al valor de rescate en efectivo al final del año de póliza vigente, salvo que la aseguradora pueda deducir, ya sea de dicho valor de préstamo o de los fondos del préstamo, cualquier deuda existente que no se haya deducido al determinar dicho valor de rescate, incluidos los intereses devengados pero no vencidos, cualquier saldo impago de la prima del año de póliza vigente y los intereses del préstamo hasta el final de dicho año de póliza.” Esta sección no se aplica a las pólizas a término ni a los beneficios de seguro a término proporcionados por endosos o disposiciones suplementarias de la póliza. El valor del préstamo debe ser al menos el valor de rescate en efectivo al final del año de póliza, después de ciertas deducciones. Si la deuda impagada, incluidos los intereses, alcanza el valor del préstamo, la póliza termina. La aseguradora debe enviar primero un aviso con al menos 30 días de anticipación. Cada préstamo o rescate reduce el valor que usted recibe.
Pregunte por los cargos por rescate y cuánto restaría cada uno del valor que usted recibe. Compare las primas, el monto nominal y cualquier cambio por edad en ambas pólizas. Use los mismos supuestos en cada lado.
Pregunte si la nueva póliza es renovable y cancelable. Pregunte qué límites y exclusiones aplican.
Una nueva póliza requiere suscripción. Deben responderse las preguntas de salud, y la emisión puede depender de la asegurabilidad.
Preguntas comunes sobre beneficiarios antes de reemplazar una póliza
Una póliza puede designar a más de un beneficiario. El formulario de designación establece cómo se divide el beneficio. Indique a cada persona con un porcentaje y asegúrese de que los porcentajes sumen 100.
Si el beneficiario principal fallece antes que el asegurado, el beneficiario contingente es el siguiente en la fila. Sin un nombre de respaldo, el pago puede ir a alguien que usted no pretendía. Revise el formulario después de un matrimonio, un divorcio o un nacimiento.
La ley federal generalmente excluye los beneficios por fallecimiento del seguro de vida del ingreso bruto del beneficiario. Véase el 26 U.S.C. 101. El impuesto federal sobre el patrimonio es una cuestión distinta. Los fondos de una póliza que el asegurado poseía pueden incluirse en el patrimonio bruto. Véase el 26 U.S.C. 2042.
Las familias con miembros extranjeros no residentes que no son ciudadanos enfrentan reglas federales distintas. El IRS indica que los fondos del seguro de vida sobre la vida de un extranjero no residente no ciudadano generalmente se consideran fuera de los Estados Unidos para efectos del impuesto federal sobre el patrimonio. Se requiere una declaración del impuesto sobre el patrimonio cuando los activos situados en EE. UU. del fallecido superan los $60,000. Véase la presentación del impuesto sobre el patrimonio de no residentes del IRS.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Señales de alerta de una comparación engañosa o de churning
El churning es un problema relacionado. La ley de Florida trata el churning por parte de una aseguradora o agente como una práctica desleal. El churning consiste en usar los valores en efectivo, de préstamo o de dividendos de una póliza de seguro de vida o contrato de anualidad existente, o de sus endosos, para comprar otra póliza o contrato de anualidad a la misma aseguradora con el fin de obtener primas, honorarios, comisiones u otra compensación adicional, sin una base objetivamente razonable para creer que le brinda un beneficio real y demostrable.
Esté atento a algunas señales. La comparación muestra solo las fortalezas de la nueva póliza. Las cifras usan supuestos distintos en cada lado. Alguien le pide decidir rápido o firmar antes de tener las cifras por escrito.
Dé tres pasos. Pida cada comparación por escrito, con los mismos supuestos en ambos lados. Tómese tiempo para revisar antes de firmar. No firme una solicitud de reemplazo bajo presión.
Una póliza de vida entera es un contrato que paga un beneficio por fallecimiento. Su propósito es ese beneficio, no una cuenta de ahorro. Tenga presente ese propósito al comparar.
Cómo NR CPAs & Business Advisors maneja las revisiones de cobertura de seguros de vida
Nischay Rawal, actuando como agente de seguros con licencia, es el agente responsable de esta página. Florida exige que un agente tenga licencia vigente y esté nombrado antes de actuar como tal.
NR CPAs & Business Advisors es una firma de CPAs en Miami. Ayuda a familias, profesionales y dueños de negocios de todo Estados Unidos, incluidos los hogares y dueños de negocios de origen indio-estadounidense, a elegir y comprar seguros de vida. El seguro se ofrece por medio del agente con licencia, por separado de la práctica de contabilidad.
La primera reunión es una revisión de su cobertura. Analizamos las designaciones de beneficiarios, los valores y préstamos de la póliza existente, y las reglas de reemplazo que apliquen. La revisión incluye las cuestiones fiscales que examina una firma de CPAs, como la forma en que interactúan los beneficios y las reglas sobre el patrimonio. La revisión es una conversación sobre sus circunstancias, y la decisión sigue siendo suya.
Cualquier honorario por la revisión de su cobertura se divulga por escrito antes de comenzar. Cualquier comisión sobre una póliza se divulga por escrito antes de la contratación.
Dé el siguiente paso con una revisión de su cobertura
Si alguien le ha pedido cambiar una póliza de vida entera que usted no eligió, es posible que se sienta presionado. Traiga el estado de cuenta actual de la póliza, las designaciones de beneficiarios y cualquier oferta de reemplazo que haya recibido por correo o por teléfono.
Preguntas frecuentes
¿El cónyuge es automáticamente el beneficiario?
No. La ley de Florida paga a la persona designada en la póliza, así que incluya a su cónyuge en el formulario.
¿Los beneficiarios pagan impuesto sobre la renta por los fondos?
La ley federal generalmente no considera los beneficios por fallecimiento como ingreso del beneficiario. Las reglas del impuesto sobre el patrimonio son distintas.
¿Puedo pedir un préstamo con cargo a una póliza de vida entera?
La ley de Florida permite un préstamo sobre la póliza una vez que tenga un valor de rescate en efectivo. Los préstamos impagados y los intereses reducen lo que queda para los beneficiarios.
¿Debo reemplazar mi póliza?
Eso depende de sus propias cifras, y una revisión de su cobertura las pone una al lado de la otra.
Si está evaluando en este momento la póliza de vida entera de un padre o madre, comuníquese a través de nuestra página de contacto para programar una revisión de su cobertura.
Lo que conviene revisar en su póliza
Nombres exactos
Escriba el nombre completo de cada beneficiario tal como aparece en sus documentos oficiales, para evitar confusiones al momento de presentar la póliza.
Beneficiarios principales y contingentes
Revise quién recibe el pago primero y quién lo recibiría si el beneficiario principal no pudiera hacerlo.
Cambios en la familia
Matrimonios, nacimientos y separaciones suelen ser momentos para revisar la designación de beneficiarios.
Impuestos y flujo de efectivo
Con una visión contable, podemos explicarle cómo la designación se relaciona con sus impuestos y con las necesidades de liquidez de su familia.
Un punto clave
La designación de beneficiarios se controla por el formulario de la póliza, no solo por su testamento. Si no la actualiza, el dinero podría ir a una persona distinta de la que usted imagina.
Cómo preparar su revisión de cobertura
Reúna sus pólizas
Tenga a mano cada póliza de vida vigente, incluidas las de su empleo, para revisarlas juntas.
Anote a sus seres queridos
Liste a su cónyuge, hijos, padres u otras personas que dependen de sus ingresos.
Comparta su situación de negocio
Si es dueño de un negocio, mencione acuerdos entre socios o seguros de persona clave que ya existan.
Hable con nuestro equipo
Nuestro equipo le ayudará a organizar la información y a fijar la fecha de su revisión.
Proteja a quienes ama. Llame hoy para su revisión de cobertura. Los seguros se ofrecen por medio de Nischay Rawal, agente de seguros con licencia, separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Más de nuestros servicios
- Seguro de vida permanente para familias, propietarios de negocios y hogares transfronterizos
- Tarifas de seguro de vida temporal por edad
- Seguro de vida permanente en Florida
- Seguro de vida permanente en Miami


