



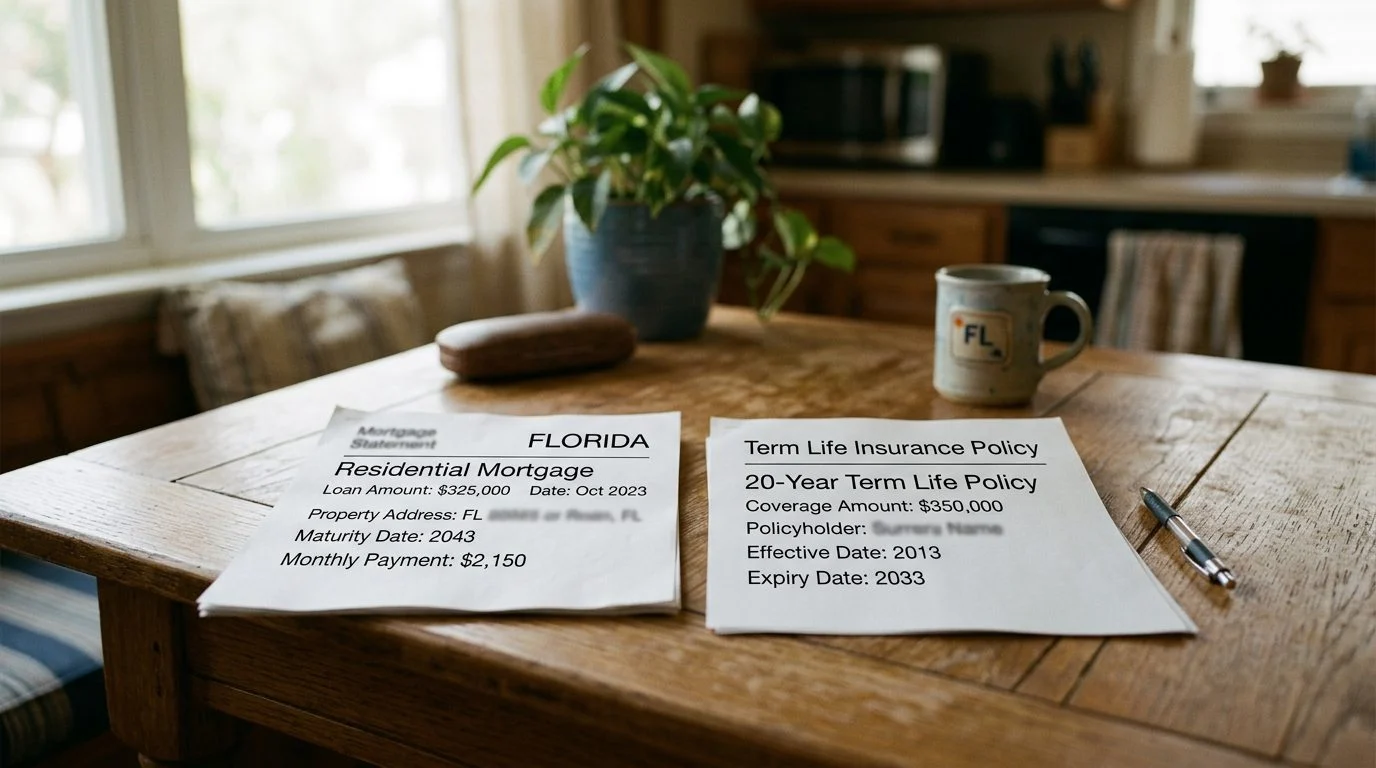
Seguro de vida temporal | Florida
¿Qué pasa si sobrevivo a mi seguro de vida temporal al vencer la póliza?
Conozca qué ocurre con la cobertura y las primas al final del plazo, y cuáles son sus opciones para proteger a sus seres queridos.
Por Nischay Rawal · Publicado 18 de octubre de 2026
¿Qué pasa si sobrevivo a mi póliza de seguro de vida temporal? | Florida
¿Qué pasa si sobrevivo a mi póliza de seguro de vida temporal? En la mayoría de los casos, la cobertura simplemente termina. Una póliza temporal estándar paga un beneficio por fallecimiento solo si el asegurado muere durante el plazo. Cuando el plazo termina, las primas dejan de pagarse y no se paga ningún beneficio por fallecimiento. Lo que sigue depende de la forma de su póliza, que puede permitir la renovación, la conversión o una función de reembolso.
Esta página explica qué termina, qué puede continuar y qué preguntas debe hacer sobre su propia póliza. Está escrita para familias, dueños de negocios y hogares de NRI en Florida. NR CPAs & Business Advisors es una firma de CPA en Miami. El seguro se ofrece a través de un agente de seguros con licencia, por separado de la práctica de contabilidad.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué pasa con la cobertura cuando termina el plazo
Cuando termina el plazo, también termina el beneficio por fallecimiento. Una póliza temporal tiene un período de primas niveladas. Durante ese período, la prima y el monto nominal generalmente se mantienen igual. Una vez que termina el período, las condiciones propias de la póliza determinan lo que sigue.
Las primas dejan de pagarse cuando termina la póliza, a menos que usted renueve o convierta la póliza. La fecha de vencimiento aparece en la forma de su póliza. Búsquela primero. Muchas personas suponen que la póliza simplemente continúa, pero eso no siempre es así.
No pagar una prima es un asunto distinto. La ley de Florida exige que una póliza de seguro de vida ofrezca un período de gracia para pagar una prima después de la primera, y la póliza indica la duración de ese período. La póliza permanece vigente durante ese período de gracia. El estatuto de Florida sobre el período de gracia establece esta regla. No confíe en el período de gracia para mantener la cobertura más allá del plazo.
¿Me devuelven las primas si sobrevivo a una póliza temporal?
Por lo general, no. El seguro de vida temporal estándar no tiene valor en efectivo. No reembolsa las primas al final del plazo. Usted paga por la protección durante el plazo, y esa protección termina cuando termina el plazo.
Algunas pólizas temporales tienen una función de devolución de primas. Estas pólizas reembolsan algunas o todas las primas si el asegurado sobrevive al plazo. El reembolso depende de las condiciones escritas en la póliza y en cualquier endoso adicional. Esas condiciones pueden incluir exclusiones y otros requisitos.
No suponga que el reembolso se aplica a su póliza. Lea la forma de la póliza, incluidas las condiciones del reembolso. Esta función también forma parte de la prima. Usted la paga a través del costo de la póliza, así que compárela con la opción temporal estándar antes de comprar.
Sus opciones cuando termina el período de primas niveladas
Cuando termina el período nivelado, por lo general tiene cuatro caminos: renovar, convertir, comprar una nueva póliza o dejar que la cobertura termine.
Renovación. Muchas pólizas temporales permiten la renovación por plazos adicionales. La prima de renovación suele ser más alta y puede aumentar con la edad. La forma de su póliza indica las reglas de renovación y cualquier cambio basado en la edad.
Conversión. Muchas pólizas temporales incluyen una opción de conversión. Le permite cambiar a una póliza permanente, como el seguro de vida entera. La póliza establece el plazo para convertir. Verifique si la conversión requiere nuevas preguntas de salud, porque eso varía según la póliza.
Una nueva póliza. Puede solicitar una nueva póliza. Una nueva solicitud implica suscripción y preguntas de salud. El costo puede ser mayor, o la cobertura puede no estar disponible, según su salud y su edad en ese momento.
Dejar que termine. Si no hace nada, la cobertura termina y las primas dejan de pagarse. No se paga ningún beneficio adicional por fallecimiento.
Tenga cuidado al comparar opciones. Usar los valores en efectivo o de préstamo de una póliza existente para comprar otra póliza de la misma aseguradora puede ser un problema. La ley de Florida llama a esta práctica churning (rotación de pólizas) y la considera un acto desleal o engañoso cuando no existe una base objetivamente razonable para creer que beneficia al tenedor de la póliza. El estatuto de Florida sobre prácticas comerciales desleales establece esta regla. Pida una comparación por escrito antes de decidir.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Conversión a seguro de vida entera: qué cambia
Convertir a seguro de vida entera cambia su cobertura de temporal a permanente. El seguro de vida entera es una cobertura permanente. Sus primas suelen ser más altas que las del seguro temporal a la misma edad, así que revise el costo antes de convertir.
Una ilustración de seguro de vida entera debe mostrar por separado los valores garantizados y los no garantizados. Pregunte qué cifras garantiza la aseguradora y cuáles dependen de condiciones futuras. Los dividendos, cuando una póliza los paga, no están garantizados.
El valor en efectivo es el monto que la póliza indica que mantiene. No es una inversión, y no es una promesa de ningún rendimiento. Lea la forma de la póliza para conocer cómo funciona el valor en efectivo, cómo cambia con el tiempo y cómo los préstamos o retiros afectan el beneficio por fallecimiento. Pida a su agente que le explique cada cifra con palabras sencillas.
¿Sigo necesitando un seguro de vida cuando termina mi póliza temporal?
Depende de las circunstancias. Sus deudas, sus ingresos, la edad de sus dependientes y sus obligaciones comerciales son todos importantes. Los objetivos de planificación patrimonial también importan.
Muchas familias siguen necesitando cobertura cuando termina una póliza temporal. Un cónyuge puede depender de sus ingresos. Los hijos pueden ser todavía pequeños. Puede quedar una hipoteca u otra deuda. Un negocio puede depender de su trabajo o de un acuerdo con un socio.
Los dueños de negocios enfrentan algunos puntos específicos. El seguro de personas clave y el seguro de acuerdo de compraventa tienen sus propias reglas. La regla general de la sección 264 del Código de Rentas Internas (Internal Revenue Code) establece que no se permitirá deducción alguna por las primas pagadas por una póliza de seguro de vida, o por un contrato de dotación o de anualidad, cuando el contribuyente sea, directa o indirectamente, beneficiario de esa póliza o contrato. Un negocio que sigue pagando esas primas debe planificar ese costo.
La planificación patrimonial añade otra capa. La sección 2042 del Código de Rentas Internas (Internal Revenue Code) dispone que el valor del patrimonio bruto incluye el monto pagadero a todos los demás beneficiarios como seguro, bajo pólizas sobre la vida del causante respecto de las cuales el causante poseía, al momento de su muerte, cualquiera de los derechos de propiedad. Las reglas de titularidad importan, así que revise quién es el propietario de la póliza antes de que termine el plazo.
Planificar antes de que termine el plazo
Comience su revisión mucho antes de la fecha de vencimiento. Verifique cuatro puntos: la fecha de vencimiento, la prima de renovación, el plazo para convertir y cualquier condición de devolución de primas. Cada uno controla lo que puede hacer después.
El momento importa. Los plazos de conversión y la suscripción de una nueva póliza pueden depender de las fechas y de los cambios de salud. Un cambio de salud que ocurra cuando el plazo está por terminar puede afectar sus opciones. Tanto la forma de la póliza como las reglas de la aseguradora establecen esos límites.
La Guía del comprador de seguros de vida de la NAIC (National Association of Insurance Commissioners) explica el seguro temporal frente al permanente y las preguntas que conviene hacer antes de comprar. La guía sobre seguros de vida del Departamento de Servicios Financieros de Florida explica los tipos de póliza, el valor en efectivo y los reemplazos.
Las nuevas coberturas están sujetas a preguntas de salud y a suscripción. Ninguna nueva póliza está asegurada de antemano. Planifique esa posibilidad ahora, mientras su póliza actual sigue vigente.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Analice su póliza temporal en una revisión de su caso
Muchos lectores llegan a esta pregunta en un momento difícil. La póliza de un padre puede estar cerca de terminar. Un cónyuge puede quedarse con la decisión a solas. Un socio comercial puede necesitar una cobertura que está a punto de cambiar.
Nischay Rawal es agente de seguros con licencia. Él ofrece seguros por separado de la práctica de contabilidad de NR CPAs & Business Advisors. El seguro se ofrece a través del agente con licencia, y el trabajo fiscal y contable lo realiza la firma.
Preguntas frecuentes
¿Qué pasa si sobrevivo a mi póliza de seguro de vida temporal?
Con una póliza temporal estándar, la cobertura termina y las primas dejan de pagarse. No se paga ningún beneficio por fallecimiento después del plazo.
¿Recupero mi dinero si sobrevivo a mi póliza temporal?
Por lo general, no. El seguro temporal estándar no tiene valor en efectivo. Algunas pólizas tienen una función de devolución de primas, con condiciones indicadas en la forma de la póliza.
¿Puedo convertir un seguro de vida temporal en uno de vida entera?
Muchas pólizas temporales incluyen una opción de conversión. La póliza establece el plazo y los requisitos de salud, si los hubiera.
¿Sigo necesitando un seguro de vida después de que termine mi plazo temporal?
Eso depende de sus deudas, ingresos, dependientes y obligaciones comerciales.
Si su póliza temporal está por terminar, llame a NR CPAs & Business Advisors para programar una revisión de su caso que incluya su póliza, las necesidades de su familia y cualquier acuerdo comercial que dependa de ella.
Cómo le podemos ayudar
Revisamos su póliza actual
Revisamos las condiciones, el plazo y las opciones de renovación o conversión que aparecen en su contrato.
Comparamos los caminos posibles
Le explicamos, en términos sencillos, qué cambia si renueva, si convierte la póliza o si busca una nueva cobertura.
Pensamos en su familia y su negocio
Consideramos sus necesidades personales, de planificación patrimonial y, si aplica, las de su empresa.
Punto importante
Una póliza de seguro de vida temporal estándar no tiene valor en efectivo. Cuando el plazo termina, la cobertura finaliza y no se paga beneficio por fallecimiento. Antes de tomar una decisión, revise las condiciones de su póliza.
Opciones al final del plazo
Renovar la póliza
Algunas pólizas permiten renovar. Las primas pueden cambiar con la edad según los términos de su contrato, así que conviene revisar esas condiciones.
Convertir a una póliza permanente
Si su póliza lo permite, puede convertirla en un seguro de vida entera sin nueva evaluación de salud. Revise los plazos y las condiciones de conversión en su contrato.
Contratar una nueva cobertura
Una nueva póliza requiere preguntas de salud y su emisión puede depender de su historial médico. Las primas se calculan según su edad y condiciones actuales.
Planificar con su situación completa
Evaluamos cómo encaja cada opción con su flujo de efectivo, sus impuestos y los objetivos de su familia.
¿Su póliza temporal se acerca a su final? Hablemos de sus opciones. Nischay Rawal, agente de seguros con licencia, le atenderá personalmente.
Áreas de práctica relacionadas
- Seguro de vida permanente para familias, propietarios de negocios y hogares transfronterizos: guía de una firma de CPA


