



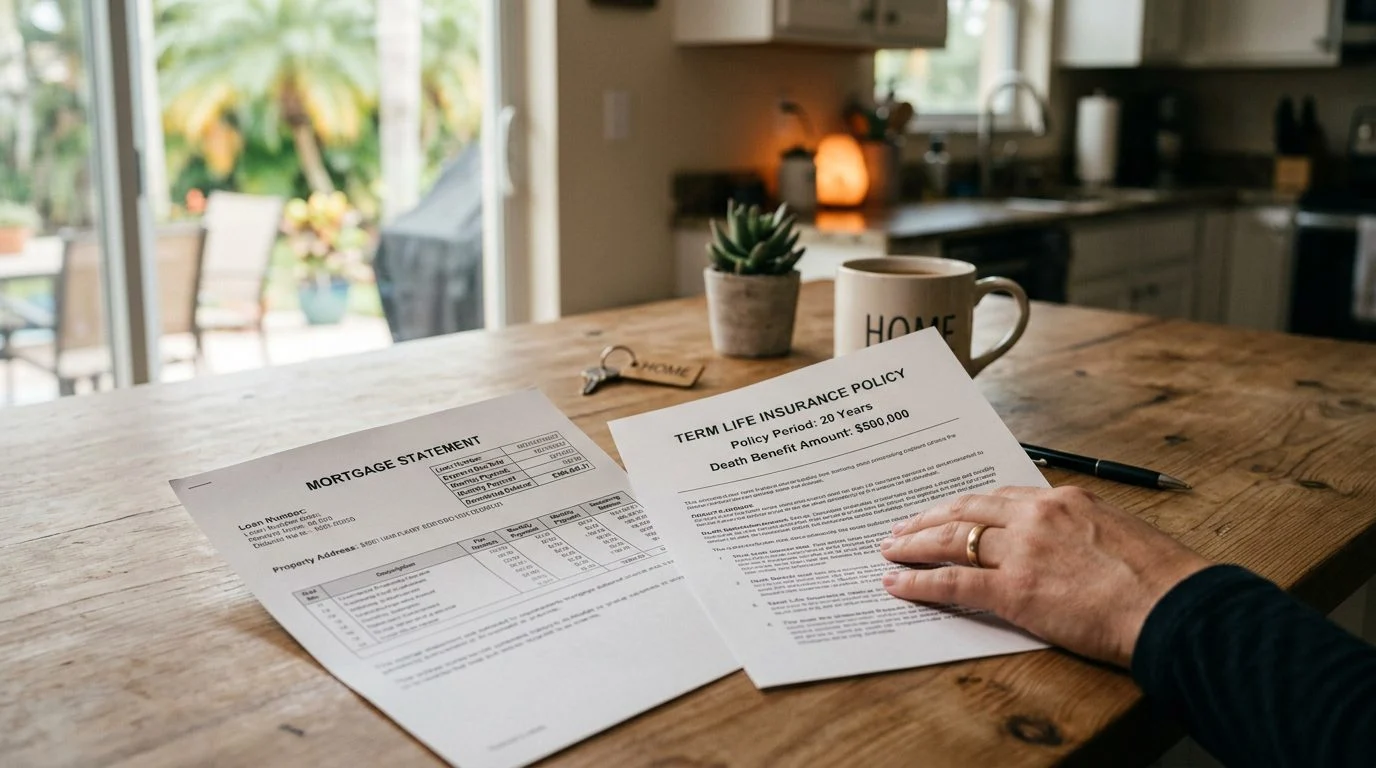
Seguro de vida temporal · Florida
¿Qué es un seguro de vida temporal?
Una guía clara para familias y dueños de negocios en Florida. Nischay Rawal, agente de seguros con licencia, le explica cómo funciona este seguro y cómo se compara con otras opciones de cobertura.
Por Nischay Rawal · Publicado 31 de octubre de 2026
¿Qué es el seguro temporal? Guía de cobertura de vida en Florida
Si se pregunta qué es el seguro temporal, aquí está la respuesta breve. El seguro de vida temporal paga un beneficio por fallecimiento a las personas que usted designe, pero solo si el asegurado fallece durante un período determinado llamado plazo. Esta guía explica cómo funciona ese período, qué afecta el costo y en qué se diferencia el seguro temporal del seguro de vida entera. Es información general para lectores de Florida, no una oferta de ninguna póliza.
Si la pregunta de un familiar sobre el seguro temporal le deja dudas, nuestro equipo puede revisarla con usted en una revisión de su caso. Llámenos hoy. Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué significa el seguro de vida temporal en palabras sencillas
El seguro de vida temporal paga un beneficio por fallecimiento a los beneficiarios que usted designe si el asegurado fallece durante el plazo. El beneficio por fallecimiento es el monto nominal que figura en la póliza.
El seguro temporal es un tipo de plan distinto al seguro de vida entera. Una póliza solo es una póliza de vida entera si así lo indica el formulario de la aseguradora. Lea el formulario antes de dar por hecho el tipo de póliza.
Esta página es información general, no una oferta de póliza. Cualquier póliza temporal la ofrece un agente de seguros con licencia y la emite una aseguradora identificada. La ley de Florida exige que un agente, al solicitar o vender seguros, informe claramente a los posibles asegurados que actúa como agente de seguros en relación con productos de seguros y con aseguradoras identificadas (Fla. Stat. § 626.9531). Nischay Rawal, agente de seguros con licencia, es el agente responsable de esta página. El seguro se ofrece por separado de nuestra práctica contable.
Cómo funciona el período de cobertura
La cobertura temporal dura solo mientras dure el plazo. Si el asegurado fallece después de que termine el plazo, no se paga ningún beneficio por fallecimiento, a menos que la póliza tenga su propio derecho de renovación o conversión. La página de FINRA para inversionistas en seguros describe la cobertura temporal como una protección que dura solo por un período limitado.
Muchas pólizas temporales mantienen la misma prima durante un período nivelado elegido. Después, las primas pueden cambiar, según lo indique el formulario de la póliza. La renovabilidad, la cancelabilidad y cualquier cambio por edad dependen de ese formulario.
Un error común es suponer que la cobertura continúa por sí sola. Busque la fecha de término en la póliza y lea las condiciones de renovación antes de confiar en ella.
Cuántos años puede durar una póliza temporal
La duración del plazo se elige al solicitar la póliza y se escribe en ella. Pregunte a la aseguradora qué duraciones de plazo ofrece, porque las opciones varían según la póliza.
Muchas familias ajustan el plazo a una meta de planificación, como los años que faltan para pagar una hipoteca o para que los hijos terminen la escuela. Eso es una idea de planificación, no una recomendación. Un plazo más corto puede terminar antes de que termine la necesidad, por lo que conviene comparar la fecha de término con los años en que necesita la cobertura.
La duración del plazo, el monto nominal y la edad y el estado de salud del solicitante al momento de la solicitud determinan las condiciones que se ofrecen. Si la necesidad sigue vigente cuando termine el plazo, pregunte por las opciones de renovación o conversión que figuran en el formulario de la póliza antes de que venza el plazo. Las reglas de la aseguradora determinan el resultado final.
Cómo se emite el seguro de vida temporal y qué afecta el costo
El seguro de vida temporal puede tener suscripción completa. Eso significa que se requieren preguntas de salud y que la emisión puede depender de la asegurabilidad. La aseguradora decide si emite la póliza y en qué condiciones.
Entre los factores que suelen afectar el costo están la edad, los antecedentes de salud, el consumo de tabaco, la duración del plazo y el monto nominal. Las reglas de suscripción de la aseguradora y el formulario de la póliza fijan las condiciones reales. Esta página no cotiza primas, y la prima depende del solicitante y de la póliza emitida.
Toda póliza de seguro debe volverse incontestable después de haber estado vigente durante la vida del asegurado por 2 años desde su fecha de emisión, excepto por falta de pago de primas y, a opción de la aseguradora, en lo relativo a las disposiciones sobre beneficios en caso de invalidez y a las disposiciones que otorgan seguro adicional específicamente contra la muerte por accidente o por medios accidentales (Fla. Stat. § 627.455). Si la edad o el sexo del asegurado, o de cualquier otra persona considerada para determinar la prima o el beneficio, se declaró incorrectamente, el beneficio se ajusta a lo que la prima habría comprado con la edad o el sexo correctos (Fla. Stat. § 627.456).
En qué se diferencia el seguro temporal del seguro de vida entera
El seguro temporal lo cubre durante un período determinado. El seguro de vida entera está diseñado para durar toda la vida del asegurado e incluye una característica de valor en efectivo, según FINRA. El seguro temporal, en general, no acumula valor en efectivo.
No todos los valores en efectivo del seguro de vida entera están garantizados. La ilustración de la póliza y el formulario muestran cuáles valores están garantizados y cuáles no. Revise ambos conjuntos de cifras uno al lado del otro.
Si ya tiene una póliza, no la cambie basándose en una página general. Reemplazar una póliza puede implicar cargos por rescate, cambios en el valor en efectivo y una nueva suscripción. Revise primero los documentos de la póliza existente y pregunte si se aplican las reglas de reemplazo.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Preguntas para llevar a una revisión de cobertura
Antes de decidir, anote estas preguntas y pida las respuestas por escrito:
- ¿Cuánto dura el plazo y cuándo termina?
- ¿Cuánto tiempo dura la prima nivelada y qué pasa después?
- ¿Se puede renovar o convertir la póliza, y en qué condiciones?
- ¿Qué exclusiones y limitaciones contiene el formulario de la póliza?
- ¿Qué aseguradora emite la póliza y cuál es su número de formulario?
- ¿Hay cambios de prima por edad?
La Guía del comprador de seguros de vida de la NAIC explica la diferencia entre la cobertura temporal y la permanente, y las preguntas que conviene hacer antes de comprar.
Preguntas frecuentes
¿Qué es el seguro temporal?
El seguro temporal es un seguro de vida que paga un beneficio por fallecimiento solo si el asegurado fallece durante un plazo determinado.
¿El seguro de vida temporal acumula valor en efectivo?
El seguro de vida temporal, en general, no acumula valor en efectivo. El seguro de vida entera está diseñado para incluir una característica de valor en efectivo.
¿Cuánto dura el seguro de vida temporal?
Dura el plazo que figura en la póliza. Después, la cobertura termina, a menos que se apliquen las condiciones de renovación o conversión de la póliza.
Siguiente paso: una revisión de cobertura con nuestro equipo
Es posible que esté leyendo esto porque un familiar preguntó por la cobertura, el plazo de una póliza está por vencer o un cambio en su salud hizo que la pregunta pareciera urgente. Cada situación plantea preguntas distintas sobre el plazo, las reglas de renovación y las condiciones de la aseguradora.
Nuestro equipo puede repasar esos detalles con usted en una revisión de su caso. Nischay Rawal, agente de seguros con licencia, ofrece seguros por separado de nuestra práctica contable. Cuando esté listo, llámenos hoy o use nuestra página de contacto.
Cómo le ayudamos a proteger a su familia
Cobertura para sus seres queridos
Ayudamos a entender qué monto de cobertura y qué plazo podrían adaptarse a sus responsabilidades financieras actuales.
Explicación en palabras sencillas
Le explicamos cada término del contrato, como plazo, beneficio por fallecimiento, prima y exclusiones, antes de tomar cualquier decisión.
Visión de CPA sobre impuestos y flujo de caja
Nuestro equipo de contabilidad puede revisar cómo la prima encaja en su presupuesto y en su planificación fiscal general.
Para personas, profesionales y dueños de negocios
Atendemos a familias, profesionales y empresarios en Florida, incluidas familias y negocios de la comunidad indo-estadounidense.
Punto importante antes de decidir
El seguro de vida temporal solo paga el beneficio por fallecimiento si el asegurado fallece durante el plazo de la póliza. Al terminar ese plazo, la cobertura finaliza y, en general, no acumula valor en efectivo. Nischay Rawal, agente de seguros con licencia, le explicará las condiciones y exclusiones de cualquier póliza que considere. Los seguros se ofrecen a través de un agente con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Preguntas frecuentes
¿Acumula valor en efectivo?
En general, no. El seguro de vida temporal está diseñado para cubrir un plazo determinado. Si busca una póliza con componente de valor en efectivo, el seguro de vida entera funciona de otra manera y se explica por separado.
¿Cuándo puede tener sentido un seguro temporal?
Muchas familias lo consideran para cubrir deudas o necesidades que disminuyen con los años. Una revisión de su caso permite comparar el plazo y el monto con su situación personal.
¿Y para un negocio?
Un seguro temporal puede usarse en algunos acuerdos de negocio. También analizamos seguros de persona clave y de acuerdo de compraventa para dueños de empresas.
¿Puedo cambiar de póliza después?
Un cambio de póliza puede tener consecuencias fiscales y de cobertura. Antes de reemplazar cualquier seguro, revisamos las condiciones con usted para evitar decisiones que no le convengan.


