



Seguro de vida · Florida
¿Cuántos beneficiarios puede nombrar en su seguro de vida?
Cómo repartir el beneficio entre su familia, qué revisar al designar a cada persona y por qué conviene verlo con la mirada de un CPA.
Por Nischay Rawal · Publicado 14 de noviembre de 2026
Beneficiarios de seguros de vida: ¿cuántos puede designar?
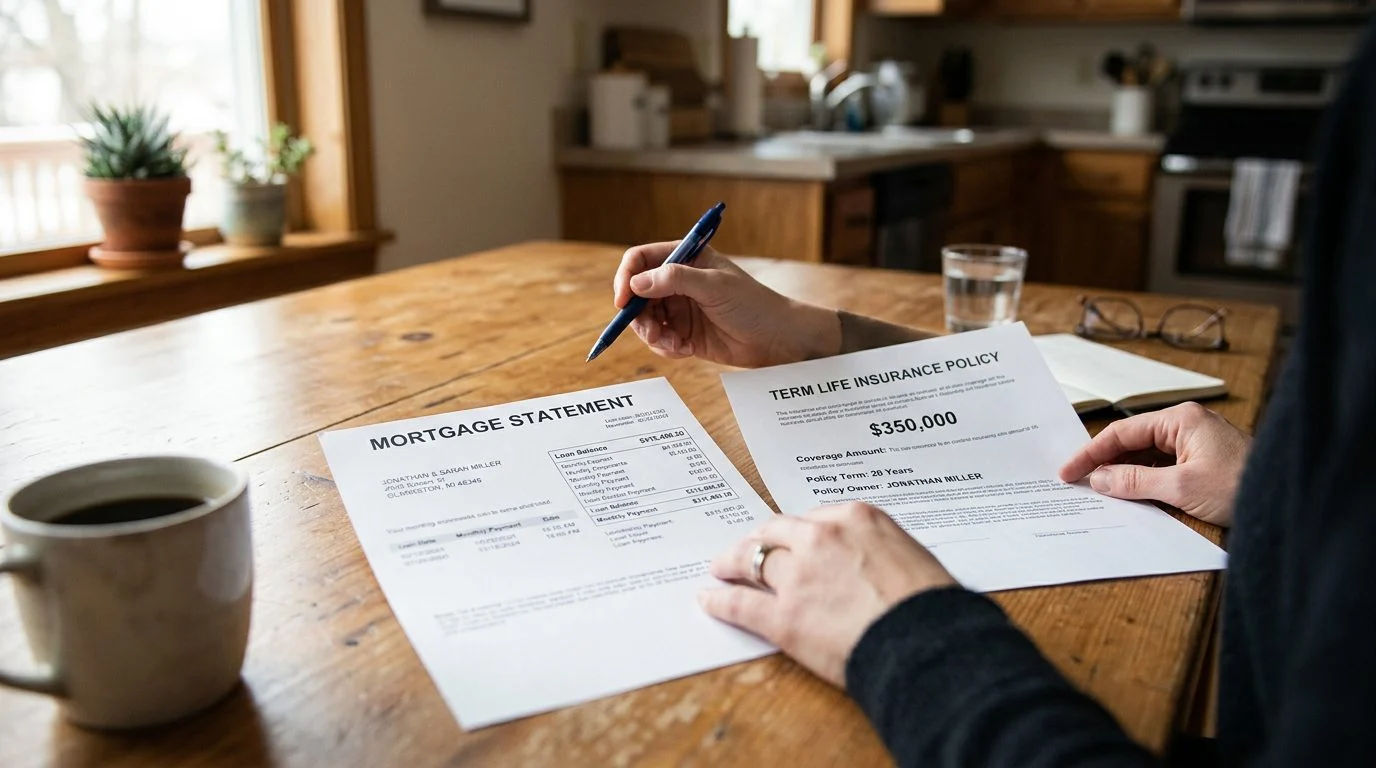
Es posible que esté ordenando una póliza para un padre, un cónyuge o para usted mismo. Un matrimonio, un nacimiento o un fallecimiento pudo haber vuelto poco claros los formularios actuales. Por eso, la primera pregunta suele ser: ¿cuántos beneficiarios puedo tener en una póliza de seguro de vida?
Sí, la mayoría de las pólizas de seguro de vida permiten que el titular designe más de un beneficiario. El número exacto y el formato provienen del formulario de beneficiarios de la aseguradora, así que el formulario de su póliza es el que determina los detalles. Esta guía explica las funciones, las participaciones y las decisiones que suelen causar problemas más adelante.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.

La respuesta corta: ¿puede designar más de un beneficiario?
Sí. La mayoría de las pólizas permiten más de un beneficiario, y ningún número único se aplica a todas las pólizas. Cada aseguradora establece sus propios formularios y reglas.
Una póliza no registra un número de personas. Registra tres cosas: quién está designado, la función que cumple cada persona y la parte que recibe cada una. Por eso la respuesta depende del formulario, no de una regla fija.
Piense en el formulario como un mapa. Si designa a dos hijos adultos, a un hermano y a un fideicomiso, el formulario enumera a cada uno y explica cómo se divide el dinero. Las entradas faltantes o poco claras son una fuente frecuente de problemas.
Para una visión más amplia sobre la elección y la gestión de la cobertura, lea nuestra guía sobre seguros de vida entera. Abarca el tipo de póliza que este artículo toca con más frecuencia.
Beneficiarios primarios y contingentes explicados
Un beneficiario primario es el primero en recibir el beneficio por fallecimiento. Un beneficiario contingente es el respaldo. El contingente recibe el beneficio si el primario no puede hacerlo, generalmente porque el primario falleció antes que el asegurado.
Designar ambas funciones es habitual. Establece un orden claro de pago. Para cada persona, la aseguradora suele pedir el nombre legal completo, la relación, la fecha de nacimiento y los datos de contacto. Proporcione exactamente lo que solicita el formulario.
Aquí es donde un solo beneficiario puede causar problemas. Una póliza con un primario y ningún contingente deja poco claro el orden si esa persona fallece primero. Entonces, el formulario y las reglas de la aseguradora determinan lo que ocurre. Designar al menos un contingente cierra ese vacío.
Compare los nombres de su formulario actual con los documentos legales. Un pequeño error de ortografía puede retrasar una reclamación, así que corríjalo a tiempo.
Varios beneficiarios y cómo se reparte el beneficio por fallecimiento
Cuando se designan varios beneficiarios primarios, el formulario muestra cómo se divide el beneficio por fallecimiento, generalmente por porcentaje.
Las participaciones deben sumar 100 por ciento. Si no lo hacen, el formulario indica cómo la aseguradora maneja la diferencia. Lea esa línea antes de firmar.
Aquí hay una ilustración sencilla. Supongamos que designa a tres hijos con el 50, el 25 y el 25 por ciento, y el beneficio por fallecimiento es de 300,000 dólares. El primer hijo recibiría 150,000 dólares. Cada uno de los otros dos recibiría 75,000 dólares. Esto muestra solo el cálculo matemático. No es una predicción de cómo pagará cualquier póliza.
El seguro de vida entera funciona de forma distinta al seguro temporal en un aspecto importante. También acumula valor en efectivo durante la vida del asegurado. El beneficio por fallecimiento y el valor en efectivo son montos separados, y el estado de la póliza muestra ambos. Una revisión de PMC sobre la titularidad de seguros de vida señala que el seguro de vida entera puede costar más que el temporal y acumular valor con el tiempo.
Beneficiarios revocables e irrevocables
Un beneficiario revocable es aquel que el titular puede cambiar más adelante, generalmente sin el consentimiento de esa persona.
Las designaciones de beneficiarios pueden ser revocables o irrevocables, y el contrato de la póliza y la legislación estatal aplicable determinan cómo funciona un cambio en un caso específico. Modificarla más adelante puede requerir su acuerdo.
¿Por qué importa esto? Una designación que usted hace hoy puede controlar el resultado dentro de años. Esto es especialmente importante después de un divorcio, en un acuerdo comercial o en un plan de sucesión.
Los acuerdos comerciales muestran el punto con claridad. Un convenio de compraventa suele vincular una póliza a un beneficiario designado, así que la póliza y el convenio deben coincidir. El seguro de persona clave sigue la misma lógica cuando una empresa es la titular de la póliza.
Confirme qué tipo tiene. Revise la sección de beneficiarios de los documentos de su póliza o pida a la aseguradora una respuesta por escrito. No confíe en la memoria.
Designar a un menor, a un fideicomiso o a un beneficiario que vive en el extranjero
Puede designar a un menor, a un fideicomiso o a una persona que vive en el extranjero, pero cada opción requiere un análisis más detallado.
La legislación de Florida permite que cualquier persona física con capacidad legal contrate un seguro sobre su propia vida en beneficio de cualquier persona. El Fla. Stat. § 627.404 establece esa regla.
Cuando un beneficiario es menor de edad, conviene conversar con su familia sobre cómo se manejará el pago de la póliza. Muchas familias usan un fideicomiso o un tutor designado por el tribunal para ese papel. Consulte con su abogado antes de elegir, porque un fideicomiso tiene sus propias reglas.
Para las familias NRI y transfronterizas, un beneficiario que vive en el extranjero necesita datos de identificación completos y exactos en el formulario. Pregunte a la aseguradora, por escrito, cómo paga a los beneficiarios fuera de los Estados Unidos antes de solicitar la póliza.
Si un cónyuge es beneficiario automático es una cuestión distinta. Nuestra página sobre cónyuges como beneficiarios lo explica.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué ocurre si un beneficiario fallece primero
Si un beneficiario primario fallece primero y se designó a un contingente, el contingente generalmente recibe el beneficio según los términos de la póliza. Si no se designó a ningún contingente, los términos de la póliza y las reglas de la aseguradora determinan quién recibe los fondos.
El destino de los fondos importa. El Fla. Stat. § 222.13 establece que, cuando un residente de Florida fallece dejando un seguro de vida, el seguro generalmente se entrega a la persona designada en la póliza. Esos fondos están exentos de los acreedores del asegurado, salvo que la póliza o una cesión válida disponga lo contrario.
Si el seguro es pagadero al asegurado o a la sucesión del asegurado, los fondos pasan a formar parte del patrimonio sucesorio. El Fla. Stat. § 222.13 dice: «No obstante lo anterior, cuando el seguro, por designación u otra causa, sea pagadero al asegurado, a su sucesión, a sus representantes testamentarios, administradores o cesionarios, los fondos del seguro pasarán a formar parte del patrimonio del asegurado para todos los efectos y serán administrados por el representante personal de la sucesión del asegurado, de conformidad con las leyes de sucesiones del estado, del mismo modo que los demás bienes de la sucesión del asegurado». Después, el derecho sucesorio los regula.
Una vez que la aseguradora paga según lo indicado, su responsabilidad bajo la póliza termina. El mismo estatuto dice que la aseguradora no es responsable de cómo el beneficiario use el dinero. Eso deja en sus manos la tarea de revisar el formulario.
El tratamiento fiscal federal es una cuestión aparte. Según el 26 U.S.C. § 101(a), los montos pagados por el fallecimiento del asegurado generalmente están excluidos del ingreso bruto, sujeto a las excepciones enumeradas. El patrimonio también puede incluir los fondos cuando el asegurado tenía derechos de titularidad, según el 26 U.S.C. § 2042. La titularidad y la designación de beneficiarios son dos cuestiones distintas. Para más información, consulte nuestra página sobre impuestos para beneficiarios.
Actualizar beneficiarios y preguntas frecuentes
Cambia un beneficiario completando el formulario de cambio de la aseguradora. Fírmelo y guarde una copia con los documentos de su póliza.
Pregunte a la aseguradora cómo maneja la notificación de beneficiarios. Confirme la respuesta por escrito.
¿Puede un hijo comprar una póliza de 500,000 dólares para su padre?
La legislación de Florida generalmente no lo permite, salvo que el beneficio sea pagadero a la persona cuya vida está asegurada, a sus representantes personales o a cualquier persona que tenga un interés asegurable en el asegurado al momento de celebrarse el contrato. Además, el padre, si tiene capacidad legal, debe solicitar la póliza o dar su consentimiento por escrito antes de que se celebre. El Fla. Stat. § 627.404 establece esa regla. Si un hijo en particular tiene un interés asegurable depende de los hechos de su situación. El Fla. Stat. § 627.404 establece esa regla. Si un hijo en particular tiene un interés asegurable depende de los hechos de su situación.
¿Puede una empresa contratar un seguro de persona clave?
Una entidad comercial puede tener un interés asegurable en personas clave. La legislación de Florida exige el consentimiento por escrito de esas personas clave antes de contratar el seguro.
¿Cuándo debe revisar sus designaciones?
Revíselas después de un matrimonio o divorcio, del nacimiento de un hijo, del fallecimiento de un beneficiario o de un cambio en la titularidad de la empresa. Cada uno de estos hechos puede dejar incorrecto un formulario antiguo.
Hablemos de su situación en una revisión de su cobertura
Si está ordenando formularios de beneficiarios de un padre o cónyuge, o si una pérdida dejó poco claras las designaciones, una revisión de su cobertura puede ayudarle a ver qué contiene la póliza.
NR CPAs & Business Advisors es una firma de CPA en Miami. Nischay Rawal es agente de seguros con licencia que ofrece seguros de vida por separado de la práctica contable de la firma. La compensación por seguros se divulga por escrito antes de cualquier contratación.
Cuando esté listo, comuníquese a través de nuestra página de contacto para programar una revisión de su cobertura de su póliza y de sus designaciones de beneficiarios.
Lo que conviene revisar al designar beneficiarios
Beneficiario principal y contingente
Muchas pólizas permiten nombrar a más de una persona y definir el orden en que recibirán el beneficio. Revise cómo está redactada su designación.
Porcentajes de reparto
Puede indicar qué parte del beneficio corresponde a cada persona. Los porcentajes deben coincidir con lo que aparece en su póliza.
Interés asegurable
Antes de asegurar la vida de alguien, conviene entender quién puede comprar una póliza sobre esa persona. Las reglas pueden variar según el estado.
Cambios en la familia
Un matrimonio, el nacimiento de un hijo, un divorcio o un fallecimiento pueden cambiar quién debe figurar en la póliza.
Antes de cambiar una póliza
Designar o cambiar beneficiarios es una decisión legal y fiscal. Los seguros son ofrecidos por Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad de NR CPAs & Business Advisors.
Preguntas frecuentes
¿Puede haber más de un beneficiario?
Sí.
¿Quién puede comprar un seguro sobre otra persona?
Por lo general se requiere un interés asegurable. Esta regla depende del estado y de la relación entre las partes.
¿Puede un menor ser beneficiario?
Es posible, pero conviene planificar cómo se administrará el pago del beneficio para que se adapte a su familia.
¿Qué debo preparar?
Tenga a mano su póliza, los nombres y porcentajes actuales, y los datos de su familia para llevarlos a su revisión de su cobertura.


