



Seguro de vida · Miami, Florida
¿Cuánto cuesta un seguro de vida? Primas y condiciones de la póliza
No existe una cifra única. Las primas dependen de la aseguradora, el tipo de póliza, el monto de cobertura y la suscripción. Aquí explicamos qué determina el precio y dos eventos de costo que todo asegurado debe conocer.
Por Nischay Rawal · Publicado 14 de octubre de 2026
¿Cuánto debería costar un seguro de vida? Primas y condiciones de la póliza
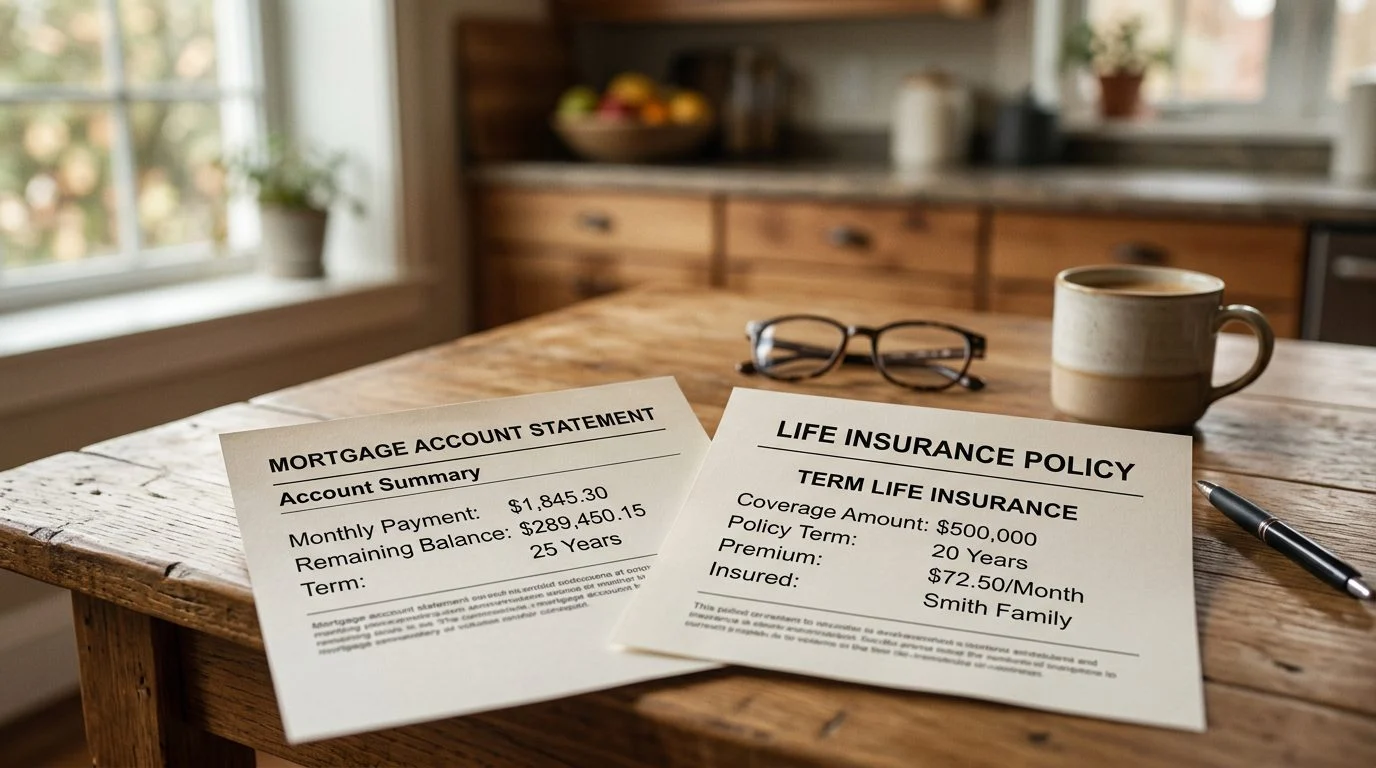
Respuesta breve: no existe una cifra única de lo que debería costar un seguro de vida. Las primas dependen de la aseguradora, el tipo de póliza, el monto de cobertura, la suscripción y sus propias circunstancias. Esta página explica qué determina el precio. Luego aborda dos eventos relacionados con el costo que todo asegurado debe conocer: una prima no pagada y un préstamo sobre la póliza. Se trata de información general, no de asesoramiento fiscal o financiero, y no incluye cifras de primas.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Por qué no existe una única respuesta sobre cuánto cuesta un seguro de vida
El seguro de vida no tiene un precio único porque cada aseguradora fija sus primas según sus propias reglas y los datos del solicitante. Dos personas que solicitan el mismo beneficio por fallecimiento pueden recibir primas distintas de la misma aseguradora. Las aseguradoras evalúan a cada solicitante mediante la suscripción, el proceso de juzgar el riesgo según la salud, la edad y otros factores. Las condiciones de la prima también dependen de la póliza y del contrato específicos. Una cifra que se ajusta a la situación de otra persona dice poco sobre la suya. La pregunta más útil es qué exige su póliza y qué ocurre si se omite un pago o si se pide dinero prestado con cargo a ella. Esas respuestas están en el propio contrato.
Qué determina la prima que se le cotiza a una persona
La edad, la salud, el monto de cobertura y el tipo de póliza son los principales factores que suelen considerar las aseguradoras. Con frecuencia examinan la edad al momento de la emisión, el historial de salud, el consumo de tabaco, el beneficio por fallecimiento solicitado y si la póliza es temporal o de vida entera. No afirmamos que un tipo cueste más o menos que otro. Esa comparación depende de la aseguradora, de la póliza y de los hechos del solicitante. La edad y la salud pueden cambiar lo que ofrece una aseguradora, por lo que el momento de contratar puede importar. Los endosos, que son complementos opcionales a una póliza base, pueden modificar tanto el monto como el calendario de pagos. La forma de pago también importa. Pagar mensual, trimestral o anualmente puede cambiar el total pagado en un año. Si se aplica un periodo de prima nivelada y cuánto dura, lo determina la póliza y el contrato específicos. Lea esa sección de su propia documentación en lugar de confiar en un resumen general.
Cómo una regla práctica puede servir como punto de partida para la cobertura
Una regla práctica habitual mide la cobertura como múltiplo del ingreso anual. Considérela un punto de partida, no una respuesta definitiva. La idoneidad de cualquier múltiplo depende de lo que la póliza debe proteger. Puede tratarse de una hipoteca, un préstamo comercial, una obligación de un acuerdo de compraventa entre socios o los ingresos de una familia durante algunos años. Una lista de deudas, ingresos y gastos finales puede ayudarle a organizar esas necesidades. Aun así, no produce una única cantidad correcta. Las necesidades cambian con la edad y con los acontecimientos de la vida, como un nuevo hijo, la compra de una vivienda o un cambio en un negocio. Esos mismos cambios también pueden afectar el costo y el monto que una aseguradora ofrecerá. La Guía del comprador de seguros de vida de la NAIC explica cuánta cobertura conviene contratar y qué preguntar antes de comprar.
Qué significa el periodo de gracia cuando se omite una prima
El periodo de gracia es un plazo adicional, posterior a la fecha de vencimiento de una prima, para pagarla antes de que la póliza pueda terminar. La ley de Florida establece un mínimo. Las condiciones de pago de las primas, incluido cualquier periodo de gracia para una prima posterior a la primera, figuran en el contrato de cada póliza y dependen de la aseguradora y de la póliza específica. La aseguradora puede cobrar intereses sobre la prima atrasada, no más de un 8% anual, por los días de gracia transcurridos. Si ocurre un siniestro durante el periodo de gracia y antes de pagar la prima vencida, la prima impagada y los intereses pueden descontarse de la indemnización. Los asegurados de mayor edad cuentan con una protección adicional. En el caso de una persona de 64 años o más cuya póliza lleva vigente al menos un año, la aseguradora no puede cancelar la póliza por falta de pago sin antes enviar una notificación con al menos 21 días de antelación a la cancelación. El titular también puede designar un destinatario secundario (Fla. Stat. § 627.4555). La regla de notificación no se aplica a las primas pagadas mensualmente o con mayor frecuencia que cobra un agente con licencia, ni a las que se pagan con tarjeta de crédito o débito automático. Que su póliza continúe depende de sus condiciones y de que el pago se realice a tiempo.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Disposiciones por falta de pago y su posible efecto en el valor en efectivo y en el beneficio por fallecimiento
Cuando se dejan de pagar las primas, las disposiciones del contrato por falta de pago determinan lo que sucede después. Estas disposiciones varían según la póliza y la aseguradora. Algunos contratos pueden usar el valor en efectivo disponible para mantener parte de la cobertura vigente. Otros pueden poner fin a la cobertura. Su contrato establece qué regla se aplica, así que léalo antes de que se omita un pago. El valor en efectivo consiste en montos garantizados y no garantizados. Los montos garantizados se indican en el contrato. Los montos no garantizados dependen de los resultados de la aseguradora y de las condiciones de la póliza. Una póliza de vida entera puede acumular valor en efectivo conforme a su contrato, pero ese crecimiento no está garantizado. Cualquier reducción del valor en efectivo o del beneficio por fallecimiento tras una falta de pago depende del contrato y de la aseguradora. Los dividendos, cuando una póliza los paga, no están garantizados. Considere cualquier proyección que reciba como una ilustración con limitaciones, no como una promesa.
Cómo los préstamos sobre la póliza afectan el valor en efectivo y el beneficio por fallecimiento
Un préstamo sobre la póliza puede reducir tanto el valor en efectivo como el beneficio por fallecimiento, y las condiciones del préstamo dependen de la póliza. La ley de Florida incluye una disposición sobre préstamos sobre pólizas. Una vez que la póliza tiene un valor de rescate en efectivo y ninguna prima está en mora, la aseguradora puede otorgar un préstamo sobre la póliza hasta el valor del préstamo. El valor en efectivo consiste en montos garantizados y no garantizados, y los préstamos pueden reducir tanto el valor en efectivo como el beneficio por fallecimiento; las condiciones del préstamo dependen de la póliza. La ley de Florida regula los préstamos sobre pólizas, incluidos los préstamos hasta el valor del préstamo una vez que existe un valor de rescate en efectivo (Fla. Stat. § 627.458). La aseguradora puede descontar la deuda existente, la prima impagada del año de póliza vigente y los intereses. Los intereses de préstamo no pagados pueden sumarse a la deuda y generar intereses. Si la deuda total es igual o superior al valor del préstamo, la póliza puede terminar, pero solo después de enviar una notificación con al menos 30 días de antelación. Esa disposición sobre préstamos no se aplica a las pólizas temporales ni a sus endosos. El valor en efectivo tampoco es un fondo de emergencia. Pedir un préstamo puede dejar a su familia con menos protección de la que había previsto. El consumidor guía sobre seguros de vida del Departamento de Servicios Financieros de Florida explica el valor en efectivo y los préstamos sobre pólizas en términos sencillos. El tratamiento fiscal federal depende de la póliza y de su situación. Los montos pagados por el fallecimiento del asegurado generalmente quedan excluidos del ingreso bruto, pero existen excepciones enumeradas, y el tratamiento fiscal depende de la póliza y de las circunstancias de cada persona. Los intereses pagados sobre los montos que la aseguradora retiene pueden estar sujetos a impuestos. Los préstamos y los retiros también pueden tener efectos fiscales que dependen de los hechos.
Cómo una revisión de su caso puede verificar las condiciones de su prima y de sus préstamos
La revisión de su caso es nuestra primera reunión con usted sobre una póliza. Repasamos el calendario de primas, el periodo de gracia, las disposiciones por falta de pago y cualquier condición de préstamo de su contrato. Traiga el contrato de la póliza, el estado de cuenta anual más reciente y cualquier aviso sobre primas, cancelación o préstamos. Si su póliza incluye una ilustración, léala teniendo presentes sus limitaciones. Una ilustración muestra valores posibles, no valores prometidos. Lea las cifras garantizadas y las no garantizadas una al lado de la otra. Nuestra revisión se centra en su póliza y en su situación. No comparamos su póliza con las ilustraciones ni las primas de otras aseguradoras. Tampoco podemos predecir cómo cambiará una prima o un valor en el futuro, porque eso depende de la aseguradora y del contrato.
Siguiente paso: hable con NR CPAs & Business Advisors sobre su póliza
Si ha omitido una prima o está evaluando un préstamo, quizá se pregunte si la póliza sigue vigente. También puede preguntarse si pedir un préstamo reduciría el beneficio por fallecimiento con el que cuenta su familia. Son preguntas legítimas, y las respuestas están en su contrato. Contacte a NR CPAs & Business Advisors para revisar esas condiciones con nosotros.
Respuestas rápidas
¿Cuánto debería costar un seguro de vida?
No hay una cifra única. Las primas dependen de la aseguradora, la póliza, la suscripción y sus circunstancias.
¿Cuánto dura el periodo de gracia?
La duración del periodo de gracia la fija el contrato de cada póliza, y si la póliza permanece vigente durante ese tiempo depende de sus condiciones y de que la prima se pague a tiempo.
¿Un préstamo sobre la póliza reduce el beneficio por fallecimiento?
Puede hacerlo. Un préstamo puede reducir tanto el valor en efectivo como el beneficio por fallecimiento, y las condiciones del préstamo dependen de la póliza.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Avisos obligatorios
El seguro se ofrece a través de Nischay Rawal, quien actúa como agente de seguros con licencia, separadamente de la práctica contable de NR CPAs & Business Advisors. Florida exige que un agente de seguros tenga licencia vigente y esté designado (Fla. Stat. § 626.112). Cualquier póliza específica es emitida por su aseguradora, que figura en la póliza e se identifica antes de tratar la póliza. Las condiciones de revisión de cada póliza dependen del contrato de la aseguradora emisora y de la situación de cada persona. Para conocer las condiciones de una póliza específica, comuníquese con nuestra oficina. Los dividendos no están garantizados. El valor en efectivo incluye montos garantizados y no garantizados. La cobertura, las primas y los beneficios dependen de la suscripción de la aseguradora emisora y de las condiciones de la póliza.
Qué determina el precio de una póliza
La aseguradora
Cada aseguradora fija sus propias primas y sus propias reglas de suscripción, por lo que una misma persona puede recibir propuestas distintas.
El tipo de póliza
Una póliza de término y una póliza de vida entera tienen estructuras y costos diferentes. El tipo de póliza debe revisarse con su situación particular.
El monto de cobertura
Mientras más cobertura se solicite, mayor suele ser la prima. Una cifra de referencia no indica lo que su familia o su negocio necesita.
La suscripción
La aseguradora evalúa su salud, edad y otros factores.
Dos eventos de costo que debe conocer
Prima no pagada
Si una prima no se paga a tiempo, la póliza puede entrar en caída o perder vigencia. Las condiciones dependen del contrato, de la aseguradora y de la póliza específica.
Préstamo sobre la póliza
Un préstamo puede reducir el valor en efectivo y el beneficio por fallecimiento.
Período de revisión de 14 días
Los detalles dependen de la póliza que emita la aseguradora.
Aviso de agente de seguros con licencia
Aseguradora: Estados de licencia: Esta página es información general y no constituye asesoramiento fiscal, legal ni financiero. La cobertura, las primas y los beneficios dependen de la póliza, de la suscripción de la aseguradora y de sus circunstancias.


