



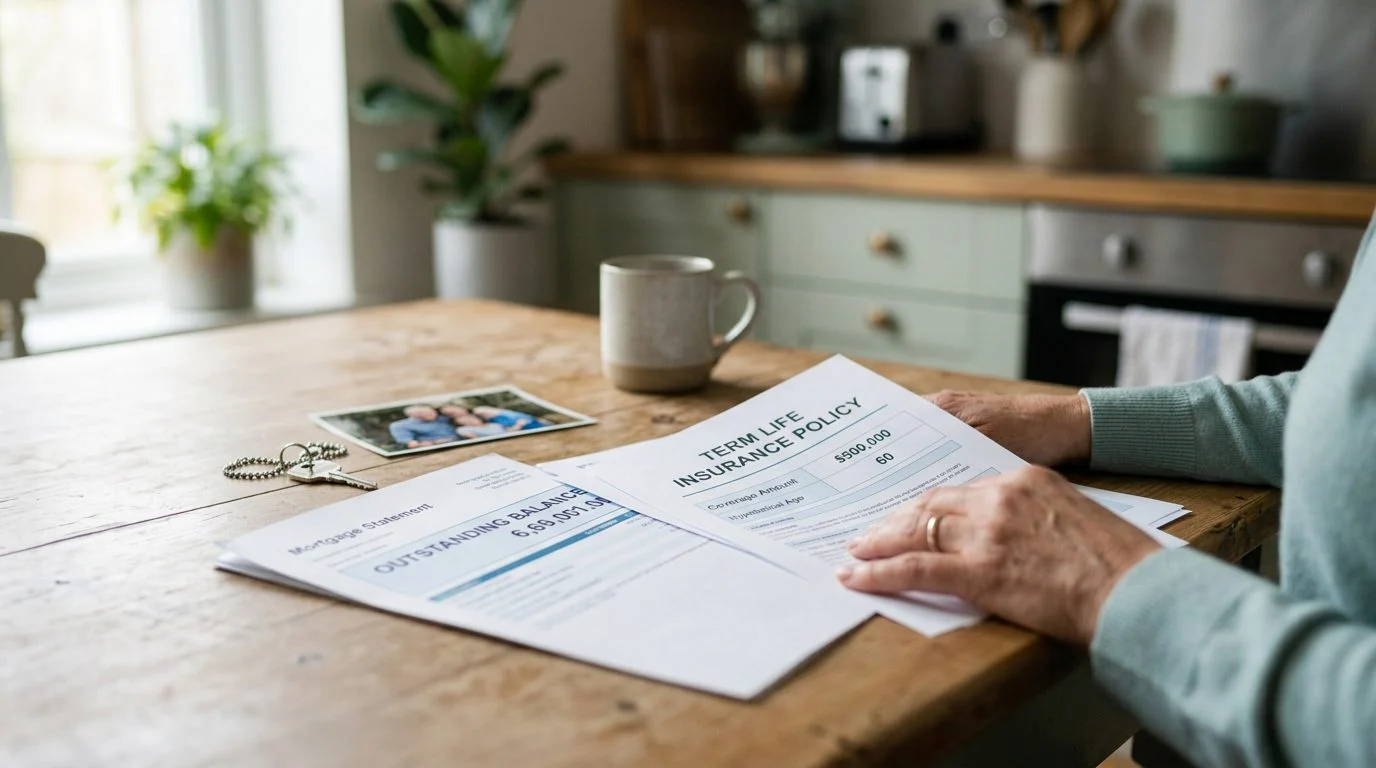
Seguro de vida · Florida
¿Cuánto cuesta un seguro de vida de $500,000 a los 60 años?
La prima depende de la aseguradora, de la póliza, de la suscripción y de sus circunstancias. Le explicamos qué factores influyen en el costo y cómo revisar su situación con NR CPAs & Business Advisors.
Por Nischay Rawal · Publicado 16 de octubre de 2026
¿Cuánto cuesta una póliza de seguro de vida de $500,000 a los 60 años?
No existe un precio único para una póliza de seguro de vida de $500,000 para un hombre de 60 años. La prima depende de la aseguradora, del tipo de póliza, de la evaluación de salud y de la duración de la cobertura. Esta página explica esos factores para que sepa qué preguntas importan antes de que cualquier cifra tenga sentido.
Las normas de seguros de vida de Florida se centran en ayudar a los compradores a entender lo que están adquiriendo. Fla. Stat. 626.99 establece que la información sobre costos y beneficios debe ayudar a los compradores a elegir el plan más adecuado para sus necesidades.

¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué significa una póliza de seguro de vida de $500,000 a los 60 años
Una póliza de $500,000 paga un beneficio por fallecimiento de $500,000. No le indica cuánto cuesta mantener la póliza vigente.
El monto nominal (face amount) es el beneficio por fallecimiento, es decir, la cantidad que la póliza paga cuando fallece el asegurado. La prima es el pago que usted realiza para mantener la póliza vigente. Son dos cifras distintas.
Las aseguradoras fijan las primas después de la suscripción (underwriting). La suscripción significa que la aseguradora revisa su solicitud y decide si emite la cobertura y con qué prima. Esa revisión considera la edad, el historial de salud y el uso de tabaco, junto con la póliza que elija.
Ninguna cifra única se aplica a todos los hombres de 60 años. Cualquier prima que lea es ilustrativa. Puede reflejar una salud distinta, otro tipo de póliza u otra aseguradora.
Por qué no existe un precio único para esta cobertura
Las aseguradoras fijan precios usando sus propias tarifas. El mismo monto nominal puede costar cantidades distintas según la compañía.
Entre los factores que las aseguradoras suelen revisar se incluyen:
- Edad al momento de la solicitud
- Historial de salud y condiciones médicas actuales
- Uso de tabaco
- Sexo, cuando las normas estatales permiten considerarlo
- Tipo de póliza, como temporal o de vida entera
- Duración del plazo o del período de primas
- El monto nominal
- La clase de tarifa que la aseguradora asigna después de la suscripción
Dos solicitantes de la misma edad y el mismo monto nominal pueden quedar en clases de tarifa distintas. El resultado depende de la aseguradora y del resultado de la suscripción.
Los errores en la edad también importan. Conforme a Fla. Stat. 627.456, si se declaró incorrectamente la edad o el sexo del asegurado, el beneficio se ajusta a lo que la prima habría comprado con la edad correcta. Por eso importa que la solicitud sea precisa.
Los totales simples de primas también tienen límites. Las normas de Florida sobre divulgación de costos establecen que no debe utilizarse un método que ignore el valor del dinero en el tiempo para comparar dos o más pólizas de seguro de vida.
Cómo la edad de 60 años cambia tanto el costo como el monto necesario
A los 60 años, la edad puede modificar la prima, los tipos de póliza disponibles y el resultado de la suscripción. También puede cambiar la cantidad de cobertura que necesita un hogar.
Las necesidades a los 60 años suelen diferir de las de años anteriores. El momento de la jubilación puede modificar cuándo deja de percibirse ingreso. Puede que todavía existan una hipoteca u otras deudas. Un cónyuge puede depender de un salario o de una pensión. Algunos hombres de esta edad tienen una participación empresarial que necesita financiamiento para una compra de acciones.
La cobertura temporal que termina a una edad determinada corresponde a obligaciones que también terminan en ese momento, como un préstamo o los estudios de un dependiente. Puede no corresponder a una obligación que dure más tiempo. Que la prima se mantenga nivelada depende del período de prima nivelada establecido en la póliza y en el contrato. Las primas niveladas no están garantizadas en todas las pólizas.
Para un análisis más detallado de la cobertura permanente, lea nuestra guía de seguro de vida entera. Para comparar las estructuras lado a lado, consulte seguro de vida entera frente a seguro temporal para una persona de 60 años.
Si podría mudarse fuera de los Estados Unidos, consulte si una póliza de seguro de vida estadounidense cubre a alguien que regresa a la India. Los términos de la cobertura dependen de la póliza y de la aseguradora.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Seguro temporal o de vida entera con un monto nominal de $500,000
Las primas temporales dependen de la póliza y del período de prima nivelada indicado en el contrato. Cuando ese período termina, las primas y las condiciones pueden cambiar según los términos del contrato.
En el seguro de vida entera, el valor en efectivo incluye montos garantizados y montos no garantizados. Los dividendos, cuando una póliza los ofrece, no están garantizados. El seguro de vida entera es un seguro de vida. No es una cuenta de ahorro, una inversión ni un plan con ventajas fiscales.
El tratamiento depende de la póliza, de quién sea su titular y de su situación. Esta es información general, no asesoramiento fiscal.
Usar una regla práctica solo como punto de partida
Una regla práctica común parte del ingreso anual. Es una costumbre general, no una fórmula de algún regulador, y solo sirve como punto de partida.
Algunos planificadores comienzan con un múltiplo del ingreso anual. Luego ajustan según las deudas, los dependientes y los ahorros. La regla ofrece un primer paso aproximado. No refleja su situación completa.
Varias obligaciones pueden modificar el monto adecuado:
- El saldo de una hipoteca
- Un préstamo comercial que un familiar tendría que pagar
- Las necesidades de ingreso de un cónyuge
- El financiamiento de un acuerdo de compraventa si un socio fallece o se retira
Cada una puede requerir un monto distinto. Por eso una regla general no puede fijar una única cifra correcta. Podemos conversar con usted sobre estos factores generales. No establecemos una cantidad única y correcta a partir de una fórmula.
Qué ocurre entre la pregunta y la póliza
Una solicitud con suscripción completa incluye preguntas de salud. La aseguradora decide si emite la cobertura y en qué condiciones.
La emisión puede depender de la asegurabilidad. La solicitud también puede requerir historiales médicos o un examen, según la aseguradora y la póliza. Si se paga algún beneficio depende de los términos de la póliza y de la revisión de la aseguradora. Nada de lo aquí expuesto garantiza un pago.
Las normas de Florida sobre seguros de vida incluyen un período de revisión posterior a la entrega de la póliza. Para una póliza de seguro de vida, la ley de Florida establece un período de revisión de 14 días, y los términos de la póliza de la aseguradora emisora rigen los detalles.
Los cambios futuros no están asegurados. Cualquier aumento futuro de la cobertura depende de la asegurabilidad y de los términos de la póliza en ese momento. Una póliza temporal puede ofrecer una opción de conversión, pero esta depende de los términos de la póliza y de la asegurabilidad al momento de convertirla.
Florida exige una licencia para solicitar seguros, lo que incluye describir primas o asesorar sobre la cobertura. Fla. Stat. 626.9531 exige que los agentes informen a los posibles asegurados que actúan como agentes de seguros.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Hable de su situación antes de decidir
Si está investigando esto para un padre, un cónyuge o un socio comercial, es posible que enfrente una decisión difícil en nombre de otra persona. Un diagnóstico reciente en la familia o el plan de jubilación de un socio pueden hacer urgente la pregunta.
NR CPAs & Business Advisors es una firma de CPA en Miami. Ayuda a familias, profesionales y propietarios de negocios de todo Estados Unidos a evaluar el seguro de vida entera, temporal, de persona clave, de acuerdo de compraventa, de planificación patrimonial y el seguro de vida para indios no residentes (NRI).
Para conversar sobre sus propias cifras y obligaciones, contacte a nuestro equipo para solicitar una revisión de su caso con Nischay Rawal.
El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia, separado de la práctica contable.
Preguntas frecuentes
¿Es costoso un seguro de $500,000 a los 60 años?
La prima depende de la aseguradora, de la póliza, de la suscripción y de sus circunstancias. No existe una única respuesta para todos los solicitantes.
¿El seguro de vida entera acumula valor en efectivo?
Puede hacerlo, según el contrato. Ese valor incluye montos garantizados y no garantizados, y los préstamos pueden reducirlo, al igual que el beneficio por fallecimiento.
¿Los beneficios por fallecimiento tributan?
El tratamiento depende de la póliza, de la titularidad y de su situación, y existen excepciones (26 U.S.C. 101). Esta es información general, no asesoramiento fiscal.
Qué influye en el precio de un seguro de vida
Tipo de póliza
Un seguro temporal y un seguro de vida entera tienen estructuras de prima distintas. Cuál conviene depende de sus objetivos y de la póliza que ofrezca la aseguradora.
Aseguradora y suscripción
Cada aseguradora fija sus tarifas y evalúa el riesgo de manera distinta. La salud, el historial médico y los hábitos personales pueden influir en la emisión y en la prima.
Edad y plazo
La edad al momento de solicitar la póliza y el plazo elegido pueden cambiar la prima. Estos datos se revisan caso por caso.
Propósito del seguro
Proteger ingresos, cubrir deudas, planificar el patrimonio o financiar un acuerdo entre socios cambia la cobertura que tiene sentido para cada familia o negocio.
Sus circunstancias
La situación familiar, el negocio y la situación fiscal de cada persona son distintas. Por eso no existe una única respuesta para todos los solicitantes.
Información importante
Esta página es información general, no es una cotización, ni asesoría fiscal o legal. Ninguna cifra aquí describe el costo de su póliza. La prima real depende de la aseguradora, de la póliza, de la suscripción y de sus circunstancias. Los seguros de vida son ofrecidos por Nischay Rawal, agente de seguros con licencia en Florida (número de licencia: [NÚMERO DE LICENCIA]), bajo el nombre con licencia [NOMBRE DE LICENCIA DEL AGENTE], separado de la práctica contable de NR CPAs & Business Advisors. La cobertura, las primas y los beneficios dependen de la suscripción y de los términos de la póliza emitida por la aseguradora. Período de revisión de la póliza: 14 días desde su recepción, según la póliza y la ley aplicable. Los dividendos, cuando existan, no están garantizados. El valor en efectivo incluye montos garantizados y no garantizados; los préstamos o retiros pueden reducir el valor en efectivo y el beneficio por fallecimiento.
Proteja a sus seres queridos con información clara. Llámenos hoy.
Áreas de práctica relacionadas
- Seguro de vida permanente para familias, dueños de negocios y hogares transfronterizos: guía de una firma de CPA
- Seguro de vida permanente vs. seguro de vida temporal
- ¿Mi seguro de vida en EE. UU. me cubre si me mudo de vuelta a la India?


