



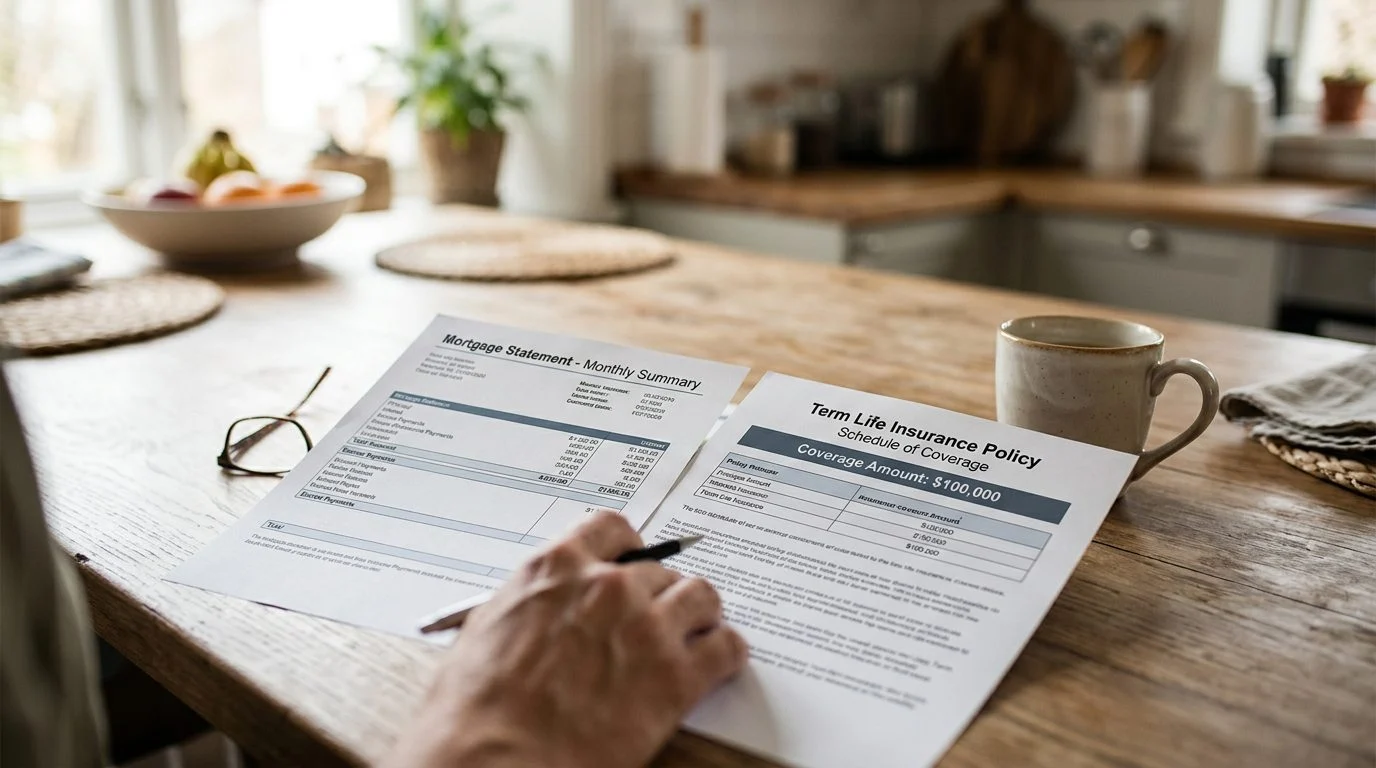
Seguro de vida · Miami, Florida
¿Cuánto cuesta un seguro de vida de $100,000 al mes? Factores que influyen en el precio
La prima la determina la aseguradora tras revisar su solicitud. Le explicamos qué factores influyen en esa cifra para que pueda hacer preguntas más precisas.
Por Nischay Rawal · Publicado 16 de octubre de 2026
Costo mensual de un seguro de vida de $100,000: qué lo determina
No existe una respuesta única a cuánto cuesta al mes una póliza de seguro de vida de $100,000. La prima la fija la aseguradora después de la suscripción, que es la revisión de su solicitud. Dos personas pueden pedir la misma suma de $100,000 y recibir primas mensuales distintas. Esta guía explica qué determina esa cifra, para que pueda hacer preguntas más precisas. Es información general, no una cotización ni asesoría fiscal.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Por qué no existe un precio mensual único para una póliza de $100,000
La prima mensual es una cifra variable, no un precio fijo de catálogo. Las aseguradoras la establecen después de revisar la solicitud, el tipo de póliza y la persona asegurada. Una misma suma asegurada puede tener primas distintas de una aseguradora a otra y de un solicitante a otro.
Esto importa cuando se investiga para otra persona. Muchas personas empiezan esta búsqueda durante un cambio difícil, como la enfermedad de un cónyuge, el envejecimiento de un padre, una nueva hipoteca o la salida de un socio comercial. En ese momento, una sola cifra puede parecer una respuesta. Normalmente no lo es.
Las cifras de prima dependen de la aseguradora, de la póliza y de las circunstancias de cada persona. Considere cualquier cifra en dólares que lea en internet como un ejemplo para otra persona, no como una cotización para usted. El resto de esta página explica las variables, para que vea qué mueve la cifra.
Qué significa un beneficio por fallecimiento de $100,000 en palabras sencillas
El beneficio por fallecimiento es la cantidad que la póliza paga cuando fallece la persona asegurada, si la póliza está vigente y la reclamación es aprobada. La suma asegurada es la cifra de cobertura indicada en la póliza. Una suma asegurada de $100,000 es un número elegido, no una necesidad calculada.
El pago del beneficio depende de los términos de la póliza, de la revisión de la aseguradora y de los hechos de la reclamación. Ninguna póliza puede prometer el pago en todos los casos, así que lea el contrato con atención.
En el seguro de vida entera, un préstamo o un retiro sobre la póliza puede reducir el beneficio por fallecimiento. Los préstamos también pueden reducir el valor en efectivo. Las condiciones de los préstamos dependen de la póliza. La guía del Departamento de Servicios Financieros de Florida cubre los préstamos sobre pólizas y otras características básicas para los consumidores.
Cómo el seguro temporal y el de vida entera cambian la prima mensual
El seguro de vida temporal cubre un período determinado. Su prima depende del período de prima nivelada indicado en la póliza y el contrato específicos, así que pregunte cuánto dura ese período. La Guía del Comprador de Seguros de Vida de la NAIC explica lado a lado la cobertura temporal y la permanente.
El seguro de vida entera es una cobertura permanente. Puede acumular valor en efectivo según el contrato. Ese valor incluye montos garantizados y montos no garantizados. Los dividendos, cuando una póliza los paga, no están garantizados. En general, las primas del seguro de vida entera suelen ser más altas que las del seguro temporal por la misma suma asegurada, pero esto depende de la aseguradora y de la póliza.
El seguro de vida entera es un seguro de vida. No es un plan de ahorro, una inversión ni un vehículo con diferimiento fiscal.
El tratamiento fiscal depende de la póliza, del contrato y de la situación de cada persona. Según el código tributario federal sobre los beneficios por fallecimiento, los montos pagados por causa de muerte generalmente quedan excluidos del ingreso bruto, sujetos a excepciones. Esta es información general, no asesoría fiscal.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Factores que mueven la prima mensual
La edad, las respuestas sobre salud, el consumo de tabaco, la duración del plazo y el tipo de póliza son los factores principales. Cada uno es una variable que la aseguradora evalúa, no un recargo fijo.
Edad. La edad en el momento de la solicitud es un factor de tarificación. Según la regla de Florida sobre edad incorrecta, si la edad se declaró mal, el beneficio es lo que la prima habría comprado a la edad correcta. Declare bien la edad en la solicitud.
Salud. Las preguntas de salud son obligatorias, y la emisión depende de la asegurabilidad. Sus respuestas o los resultados de cualquier examen pueden cambiar la clase de tarifa que asigna la aseguradora.
Tabaco y nicotina. Las aseguradoras suelen tarificar a los consumidores de tabaco de forma distinta, y la diferencia varía según la aseguradora. No suponga que se aplica un recargo estándar en todas partes.
Duración del plazo y tipo de póliza. Un período de prima nivelada más largo, o una póliza permanente, cambia el panorama de costos. Cada aseguradora los tarifica de forma diferente.
Antecedentes familiares, ocupación y endosos adicionales. Estos se evalúan junto con su solicitud. Cada endoso adicional tiene su propio costo y sus propias condiciones.
Qué hace la edad en el caso de un solicitante de 60 años
La edad puede cambiar tanto la prima como el monto de cobertura que una persona puede considerar. No es un multiplicador fijo que funcione igual para todas las aseguradoras.
Para un solicitante de mayor edad, la prima es una cifra variable. Depende de la aseguradora, de la póliza, de la suscripción y de la salud. Los solicitantes de mayor edad pueden enfrentar más preguntas de suscripción, y la aprobación no está asegurada.
La edad también influye en el aspecto de planificación. Un monto de cobertura que se ajusta a una etapa de la vida puede no ajustarse a otra, según las deudas, los dependientes y las obligaciones.
La prima de un solicitante de 60 años no es una cifra que pueda leer en una tabla y aplicar a su propio caso. La revisión de la aseguradora la determina.
¿Es $100,000 una buena cantidad? Un punto de partida, no una respuesta por fórmula
$100,000 es un punto de partida, no un monto recomendado ni suficiente. Es una cifra redonda, no una necesidad calculada.
Algunos planificadores usan reglas prácticas, como un múltiplo del ingreso anual. Son puntos de partida muy comentados, no respuestas definitivas. No tienen en cuenta toda su situación.
El monto adecuado depende de lo que usted quiere proteger. Los gastos del hogar, las deudas y la hipoteca, los dependientes y las obligaciones comerciales cuentan. Un dueño de negocio también puede considerar necesidades de seguro de persona clave o de acuerdo de compraventa entre socios, que dependen del negocio y de sus acuerdos.
Esta página es información general. No determina el monto que usted necesita, y nuestro equipo no afirma tener una capacidad especial para fijar ese monto por usted.
Qué pasa con la prima después de 10 años y más
Algunas pólizas tienen un período de prima nivelada, y las condiciones de la prima dependen de la póliza y del contrato. Después de ese período, la prima puede cambiar según los términos de la póliza. Pida a la aseguradora que le muestre ese calendario por escrito.
El valor en efectivo del seguro de vida entera incluye montos garantizados y no garantizados. Los dividendos, cuando una póliza los paga, no están garantizados. Los préstamos pueden reducir tanto el valor en efectivo como el beneficio por fallecimiento, y las condiciones de los préstamos dependen de la póliza.
También se aplican las normas de Florida. Según la regla de período de gracia de Florida, toda póliza debe otorgar al menos 30 días para pagar una prima después de la primera. La póliza permanece vigente durante ese período de gracia, y la aseguradora puede cobrar intereses de hasta 8 por ciento anual. Según la regla de impugnabilidad de Florida, una póliza generalmente deja de ser impugnable después de dos años de vigencia, con excepciones como el impago de primas.
Lleve estas preguntas a su revisión de su caso. Pregunte a la aseguradora, por escrito, sobre el período nivelado, la prima posterior a él y cómo afectan los préstamos a la póliza.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Revisión de su caso, período de revisión y próximos pasos
El siguiente paso es una revisión de su caso, una primera reunión para analizar su situación y las preguntas anteriores.
Cómo se aplica un período de revisión a una póliza específica depende de la aseguradora emisora y de los términos de la póliza. La cobertura, las primas y los beneficios dependen de la suscripción de la aseguradora emisora y de los términos de la póliza. Los dividendos no están garantizados. Aquí no se nombra ninguna póliza específica, y la aseguradora emisora se indicará en cualquier póliza que se le ofrezca.
Respuestas rápidas
¿Cuánto cuesta al mes una póliza de seguro de vida de $100,000? Depende de la aseguradora, de la póliza y de las circunstancias de cada persona. No existe una cifra mensual única que se aplique a todos los lectores.
¿Un préstamo sobre la póliza reduce el beneficio por fallecimiento? Puede hacerlo. Los préstamos pueden reducir el valor en efectivo y el beneficio por fallecimiento, y las condiciones dependen de la póliza.
¿Son suficientes $100,000? Es solo un punto de partida. El monto adecuado depende de lo que usted quiere proteger.
Si está evaluando esto tras un diagnóstico en su familia o una decisión de su pareja, no tiene que resolver las cifras solo. Comuníquese con nuestro equipo para programar una revisión de su caso; el seguro se ofrece a través de un agente de seguros con licencia, por separado de la práctica de contabilidad.
Factores que influyen en la prima
Edad y salud
La aseguradora revisa su edad y su historial médico durante la suscripción. Las preguntas de salud son parte del proceso y la emisión de la póliza puede depender de su asegurabilidad.
Tipo de póliza
Un seguro temporal y un seguro de vida entera tienen estructuras de prima distintas. El costo mensual depende del tipo de póliza y de sus condiciones.
Plazo y condiciones
El período de prima nivelada, las condiciones de renovación y cualquier cambio por edad se establecen en el contrato de cada aseguradora.
Aseguradora
Cada compañía fija sus propias tarifas y criterios de suscripción. Las primas pueden variar de una aseguradora a otra.
Cómo le ayudamos
Revisión de su caso
Hablamos de sus metas, sus obligaciones familiares y su situación financiera para orientar la conversación.
Punto de partida
La cifra adecuada depende de lo que necesita proteger.
Perspectiva de CPA
Nuestra firma de contadores públicos en Miami considera el impacto fiscal y de flujo de caja, separado de la venta de seguros.
Atención directa
Nuestro equipo le ayuda a programar la primera reunión y a preparar la información necesaria.
Importante
Ninguna cifra de esta página es una cotización. Las primas, la emisión, los beneficios y el tratamiento fiscal dependen de la póliza, del contrato, de la aseguradora y de su situación particular.
Proteja a sus seres queridos. Hablemos de su caso.
Áreas de práctica relacionadas
- Seguro de vida permanente para familias, dueños de negocios y hogares transfronterizos: guía de una firma de CPA
- Seguro de vida permanente vs. seguro de vida temporal
- ¿Mi seguro de vida en EE. UU. me cubre si me mudo de vuelta a la India?


