



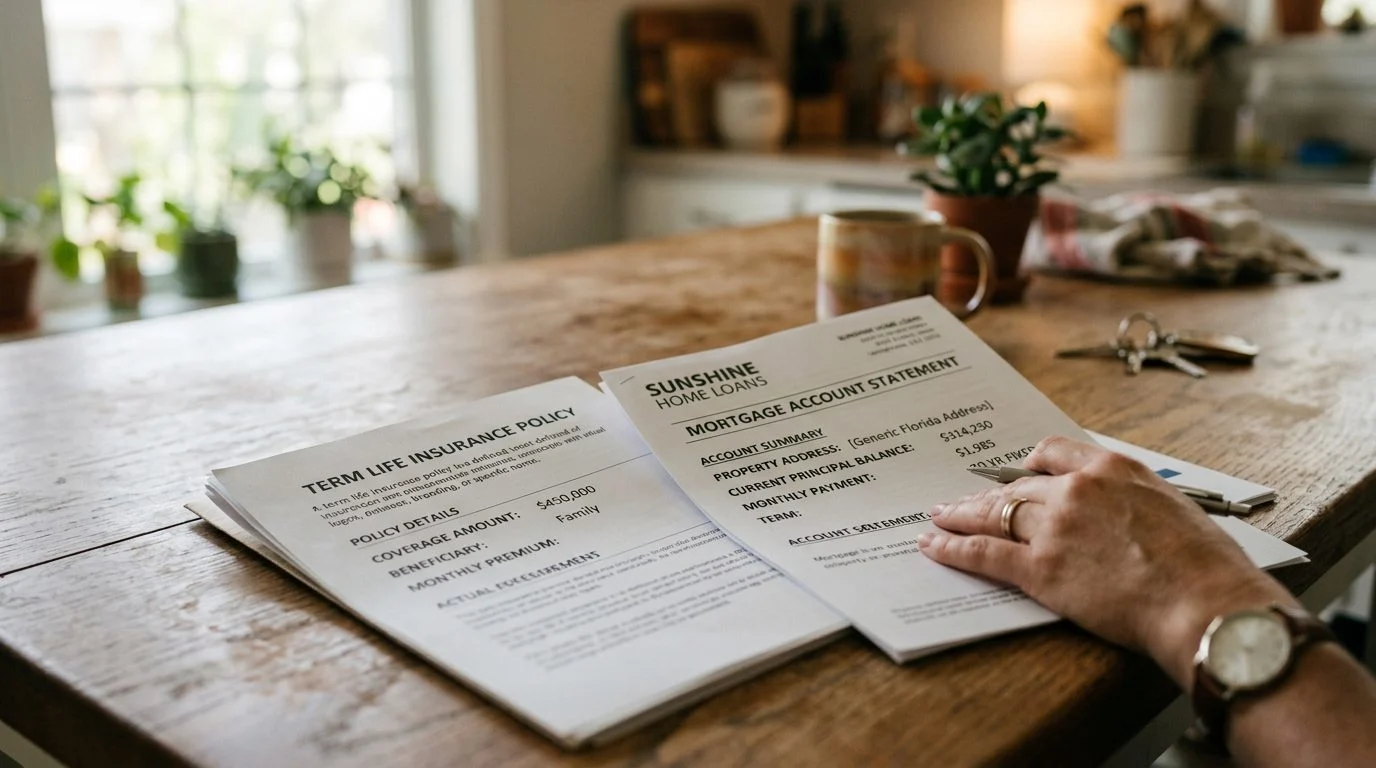
Seguro de vida en Florida
Antes de cancelar su seguro de vida, revise sus opciones con nosotros
NR CPAs & Business Advisors ayuda a familias y dueños de negocio en Florida a entender cómo una póliza encaja con su protección familiar, su flujo de efectivo y sus impuestos.
Por Nischay Rawal · Publicado 9 de noviembre de 2026
Quizás se pregunte cómo cancelar una póliza de seguro de vida porque las primas se han vuelto difíciles de pagar, o porque cambiaron las circunstancias de su familia o de su negocio. No existe un único botón de cancelación. Una póliza puede terminar por rescate, por caducidad o por una reducción de la cobertura, y cada vía modifica de forma distinta el beneficio por fallecimiento y cualquier valor en efectivo. Esta página explica cada opción en palabras sencillas, las normas de Florida que se aplican y las verificaciones que conviene hacer antes.
Qué significa realmente cancelar una póliza de seguro de vida
Una póliza puede terminar de varias formas, y la decisión del titular determina cuál ocurre. El rescate significa que usted pide a la aseguradora que dé por terminada la póliza y le pague su valor de rescate en efectivo. La caducidad se produce cuando dejan de pagarse las primas y la póliza termina por falta de pago. La reducción mantiene en vigor una póliza de menor cobertura.
Algunos términos básicos ayudan a entender esto. El monto nominal (face amount) es lo que la póliza paga al fallecer, antes de restar cualquier préstamo o prima impagada. El beneficio por fallecimiento (death benefit) es lo que recibe realmente su beneficiario. El valor en efectivo (cash value) es la parte de ahorro que se acumula en algunas pólizas. El titular de la póliza (policy owner) controla la póliza, y el asegurado (insured) es la persona cuya vida cubre. Estos papeles pueden corresponder a personas distintas.
El seguro de vida temporal normalmente no tiene valor en efectivo. Cancelarlo suele significar dejar de pagar las primas y poner fin a la cobertura. El seguro de vida entera puede devolver dinero, por lo que la decisión es más compleja.
Revise primero el periodo de revisión si la póliza es nueva
Si la póliza es nueva, verifique si todavía tiene un plazo para devolverla. Lea la documentación de entrega para conocer los derechos de devolución y las fechas en que se aplican.
Los plazos de devolución suelen empezar en la fecha de entrega, por lo que la fecha del acuse de recibo puede ser importante. Anote esa fecha. La guía del Departamento de Servicios Financieros de Florida explica cómo funcionan estos plazos en el seguro de vida, y es una lectura útil antes de actuar.
Guarde la póliza, el acuse de entrega, la copia de la solicitud y toda carta de la aseguradora en una sola carpeta. Estos documentos muestran qué se contrató y cuándo. Pida a la aseguradora, por escrito, sus cifras actuales antes de enviar cualquier solicitud.
Rescatar una póliza de vida entera por su valor de rescate en efectivo
El rescate pone fin a la póliza y le paga su valor de rescate en efectivo. Esa terminación es definitiva.
El valor de rescate en efectivo es el valor en efectivo acumulado menos los cargos por rescate. Los cargos por rescate son las comisiones que cobra la aseguradora por terminar una póliza antes de tiempo, y a menudo disminuyen con el tiempo. Por eso la cifra puede cambiar mucho de un año a otro.
Las ilustraciones muestran los valores garantizados y no garantizados por separado. Los dividendos no están garantizados. Consulte el estado de cuenta actual de la aseguradora y no una proyección antigua.
El rescate también pone fin al beneficio por fallecimiento. Su beneficiario no recibirá nada de esa póliza en el futuro, y no puede deshacer el paso una vez que la aseguradora lo procese. Usted presenta la solicitud en el formulario de la aseguradora, y es la aseguradora quien fija el pago final.
Si un agente recomienda el rescate sin usar el dinero para adquirir otra póliza, la ley de Florida exige primero información por escrito. Esa información incluye el cargo estimado por rescate y el monto de cualquier beneficio por fallecimiento que se pierda, conforme a Fla. Stat. § 627.4553.
Dejar caducar las primas, reducir la cobertura o pedir un préstamo contra la póliza
Dejar de pagar las primas no termina la póliza el primer día. La ley de Florida exige un periodo de gracia de no menos de 30 días para cualquier prima posterior a la primera, y la póliza sigue en vigor durante ese tiempo. La aseguradora puede cobrar intereses de hasta el 8 por ciento anual por esos días. Véase Fla. Stat. § 627.453.
Los titulares de pólizas de mayor edad reciben un aviso adicional. En el caso de una póliza emitida en Florida a partir del 1 de octubre de 1997, que cubra a una persona de 64 años o más y que haya estado vigente al menos un año, la aseguradora debe enviar por correo un aviso de caducidad inminente al menos 21 días antes de la caducidad, una vez vencido el periodo de gracia. El aviso se envía al titular y a cualquier destinatario secundario designado. Quedan exentas las primas pagaderas mensualmente o con más frecuencia y cobradas por un agente con licencia, pagadas con tarjeta de crédito, o pagadas mediante cheque preautorizado o servicio de débito automático de una institución financiera. Véase Fla. Stat. § 627.4555.
Una reducción del monto nominal mantiene parte de la cobertura sin más primas, pero el beneficio por fallecimiento disminuye. Las opciones de liberación de prima reducida funcionan de manera similar.
Un préstamo sobre la póliza le permite pedir dinero prestado con la póliza de vida entera como garantía. La ley de Florida permite que la aseguradora otorgue el préstamo una vez que la póliza tenga valor de rescate en efectivo y ninguna prima esté en mora. El Estatuto § 627.458 de Florida establece: “El valor de préstamo de la póliza será al menos igual al valor de rescate en efectivo al final del año de póliza vigente, salvo que la aseguradora podrá deducir, ya sea de dicho valor de préstamo o del producto del préstamo, cualquier deuda existente que no se haya deducido al determinar dicho valor de rescate, incluidos los intereses devengados pero no vencidos, cualquier saldo impagado de la prima del año de póliza vigente y los intereses del préstamo hasta el final del año de póliza vigente.” Si la deuda total, incluidos los intereses, alcanza el valor de préstamo, la póliza puede terminar, pero solo después de que se haya enviado un aviso con al menos 30 días de antelación. Véase Fla. Stat. § 627.458. Esa sección no se aplica a las pólizas temporales ni a los beneficios de seguro temporal provistos mediante cláusulas adicionales. Cualquier préstamo que siga pendiente al fallecimiento reduce lo que recibe su beneficiario.
Cada opción tiene sus propias ventajas y desventajas, y ninguna se adapta a todos los hogares.
Preguntas fiscales y de flujo de efectivo que conviene revisar antes de cancelar
El rescate puede generar ingresos sujetos a impuestos. La respuesta depende del historial de la póliza y de su situación fiscal.
Por lo general, los beneficios por fallecimiento de un seguro de vida no forman parte de la renta bruta. El IRS explica que la tributación de los beneficios de un seguro de vida depende de las circunstancias de cada caso.
Un préstamo que siga pendiente cuando la póliza termina también puede plantear cuestiones fiscales. Consulte este punto antes de solicitar un rescate o de dejar que un préstamo siga vigente.
Reúna sus estados de cuenta anuales y el historial de primas pagadas. Estos registros muestran cuánto aportó a la póliza, que es el punto de partida para cualquier ganancia sujeta a impuestos. La revisión de un CPA también puede analizar cómo afectarían un rescate o un préstamo al flujo de efectivo de su hogar o de su negocio en los próximos años.
Casos especiales: pólizas de persona clave, de acuerdo de compraventa y transfronterizas
Las pólizas en poder de una empresa requieren revisar el acuerdo que las rige antes de cualquier cancelación.
Una póliza de persona clave pertenece a la empresa. Cancelarla puede afectar a los convenios (covenants) de préstamo que exija un prestamista, a un plan de sucesión y a la capacidad de la empresa para cubrir la pérdida de una persona clave.
El seguro de vida de propiedad del empleador tiene sus propias obligaciones de declaración federal. Conforme a 26 U.S.C. § 6039I, un titular de póliza aplicable que posea contratos de seguro de vida de propiedad del empleador emitidos después de la fecha de promulgación de esta sección debe presentar una declaración que muestre el seguro vigente y conservar los registros necesarios para verificar el cumplimiento. Poner fin a una póliza cambia el seguro que esas declaraciones informan.
Una póliza de acuerdo de compraventa financia un contrato entre propietarios. Si la cancela sin modificar el acuerdo, los propietarios restantes podrían no contar con el dinero que el acuerdo daba por supuesto.
En el caso del seguro de vida para NRI, el titular, el asegurado y el beneficiario pueden vivir en países distintos. Esto puede afectar a la documentación, las firmas y la declaración de impuestos. Verifique los requisitos de la aseguradora para cada parte antes de enviar nada.
Pasos que conviene dar antes de presentar una solicitud de cancelación
Reúna primero sus documentos. Luego pida a la aseguradora, por escrito, las cifras exactas antes de presentar nada.
Su lista de verificación debe incluir el número de póliza, el nombre de la aseguradora, el estado de cuenta actual, el saldo del préstamo, las designaciones de beneficiario y titular, y cualquier documento empresarial o de sucesión vinculado a la póliza.
Pida a la aseguradora, por escrito, las cifras de rescate o de caducidad, la fecha efectiva y la información fiscal que enviará. Las cifras escritas de la aseguradora determinan el resultado, no las estimaciones.
Conforme a Fla. Stat. § 627.455, todo contrato de seguro debe disponer que la póliza sea irrefutable (incontestable) una vez que haya estado vigente durante la vida del asegurado por un periodo de 2 años desde su fecha de emisión, salvo por falta de pago de primas y, a opción de la aseguradora, ciertas disposiciones relativas a beneficios en caso de invalidez y disposiciones que otorguen seguro adicional específicamente contra la muerte por accidente o por medios accidentales. Una nueva póliza tiene sus propias condiciones contractuales, que pueden diferir de las de la póliza que reemplaza. FINRA señala que comparar pólizas implica considerar los cargos por rescate, el valor en efectivo y las consideraciones de reemplazo. Compare las cifras por escrito antes de reemplazar cualquier póliza.
Analice su situación con nuestro equipo
Si está considerando una cancelación, quizás mantenga una póliza que ya no puede pagar. También puede estar tomando la decisión por un padre o por un socio de negocios. Son decisiones difíciles de analizar por cuenta propia.
Puede comuníquese con nuestro equipo para programar una revisión de su caso, nuestra primera reunión. Revisaremos juntos el tipo de póliza, la titularidad, los beneficiarios y su situación fiscal. Cualquier tarifa por la revisión de su caso se le explicará antes de que decida seguir adelante.
El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia, por separado de la práctica de contabilidad.
¿Puedo cancelar y recuperar mi dinero?
Solo un rescate devuelve valor en efectivo, y el monto depende de las cifras actuales de la aseguradora.
¿Dejar de pagar las primas termina la póliza de inmediato?
No. La ley de Florida exige un periodo de gracia de al menos 30 días.
Qué puede esperar de nuestra revisión de caso
Revisión de su póliza
Revisamos el tipo de póliza, las primas que paga y los documentos que ya tiene, explicando cada término en palabras sencillas.
Visión de CPA
Analizamos cómo la decisión puede afectar sus impuestos, su flujo de efectivo y los planes de su negocio o familia.
Pensando en sus seres queridos
Consideramos quién depende de la protección y qué necesitarían si la póliza cambia.
Opciones por escrito
Le presentamos las alternativas con sus ventajas y limitaciones para que pueda decidir con calma.
Antes de decidir, consulte primero
Cancelar o cambiar una póliza puede tener consecuencias fiscales y para la protección de su familia. Los seguros se ofrecen a través de nuestro agente con licencia, por separado de la práctica de contabilidad.
Temas que revisamos juntos
Valor en efectivo
Explicamos qué valor tiene su póliza hoy y cómo se calcula, según las cifras actuales de la aseguradora.
Primas y pagos
Revisamos cuánto paga, con qué frecuencia y qué pasaría si deja de pagar.
Beneficiarios
Verificamos quién recibiría el beneficio y si la designación sigue reflejando sus deseos.
Impuestos y negocio
Consideramos el efecto fiscal y en el flujo de efectivo de su familia o de su empresa.


