



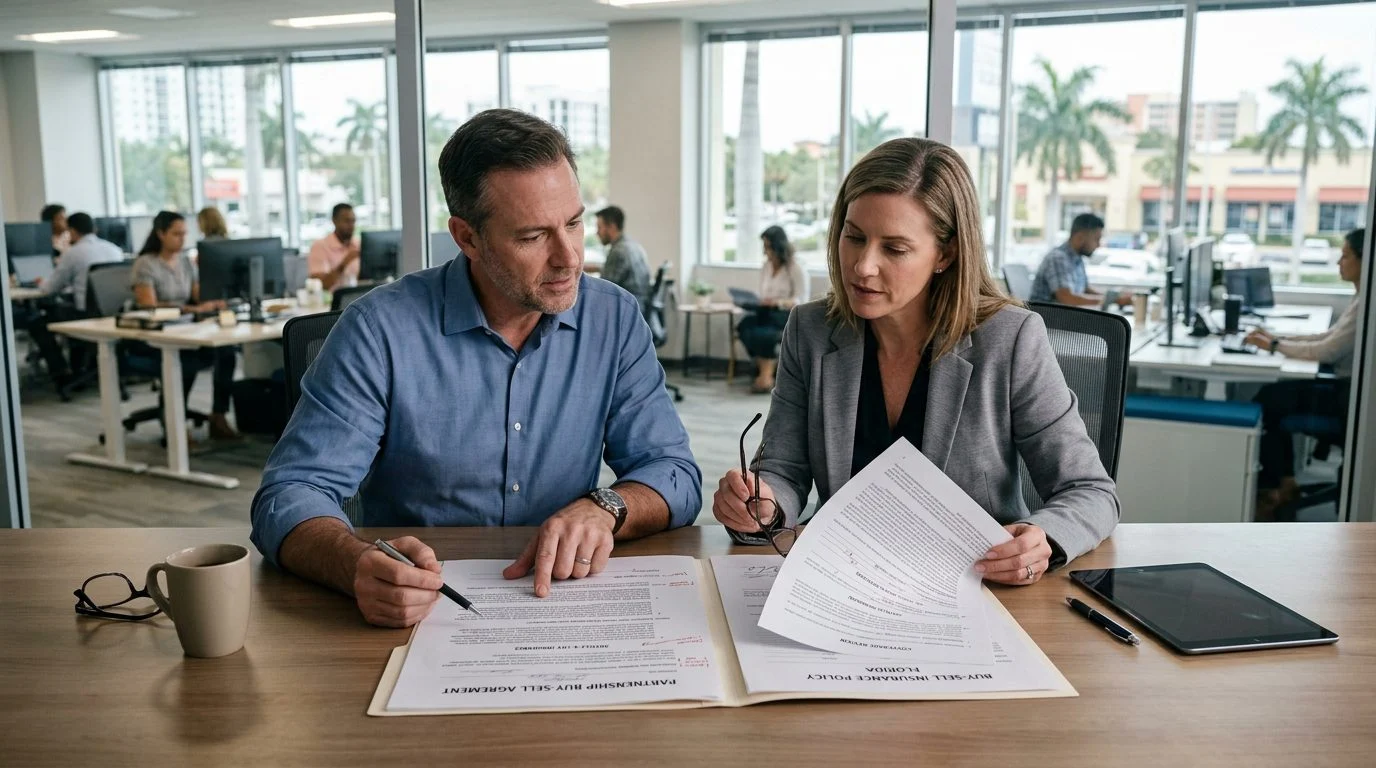
Miami, Florida · Seguro de vida para empresas
Acuerdo de compraventa para corredores de seguros en Florida: revise la cobertura de su negocio
NR CPAs & Business Advisors ayuda a dueños de negocios en Florida a revisar cómo un seguro de vida puede financiar un acuerdo de compraventa entre socios. El seguro se ofrece a través de un agente con licencia, separado de la práctica contable.
Por Nischay Rawal · Publicado 15 de octubre de 2026
Seguro de acuerdo de compraventa entre socios en Florida: revisión de su caso
Un acuerdo de compraventa entre socios es un contrato que fija las condiciones para adquirir la participación de un propietario cuando ocurre un hecho determinado. El seguro de vida es una forma habitual de financiar esa compra. Esta página explica cómo encajan las piezas en Florida y qué conviene revisar antes de depender de ellas.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué es un acuerdo de compraventa entre socios y para quién es
Un acuerdo de compraventa entre socios es un contrato entre propietarios de un negocio. Indica los hechos que activan una compra, como el fallecimiento, la incapacidad, la jubilación, la salida, el divorcio o la venta a un tercero ajeno. Los desencadenantes y el precio dependen de cómo esté redactado el acuerdo.
Florida reconoce los acuerdos entre accionistas que cumplan con Fla. Stat. § 607.0732. Esa sección exige que la existencia del acuerdo conste de forma visible en los certificados de acciones o en la declaración de información de las acciones no certificadas.
Las sociedades de personas también tienen una regla supletoria. Cuando un socio se retira sin que termine la sociedad, Fla. Stat. § 620.8701 exige que la sociedad compre la participación de ese socio por un precio de compra fijado por ley.
Esta modalidad se adapta a los copropietarios de empresas de Florida con capital cerrado, negocios familiares, prácticas profesionales y sociedades con más de un propietario. Conviene plantearse tres preguntas: quién compra, a qué precio y cómo se paga. El seguro de vida es una respuesta a la última pregunta. El acuerdo en sí es un documento jurídico, y esta página es información general, no asesoramiento fiscal ni legal.
Cómo el seguro de vida financia un acuerdo de compraventa entre socios
El seguro de vida puede aportar el dinero para completar una compra cuando fallece un propietario asegurado. Las dos estructuras más comunes son la compra cruzada y el rescate por la entidad.
- Compra cruzada: cada propietario es titular de una póliza sobre los demás propietarios. La elección de titularidad y de beneficiarios debe coincidir con las condiciones del acuerdo.
- Rescate por la entidad: el negocio es titular de una póliza sobre cada propietario y paga sus primas. El negocio puede utilizar el capital para recomprar la participación, según lo que disponga el acuerdo y la póliza.
- También existen fórmulas híbridas. La estructura adecuada depende del tipo de entidad, del número de propietarios y de la redacción del acuerdo.
Florida limita quién puede asegurar a quién. Una entidad empresarial solo puede asegurar a un propietario o a una persona clave si esa persona da su consentimiento por escrito antes de contratar el seguro. La entidad no puede tomar represalias contra quien se niegue (Fla. Stat. § 627.404).
Los resultados fiscales dependen de la póliza, de la estructura empresarial y de las circunstancias de cada persona, y existen excepciones. La deducibilidad de las primas y el tratamiento fiscal de un capital por fallecimiento no son automáticos. La inclusión en el patrimonio también puede depender de la titularidad. Según IRC § 2042, un seguro pagadero a otros beneficiarios puede incluirse en el patrimonio bruto si el causante ostentaba derechos de titularidad en el momento de su fallecimiento. Esta es información general, no asesoramiento fiscal.
Las pólizas permanentes pueden acumular valor en efectivo conforme al contrato. Ese valor incluye montos garantizados y montos no garantizados.
Qué cubre la póliza y qué conviene revisar
Compruebe que el propietario asegurado, el titular de la póliza, el beneficiario y el monto de la póliza coincidan con la finalidad del acuerdo.
- Método de precio. Los acuerdos fijan el precio mediante una fórmula, una tasación o un valor establecido. A efectos del impuesto federal sobre el patrimonio, la participación de un causante en un negocio, como una sociedad de personas o un negocio individual, se valora por el importe neto que pagaría un comprador dispuesto a un vendedor dispuesto, sin que ninguno esté obligado a actuar y ambos conozcan razonablemente los hechos pertinentes. Ese valor neto se basa en todos los factores relevantes, incluida una tasación justa de los activos tangibles e intangibles del negocio (entre ellos el fondo de comercio) a la fecha de valoración y la capacidad de generación de ingresos demostrada por el negocio (Treas. Reg. § 20.2031-3).
- Valores desactualizados. Si el valor acordado no se ha actualizado, el monto de la póliza puede no coincidir con el precio de compra.
- Asegurabilidad. Se requieren preguntas de salud. La emisión puede depender de la asegurabilidad, y la aseguradora decide esto mediante la suscripción.
- Solo un punto de partida. Algunos propietarios comienzan con una cifra basada en la valoración o una estimación basada en los ingresos. Eso es un punto de partida aproximado, no el monto que necesita su negocio. El monto adecuado depende de lo que el acuerdo debe financiar.
- Cambios futuros. Cualquier aumento posterior de la cobertura depende de la asegurabilidad y de las circunstancias en ese momento. Ningún aumento está garantizado.
- Préstamos sobre la póliza. Un préstamo puede reducir el valor en efectivo y el capital por fallecimiento. Según Fla. Stat. § 627.458, si la deuda del préstamo alcanza el valor de préstamo, la póliza puede terminarse, pero solo después de al menos 30 días de aviso. Esa sección no se aplica a las pólizas temporales.
- Primas. Las primas dependen de la aseguradora, de la póliza, de la suscripción y de las circunstancias individuales. Esta página no ofrece cifras de primas.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Qué esperar: desde el primer contacto hasta una póliza financiada
El proceso va desde la revisión de su caso hasta la documentación, la selección de la aseguradora, la solicitud y la suscripción. Los plazos dependen de la aseguradora y no se garantiza ningún calendario.
- Primer contacto. Describa el negocio, los propietarios y cualquier acuerdo existente.
- Revisión de su caso. Nischay Rawal revisa la titularidad, el método de valoración y la estructura de financiación.
- Documentos. Reúna los documentos societarios, los porcentajes de propiedad, las valoraciones actuales y los datos de los propietarios que la suscripción pueda solicitar.
- Ilustraciones. Las ilustraciones muestran montos garantizados y no garantizados. Los dividendos, cuando una póliza los pague, no están garantizados. Revisamos las ilustraciones directamente con usted.
- Solicitud. Se requieren preguntas de salud, y pueden aplicarse requisitos médicos. La aseguradora decide la emisión mediante la suscripción.
- Prevea otra revisión cuando cambien la titularidad o los valores.
Cómo NR CPAs & Business Advisors aborda la financiación de compraventas entre socios
NR CPAs & Business Advisors es una firma de CPA de Miami que asesora a propietarios de negocios en cuestiones fiscales y de flujo de caja. La firma también ayuda a familias y propietarios a revisar su seguro de vida.
El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia, separado de la práctica contable de la firma. La ley de Florida permite a una persona actuar o anunciarse como agente de seguros únicamente cuando tenga una licencia vigente y esté autorizada (Fla. Stat. § 626.112).
Nuestro equipo incluye asistentes y personal de oficina. Los agentes de seguros pueden recibir comisiones. Una firma de CPA que acepta una comisión por un producto vendido a un cliente debe revelarlo por escrito (Fla. Stat. § 473.3205). No ofrecemos descuentos ni otros incentivos para comprar.
Esta página y la revisión de su caso son información general. La titularidad, la valoración y las decisiones de financiación dependen de los hechos específicos de su caso.
Preguntas frecuentes sobre el seguro de un acuerdo de compraventa entre socios
¿El seguro de vida debe financiar un acuerdo de compraventa entre socios?
No. El seguro de vida es un método común, pero no el único. Existen otros métodos de financiación, y la opción adecuada depende del negocio.
¿Qué monto de cobertura debe tener una póliza de compraventa entre socios?
Ninguna cifra única se ajusta a todos los negocios. Un número basado en la valoración o en los ingresos es solo un punto de partida que depende de lo que el acuerdo debe financiar.
¿Qué pasa si cambia la salud de un propietario después de firmar?
La emisión y las primas dependen de la suscripción en el momento de la solicitud. Los cambios de salud pueden afectar a si se puede emitir una póliza.
¿El capital por fallecimiento tributa?
El tratamiento fiscal depende de la póliza, de la estructura empresarial, de las excepciones y de las circunstancias individuales. Esta es información general, no asesoramiento fiscal.
¿Puedo pedir un préstamo con la póliza como garantía?
Un préstamo puede reducir el valor en efectivo y el capital por fallecimiento. Las condiciones dependen de la póliza y de la aseguradora.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Inicie su revisión de caso para la cobertura de compraventa entre socios
Si su acuerdo de compraventa entre socios está firmado pero no existe un seguro de vida correspondiente, o si un propietario se ha incorporado o ha salido, el siguiente paso es una revisión de su caso. Llámenos hoy o use la página de contacto para solicitar una revisión con Nischay Rawal. Los propietarios de Miami, Fort Lauderdale, West Palm Beach, Orlando, Tampa y Jacksonville pueden contactarnos de la misma manera.
El seguro se ofrece a través de Nischay Rawal, agente de seguros con licencia en Florida, separado de la práctica contable. La cobertura, las primas y los beneficios dependen de la suscripción de la aseguradora emisora y de los términos de la póliza. Las pólizas de seguro de vida pueden incluir un período de revisión; su duración y condiciones dependen de la póliza y de la aseguradora emisora. La forma en que ese período se aplica a una póliza concreta depende de los términos de la póliza de la aseguradora emisora. Esta página es información general, no asesoramiento fiscal.
Lo que revisamos en su primera reunión
Cómo se financia la compra
Un acuerdo buy-sell fija cómo se transfieren las participaciones si un socio fallece, se incapacita o sale de la empresa. Revisamos si un seguro de vida es un método adecuado para financiar esa compra, según el acuerdo y la póliza.
Coherencia entre acuerdo y póliza
Verificamos que el acuerdo entre socios, la titularidad de la póliza y los beneficiarios coincidan con lo que los socios pretenden lograr.
Situación de cada socio
Cada socio tiene circunstancias distintas.
Otras formas de financiación
El seguro de vida es un método común, pero no el único. Le explicamos otras alternativas para que compare con información clara.
Aviso importante
El seguro de vida no es la única forma de financiar un acuerdo buy-sell, y ninguna cifra de cobertura se ajusta a todos los negocios. Cualquier cifra es solo un punto de partida general que depende de su empresa y de su situación. Los beneficios, las primas, las condiciones y el tratamiento fiscal dependen de la póliza, del contrato, de la aseguradora emisora y de su situación particular, y esta información es general, no asesoría fiscal ni legal. La emisión depende de la suscripción de la aseguradora.
Acuerdo entre socios
Tenga a la mano el acuerdo buy-sell vigente, incluso si no se ha revisado en los últimos años.
Valuación de la empresa
Reúna la información reciente sobre el valor de la empresa y la participación de cada socio.
Pólizas existentes
Incluya cualquier póliza de vida ya contratada por la empresa o por los socios, con su aseguradora y beneficiarios.
Preguntas de los socios
Anote las dudas de cada socio para que la reunión cubra las prioridades de todos.


