



Seguro de Vida a Término
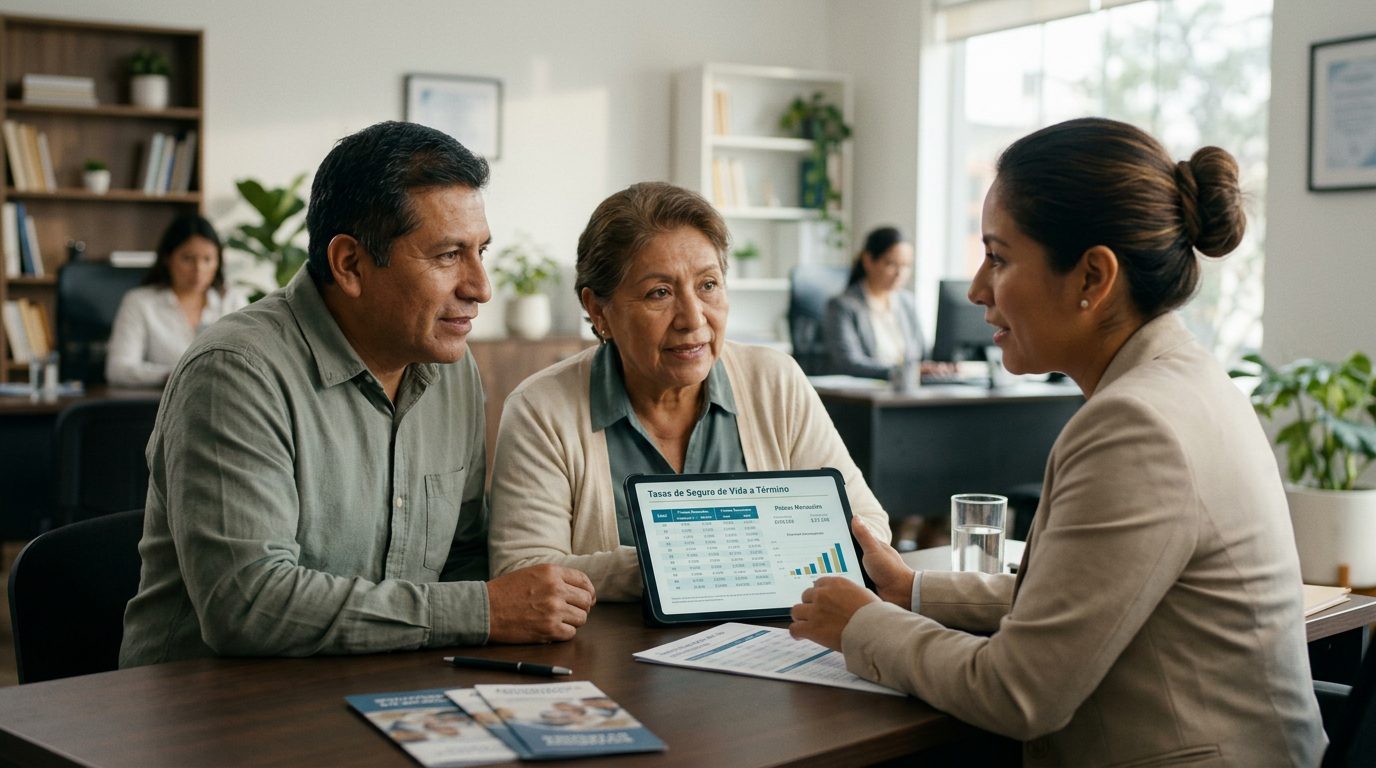
Tasas de Seguros de Vida a Término por Edad
Entienda cómo la edad afecta el costo de su cobertura y proteja a su familia con un plan que se ajuste a su presupuesto
Por Nischay Rawal · Publicado 05/10/2026
Seguros de Vida a Término: Tasas por Edad y Bloqueo de Tasas
Las primas de seguros de vida a término aumentan con la edad porque las aseguradoras evalúan el riesgo en función de la esperanza de vida y la probabilidad de un reclamo durante el plazo de la póliza. Los solicitantes más jóvenes pagan tasas más bajas porque tienen más años por delante y estadísticamente un riesgo menor de reclamos. Entender cómo la edad impulsa su tasa—y por qué bloquear esa tasa temprano es importante—es la clave para tomar una decisión inteligente sobre cobertura a término.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Cómo la Edad Afecta su Tasa de Seguro de Vida a Término
La edad es uno de los factores principales que las aseguradoras utilizan para calcular su prima. La relación entre edad y costo no es lineal: las tasas aumentan gradualmente en sus 30s y 40s, luego se aceleran más pronunciadamente después de los 50–55 años.
Aquí está el por qué: un treintañero que compra una póliza a término de 20 años tendrá entre 50 y 80 años durante el período de cobertura. Un cincuentañero que compra el mismo término de 20 años tendrá entre 70 y 90 años. Cuanto mayor sea su edad al solicitar, mayor será la probabilidad estadística de que presente un reclamo durante el plazo. Las aseguradoras cotizan ese riesgo en su prima.
Su salud, historial médico y estilo de vida—estado de fumador, ocupación, historial médico familiar—también afectan su tasa junto con la edad. Pero la edad sigue siendo un factor principal. Dos solicitantes con perfiles de salud idénticos pagarán tasas diferentes basadas únicamente en su edad en el momento de la solicitud.
Lo Que Pagará: Tasas de Seguros de Vida a Término por Edad
Las tasas de seguros de vida a término varían significativamente según la aseguradora, el estado de salud y la suscripción. Los precios reales no son cotizaciones y no deben tratarse como vinculantes; la cantidad que pague depende de la aseguradora, su salud y la suscripción.
En general, para una cantidad de cobertura determinada en un término de 20 años, la prima mensual aumenta con la edad en la que solicita—costando lo menos en sus 30s, algo más en sus 40s, más nuevamente en sus 50s, y considerablemente más a los 60 años.
El mismo patrón se mantiene a medida que aumenta el beneficio por muerte: una cantidad de cobertura más grande cuesta más por mes que una más pequeña a la misma edad, y la brecha entre solicitantes más jóvenes y mayores se amplía a medida que aumenta la cantidad de cobertura.
Su duración del término también afecta la tasa. Un término de 10 años cuesta menos por mes que un término de 20 años, pero deberá volver a solicitar cuando termine. Un término de 30 años bloquea su tasa por más tiempo pero cuesta más por mes por adelantado. Cuanto más largo sea el plazo, más estará pagando por la certeza de que su tasa no cambiará a medida que envejece.
Por Qué Bloquear su Tasa Temprano es Importante
Aquí está la ventaja crítica de comprar un seguro de vida a término antes que después: una vez que compra una póliza a término, su tasa se bloquea durante todo el plazo—no aumenta a medida que envejece durante ese plazo.
Si compra un término de 20 años de $500,000 a los 40 años y bloquea una tasa de $50 por mes, pagará $50 por mes durante 20 años, incluso cuando tenga 60 años. Si espera y compra la misma póliza a los 60 años, su tasa bloqueada será mucho más alta—quizás $150 por mes o más—y pagará esa tasa más alta durante los próximos 20 años.
Por eso muchas personas compran seguros a término en sus 30s o 40s, incluso si no necesitan el beneficio completo inmediatamente. El bloqueo de tasa es una forma de protección financiera: está asegurando un costo más bajo durante décadas, protegiéndose contra aumentos de tasa relacionados con la edad.
Si su término de 20 años termina cuando tiene 60 años y aún necesita cobertura, deberá solicitar nuevamente. En ese momento, su nueva póliza se cotizará a su edad en ese momento—60—y su tasa será significativamente más alta que hace 20 años. Por eso el tiempo es importante: esperar cinco o diez años para comprar puede costarle miles de dólares durante la vida de la póliza.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
¿A Qué Edad Debería Dejar de Tener Seguro de Vida a Término?
La edad correcta para dejar de tener seguro a término depende de su situación, no de una fecha del calendario.
Mantenga el seguro a término si: – Tiene una hipoteca e hijos pequeños que dependen de sus ingresos – Tiene deuda significativa que sería una carga para su familia – Es propietario de un negocio con necesidades de acuerdo de compraventa o seguro de persona clave – Aún no ha acumulado suficientes ahorros para la jubilación para reemplazar sus ingresos
Considere reducir o eliminar el seguro a término si: – Sus dependientes son adultos e independientes financieramente – Ha pagado deudas importantes – Tiene ahorros e inversiones sustanciales para la jubilación – Tiene 70 u 80 años y no tiene dependientes que dependan de sus ingresos
Muchas personas reducen su cobertura a medida que envejecen: por ejemplo, manteniendo una póliza de $250,000 en sus 60s incluso si tenían una póliza de $1,000,000 en sus 40s. Otros mantienen cobertura completa por más tiempo si aún están apoyando un negocio o miembros de la familia.
Perspectiva de un CPA: el seguro a término es una parte de su plan financiero general. La cantidad y duración correctas dependen de sus necesidades de reemplazo de ingresos, su plan patrimonial y estructura empresarial—no solo de su edad.
Cómo Obtener la Mejor Tasa para su Edad
Solicite cuando esté en buen estado de salud. Las aseguradoras suscriben en función de su salud en el momento de la solicitud. Si espera, su salud puede cambiar, o su edad aumentará, o ambas cosas. De cualquier manera, su tasa aumenta.
Sea honesto en su solicitud. Tergiversar su historial de salud, medicamentos o estilo de vida puede anular una póliza. Las aseguradoras verifican la información a través de registros médicos y bases de datos de recetas. La precisión lo protege a usted y a su familia.
Piense cuidadosamente sobre su duración del término. Un término de 20 años bloquea una tasa más baja que un término de 30 años pero requiere volver a solicitar en 20 años. Un término de 30 años cuesta más por mes pero le da más certeza. No hay una respuesta “correcta” universal—depende de su cronograma y de cuándo espera que cambien sus necesidades de cobertura.
Compare entre aseguradoras. Las tasas varían. Un CPA puede ayudarle a comparar opciones no solo en precio, sino en cómo la prima se ajusta a su flujo de efectivo y situación fiscal, y si el seguro a término se alinea con sus objetivos financieros y empresariales más amplios.
Seguro de Vida a Término y su Plan General
Para propietarios de negocios y profesionales, el seguro de vida a término a menudo juega un papel en la planificación más grande:
- Seguro de acuerdo de compraventa: Si es propietario de un negocio con socios, el seguro a término puede financiar un acuerdo de compraventa, asegurando que sus socios o sus herederos puedan comprar su participación si muere.
- Seguro de persona clave: Un negocio puede comprar seguro a término sobre un empleado crítico para cubrir el costo de reemplazar a esa persona o cubrir ingresos perdidos durante una transición.
Desde la perspectiva de un CPA, la pregunta no es solo “¿Cuánto cuesta el término?” sino “¿Cómo se ajusta el seguro a término a mi flujo de efectivo, estructura empresarial y plan a largo plazo?” A veces el término es la respuesta correcta. A veces la vida entera, cobertura de persona clave, o una combinación tiene más sentido.
Preguntas Frecuentes
P: ¿Puedo obtener seguro de vida a término a los 70 años o más?
R: Sí, pero las tasas son significativamente más altas y algunas aseguradoras tienen límites de edad. Muchas aseguradoras ofrecen pólizas hasta sus 80s, aunque la disponibilidad y los precios varían.
P: ¿Qué sucede cuando termina mi plazo?
R: Su cobertura se detiene a menos que renueve o compre una nueva póliza. Las tasas de renovación se basan en su edad en la renovación y su estado de salud actual.
P: ¿Mi salud afecta mi tasa más que mi edad?
R: Ambas importan. Un treintañero con condiciones de salud graves puede pagar más que un cincuentañero saludable, pero la edad sigue siendo un factor principal.
P: ¿Puedo convertir una póliza a término a vida entera?
R: Muchas pólizas a término incluyen una opción de conversión, permitiéndole cambiar a cobertura permanente. Cualquier cambio dependería de los términos de su póliza, y pueden aplicarse preguntas de salud porque la emisión depende de la asegurabilidad. Los términos y condiciones varían según la póliza y la aseguradora.
P: ¿Qué pasa si mi salud cambia después de que compro una póliza a término?
R: Su tasa se mantiene igual—ese es el beneficio del bloqueo de tasa. Los cambios de salud no afectan su prima durante el plazo.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Próximos Pasos: Entender su Tasa y Necesidades de Cobertura
Ahora entiende cómo la edad impulsa las tasas de seguros de vida a término y por qué bloquear su tasa temprano puede ahorrarle miles de dólares durante décadas.
Si está sopesando el seguro a término contra la cobertura de vida entera, considerando seguro de persona clave o seguro de acuerdo de compraventa para un negocio, o tratando de entender cómo el término se ajusta a su plan patrimonial general, el próximo paso es pensar en su propia situación: su edad, dependientes, ingresos, estructura empresarial, y cuánto tiempo desea cobertura.
Si le gustaría explorar cómo el término, la vida entera, u otras opciones de cobertura se alinean con su flujo de efectivo y objetivos financieros, una revisión de su caso puede ayudarle a ver el panorama completo desde la perspectiva de un CPA—no solo el costo, sino cómo cada opción funciona dentro de su plan general.
Preguntas Frecuentes Sobre Tasas por Edad
¿Puedo obtener seguro de vida a término a los 70 años o más?
Sí, pero las tasas son significativamente más altas y algunas aseguradoras tienen límites de edad. Muchas aseguradoras ofrecen pólizas hasta los 80 años, aunque la disponibilidad y los precios varían según su salud y la aseguradora.
¿Qué sucede cuando termina mi plazo?
Su cobertura se detiene a menos que renueve o compre una nueva póliza. Es importante revisar sus necesidades de protección antes de que expire su término actual para evitar una brecha en la cobertura.
¿Por qué las tasas aumentan con la edad?
Las aseguradoras cobran primas más altas a medida que envejece porque el riesgo de fallecimiento aumenta con la edad. Asegurar su cobertura cuando es más joven generalmente resulta en tasas más bajas durante todo el plazo.
¿Cómo puedo encontrar la mejor tasa para mi edad?
Nuestro equipo de CPAs revisa su situación financiera y de salud para conectarlo con opciones de cobertura que se alineen con sus necesidades y presupuesto. Comuníquese para una revisión de su caso.
Por Qué Elegir a NR CPAs & Business Advisors
Perspectiva de CPA
Analizamos el seguro de vida a través de la lente de impuestos y flujo de efectivo, no solo cobertura. Esto significa que su protección se integra con su plan financiero general.
Múltiples Tipos de Cobertura
Ofrecemos seguro a término, vida entera, seguros de persona clave y cobertura de acuerdos de compraventa. Encontramos la solución adecuada para su situación.
Experiencia con Familias e Empresarios
Trabajamos con familias, profesionales y propietarios de negocios en toda la nación, incluyendo hogares y empresas indoamericanas.
Disponibles en Florida y Más Allá
Servimos a Miami, Fort Lauderdale, West Palm Beach, Orlando, Tampa, Jacksonville y clientes en todo Estados Unidos.
Importante: La Salud Importa
Las tasas que ve dependen de su edad, salud y antecedentes médicos. Durante el proceso de revisión de su caso, se le harán preguntas de salud y su cobertura dependerá de su asegurabilidad.
Proteja a Sus Seres Queridos Hoy
Áreas de práctica relacionadas
- Seguro de Vida a Plazo: Cobertura que se Ajusta a tu Presupuesto y Cronograma
- Seguro de Vida a Plazo en Florida


