



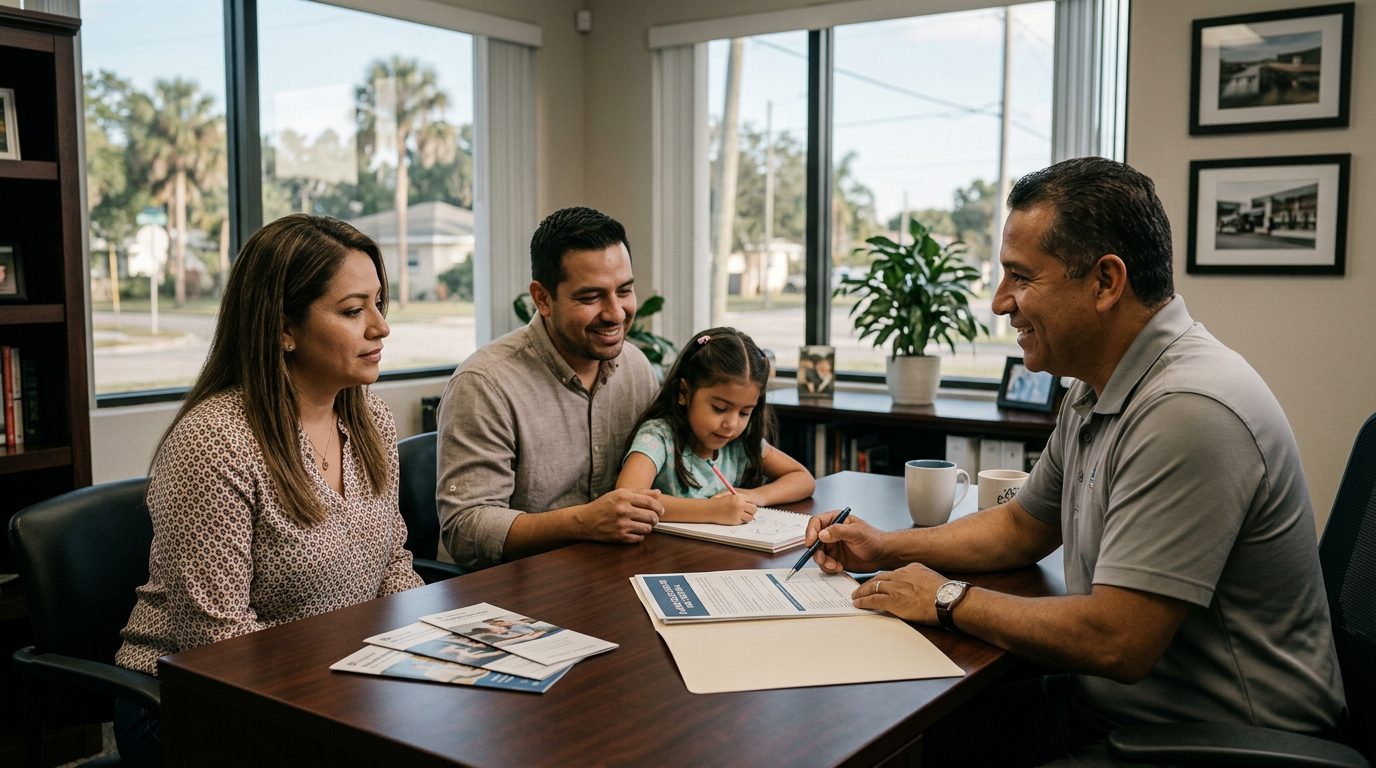
Seguro de Vida en Tampa
Protege a tu Familia con Seguro de Vida Temporal
Cobertura asequible que brinda tranquilidad a tu hogar. NR CPAs & Business Advisors te ayuda a elegir la protección adecuada.
Por Nischay Rawal · Publicado 04/10/2026
Seguro de Vida a Término en Tampa: Protección para Su Familia
El seguro de vida a término proporciona protección de beneficio por muerte directa durante un período establecido—típicamente 10, 20 o 30 años—con una prima fija que paga cada mes. Si usted fallece durante ese término, su beneficiario recibe el beneficio por muerte completo, y conforme a la ley fiscal federal, ese beneficio generalmente se excluye del ingreso bruto, lo que significa que su familia lo recibe sin deber impuesto federal sobre la renta.
Para las familias y propietarios de negocios en Tampa, el seguro de vida a término ofrece protección asequible sin la complejidad o el costo más alto de la cobertura de vida entera permanente. Es directo: usted elige la duración del término, la cantidad de cobertura y su beneficiario. Si algo le sucede durante ese término, su familia tiene el colchón financiero que necesita.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Por Qué las Familias y Propietarios de Negocios de Tampa Eligen Seguro de Vida a Término
El seguro de vida a término se ajusta a las necesidades del mundo real de profesionales que trabajan, familias jóvenes y propietarios de negocios que desean protección sin complejidad innecesaria. Las primas son más bajas que el seguro de vida entera porque está comprando protección temporal, no cobertura permanente con valor en efectivo.
A diferencia del seguro de vida entera, que acumula valor en efectivo y dura toda su vida, el seguro a término proporciona protección de beneficio por muerte puro durante los años que especifique. Cuando su término termina, la cobertura se detiene—a menos que renueve o convierta la póliza a vida entera. Esta simplicidad atrae a personas que saben exactamente cuándo necesitan protección más: mientras crían hijos, pagan una hipoteca o construyen un negocio.
La Guía del Comprador de Seguros de Vida de NAIC recomienda que los consumidores consideren cuánta cobertura necesitan en función del ingreso, deudas, dependientes y objetivos financieros antes de comprar una póliza. Esa es la conversación que tenemos durante una revisión de su caso.
¿Cuánta Cobertura de Seguro de Vida a Término Necesita en Tampa?
La cantidad correcta de cobertura depende de su ingreso, deudas, dependientes y objetivos a largo plazo. Un punto de partida común es de 5 a 10 veces su ingreso anual, pero eso es solo una regla general—su necesidad real puede ser mayor o menor.
Piense en lo que su familia necesitaría si usted no estuviera aquí: saldo de hipoteca, impuestos sobre la propiedad, costos de educación para sus hijos, gastos de vida durante varios años y cualquier deuda pendiente. Agregue a eso el costo de reemplazar su ingreso durante los años en que sus hijos son jóvenes o su negocio depende de su trabajo. Ese total se acerca más a su necesidad real de cobertura.
Como firma de CPAs, traemos una perspectiva fiscal y de flujo de efectivo a esta decisión. Si es propietario de un negocio, su cantidad de cobertura puede necesitar tener en cuenta la estructura de su negocio, su responsabilidad fiscal y el flujo de efectivo que genera su negocio. Una revisión de su caso le ayuda a considerar estos factores y llegar a un número que realmente se ajuste a su situación.
Seguro de Vida a Término y Su Negocio en Tampa
Los propietarios de negocios a menudo utilizan el seguro de vida a término para financiar arreglos críticos de protección empresarial. Dos estructuras comunes son el seguro de persona clave y el seguro de acuerdo de compraventa.
El seguro de persona clave protege su negocio si un miembro crítico del equipo fallece. El negocio es propietario de la póliza, paga las primas y recibe el beneficio por muerte. Este efectivo le ayuda a reclutar y capacitar a un reemplazo, cubrir ingresos perdidos o estabilizar las operaciones durante una transición.
El seguro de acuerdo de compraventa se financia con una póliza de seguro de vida—a menudo seguro a término por su asequibilidad—y asegura una transición de propiedad sin problemas si un socio comercial o propietario fallece. Cuando ocurre una muerte, los ingresos del seguro financian la compra de la participación de ese propietario, de modo que el negocio y los propietarios restantes estén protegidos, y la familia del propietario fallecido recibe un valor justo.
Ambos arreglos requieren una estructuración cuidadosa para alinearse con sus objetivos comerciales y su situación fiscal. Ayudamos a propietarios de negocios en todo Estados Unidos, incluyendo propietarios de negocios indoamericanos en Tampa, a diseñar estas protecciones como parte de un plan de sucesión más amplio.
Costos de Seguro de Vida a Término y Primas en Tampa
Su prima depende de su edad, salud, cantidad de cobertura y la duración de su término. Los solicitantes más jóvenes y saludables típicamente pagan primas más bajas porque representan un riesgo menor para la aseguradora.
Un de 35 años en buena salud que compra una póliza a término de 20 años pagará significativamente menos por mes que un de 55 años que compra la misma cobertura. De manera similar, un término de 30 años cuesta más que un término de 20 años para la misma persona, porque la ventana de riesgo es más larga.
Durante una revisión de su caso, le ayudamos a entender cuánto costará su protección y exploramos duraciones de término y cantidades de cobertura que se ajusten a su presupuesto y sus necesidades.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Qué Sucede Durante el Proceso de Suscripción
Antes de que una aseguradora emita una póliza de vida a término, evalúa su asegurabilidad a través de un proceso llamado suscripción. Esto típicamente implica preguntas de salud y, dependiendo de su cantidad de cobertura y edad, un examen médico.
La aseguradora revisa su historial médico, estado de salud actual, estilo de vida y otros factores de riesgo para decidir si emite la póliza y a qué tasa de prima. Este proceso es estándar y manejable. La mayoría de los solicitantes lo atraviesan sin problemas, y el objetivo de la aseguradora es entender su riesgo real, no negar la cobertura arbitrariamente.
Si tiene problemas de salud, no asuma que será rechazado. Muchas personas con condiciones controladas califican para cobertura. El proceso de suscripción simplemente asegura que la prima que paga refleje su perfil de riesgo real.
Seguro de Vida a Término y Su Plan Patrimonial
Cuando usted fallece, su beneficio por muerte de seguro de vida a término pasa directamente a su beneficiario designado fuera de la sucesión. Esto significa que su familia recibe el dinero rápidamente, sin demoras judiciales ni divulgación pública.
Su seguro de vida a término debe coordinarse con su testamento, fideicomiso y otros documentos de planificación patrimonial. Si sus designaciones de beneficiarios no se alinean con su plan patrimonial general, su beneficio por muerte podría ir a algún lugar que no pretendía.
Desde la perspectiva de un CPA, el seguro de vida a término es una herramienta en una estrategia financiera y fiscal más amplia. Proporciona liquidez a su patrimonio, puede financiar legados y puede reducir la presión sobre otros activos. Una revisión de su caso le ayuda a ver cómo el seguro a término se ajusta a su panorama completo.
Por Qué Trabajar con una Firma de CPAs para Seguro de Vida a Término
NR CPAs & Business Advisors ayuda a familias, profesionales y propietarios de negocios en todo Estados Unidos—incluyendo hogares y propietarios de negocios indoamericanos—a elegir y comprar seguros de vida con la perspectiva de un CPA sobre impuestos y flujo de efectivo.
Servimos a Tampa, Miami, Fort Lauderdale, West Palm Beach, Orlando, Jacksonville y más allá. Manejamos seguro de vida a término, seguro de vida entera, seguro de persona clave, seguro de acuerdo de compraventa y seguro de vida de planificación patrimonial. Porque ofrecemos la gama completa bajo un mismo techo, no necesita buscar alrededor o coordinar entre diferentes asesores.
Nuestra perspectiva se basa en la ley fiscal, la estructura empresarial y el flujo de efectivo real—no solo en ventas. Hemos trabajado con familias y propietarios de negocios a través de la decisión de cobertura, el proceso de suscripción y la gestión continua de su protección.
Próximos Pasos: Obtener Su Revisión de Su Caso
Una revisión de su caso es la primera reunión donde escuchamos su situación y le ayudamos a considerar la protección adecuada para su familia o negocio.
Durante una revisión de su caso, discutimos su ingreso, deudas, dependientes y objetivos. Hablamos sobre la estructura de su negocio y cualquier necesidad de protección empresarial. Explicamos el seguro de vida a término en lenguaje simple, respondemos sus preguntas y le ayudamos a entender cuánto costará la cobertura. Luego usted decide si desea avanzar.
Si está criando una familia o dirigiendo un negocio en Tampa y desea protección directa sin complejidad, personas en su situación se comunican con nosotros regularmente—hablemos sobre lo que el seguro de vida a término puede hacer por usted.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Preguntas Frecuentes
¿Cuál es la diferencia entre el seguro de vida a término y el seguro de vida entera?
El seguro a término proporciona protección de beneficio por muerte temporal durante un período establecido a una prima más baja; el seguro de vida entera proporciona protección permanente y acumula valor en efectivo, costando más por mes.
¿Puedo convertir mi póliza de vida a término a vida entera más tarde?
Muchas pólizas a término incluyen una opción de conversión que le permite convertir a vida entera sin un nuevo examen médico, aunque la prima aumentará.
¿Qué sucede cuando mi término termina?
Cuando su término expira, su cobertura se detiene a menos que renueve la póliza (generalmente a una prima más alta que refleja su edad mayor) o la convierta a vida entera.
¿Es el beneficio por muerte imponible para mi beneficiario?
No. Conforme a la ley fiscal federal, los beneficios por muerte del seguro de vida generalmente se excluyen del ingreso bruto, por lo que su beneficiario recibe el monto completo sin deber impuesto federal sobre la renta.
¿Necesito un examen médico para el seguro de vida a término?
Depende de su edad y cantidad de cobertura. Las pólizas más pequeñas pueden no requerir un examen, pero la mayoría de las pólizas de vida a término implican preguntas de salud y, a menudo, un examen médico para evaluar la asegurabilidad.
¿Puedo usar el seguro de vida a término para financiar un acuerdo de compraventa?
Sí. El seguro a término se usa a menudo para financiar acuerdos de compraventa porque es asequible y proporciona el beneficio por muerte necesario para comprar la participación de un propietario si ese propietario fallece.
Por qué elegir NR CPAs & Business Advisors
Visión de CPA
Analizamos tu seguro de vida desde la perspectiva fiscal y de flujo de efectivo, no solo de protección.
Enfoque en Familias
Entendemos las necesidades de familias, profesionales y dueños de negocios en toda la Florida.
Opciones Completas
Desde vida temporal hasta vida entera, seguros de persona clave y acuerdos de compraventa.
Asesoría Personalizada
Realizamos una revisión de tu caso para encontrar la cobertura que se ajusta a tu situación.
Tipos de Seguro de Vida que Ofrecemos
Seguro de Vida Temporal
Protección por muerte durante un período establecido con primas más bajas. Ideal para familias que necesitan cobertura asequible.
Seguro de Vida Entera
Protección permanente que acumula valor en efectivo. Ofrece seguridad de por vida con beneficios adicionales.
Seguro de Persona Clave
Protege tu negocio si un miembro clave del equipo fallece. Cubre pérdidas financieras y gastos operativos.
Seguro de Compraventa
Asegura que los socios puedan comprar la participación del otro en caso de fallecimiento, protegiendo el negocio.
Punto Importante
El seguro de vida es una decisión financiera importante. Considera tu situación familiar, ingresos y obligaciones al elegir el monto y tipo de cobertura.
Protege a los Tuyos Hoy
Áreas de práctica relacionadas
- Seguro de Vida a Término: Cobertura que se Ajusta a tu Presupuesto y Plazo
- Seguro de Vida a Término en Florida
- Term Life Insurance Orlando | Affordable Family Protection


