



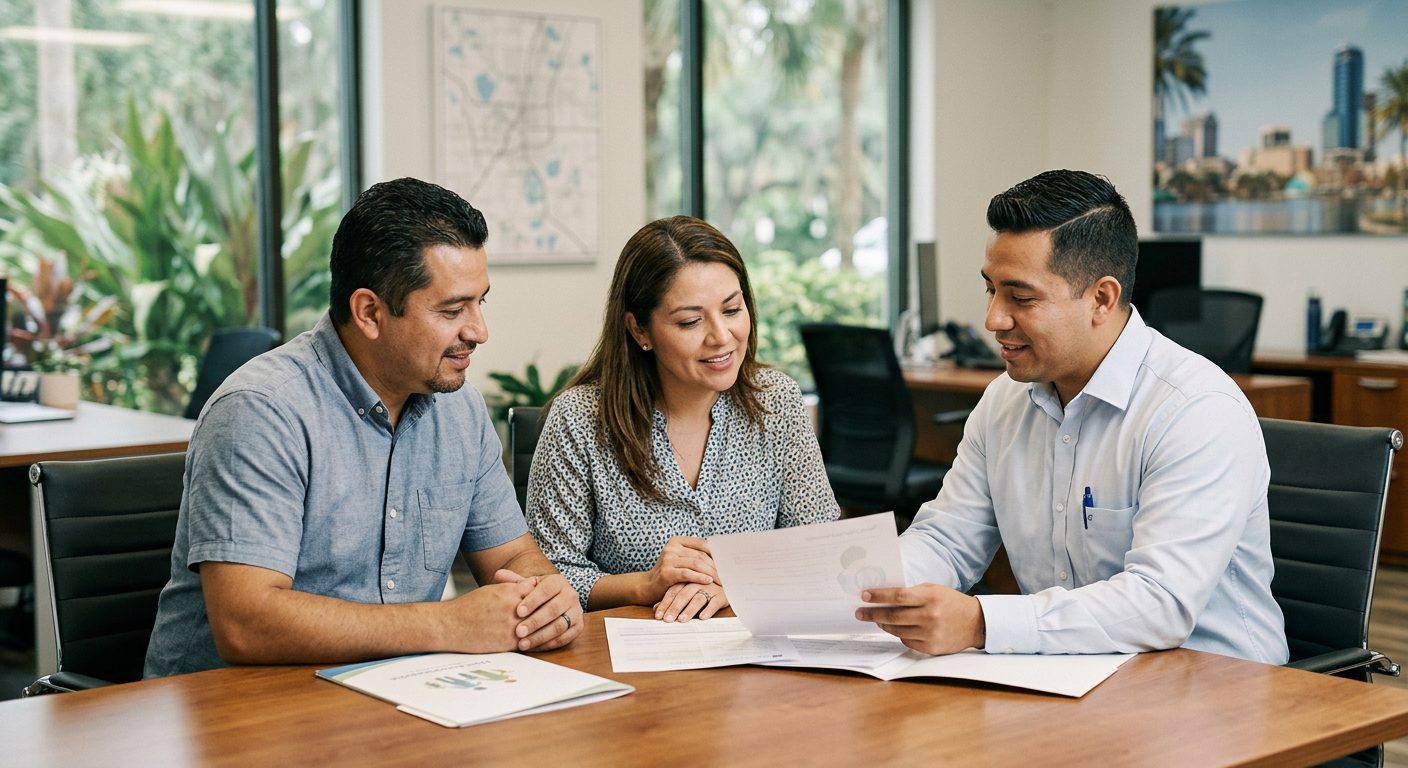
Seguro de Vida Temporal
Seguro de Vida Temporal en Orlando: Protección Asequible para Su Familia
Cobertura de vida a plazo que se ajusta a su presupuesto y protege lo que más importa
Por Nischay Rawal · Publicado 04/10/2026
Seguro de Vida a Plazo en Orlando: Protección Asequible para Su Familia
El seguro de vida a plazo proporciona cobertura por un período fijo—típicamente 10, 20 o 30 años—y paga un beneficio por muerte a sus beneficiarios si usted fallece durante ese plazo, según la Guía del Comprador de Seguros de Vida de la NAIC. Es la forma más directa en que las familias de Orlando protegen sus ingresos y cubren gastos importantes cuando más importa.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Qué Es el Seguro de Vida a Plazo?
El seguro de vida a plazo es cobertura temporal que dura el número de años que usted elige. Usted paga una prima mensual o anual; si fallece durante ese plazo, sus beneficiarios reciben el beneficio por muerte que seleccionó. A diferencia del seguro de vida entera, la cobertura a plazo no acumula valor en efectivo—es protección pura a un precio asequible.
Las familias de Orlando eligen el seguro de vida a plazo porque se adapta a las principales etapas de la vida. Un padre joven con una hipoteca e hijos en edad escolar puede asegurar tasas bajas por 20 o 30 años. Un propietario de negocio puede usar cobertura a plazo para financiar un acuerdo de compraventa o proteger el negocio si un empleado clave fallece. Un profesional puede reemplazar los ingresos perdidos mientras su familia se ajusta. El seguro de vida a plazo es directo: usted sabe qué está pagando, qué recibirá su familia, y cuándo termina la cobertura.
Por Qué el Seguro de Vida a Plazo Importa en Orlando
Sus ingresos son el activo más importante de su familia. Si algo le sucede, el seguro de vida a plazo reemplaza esos ingresos para que su familia pueda pagar la hipoteca, cubrir costos de educación, y mantener su nivel de vida.
Proteger la seguridad financiera de su familia. Si usted es el principal generador de ingresos, su muerte crearía una crisis financiera inmediata. El seguro de vida a plazo asegura que su familia no pierda la casa o tenga que sacar a sus hijos de la escuela.
Cubrir deudas importantes durante los años de máximos ingresos. La mayoría de las familias de Orlando tienen una hipoteca por 20 o 30 años. El seguro de vida a plazo con un beneficio igual al saldo de su hipoteca significa que su familia será propietaria de la casa libre de deuda si usted fallece.
Asegurar que la educación de sus hijos esté financiada. Los costos de la universidad siguen aumentando. El seguro de vida a plazo puede cubrir matrícula, alojamiento y comida para que los planes educativos de sus hijos no se desmoronen.
Reemplazar sus ingresos mientras su familia se ajusta. Incluso con ahorros, su familia necesita tiempo para adaptarse. Una póliza a plazo proporciona el reemplazo de ingresos que les da espacio para respirar.
Apoyar su negocio durante la transición. Si usted es propietario de un negocio o socio, el seguro de vida a plazo puede financiar un acuerdo de compraventa o proteger el negocio del impacto financiero de perder a una persona clave.
¿Exactamente Qué Es una Póliza de Seguro de Vida a Plazo?
Una póliza de vida a plazo es un contrato entre usted y una compañía de seguros. Usted acepta pagar primas; la aseguradora acepta pagar un beneficio por muerte a sus beneficiarios si usted fallece durante el plazo.
El plazo: Usted elige cuánto tiempo desea cobertura—10, 20 o 30 años. La mayoría de las familias de Orlando eligen 20 o 30 años para alinearse con su hipoteca o la independencia de su hijo menor.
El beneficio por muerte: Esta es la cantidad que recibirá su familia. Usted decide este número basándose en sus ingresos, deudas y objetivos. Típicamente está entre $250,000 y $1 millón para familias, aunque puede ser mayor.
La prima: Esto es lo que usted paga cada mes o año. Una vez que asegura una tasa, permanece igual durante todo el plazo—sin sorpresas. Los solicitantes más jóvenes y saludables pagan primas más bajas.
Renovabilidad y conversión: Muchas pólizas a plazo le permiten renovar por otro plazo después de que termina su plazo inicial, aunque las primas generalmente aumentan. Algunas pólizas también le permiten convertir a cobertura permanente (como seguro de vida entera) sin un nuevo examen médico, según Seguro de Vida en Florida: Una Guía para Consumidores.
Elegir la Duración Correcta del Plazo para Su Situación
El plazo que elige depende de cuándo necesitará el dinero más.
Plazo de 10 años: Primas más bajas, cobertura a corto plazo. Bueno si tiene una deuda específica (como un préstamo comercial) que se pagará en 10 años.
Plazo de 20 años: Cubre la mayoría de sus años de trabajo y equilibra asequibilidad con protección. Ideal si su hijo mayor será independiente en 20 años y su hipoteca estará a mitad de pagarse.
Plazo de 30 años: Protección más larga, primas más altas que 20 años. Mejor si tiene hijos pequeños y una hipoteca larga, o si desea cobertura durante toda su vida laboral.
Desde la perspectiva de un CPA, el plazo correcto coincide con cuándo necesitará el dinero más. Si sus hijos serán independientes en 20 años y su hipoteca será manejable, un plazo de 20 años tiene sentido. Si desea mantener cobertura hasta la jubilación, 30 años se alinea con sus años de trabajo.
¿Cuánto Seguro de Vida a Plazo Necesita?
Una regla común es 5 a 10 veces sus ingresos anuales. Si gana $75,000 por año, querría $375,000 a $750,000 en cobertura. Pero su necesidad real depende de su situación específica.
Factores a considerar: – El saldo de su hipoteca – Las edades de sus hijos y costos de educación – Los ingresos de su cónyuge (si los hay) – Otras deudas (préstamos de auto, préstamos estudiantiles, préstamos comerciales) – Sus ahorros e inversiones – Su industria y seguridad laboral
El costo de vida de Orlando, los valores inmobiliarios locales, y su profesión afectan cuánta cobertura tiene sentido. Un profesional en el centro de Orlando con una hipoteca de $400,000 y dos hijos pequeños necesita cobertura diferente a la de un jubilado sin dependientes.
Una revisión de su caso con nuestro equipo le ayuda a pensar en la necesidad de seguros y cómo se ajusta a su panorama financiero y fiscal general. Le ayudamos a evitar comprar muy poco (dejando a su familia expuesta) o demasiado (pagando por cobertura que no necesita).
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
¿Qué Sucede Después de Que Termina Su Plazo?
Cuando termina su plazo, su cobertura termina—a menos que tome medidas.
Renovación: Muchas pólizas le permiten renovar por otro plazo. No necesita un nuevo examen médico, pero su prima aumentará según su edad y salud en la renovación.
Conversión a cobertura permanente: Puede ser capaz de convertir su póliza a plazo a seguro de vida entera sin probar su salud nuevamente. Esto es valioso si su salud ha cambiado y ya no puede calificar para nueva cobertura a plazo.
Reevaluar sus necesidades: Después de 20 o 30 años, su situación habrá cambiado. Sus hijos pueden ser independientes, su hipoteca pagada, o su negocio vendido. Una revisión de su caso le ayuda a decidir si necesita más protección, menos, o un tipo diferente de cobertura.
Seguro de Vida a Plazo e Impuestos
Entender el tratamiento fiscal del seguro de vida a plazo le ayuda a tomar la decisión correcta.
Las primas no son deducibles de impuestos para cobertura personal. Cuando compra seguro de vida a plazo para proteger a su familia, paga primas con dólares después de impuestos. Esto es cierto ya sea que pague mensual o anualmente.
Los beneficios por muerte generalmente están libres de impuestos sobre la renta para sus beneficiarios. Bajo 26 U.S.C. § 101(a), los beneficios por muerte de seguros de vida se excluyen del ingreso bruto de sus beneficiarios. Su familia recibe el beneficio completo sin deber impuestos federales sobre la renta.
Los propietarios de negocios enfrentan reglas diferentes. Si es propietario de un negocio y compra seguro de vida a plazo como cobertura de persona clave o para financiar un acuerdo de compraventa, el tratamiento fiscal cambia. Bajo 26 U.S.C. § 264(a)(1), las primas en pólizas donde el negocio es beneficiario no son deducibles de impuestos. Sin embargo, el beneficio por muerte generalmente no es gravable para el negocio, y la póliza puede financiar una transferencia de propiedad libre de impuestos.
Para seguros de propiedad del empleador (persona clave), 26 U.S.C. § 101(j) requiere notificación escrita y consentimiento del empleado antes de que se emita la póliza.
Asuntos de planificación patrimonial. El seguro de vida a plazo puede estructurarse para apoyar su plan patrimonial general y minimizar impuestos. Una perspectiva de CPA le ayuda a coordinar cobertura a plazo con su testamento, fideicomisos, y otros activos.
Seguro de Vida a Plazo para Profesionales y Propietarios de Negocios de Orlando
Si es trabajador independiente, socio, o propietario de negocio, el seguro de vida a plazo sirve un propósito diferente al que tiene para empleados W-2.
Seguro de persona clave: Si su negocio depende de usted u otro miembro crítico del equipo, el seguro de vida a plazo protege el negocio si esa persona fallece. El beneficio por muerte reemplaza los ingresos perdidos mientras el negocio encuentra un reemplazo o realiza la transición de operaciones.
Acuerdos de compraventa: Cuando los socios comerciales acuerdan que los socios sobrevivientes comprarán la participación del socio fallecido, el seguro de vida a plazo financia esa compra. La póliza asegura que el negocio pueda pagar a la familia del socio fallecido sin endeudarse o interrumpir operaciones.
Responsabilidad profesional y reemplazo de ingresos: Consultores, abogados, contadores, y otros profesionales a menudo usan seguro de vida a plazo para proteger a sus familias si no pueden trabajar debido a la muerte. El beneficio reemplaza los ingresos que su práctica habría generado.
Planificación de sucesión empresarial: El seguro de vida a plazo es a menudo parte de un plan de sucesión más amplio. Un CPA le ayuda a coordinar cobertura a plazo con su estructura comercial, su acuerdo de compraventa, y sus objetivos financieros personales.
Cómo Comenzar con Seguro de Vida a Plazo en Orlando
Obtener seguro de vida a plazo es directo.
Evalúe sus necesidades. Piense en los gastos de su familia, sus deudas, y sus objetivos. ¿Cuántos ingresos necesitaría su familia si usted no estuviera aquí? ¿Qué deudas necesitarían cubrir? ¿Cuánto tiempo desea cobertura?
Obtenga una revisión de su caso. Le ayudamos a entender qué cantidad y duración de plazo se ajustan a su situación. Preguntaremos sobre sus ingresos, su familia, su negocio (si aplica), y sus objetivos. Explicaremos cómo funciona el seguro de vida a plazo y cómo se ajusta a su panorama financiero general.
Responda preguntas de salud. Las aseguradoras preguntan sobre su salud e historial médico para determinar sus tasas y elegibilidad. Completará un cuestionario de salud; algunas pólizas requieren un examen médico. Sea honesto—las aseguradoras verifican información, y las declaraciones falsas pueden afectar su cobertura.
Reciba su póliza. Una vez que la aseguradora aprueba su solicitud, su cobertura comienza. Recibirá sus documentos de póliza y puede actualizar sus beneficiarios en cualquier momento.
Revise regularmente. La vida cambia—matrimonio, hijos, crecimiento empresarial, compra de casa—significa que su cobertura también debe cambiar. Una revisión de su caso cada pocos años asegura que todavía tiene la cantidad y tipo correcto de protección.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Por Qué Trabajar con una Firma de CPAs para Seguro de Vida a Plazo
La mayoría de las personas compran seguro de vida a plazo de un agente de seguros o corredor. Nosotros lo abordamos diferente.
Perspectiva fiscal: Entendemos cómo el seguro de vida a plazo se ajusta a su panorama fiscal y de flujo de efectivo general. Explicamos la no deducibilidad de las primas personales y la naturaleza libre de impuestos sobre la renta de los beneficios por muerte desde el principio, para que tome decisiones basadas en hechos, no en suposiciones.
Propietarios de negocios: Ayudamos a coordinar seguros a plazo con acuerdos de compraventa, cobertura de persona clave, y planificación de sucesión. Pensamos en cómo se gravará el beneficio por muerte, cómo financia la compra, y cómo protege a su familia y su negocio.
Familias: Pensamos en sus necesidades de seguros junto con su plan financiero. Le ayudamos a evitar comprar demasiado o muy poco, y nos aseguramos de que su cobertura se alinee con sus otros activos y objetivos.
Sin conflictos: No somos agentes de seguros impulsados por comisiones. Somos CPAs. Nuestro incentivo es alineación con su salud financiera, no ventas de pólizas.
Sirviendo a Orlando y el Centro de Florida: Trabajamos con familias, profesionales, y propietarios de negocios en toda Florida y los Estados Unidos. Entendemos el mercado inmobiliario de Orlando, la comunidad empresarial local, y los desafíos financieros que enfrentan las familias aquí.
Obtenga Su Revisión de Cobertura de Seguro de Vida a Plazo en Orlando
Si está pensando en proteger los ingresos de su familia durante sus años de trabajo—ya sea que tenga una hipoteca, hijos pequeños, o un negocio que proteger—una revisión de su caso le ayuda a entender qué significa el seguro de vida a plazo para su situación específica.
Caminaremos a través de sus necesidades, sus opciones, y qué tiene sentido para usted. Comuníquese para comenzar.
Por Qué Elegir Seguro de Vida Temporal
Protección Clara y Directa
El seguro de vida a plazo paga un beneficio por muerte a sus beneficiarios si usted fallece durante el período de cobertura que eligió—típicamente 10, 20 o 30 años. Es la forma más directa en que las familias protegen sus ingresos.
Cubre Gastos Importantes
Ayuda a cubrir hipotecas, deudas, educación de los hijos y otros gastos cuando su familia más lo necesita.
Perspectiva de CPA
Analizamos su cobertura considerando impuestos y flujo de efectivo, para que entienda cómo el seguro de vida temporal encaja en su plan financiero general.
Primas Predecibles
Sus pagos mensuales permanecen iguales durante todo el plazo, lo que facilita presupuestar y planificar.
Cómo Funciona el Seguro de Vida Temporal
Usted Elige el Plazo
Seleccione la duración de cobertura que necesita: 10, 20, 30 años u otro período que proteja a su familia durante los años críticos.
Paga una Prima Mensual
Realiza pagos regulares por su cobertura. La prima se mantiene igual durante todo el plazo que eligió.
Su Familia Recibe el Beneficio
Si usted fallece durante el plazo, sus beneficiarios reciben el monto de cobertura que contrató, libre de impuestos federales sobre la renta.
Revisamos Su Caso
En su revisión de cobertura, analizamos cuánta protección necesita, qué plazo tiene sentido y cómo encaja en su situación fiscal y financiera.
Lo Que Debe Saber
El seguro de vida temporal es cobertura temporal solamente—no tiene valor en efectivo después de que termina el plazo. Si busca cobertura permanente con posibilidad de acumular valor, el seguro de vida entera es una opción diferente que podemos analizar con usted.
Proteja a Su Familia Hoy
Áreas de práctica relacionadas
- Seguro de Vida a Término: Cobertura que se Ajusta a tu Presupuesto y Plazo
- Seguro de Vida a Término en Florida


