



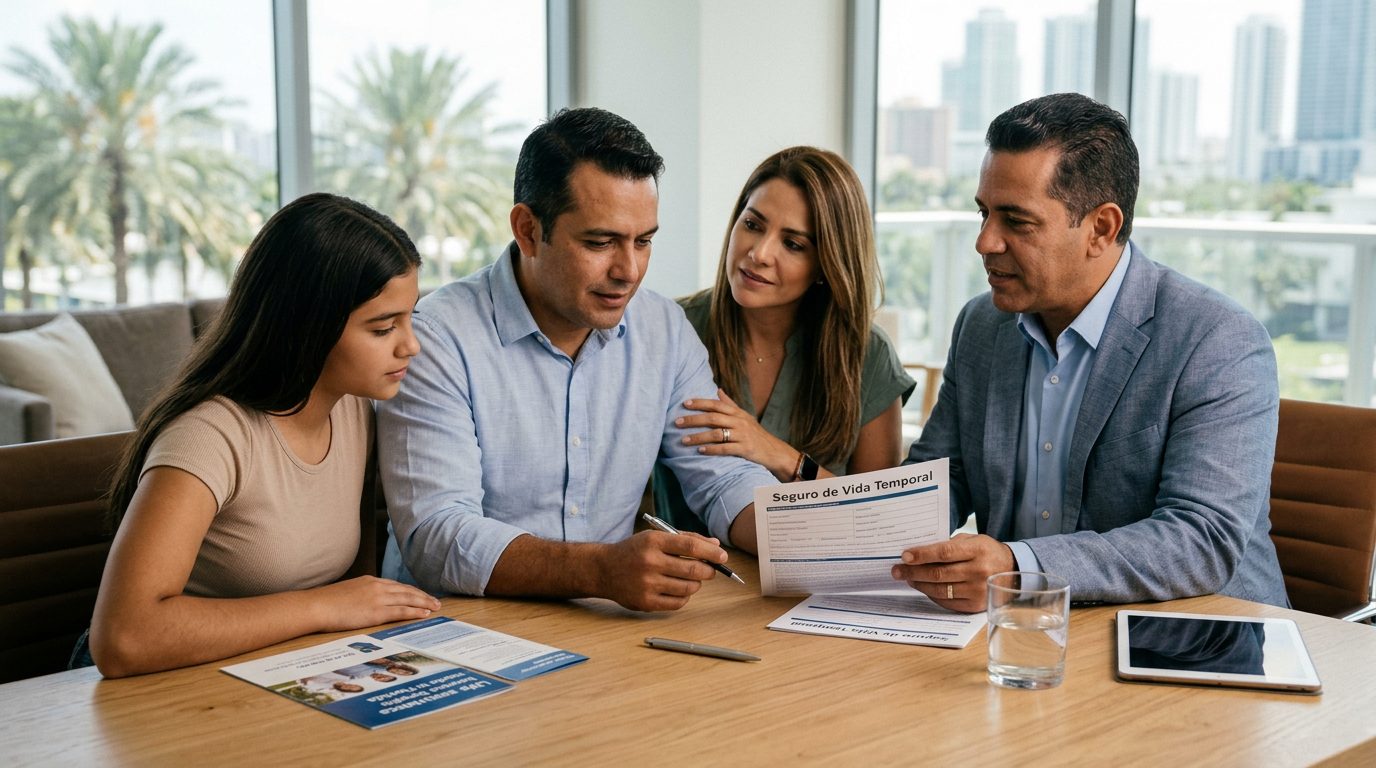
Seguro de Vida Temporal
Seguro de Vida Temporal en Miami: Protección Asequible para su Familia
Cobertura de término a plazos que se ajustan a su presupuesto. Entienda cómo funciona y cuánto cuesta con la perspectiva de un contador.
Por Nischay Rawal · Publicado 04/10/2026
Seguro de Vida a Término en Miami: Cobertura, Costos y Cuánto Necesita
El seguro de vida a término proporciona protección temporal a una prima fija durante un número determinado de años—típicamente 10, 20 o 30 años. Si muere durante ese período, su beneficiario recibe un beneficio por muerte. Es la forma más asequible de proteger a su familia durante sus años de máximos ingresos y crianza de hijos, y es especialmente valioso para las familias y propietarios de negocios de Miami que enfrentan altos costos de vida y obligaciones financieras complejas.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Qué es el Seguro de Vida a Término?
El seguro de vida a término lo cubre durante un período específico con una prima fija que no aumenta durante el término. Usted paga una prima mensual o anual; si fallece mientras la póliza está activa, su beneficiario designado recibe el beneficio por muerte (la cantidad de cobertura que eligió). Cuando el término termina, la cobertura se detiene—puede renovar, solicitar una nueva cobertura, o dejar que expire.
Términos clave explicados:
- Beneficio por muerte: la cantidad pagada a su beneficiario si fallece durante el término.
- Beneficiario: la persona o entidad que usted designa para recibir el beneficio por muerte.
- Prima: el costo que paga por la cobertura, generalmente mensual o anual.
- Suscripción: el proceso que utilizan las aseguradoras para evaluar su salud y factores de riesgo.
- Asegurabilidad: si usted califica para cobertura según su salud, edad y otros factores.
El seguro de vida a término difiere fundamentalmente del seguro de vida entera. El término es temporal y no genera valor en efectivo—está pagando únicamente por protección. El seguro de vida entera es permanente, cuesta significativamente más, y acumula valor en efectivo con el tiempo. Para la mayoría de las familias de Miami, el seguro de vida a término es la mejor opción durante los años de trabajo cuando la protección de ingresos es más importante.
Por Qué las Familias y Propietarios de Negocios de Miami Eligen el Seguro de Vida a Término
El costo de vida en Miami es uno de los más altos de Florida. La hipoteca de una familia sola puede exceder $2,000 mensuales, y los costos de educación, cuidado infantil y atención médica se suman rápidamente. Si el principal generador de ingresos fallece, esa familia enfrenta una crisis financiera sin protección adecuada.
El seguro de vida a término resuelve esto reemplazando el ingreso perdido. Un treintañero que gana $75,000 anuales podría tener $750,000 en cobertura—suficiente para pagar la hipoteca, financiar la universidad y reemplazar ingresos durante varios años. En los hogares de dos ingresos de Miami, ambos cónyuges frecuentemente tienen pólizas de término para asegurar que la muerte de ninguno de los miembros de la familia descarrile el plan financiero de la familia.
Para los propietarios de negocios, el seguro de vida a término cumple dos funciones críticas:
- Seguro de persona clave: protege el negocio si un propietario crítico o empleado fallece. El negocio recibe el beneficio y lo usa para cubrir ingresos perdidos, contratar un reemplazo, o mantener las operaciones estables.
- Seguro de acuerdo de compraventa: financia la compra de la participación empresarial de un socio fallecido, asegurando que los propietarios sobrevivientes puedan comprar la participación del fallecido y evitando venta forzada o disputas familiares.
La próspera comunidad de pequeños negocios de Miami—desde bienes raíces hasta servicios profesionales hasta importación-exportación—depende en gran medida de estos arreglos. La orientación de un CPA asegura que el seguro se alinee con su estructura empresarial, situación fiscal y plan de sucesión.
¿Cuánto Cuesta el Seguro de Vida a Término en Miami?
Su prima depende de varios factores:
- Edad: los solicitantes más jóvenes pagan menos; un treintañero paga mucho menos que un cincuentañero por la misma cobertura.
- Salud: las condiciones preexistentes, medicamentos e historial médico afectan su tarifa. Los fumadores típicamente pagan 2–4 veces más que los no fumadores.
- Cantidad de cobertura: más cobertura cuesta más, pero el costo por dólar frecuentemente disminuye en cantidades más altas.
- Duración del término: un término de 10 años cuesta menos mensualmente que un término de 30 años, aunque el costo total con el tiempo puede diferir.
- Ocupación y estilo de vida: trabajos peligrosos o pasatiempos riesgosos pueden aumentar las primas.
No citamos tasas específicas para aseguradoras nombradas—la ley de Florida prohíbe eso. En cambio, entienda que su salud individual, edad y circunstancias determinan su costo exacto a través de la suscripción. Un treintañero en excelente salud que compra $500,000 en cobertura de 20 años pagará mucho menos que un cincuentañero con diabetes que compra la misma cantidad.
Lo importante: cuanto más joven y saludable sea cuando solicite, más baja será su tarifa fijada para todo el término. Esperar cinco años puede significar pagar significativamente más.
Duraciones de Término Comunes y Lo Que Cubren
Término de 10 años es la opción más corta y más barata. Funciona para cobertura puente—por ejemplo, hasta que se pague un préstamo comercial o un hijo termine la universidad. Después de 10 años, puede renovar (generalmente a una tarifa más alta que refleja su edad actual) o solicitar una nueva cobertura.
Término de 20 años es la opción más popular para familias. Cubre el período de pago de la hipoteca y lleva a los niños a través de la universidad. Un treintañero que compra un término de 20 años tendrá 55 años al vencimiento—frecuentemente cuando los hijos son independientes y se aproxima la jubilación.
Término de 30 años extiende la protección a sus primeros años de jubilación. Un treintañero que compra un término de 30 años tiene cobertura hasta los 65 años. Esto atrae a profesionales más jóvenes que desean certeza a largo plazo y a aquellos con obligaciones comerciales a largo plazo.
Elija la duración de su término según sus obligaciones financieras. Si su hipoteca tiene 18 años restantes y su hijo más joven se graduará en 16 años, un término de 20 años se alinea con esos hitos.
¿Cuánta Cobertura Realmente Necesita?
Un punto de partida común es 5–10 veces su ingreso bruto anual. Alguien que gana $100,000 podría tener $500,000 a $1 millón en cobertura. Pero eso es solo una regla general—su necesidad real depende de su situación específica.
Calcúlelo de esta manera:
- Deudas pendientes: saldo de hipoteca, préstamos para automóviles, tarjetas de crédito, préstamos estudiantiles.
- Gastos finales: funeral, facturas médicas, costos de patrimonio (típicamente $10,000–$20,000).
- Reemplazo de ingresos: cuántos años de ingresos su familia necesita si usted fallece. Muchas familias necesitan cobertura de 10–15 años.
- Costos de educación: universidad para cada hijo (en Miami, la escuela privada y la universidad pueden exceder $100,000 por hijo).
- Cuidado de dependientes: apoyo continuo para un cónyuge o hijo adulto con necesidades especiales.
Los factores específicos de Miami importan:
Los valores de bienes raíces aquí son altos, por lo que las hipotecas son grandes. Los hogares de dos ingresos significan que ambos cónyuges frecuentemente necesitan cobertura. Los propietarios de negocios pueden necesitar cobertura adicional para financiar acuerdos de compraventa o proteger empleados clave.
La falta de cobertura es un riesgo real. Muy poca cobertura deja a su familia luchando. El exceso de cobertura desperdicia dinero en primas que no necesita. Una revisión de su caso ayuda a ajustar correctamente su protección a sus obligaciones reales y flujo de efectivo.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Seguro de Vida a Término para Propietarios de Negocios de Miami
Seguro de persona clave protege el negocio cuando un propietario crítico o empleado fallece. Si su negocio depende de usted—sus relaciones con clientes, su experiencia, su liderazgo—el seguro de persona clave financia las operaciones durante la transición. El negocio es el titular de la póliza y el beneficiario; el beneficio por muerte va al negocio, no a su familia.
Seguro de acuerdo de compraventa financia la compra de la participación de propiedad de un socio fallecido. Sin él, la muerte de un socio puede forzar una venta o crear conflicto entre los socios sobrevivientes y los herederos del fallecido. El seguro asegura una transición suave y planificada y protege la continuidad del negocio.
Ambos arreglos tienen implicaciones fiscales y legales. Bajo 26 U.S.C. § 264(a)(1), las primas en pólizas donde el negocio es un beneficiario no son deducibles fiscalmente. Sin embargo, el beneficio por muerte en sí generalmente no es ingreso gravable para el negocio. Además, el seguro de vida propiedad del empleador requiere notificación escrita al empleado y consentimiento escrito antes de que se emita la póliza; sin estos, el beneficio por muerte por encima de las primas pagadas se vuelve gravable.
Un CPA asegura que su estructura empresarial, arreglo de propiedad y estrategia de seguros se alineen y minimicen la exposición fiscal.
El Proceso de Suscripción: Qué Esperar
Cuando solicita un seguro de vida a término, la aseguradora realiza la suscripción—una evaluación de su salud y riesgo para determinar si es asegurable y a qué tarifa.
Responderá preguntas detalladas de salud sobre:
- Condiciones médicas actuales y pasadas.
- Medicamentos que toma.
- Historial médico familiar.
- Factores de estilo de vida (fumar, consumo de alcohol, pasatiempos peligrosos).
- Ocupación y viajes.
La aseguradora puede solicitar registros médicos, ordenar análisis de sangre o un examen médico, o contactar a su médico. Este proceso típicamente toma 2–6 semanas. Si está en buena salud, la aprobación es directa. Si tiene una condición preexistente, la aseguradora puede aprobarlo a una tarifa más alta, requerir suscripción adicional, o rechazar la cobertura.
Asegurabilidad es la determinación de la aseguradora de que usted cumple con sus estándares de salud y riesgo. Usted es asegurable, asegurable a una tarifa más alta, o no asegurable. Las preguntas de salud son estándar y necesarias; no hay forma de comprar seguro de vida sin ellas.
Seguro de Vida a Término vs. Seguro de Vida Entera: ¿Cuál es Correcto para Usted?
El seguro de vida a término es temporal, asequible y puramente protector. Paga por cobertura; no hay valor en efectivo. Es ideal para protección de ingresos durante los años de trabajo y para financiar arreglos comerciales. El bajo costo le permite comprar cobertura sustancial.
El seguro de vida entera es permanente. Paga primas más altas, pero la póliza acumula valor en efectivo—un componente de ahorro que crece con impuestos diferidos. Puede pedir prestado contra él, entregarlo por efectivo, o usarlo como parte de un plan de patrimonio. El seguro de vida entera dura toda su vida, por lo que el beneficio por muerte está garantizado que se pague (suponiendo que se paguen las primas).
Para la mayoría de las familias de Miami, el seguro de vida a término tiene sentido durante los años de máximos ingresos. Necesita protección mientras está apoyando dependientes y llevando deuda. Una vez que su hipoteca está pagada, los hijos son independientes, y ha acumulado ahorros, su necesidad de cobertura de término puede disminuir.
El seguro de vida entera se ajusta a diferentes escenarios: necesidades permanentes de planificación de patrimonio, transferencia de riqueza a herederos, o situaciones donde desea cobertura garantizada de por vida y no le importa el costo más alto.
La perspectiva de un CPA importa aquí. El seguro de vida a término es directo para propósitos fiscales. El valor en efectivo de la vida entera y los préstamos de póliza tienen implicaciones fiscales. El seguro de vida entera también afecta su flujo de efectivo general y plan financiero de manera diferente que el término. Su CPA puede ayudarle a sopesar estos compromisos.
Preguntas Frecuentes Sobre el Seguro de Vida a Término
¿Puedo convertir término a vida entera?
Muchas pólizas de término incluyen un cláusula de conversión, permitiéndole convertir a vida entera sin someterse nuevamente a exámenes médicos. Esto es valioso si su salud declina—puede asegurar cobertura de vida entera basada en su salud cuando era más joven. Verifique su póliza para los términos de conversión.
¿Qué sucede cuando mi término termina?
La cobertura se detiene. Puede renovar la póliza (generalmente a una tarifa más alta que refleja su edad actual), solicitar una nueva cobertura (sujeta a suscripción), o dejar que expire. Algunas pólizas permiten renovación garantizada sin nueva suscripción, aunque la tarifa aumenta.
¿Puedo aumentar mi cobertura más tarde?
Depende de su póliza. Algunas permiten aumentos sin nueva suscripción hasta un límite; otras requieren suscripción. Cuanto antes aumente, mejor será su tarifa, ya que es más joven.
¿Es el seguro de vida a término gravable para mi beneficiario?
No. Bajo la ley federal, los beneficios por muerte del seguro de vida generalmente se excluyen del ingreso bruto del beneficiario, lo que significa que no se adeuda impuesto federal sobre la renta en los ingresos.
¿Son mis primas deducibles fiscalmente?
No para cobertura personal. Las primas en seguros de vida no son deducibles cuando usted es directa o indirectamente un beneficiario. Para pólizas propiedad de negocios (persona clave o compraventa), las primas tampoco son deducibles, aunque el beneficio por muerte no es ingreso gravable para el negocio.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Por Qué Trabajar Con un CPA en Su Decisión de Seguro de Vida a Término
Muchas personas compran seguro de vida a término aisladamente—ven una tarifa, compran cobertura, y avanzan. Eso es una oportunidad perdida. Su decisión de seguro de vida afecta sus impuestos, flujo de efectivo, y estrategia financiera general.
Un CPA aporta varias ventajas:
- Eficiencia fiscal: entender cómo el seguro de vida a término interactúa con sus ingresos, deducciones y plan de patrimonio.
- Alineación de flujo de efectivo: asegurar que las primas se ajusten a su presupuesto sin tensionar sus finanzas o competir con otros objetivos.
- Coordinación empresarial: para propietarios, alinear cobertura de persona clave y compraventa con estructura empresarial, planificación de sucesión y estrategia fiscal.
- Planificación de patrimonio: posicionar el seguro de vida como parte de un plan integral de transferencia de riqueza y protección.
- Protección familiar: equilibrar protección asequible con sus obligaciones y objetivos financieros generales.
En NR CPAs & Business Advisors, hemos trabajado con familias, profesionales y propietarios de negocios de Miami durante años. Entendemos el panorama local—altos costos de bienes raíces, hogares de dos ingresos, estructuras familiares de inmigrantes y patrones de propiedad empresarial. Vemos su decisión de seguro de vida a término a través de la lente de su imagen financiera completa, no solo del producto de seguros en sí.
Próximos Pasos: Obtener Su Cobertura Correcta
Comience evaluando sus necesidades. Haga una lista de sus dependientes, deudas pendientes, cronograma de reemplazo de ingresos y cualquier interés comercial. Entienda sus opciones: duración del término, cantidad de cobertura, y si término, vida entera, o una combinación tiene sentido para su situación.
Luego comuníquese. Una revisión de su caso con un CPA que entienda tanto seguros como sus finanzas lo ayuda a tomar una decisión confiada. Se irá sabiendo exactamente qué protección necesita, por qué, y cómo se ajusta a su presupuesto y objetivos.
Si está considerando el seguro de vida a término para proteger a su familia o financiar su negocio, personas en su situación se comunican regularmente—hablemos sobre sus necesidades de cobertura.
Por Qué Elegir Seguro de Vida Temporal
Cobertura Clara y Directa
El seguro de término le ofrece protección por un período específico—10, 20 o 30 años. Si algo le sucede durante ese plazo, su familia recibe el beneficio. Sin complejidad.
Costos Predecibles
Sus pagos mensuales permanecen iguales durante todo el término. Sabe exactamente cuánto pagará cada mes, lo que facilita la planificación.
Análisis desde la Perspectiva Fiscal
Como contadores, evaluamos cómo el seguro de término encaja en su flujo de caja general y su situación tributaria.
Protección Cuando Más la Necesita
El término es ideal durante los años en que su familia depende más de sus ingresos: cuando los hijos son pequeños o la hipoteca es alta.
Preguntas Frecuentes sobre Seguro de Vida Temporal
¿Puedo Convertir Término a Vida Entera?
Muchas pólizas de término incluyen una cláusula de conversión que le permite cambiar a vida entera sin someterse nuevamente a exámenes médicos. Esto es valioso si su salud cambia—puede asegurar cobertura de vida entera basada en su salud cuando era más joven. Verifique los términos de conversión en su póliza.
¿Qué Sucede Cuando mi Término Termina?
Cuando expira su plazo de término, la cobertura finaliza. En ese momento, puede renovar (generalmente a una prima más alta según su edad), convertir a vida entera si su póliza lo permite, o dejar que la póliza termine. Hablamos con usted sobre estas opciones con anticipación.
¿Cuánto Cuesta el Seguro de Vida Temporal?
El costo depende de su edad, salud, monto de cobertura y duración del término. El seguro de término es típicamente más asequible que la vida entera. Durante una revisión de su caso, le mostraremos opciones de cobertura y sus costos correspondientes.
¿Es el Término Adecuado para Mí?
El término funciona bien si necesita cobertura por un período específico a un costo bajo. Si desea protección de por vida o valor de efectivo que crezca, la vida entera podría ser mejor. Analizamos su situación personal para recomendar lo que tiene sentido.
Importante: Calificación de Salud
Para obtener un seguro de vida temporal, deberá responder preguntas de salud y la aprobación dependerá de su asegurabilidad. El proceso es rápido, pero es un paso necesario que todos los solicitantes deben completar.


