



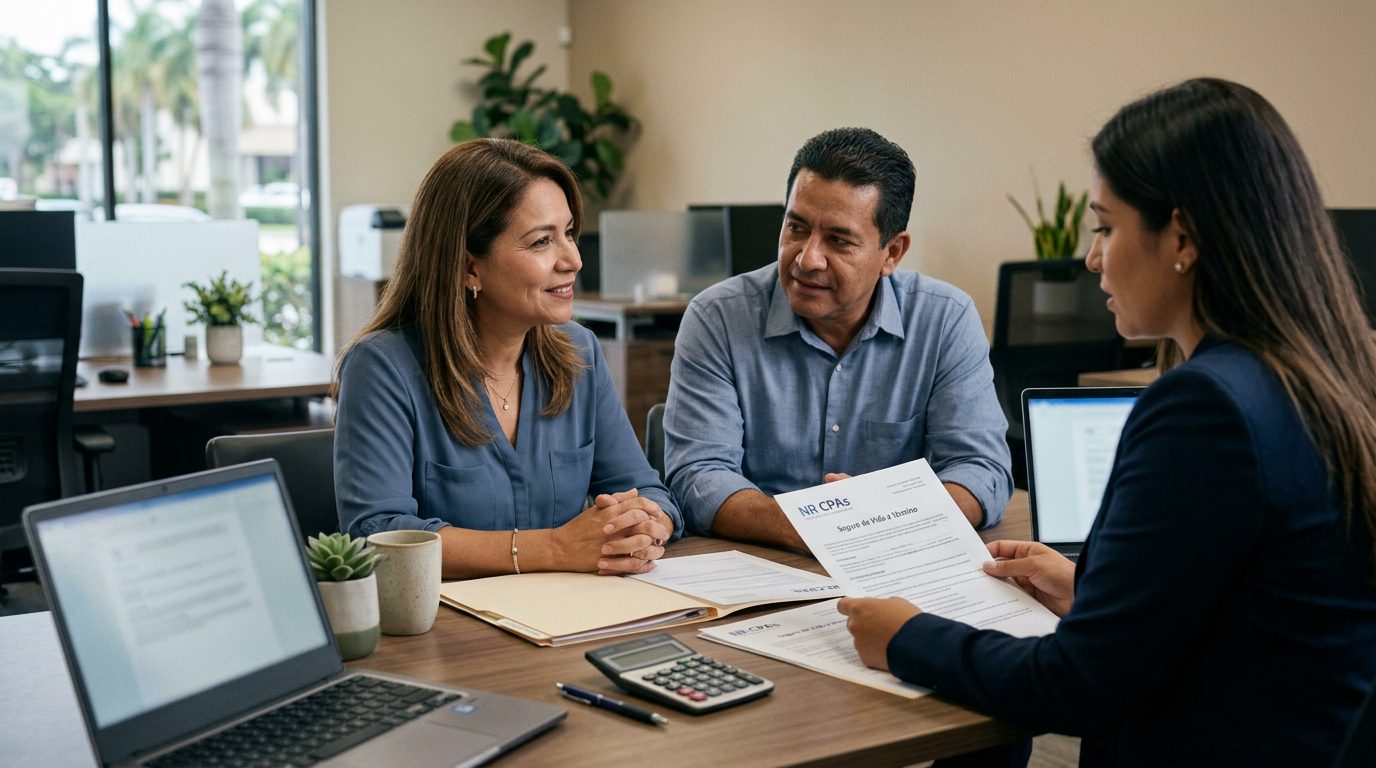
Seguro de Vida a Término
Protege a tu familia en Fort Lauderdale con seguro de vida a término
Cobertura asequible durante los años que más importa. NR CPAs & Business Advisors te ayuda a elegir la póliza correcta.
Por Nischay Rawal · Publicado 04/10/2026
Seguro de Vida a Término en Fort Lauderdale: Protección que Se Ajusta a Tu Presupuesto
El seguro de vida a término proporciona cobertura por un período establecido—típicamente 10, 20 o 30 años—y paga un beneficio por muerte a tu beneficiario si falleces durante ese término. Es protección directa y asequible sin componente de valor en efectivo, lo que la convierte en la opción para familias y profesionales de Fort Lauderdale que desean cobertura confiable sin complejidad.
La mezcla de Fort Lauderdale de profesionales jóvenes, familias establecidas y propietarios de negocios enfrentan diferentes necesidades de protección. Ya sea que estés pagando una hipoteca, criando hijos o construyendo un negocio, el seguro de vida a término puede adaptarse para coincidir con tu cronograma y objetivos financieros.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
¿Cuánto Cuesta el Seguro de Vida a Término en Fort Lauderdale?
Tu pago mensual depende de varios factores: tu edad, estado de salud, la cantidad de cobertura que elijas, cuánto tiempo desees que dure el término, tu ocupación y tu estilo de vida.
Los solicitantes más jóvenes y saludables típicamente pagan primas más bajas que los solicitantes mayores o aquellos con condiciones de salud existentes. Un término de 30 años cuesta más que un término de 10 años porque la aseguradora asume más riesgo durante un período más largo. Montos de cobertura más altos—digamos $500,000 versus $250,000—también aumentan tu costo mensual.
La respuesta real a “¿cuánto por mes?” es: depende de tu situación. Por eso una revisión de tu caso con perspectiva de CPA es valiosa. Examinamos tus necesidades de cobertura en el contexto de tu situación fiscal general y flujo de efectivo, no solo la prima. Entender qué necesitas y qué costará requiere una conversación adaptada a tus circunstancias.
Duraciones de Términos y Montos de Cobertura para Hogares de Fort Lauderdale
Las duraciones de término comunes son 10, 20 y 30 años. Eliges según cuándo necesitarás protección más. Un término de 20 años a menudo se alinea con cronogramas de pago de hipoteca. Un término de 30 años cubre tus años de máxima crianza familiar y ganancia. Un término de 10 años funciona si tienes obligaciones a corto plazo o planeas reevaluar más tarde.
Los montos de cobertura típicamente se calculan en 5–10 veces tu ingreso anual, ajustados por tus deudas, dependientes y objetivos específicos. Si ganas $100,000 anuales y tienes una hipoteca de $300,000, dos hijos y deuda empresarial, tus necesidades de cobertura se verán diferentes de alguien sin dependientes y una casa pagada.
Los profesionales de Fort Lauderdale a menudo eligen términos de 20 o 30 años porque se alinean con hitos importantes de la vida: pago de hipoteca, años de universidad de los hijos y transiciones empresariales. Las familias más jóvenes típicamente se benefician de términos más largos; los profesionales establecidos pueden elegir términos más cortos si sus obligaciones están cambiando.
¿Qué Cubre el Seguro de Vida a Término?
El beneficio por muerte se paga a tu beneficiario si falleces durante el término. Este pago es libre de impuestos bajo la ley federal—tu familia recibe el monto completo sin impuesto sobre la renta.
El seguro de vida a término no tiene valor en efectivo. No estás acumulando capital o valor de inversión. Estás comprando protección pura. Esto es lo que mantiene las primas bajas en comparación con el seguro de vida entera.
Los anexos opcionales pueden estar disponibles a través de tu póliza—por ejemplo, un beneficio por muerte accidental que paga extra si falleces en un accidente. Los detalles dependen de la aseguradora y de la póliza específica.
Lo que no cubre: La mayoría de las pólizas excluyen la muerte por suicidio dentro de los primeros dos años (llamado período de impugnabilidad), muerte por actividad ilegal y reclamaciones basadas en declaración falsa de tu edad o salud. Estos límites son estándar en toda la industria.
Por Qué los Propietarios de Negocios y Profesionales de Fort Lauderdale Eligen Seguro de Vida a Término
La seguridad financiera familiar es la base. El seguro de vida a término cubre tu hipoteca, la educación de tus hijos, gastos de vida y deudas pendientes si algo te sucede. Tu familia no se ve forzada a vender la casa o luchar financieramente.
La asequibilidad durante años de máxima ganancia es otra razón. Las primas de seguro de vida a término son significativamente más bajas que la vida entera, liberando efectivo para tu negocio, inversiones u otras necesidades familiares cuando más necesitas liquidez.
La simplicidad importa. El seguro de vida a término es directo: eliges un monto de cobertura y una duración de término, pagas una prima mensual, y si falleces durante ese término, tu beneficiario recibe el beneficio por muerte. Sin complejidad de valor en efectivo, sin componente de inversión, sin préstamos de póliza que rastrear.
La flexibilidad está integrada. Muchas pólizas a término te permiten convertir a vida entera más tarde si tus necesidades cambian. Esto te da opciones a medida que tu situación evoluciona.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
La Desventaja del Seguro de Vida a Término: Lo Que Debes Saber
La cobertura termina. Cuando tu término expira, pierdes cobertura a menos que renueves o conviertas a cobertura permanente. Las primas de renovación típicamente son más altas porque eres mayor y es posible que hayas desarrollado problemas de salud.
Sin valor en efectivo. A diferencia de la vida entera, no acumulas capital en la póliza ni tienes un fondo de dinero para pedir prestado. Cuando el término termina, no queda nada—has pagado por protección, no por un activo.
La asegurabilidad importa. Si tu salud cambia durante el término, es posible que no califiques para renovación a la misma tasa, o es posible que no califiques en absoluto. Por eso asegurar un término cuando estés saludable es importante.
No es permanente. Si aún necesitas cobertura después de que el término termina, necesitarás reaplicar o convertir a una póliza permanente. Reaplicar significa un nuevo proceso de suscripción y potencialmente tasas más altas basadas en tu edad y salud en ese momento.
Entender estos límites te ayuda a elegir la duración del término y el monto de cobertura correctos. Si sabes que necesitarás protección durante 30 años, un término de 30 años tiene sentido. Si tus obligaciones cambiarán en 10 años, un término de 10 años con la opción de convertir puede ser más inteligente.
Seguro de Vida a Término y Tu Situación Fiscal y de Flujo de Efectivo en Fort Lauderdale
El beneficio por muerte que tu beneficiario recibe es libre de impuestos—eso está establecido bajo 26 U.S.C. § 101(a).
Tus primas, sin embargo, no son deducibles de impuestos para pólizas personales bajo 26 U.S.C. § 264(a)(1). Pagas primas con dólares después de impuestos.
Si eres propietario de un negocio, el panorama cambia. El seguro de persona clave o el seguro de acuerdo de compra-venta—ambos a menudo escritos como vida a término—pueden tener tratamiento fiscal diferente dependiendo de cómo se estructura la póliza y quién la posee. Aquí es donde la perspectiva de un CPA se vuelve esencial.
Una revisión de tu caso con NR CPAs examina la vida a término en el contexto de tu plan financiero general: tu situación fiscal, flujo de efectivo, objetivos de planificación patrimonial y estructura empresarial. La vida a término no existe en aislamiento—funciona junto con tu testamento, fideicomisos, acuerdos empresariales y otras herramientas financieras.
Obtener una Revisión de Tu Caso en Fort Lauderdale
Una revisión de tu caso es una conversación sobre tu situación financiera, dependientes, deudas y objetivos. Discutimos cuánta protección de vida a término tiene sentido, qué duración de término se alinea con tu cronograma, y cómo se ajusta en tu panorama financiero general.
Por qué trabajar con NR CPAs: Traemos la perspectiva de un CPA al seguro—examinando implicaciones fiscales, flujo de efectivo y tu situación financiera completa, no solo la prima. Servimos Fort Lauderdale, Miami, West Palm Beach y en toda Florida, y entendemos el mercado local y tus circunstancias específicas.
Qué sucede después: Tendrás claridad sobre cómo se ve la protección de vida a término para ti, cómo se coordina con tu otro planeamiento financiero y empresarial, y cuáles son tus opciones. Entenderás no solo la cobertura, sino el razonamiento detrás de ella.
Preguntas Frecuentes
¿Cuál es la diferencia entre seguro de vida a término y vida entera?
La vida a término cubre un período específico a menor costo sin valor en efectivo; la vida entera cubre toda tu vida y acumula valor en efectivo que puedes pedir prestado.
¿Cuánto tiempo debe ser mi término?
Elige según tus obligaciones: 20 años a menudo coincide con el pago de hipoteca; 30 años cubre años de máxima familia; 10 años funciona si tus necesidades cambiarán más pronto.
¿Puedo convertir mi póliza a término a vida entera más tarde?
Muchas pólizas permiten conversión, pero los detalles dependen de tu póliza específica—esto es algo a discutir durante una revisión de tu caso.
¿Qué sucede cuando mi término expira?
La cobertura termina a menos que renueves (a una tasa más alta basada en tu edad y salud actual) o conviertas a cobertura permanente.
¿Es el beneficio por muerte gravable?
No—los beneficiarios reciben el beneficio por muerte libre de impuestos bajo la ley federal.
¿Necesito un examen médico para obtener vida a término?
La mayoría de las pólizas requieren preguntas de salud y alguna forma de suscripción; algunas pocas pueden ofrecer suscripción simplificada con preguntas de salud limitadas, pero los detalles varían según la aseguradora.
Si estás equilibrando la protección familiar con el flujo de efectivo mensual, o no estás seguro de cuánta cobertura de vida a término tiene sentido para tu situación, comunícate para programar una revisión de tu caso. Profesionales y familias en Fort Lauderdale hacen esto regularmente. Contacta a NR CPAs & Business Advisors hoy.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Por qué elegir seguro de vida a término
Cobertura clara y enfocada
El seguro a término cubre un período específico que eliges—10, 20, 30 años o más. Sabes exactamente cuándo comienza y cuándo termina tu protección.
Análisis desde la perspectiva del CPA
Evaluamos tu situación fiscal y de flujo de efectivo para alinear la cobertura con tus obligaciones financieras reales.
Tranquilidad para los tuyos
Si algo te sucede durante el término, tu familia recibe el beneficio por fallecimiento para cubrir hipoteca, educación, deudas y gastos de vida.
Flexibilidad en el plazo
Elige un término que coincida con tus metas: el plazo de tu hipoteca, hasta que los hijos terminen la universidad, o el tiempo que necesites protección.
Seguro a término vs. vida entera: qué debes saber
Seguro de vida a término
Cobertura por un período definido. No acumula valor en efectivo. Proporciona protección enfocada durante los años clave de tus obligaciones financieras.
Seguro de vida entera
Cobertura de por vida. Acumula valor en efectivo que puede ser utilizado bajo ciertos términos. Ofrece protección permanente y un componente de ahorro.
Seguro de persona clave
Diseñado para negocios. Protege tu empresa si un socio o empleado clave fallece, cubriendo pérdida de ingresos y costos de transición.
Seguro de compraventa
Financia la compra de la participación de un socio fallecido. Asegura que el negocio continúe y que la familia del socio reciba el valor justo.
Punto importante
La cantidad de cobertura que necesitas depende de tus deudas, ingresos familiares, gastos futuros y metas. Un análisis personalizado—considerando impuestos y flujo de efectivo—te ayuda a elegir el monto correcto, ni más ni menos.
Cómo elegir el término correcto
20 años
Ideal si tu hipoteca vence en 20 años y deseas que la cobertura termine cuando la deuda se pague.
30 años
Común para hipotecas a 30 años o si tienes hijos pequeños y deseas protección hasta que sean adultos independientes.
Términos más cortos o largos
Algunos eligen 10 años para necesidades temporales; otros 40 años si tienen obligaciones a largo plazo. Tu situación es única.
Nuestro enfoque como CPAs
Visión fiscal integral
No solo vendemos pólizas. Analizamos cómo el seguro de vida encaja en tu plan fiscal y patrimonial general.
Experiencia con familias e empresarios
Trabajamos con propietarios de negocios, profesionales independientes y familias en todo Estados Unidos, incluyendo hogares y empresas indoamericanas.
Presencia local en Florida
Servimos a clientes en Fort Lauderdale, Miami, West Palm Beach, Orlando, Tampa, Jacksonville y más allá.
Disponibles para hablar
Llámanos para una revisión de tu caso. Hablaremos sobre tus metas, obligaciones y opciones de cobertura.


