



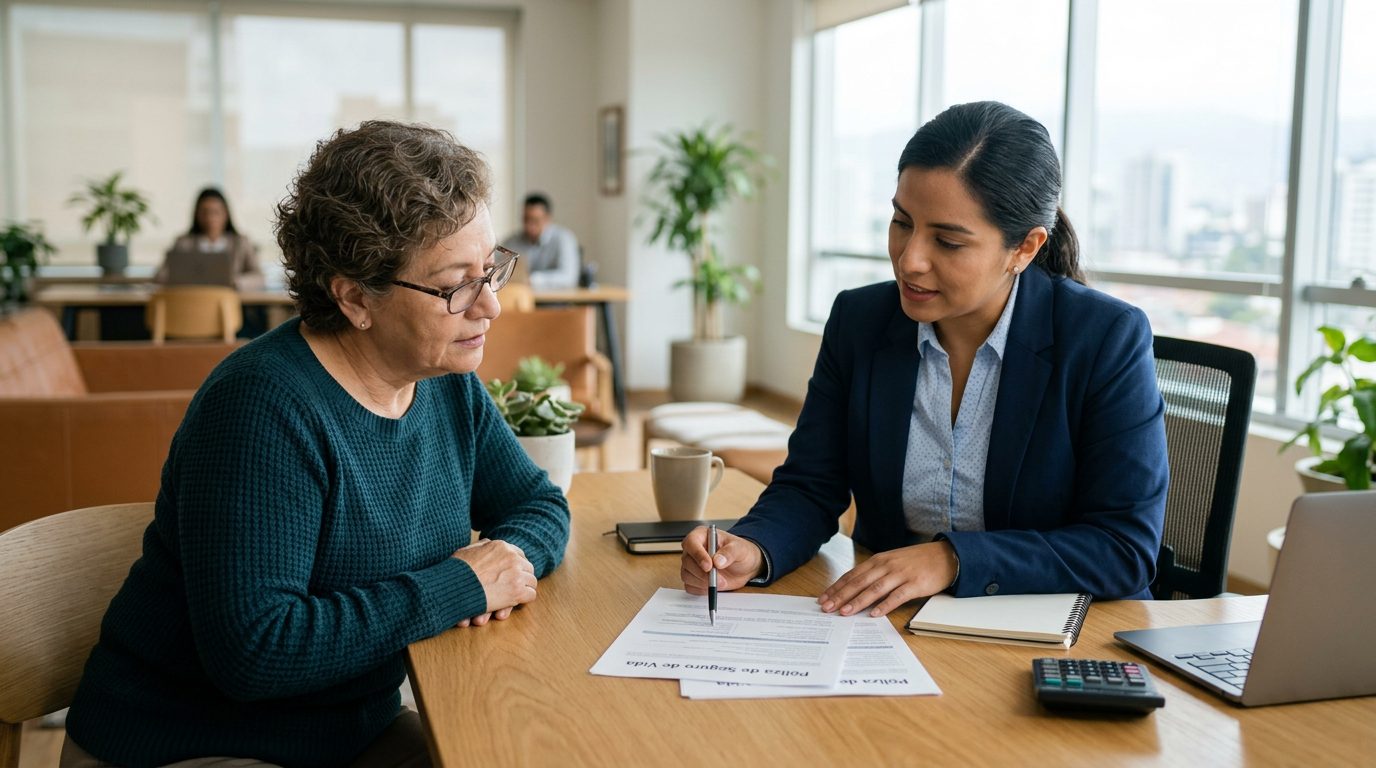
Seguro de Vida de $1 Millón
Costo de Póliza de Seguro de Vida de 1 Millón: Guía Completa
Descubra cómo los CPAs de NR estructuran cobertura de vida que se alinea con sus impuestos y flujo de caja.
Por Nischay Rawal · Publicado 05/10/2026
¿Cuánto cuesta una póliza de seguro de vida de $1 millón?
El costo de una póliza de seguro de vida de $1 millón depende del tipo de cobertura que elija, su edad, estado de salud y otros factores de suscripción—no existe un precio fijo único. La edad y la categoría de salud afectan fuertemente lo que paga, por lo que un solicitante más joven en buen estado de salud generalmente pagará mucho menos por mes que un solicitante mayor por la misma cobertura. El seguro de vida entera para los mismos individuos típicamente cuesta más por mes que el seguro temporal, pero proporciona cobertura de por vida y acumula valor en efectivo. Comprender qué impulsa estos costos lo ayuda a evaluar si el seguro temporal, el seguro de vida entera, el seguro de persona clave o el seguro de acuerdo de compraventa tiene sentido para su situación.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: le explicamos cómo se suele manejar una situación como la suya y qué opciones tiene.
Qué puede esperar pagar por una póliza de seguro de vida de $1 millón
El seguro de vida temporal de $1 millón es generalmente la opción más asequible inicialmente. Un solicitante saludable en sus 30 años que compra un seguro temporal de 20 años típicamente paga una prima mensual modesta en comparación con la cobertura permanente. A medida que envejece o si surgen condiciones de salud, las primas aumentan. A los 55 años, el mismo seguro temporal de 20 años generalmente cuesta notablemente más por mes para un solicitante saludable.
El seguro de vida entera conlleva primas más altas porque proporciona cobertura de por vida y acumula un componente de valor en efectivo. Pagará significativamente más cada mes, pero su póliza nunca vence mientras se paguen las primas, y puede pedir prestado contra el valor en efectivo acumulado.
El seguro de persona clave y el seguro de acuerdo de compraventa siguen la misma lógica de suscripción y fijación de precios que las pólizas individuales. La edad y la salud de la persona asegurada determinan la prima. Para un negocio, el costo es a menudo mucho menor que el daño financiero causado por perder a un empleado o propietario crítico sin un plan de sucesión en su lugar.
Las primas no son de talla única. Su costo real depende de múltiples factores personales y comerciales que las aseguradoras evalúan durante la suscripción.
Factores que determinan su prima de póliza de $1 millón
La edad es uno de los impulsores de primas más fuertes. Los solicitantes más jóvenes pagan menos porque tienen más años por delante y un riesgo estadístico más bajo de muerte durante el término. Un solicitante de 30 años y uno de 55 años que compren pólizas de seguro temporal idénticas de 20 años pagarán primas muy diferentes.
El estado de salud y el historial médico importan mucho. Las aseguradoras hacen preguntas de salud detalladas y a menudo requieren un examen médico para evaluar su riesgo. Las condiciones preexistentes, los medicamentos actuales, el historial médico familiar y los diagnósticos anteriores afectan su tarifa o elegibilidad. Ser honesto y completo en su divulgación de salud es esencial—la información incompleta o falsa puede llevar a la negación de reclamaciones más adelante.
El estilo de vida y la ocupación influyen en las primas. El uso de tabaco aumenta significativamente las tarifas. Las ocupaciones u hobbies peligrosos (piloto comercial, escalador de rocas) pueden resultar en primas más altas o límites de cobertura. Su trabajo y actividades diarias le dicen a las aseguradoras cuánto riesgo representa.
La duración del término afecta el costo mensual. Un término de 10 años cuesta más por mes que un término de 20 años porque está concentrando el riesgo en menos años. Un término de 30 años distribuye el costo durante más años pero lo vincula más tiempo.
El tipo de póliza es fundamental. El seguro temporal es más barato inicialmente porque es protección pura durante un período establecido. El seguro de vida entera cuesta más pero incluye cobertura de por vida y acumulación de valor en efectivo.
Los requisitos de suscripción determinan su prima final. Las preguntas de salud son estándar. Muchas pólizas de $1 millón requieren un examen médico, y la emisión depende de su asegurabilidad. Sus respuestas y resultados del examen determinan si es asegurable y a qué tarifa.
Seguro de vida temporal vs. seguro de vida entera: comparación de costos
El seguro de vida temporal ofrece el costo mensual más bajo. Paga una prima fija durante 10, 20 o 30 años. Si muere durante el término, sus beneficiarios reciben el beneficio por muerte completo libre de impuestos. Si el término termina y aún está vivo, la cobertura se detiene—sin valor en efectivo, sin obligación continua. El seguro temporal es protección pura.
El seguro de vida entera cuesta significativamente más cada mes pero proporciona cobertura permanente. Sus primas nunca aumentan, y está cubierto de por vida mientras se paguen las primas. La póliza acumula valor en efectivo con el tiempo, que crece con impuestos diferidos y puede ser prestado. También puede entregar la póliza por su valor en efectivo si sus necesidades cambian.
Para los propietarios de negocios, la elección a menudo depende de su cronograma. El seguro temporal puede cubrir necesidades de persona clave durante años de crecimiento crítico cuando el flujo de efectivo es limitado. El seguro de vida entera proporciona protección permanente y puede servir como vehículo de ahorro con impuestos diferidos para la planificación de sucesión empresarial.
Desde una perspectiva fiscal y de flujo de efectivo, las primas de seguro de vida entera pueden ser deducibles en ciertos contextos comerciales. Las primas individuales generalmente no son deducibles de impuestos. Un CPA puede revisar su situación específica para determinar qué se aplica a usted.
¿Cuánto cuesta una póliza de $1 millón por mes?
El costo mensual varía según la salud y la edad:
Un solicitante saludable de 35 años que compra una póliza de seguro temporal de 20 años de $1 millón generalmente paga una prima mensual más baja. El costo exacto depende del género, la ocupación y el perfil de salud completo.
Un solicitante saludable de 50 años que compra el mismo seguro temporal de 20 años generalmente paga más por mes. El aumento de edad impulsa la tarifa más alta.
Seguro de vida entera para un solicitante saludable de 35 años típicamente cuesta varias veces la prima temporal de $1 millón en cobertura.
Seguro de vida entera para un solicitante saludable de 50 años típicamente cuesta más nuevamente que lo que costaría a una edad más joven por la misma cobertura.
Estas descripciones son ilustrativas. Su prima real depende de su perfil de salud completo, resultado de suscripción, género, ocupación y los estándares de suscripción específicos de la aseguradora. Las calculadoras en línea dan una estimación aproximada, pero solo un proceso formal de solicitud y suscripción produce su tarifa real.
¿Tiene preguntas sobre lo que pasó?
Pregúntele directamente a nuestro equipo. Cuéntenos su situación y le explicamos cómo funciona el proceso a partir de aquí.
Costos de seguro de persona clave y seguro de acuerdo de compraventa
El seguro de persona clave protege un negocio asegurando la vida de un empleado o propietario crítico. Si esa persona muere, el negocio recibe el beneficio por muerte para cubrir ingresos perdidos, contratar y capacitar a un reemplazo, o pagar deuda comercial. Las primas siguen la suscripción estándar basada en la edad y la salud de la persona asegurada.
El seguro de acuerdo de compraventa financia la compra de la participación de un propietario que se va cuando un propietario muere o queda discapacitado. El costo depende de la edad, la salud de la persona asegurada y el precio de compra acordado. La prima a menudo es deducible como gasto comercial.
El costo mensual del seguro de persona clave o de acuerdo de compraventa es típicamente mucho menor que el impacto financiero de perder a una persona clave sin protección. Perder un propietario o empleado crítico puede costarle a un negocio ingresos perdidos sustanciales, costos de transición y posible cierre si no existe un plan de sucesión. Las primas de seguro son generalmente un precio pequeño por esa protección.
Por qué la suscripción de salud afecta su prima
Las aseguradoras hacen preguntas de salud y pueden requerir un examen médico para evaluar su riesgo y determinar si es asegurable en absoluto. Esta es una práctica estándar, no opcional.
Las condiciones preexistentes, los medicamentos y el historial familiar pueden aumentar su prima o afectar la elegibilidad. Algunos solicitantes son rechazados si su perfil de salud es demasiado riesgoso. Otros reciben una prima “calificada” o más alta debido a factores de salud.
La suscripción no es un evento único. Algunas pólizas incluyen revisiones periódicas o requieren información de salud actualizada si solicita cobertura adicional.
Ser honesto y completo en su divulgación de salud es esencial para evitar problemas en el momento de la reclamación. Si omite o tergiversa información, la aseguradora puede negar una reclamación o reducir el beneficio.
Planificación patrimonial y seguro de vida: el costo real de la protección
Una póliza de $1 millón puede parecer cara en una base mensual, pero protege a su familia o negocio de una pérdida financiera mucho mayor. El costo real de no tener cobertura es a menudo mucho mayor.
El seguro de vida de planificación patrimonial puede cubrir impuestos federales sobre el patrimonio, sucesión empresarial o reemplazo de ingresos—cada uno con diferentes necesidades de cobertura. Para 2026, el monto de exclusión básico para el impuesto federal sobre el patrimonio es de $15,000,000, lo que afecta cuánto seguro de vida puede ser necesario. El seguro de vida puede proporcionar una fuente de efectivo que los herederos pueden usar para cubrir los costos relacionados con el patrimonio, ayudándolos a evitar la necesidad de vender rápidamente activos comerciales.
Para un negocio de propiedad cerrada, una participación que exceda el 35 por ciento del patrimonio bruto ajustado puede calificar para el pago a plazos del impuesto federal sobre el patrimonio, pero el seguro de vida puede proporcionar el efectivo por adelantado para evitar años de pagos a plazos e intereses.
Un CPA puede ayudarlo a calcular el costo real de no tener cobertura versus la prima que pagaría. Las pólizas de vida entera pueden servir tanto como protección como vehículo de ahorro con impuestos diferidos; el seguro temporal es protección pura a un costo más bajo.
Cómo obtener una estimación de prima precisa
Su edad, estado de salud, ocupación y el tipo de póliza que elija se incorporan en su prima final. Las calculadoras y cotizaciones en línea pueden dar un rango aproximado, pero no pueden tener en cuenta su cuadro de salud completo o resultado de suscripción.
Una revisión de su caso con un CPA que entienda tanto las implicaciones de seguros como fiscales puede ayudarlo a comprender qué realmente necesita y cuánto costará. Comparar opciones de seguro temporal y de vida entera lado a lado—con impuestos y flujo de efectivo en mente—lo ayuda a tomar una decisión informada.
¿Quiere saber cuál es su situación?
Cuéntenos su situación y nuestro equipo le explicará las opciones que tiene disponibles.
Preguntas comunes sobre costos de pólizas de $1 millón
¿Necesita un examen médico para una póliza de seguro de vida de $1 millón?
La mayoría de las pólizas de $1 millón requieren preguntas de salud; muchas también requieren un examen médico. La asegurabilidad depende de su perfil de salud y los estándares de suscripción de la aseguradora.
¿Son las primas de seguro de vida deducibles de impuestos?
Para individuos, las primas generalmente no son deducibles. Para negocios, el tratamiento fiscal de las primas de seguro de persona clave y de acuerdo de compraventa depende de su situación, y podemos revisarlo con usted desde la perspectiva de un CPA. Un CPA debe revisar su situación específica.
¿Puede fijar una tarifa más baja?
Sí. Las tarifas de seguro temporal se fijan para la duración del término que elija (10, 20 o 30 años). Las tarifas de seguro de vida entera se establecen en la emisión y no cambian, proporcionando certeza de tarifa de por vida.
¿Qué pasa si su salud cambia después de comprar?
Su prima típicamente no cambia a menos que solicite cobertura adicional o modifique su póliza existente. La tarifa que fija en la emisión es su tarifa por la vida de la póliza (o término, en el caso del seguro temporal).
Si está sopesando el costo de una póliza de $1 millón contra las necesidades financieras reales de su familia o negocio, una revisión de su caso puede ayudarlo a comprender qué protección realmente cuesta y qué significa para su situación fiscal y flujo de efectivo. Comuníquese para discutir sus opciones.
Lo que afecta el costo de su póliza
Su edad y salud
La aseguradora evalúa su perfil de salud mediante preguntas y, en muchos casos, un examen médico. La asegurabilidad depende de estos factores y de los estándares de suscripción de la aseguradora.
Tipo de cobertura
El seguro de término cubre un período fijo. El seguro de vida entera ofrece cobertura permanente. Cada tipo tiene una estructura de costo diferente que afecta su presupuesto a largo plazo.
Su situación fiscal y comercial
Si es propietario de un negocio, el seguro de persona clave o de compraventa tiene implicaciones tributarias distintas. Nuestro enfoque de CPA integra estos factores en el diseño de su cobertura.
Duración de la cobertura
¿Necesita protección por 20 años, hasta los 65, o de por vida? El plazo que elija influye directamente en cómo se estructura y se presupuesta su póliza.
Por qué trabajar con NR CPAs para su seguro de vida
Análisis desde la perspectiva del CPA
No solo vemos la cobertura; vemos cómo encaja en sus impuestos, su flujo de caja y su plan patrimonial.
Estructuras de propiedad y beneficiarios
Para propietarios de negocios, ayudamos a diseñar acuerdos de compraventa y cobertura de persona clave que protejan su legado.
Enfoque en familias e inversores
Trabajamos con familias, profesionales y propietarios de negocios en toda la nación, incluyendo hogares y empresas indoamericanas.
Comunicación clara
Explicamos los términos del seguro en lenguaje que usted entienda, sin jerga innecesaria.
Preguntas sobre exámenes médicos
La mayoría de las pólizas de $1 millón incluyen preguntas de salud; muchas también requieren un examen médico. La aseguradora determinará si usted es asegurable según su perfil de salud y sus estándares de suscripción. Esto es parte normal del proceso.
Preguntas frecuentes
¿Son deducibles las primas de seguro de vida?
Para individuos, generalmente no. Sin embargo, en contextos comerciales—como el seguro de persona clave o un acuerdo de compraventa—las implicaciones tributarias pueden ser distintas. Un CPA puede ayudarle a entender cómo su póliza afecta su situación fiscal.
¿Cuál es la diferencia entre término y vida entera?
El seguro de término ofrece cobertura por un período específico (10, 20, 30 años). El seguro de vida entera proporciona cobertura permanente. Ambos tienen estructuras de costo y beneficios diferentes; la opción correcta depende de sus objetivos y presupuesto.
¿Necesito seguro de persona clave?
Si su negocio depende de su conocimiento, relaciones o habilidades, el seguro de persona clave puede proteger a su empresa si algo le sucede. Es una decisión estratégica que debe alinearse con su plan comercial y fiscal.
¿Cómo encaja el seguro de vida en mi plan patrimonial?
El seguro de vida entera y el seguro de compraventa pueden ser herramientas clave para transferir riqueza, liquidar impuestos sucesorios y proteger a sus herederos. Nuestro enfoque integra su póliza en su plan patrimonial general.


